Las estadísticas de reparaciones del hogar describen una factura que llega sin avisar y golpea con más fuerza a quienes menos margen tienen. En 2024, el 4,1 % de las viviendas ocupadas, es decir, 5,4 millones de hogares, necesitaba reparaciones con un coste de $10 000 o más (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025). En 2023, los pagos del seguro cubrieron el 18 % del gasto en sustituciones exteriores, como tejados, ventanas y revestimientos (Harvard JCHS, Improving America’s Housing 2025 Key Facts, mar 2025). En general, los ahorros siguen siendo la fuente de financiación más habitual para las mejoras del hogar.
Esta página reúne las cifras que importan a propietarios, periodistas y empresas del sector que realizan estos trabajos: cuánto cuestan las reparaciones, qué partes de una vivienda fallan, quién puede permitirse arreglarlas y qué se suma con las tormentas, los incendios y los cortes de luz. La mayoría de las cifras proceden de la American Housing Survey, la encuesta federal sobre el estado de las viviendas que realiza Census Bureau para HUD, así como de Federal Reserve, el Joint Center for Housing Studies de Harvard, el sector de los seguros, NFPA y la Energy Information Administration.
Cada cifra enlaza con el informe del que procede e incluye una fecha. La página se actualiza cada mes.
Conclusiones clave
- En 2024, se estimó que las viviendas ocupadas necesitaban reparaciones por valor de $198,4 mil millones. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025)
- Los hogares con ingresos más bajos viven en el 29,0 % de las viviendas ocupadas, pero soportan el 37,6 % de la factura de las reparaciones. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025)
- En 2024, se estimó que una reparación estructural costaba $5179 de media, un 21,3 % más que dos años antes. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025)
- Los propietarios que sustituyeron un sistema de climatización en 2023 gastaron $8398 de media. (Harvard JCHS, Improving America’s Housing 2025, mar 2025)
- En 2024, las reparaciones de fontanería costaron $1841 de media, un 31,5 % más que dos años antes, el mayor aumento de todos los tipos de reparación. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025)
- En 2024, 7,9 millones de hogares necesitaban reparar el sistema de refrigeración, con un coste medio estimado de $2170. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025)
- En 2023, una reclamación media del seguro de hogar costó $20 062. (Triple-I, Homeowners and renters insurance, oct 2026)
- El viento y el granizo causaron el 42,5 % de las reclamaciones del seguro de hogar en 2023. (Triple-I, Homeowners and renters insurance, oct 2026)
- Según Congressional Budget Office, $34 mil millones, o el 30 % de las pérdidas por catástrofes de los propietarios en 2023, no estaban cubiertos por el seguro. (Harvard JCHS, Improving America’s Housing 2025, mar 2025)
- Los incendios en viviendas causan una media de $8,9 mil millones en daños directos a la propiedad al año. (NFPA, Home Structure Fires, ago 2025)
- Una avería del equipo principal de refrigeración fue la causa principal en 4,9 millones, o el 42,1 %, de las viviendas con aire acondicionado que alcanzaron temperaturas incómodas. (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sep 2025)
- 33,9 millones de hogares, 1 de cada 4, sufrieron al menos un corte de luz en un año. (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct 2024)
Estadísticas del coste de las reparaciones del hogar: ¿a cuánto asciende la factura nacional?
La factura nacional de las reparaciones es elevada, pero se reparte entre muchos hogares. La mayoría de las viviendas con algún problema necesita un arreglo moderado, mientras que un pequeño grupo se enfrenta a una factura capaz de desbaratar su presupuesto.
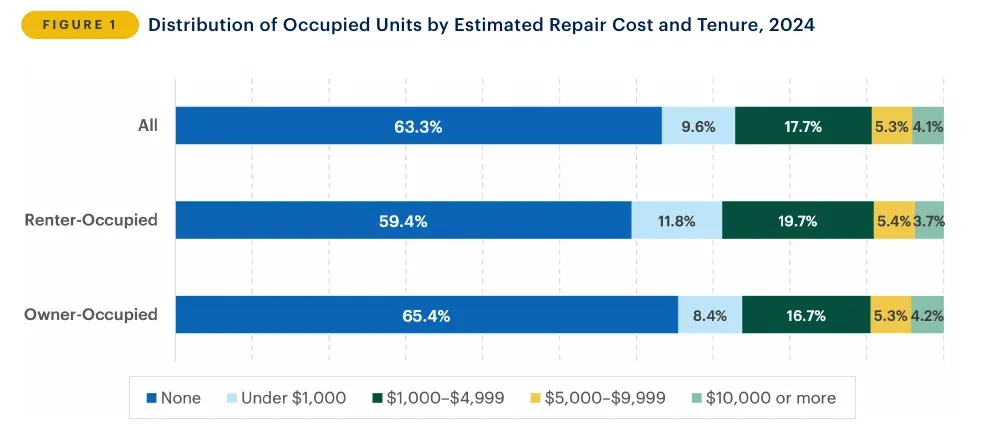 Figura 1: Casi dos de cada tres viviendas ocupadas no tenían necesidades de reparación estimadas, y aproximadamente una de cada veinticinco se enfrentaba a una factura de $10 000 o más. Fuente: Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025. Gráfico publicado por la fuente, recortado del PDF, consultado el 20 oct 2026.
¿Cuántas viviendas necesitan reparaciones?
- El 36,7 % de los hogares incluidos en la American Housing Survey de 2023, casi 49 millones, declaró necesitar al menos una reparación (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Los inquilinos declararon necesitar reparaciones con más frecuencia que los propietarios: un 40,6 % frente a un 34,6 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- En las viviendas que necesitaban reparaciones, el coste estimado mediano era de $1906 y el coste medio, de $4062 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Las viviendas ocupadas por sus propietarios representaban $128,2 mil millones de la estimación y las alquiladas, $70,1 mil millones (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
¿A cuánto ascienden las facturas individuales?
- Casi tres cuartas partes de los hogares que necesitaban reparaciones tenían un coste estimado inferior a $5000 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Otro 5,3 % de las viviendas ocupadas se enfrentaba a una factura estimada de entre $5000 y $9999 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Los autores consideran conservadoras sus estimaciones porque la encuesta no pregunta por todos los problemas y los costes se basan en los precios de 2024 de los contratistas de reformas residenciales (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
¿Dónde es más elevada la factura de las reparaciones?
- El Sur registra la mayor estimación regional, con $80,4 mil millones (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Le siguen el Oeste, con $43,2 mil millones; el Medio Oeste, con $41,9 mil millones; y el Nordeste, con $32,8 mil millones (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Las viviendas fuera de las áreas metropolitanas tenían una media de $5082 en reparaciones estimadas, frente a $3880 en las áreas metropolitanas (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- El 44,3 % de las viviendas prefabricadas necesitaba reparaciones y la estimación media era de $5076 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
¿Qué reparaciones son más habituales y cuánto cuestan?
Las fugas y los daños estructurales son los problemas que se notifican con más frecuencia, y las reparaciones estructurales son las que más pesan en el presupuesto. Los problemas de calefacción, refrigeración, electricidad y fontanería son menos habituales y más baratos por trabajo, pero son el tipo de llamadas que atienden las empresas del sector.
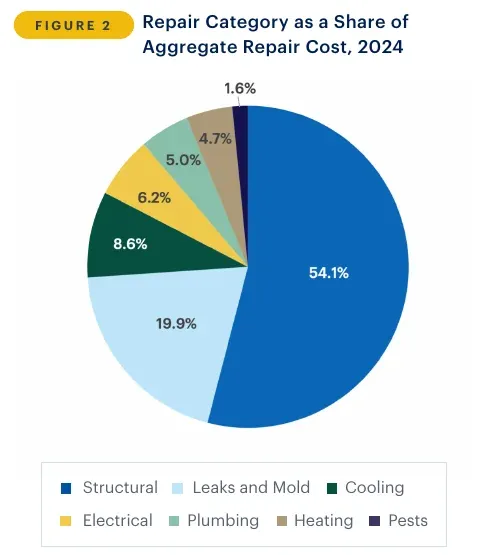 Figura 2: Los trabajos estructurales representan más de la mitad del coste estimado de las reparaciones, mientras que la electricidad, la fontanería y la calefacción representan cada una aproximadamente el 5 % o el 6 %. Fuente: Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025. Gráfico publicado por la fuente, recortado del PDF, consultado el 20 oct 2026.
¿Qué problemas declaran los hogares con más frecuencia?
- El 15,7 % de los hogares declaró tener fugas y moho, lo que equivale a 20,9 millones de viviendas (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- El 15,6 % declaró problemas estructurales en puertas, ventanas, tejados, cimientos, paredes o suelos (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- El 5,8 % declaró problemas eléctricos y el 5,6 %, problemas de calefacción (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- El 4,3 % declaró problemas de plagas y el 4,1 %, problemas de fontanería (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
¿Cuánto cuesta cada tipo de reparación?
- Los problemas estructurales representaron el 54 % del coste total estimado de las reparaciones, y las fugas y el moho, otro quinto (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- En 2024, las reparaciones eléctricas costaron $1595 de media, un 18,7 % más que los $1344 de 2022 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Las reparaciones de calefacción costaron $1249 de media, un 17,2 % más que los $1066 anteriores (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Las reparaciones de fugas y moho costaron $1885 de media, un 5,6 % más, mientras que las reparaciones de plagas se mantuvieron en $539 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
¿Las reparaciones se encarecen más rápido que los precios en general?
- El coste agregado de las categorías de reparación que se siguieron en ambos años de encuesta aumentó un 13,3 % en términos reales entre 2022 y 2024 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- El coste nominal medio subió un 16,7 %, hasta $3937, mientras que la inflación durante ese periodo fue del 6,4 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- De los 80 escenarios de reparación a los que la Fed asignó un precio, 72 costaban más que en 2022, con un aumento mediano del 10,7 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- El número de hogares con estas necesidades creció un 3,3 %, por debajo del aumento del 3,7 % en el número de hogares, así que el mayor coste de cada reparación explica la mayor parte del incremento (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
¿Los daños atraen plagas?
- Las viviendas con el tejado hundido tenían unas 3,9 veces más probabilidades de declarar haber visto cucarachas (Census Bureau, Roaches and Rodents in American Homes, abr 2021).
- Las viviendas con paredes exteriores inclinadas, ladeadas o combadas tenían unas 5,6 veces más probabilidades de declarar la presencia de roedores (Census Bureau, Roaches and Rodents in American Homes, abr 2021).
- 14,8 millones de viviendas declararon haber visto ratones o ratas en los 12 meses anteriores a la encuesta de 2019 (Census Bureau, Roaches and Rodents in American Homes, abr 2021).
¿Cuánto cuestan a los propietarios las grandes sustituciones?
Hoy en día, los propietarios gastan más en sustituciones imprescindibles que en reformas, y es en estos precios donde un presupuesto se sostiene o se viene abajo. Son medias de 2023 para los propietarios que hicieron el trabajo, por lo que combinan trabajos contratados y trabajos hechos por cuenta propia. El gasto total en reformas se recoge en estadísticas de mejoras del hogar.
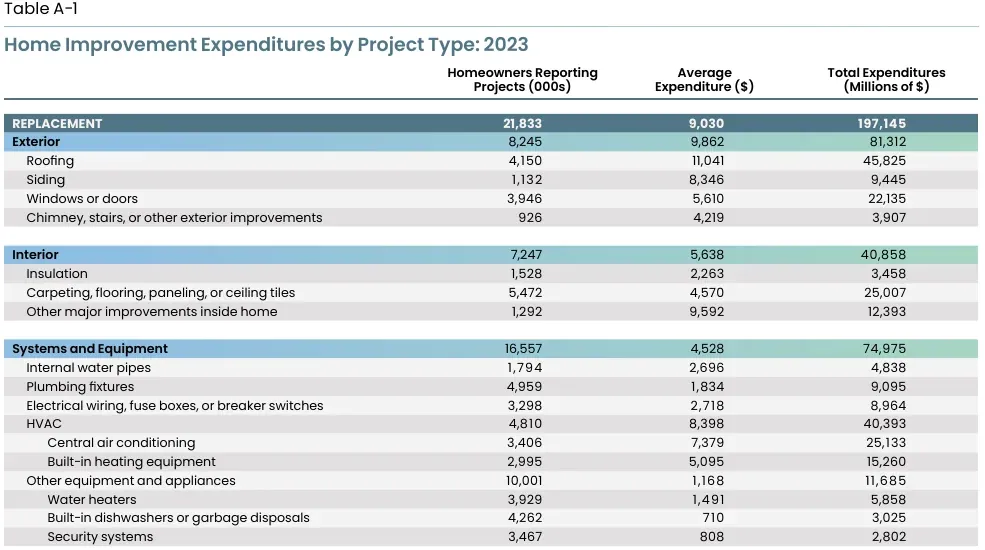 Figura 3: Entre los trabajos exteriores y de sistemas, en 2023 los tejados, la climatización y el revestimiento fueron los proyectos que más costaron a los propietarios, muy por encima de los accesorios de fontanería y los calentadores de agua. Fuente: Harvard JCHS, Improving America’s Housing 2025, mar 2025, con datos de HUD American Housing Survey. Tabla publicada por la fuente, recortada del PDF, consultada el 20 oct 2026.
¿Cuánto cuestan los trabajos de climatización, calentadores de agua y fontanería?
- 4,81 millones de propietarios declararon haber realizado un proyecto de climatización en 2023 (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
- Los proyectos de aire acondicionado central costaron $7379 de media (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
- Los proyectos de equipos de calefacción integrados costaron $5095 de media (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
- Los proyectos de calentadores de agua costaron $1491 de media entre 3,93 millones de propietarios (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
- Los trabajos en tuberías interiores de agua costaron $2696 de media y los de accesorios de fontanería, $1834 (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
- Los trabajos en el cableado eléctrico, las cajas de fusibles y los interruptores automáticos costaron $2718 de media (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
¿Cuánto cuestan los tejados y otros trabajos de construcción?
- La sustitución de tejados costó $11 041 de media entre 4,15 millones de propietarios (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
- La sustitución del revestimiento exterior costó $8346 de media (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
- La sustitución de ventanas y puertas costó $5610 de media (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
- La sustitución de suelos, moquetas, paneles y placas de techo costó $4570 de media entre 5,47 millones de propietarios (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
¿Qué proporción del gasto de los propietarios se destina a trabajos imprescindibles?
- El gasto en mantenimiento de las viviendas ocupadas por sus propietarios creció un 61 % entre 2019 y 2023, hasta alcanzar los $105 mil millones (Harvard JCHS, Improving America’s Housing 2025 Key Facts, mar 2025).
- En 2023, los proyectos instalados por profesionales representaron el 84,1 % del gasto de los propietarios, y los trabajos hechos por cuenta propia descendieron a $64 mil millones (Harvard JCHS, Improving America’s Housing 2025 Key Facts, mar 2025).
- En 2023, el gasto en mantenimiento por propietario alcanzó un nuevo máximo de $1200 (Harvard JCHS, Improving America’s Housing 2025 Key Facts, mar 2025).
¿Quién puede permitirse arreglar algo cuando surge una reparación?
Las reparaciones rara vez se planifican, y quienes menos pueden asumir su coste son quienes menos gastan en sus viviendas. El centro de estudios de vivienda de Harvard muestra que los propietarios con menores ingresos destinan lo que tienen a los trabajos que no pueden esperar. Los planes que cubren algunas reparaciones se recogen en estadísticas de garantías del hogar.
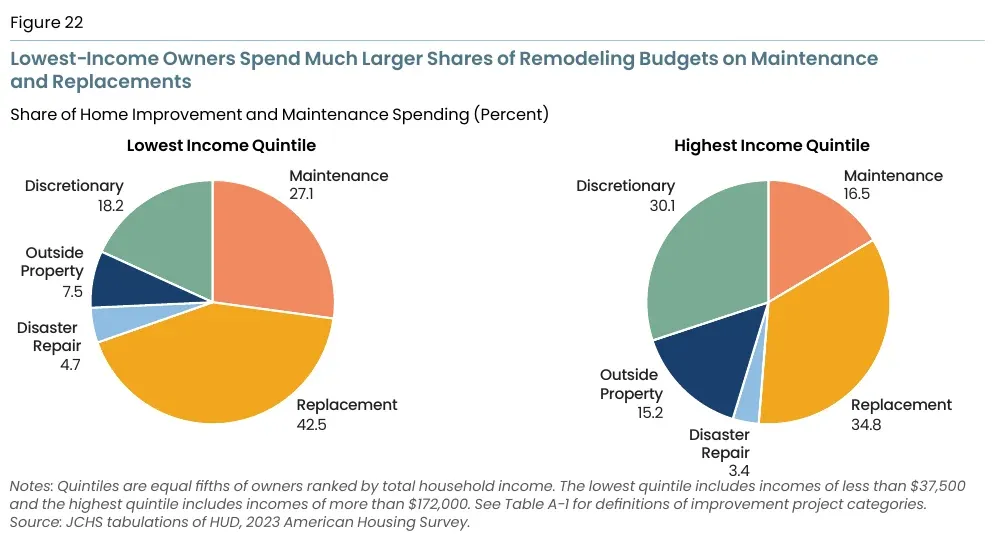 Figura 4: Los propietarios con menos ingresos destinan una proporción mucho mayor de su presupuesto al mantenimiento y las sustituciones, mientras que los de mayores ingresos dedican más a proyectos no imprescindibles. Fuente: Harvard JCHS, Improving America’s Housing 2025, mar 2025, con datos de HUD American Housing Survey. Gráfico publicado por la fuente, recortado del PDF, consultado el 20 oct 2026.
¿Cuánto gastan en sus viviendas los propietarios con menos ingresos?
- En 2023, los propietarios gastaron $7100 de media en mejoras y reparaciones (Harvard JCHS, Home Repairs Are Out of Reach, jul 2025).
- El 28 % de los propietarios del quinto con menos ingresos no gastó nada en sus viviendas, frente al 14 % de los propietarios con mayores ingresos (Harvard JCHS, Home Repairs Are Out of Reach, jul 2025).
- El 18 % de los propietarios del quinto con menos ingresos gastó menos de $500, frente al 7 % de los propietarios con mayores ingresos (Harvard JCHS, Home Repairs Are Out of Reach, jul 2025).
- Solo el 14 % de los propietarios con menos ingresos gastó $10 000 o más, frente al 38 % de los propietarios con mayores ingresos (Harvard JCHS, Home Repairs Are Out of Reach, jul 2025).
¿En qué gastan ese dinero?
- El mantenimiento rutinario supuso el 27 % del gasto de los propietarios con menos ingresos, frente al 16 % de los propietarios con mayores ingresos (Harvard JCHS, Home Repairs Are Out of Reach, jul 2025).
- Las sustituciones, como las de tejados, ventanas, revestimientos exteriores, aislamiento y climatización, representaron el 43 %, frente al 35 % (Harvard JCHS, Home Repairs Are Out of Reach, jul 2025).
- Las reparaciones por catástrofes representaron el 5 %, frente al 3 % (Harvard JCHS, Home Repairs Are Out of Reach, jul 2025).
- El mantenimiento, las sustituciones y las reparaciones por catástrofes representaron en conjunto el 74 % del gasto de los propietarios con menos ingresos, frente al 55 % de los propietarios con mayores ingresos (Harvard JCHS, Home Repairs Are Out of Reach, jul 2025).
- Los proyectos no imprescindibles, como las reformas de cocinas y baños y las ampliaciones de habitaciones, representaron el 18 % del gasto de los propietarios con menos ingresos, frente al 30 % de los propietarios con mayores ingresos (Harvard JCHS, Home Repairs Are Out of Reach, jul 2025).
¿Quién soporta una mayor parte de la factura?
- Los hogares por debajo del umbral de pobreza necesitaban reparaciones en el 42,1 % de los casos, con una estimación media de $4920 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Los hogares con ingresos iguales o superiores al 200 % del umbral de pobreza tenían una media de $3765 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Los propietarios de viviendas nativos americanos tenían una media de $5872 en reparaciones estimadas (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- El 46,4 % de las mujeres solteras que crían hijos necesitaba reparaciones (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
¿Las facturas imprevistas provocan dificultades económicas?
- El 41 % de los adultos que afrontaron un gasto importante e imprevisto también pasó por dificultades económicas, como facturas impagadas, falta de alimentos o atención médica que tuvieron que posponer, frente al 28 % de quienes no afrontaron ese gasto (Federal Reserve Board, Economic Well-Being of U.S. Households in 2025, may 2026).
¿Cómo cambia lo que se estropea con la antigüedad de una vivienda?
Las viviendas más antiguas se estropean con más frecuencia y cuesta más mantenerlas, y sus propietarios suelen ser quienes menos dinero tienen para gastar. El parque de viviendas nunca había sido tan antiguo, y quién es su propietario se explica en estadísticas de propietarios de viviendas.
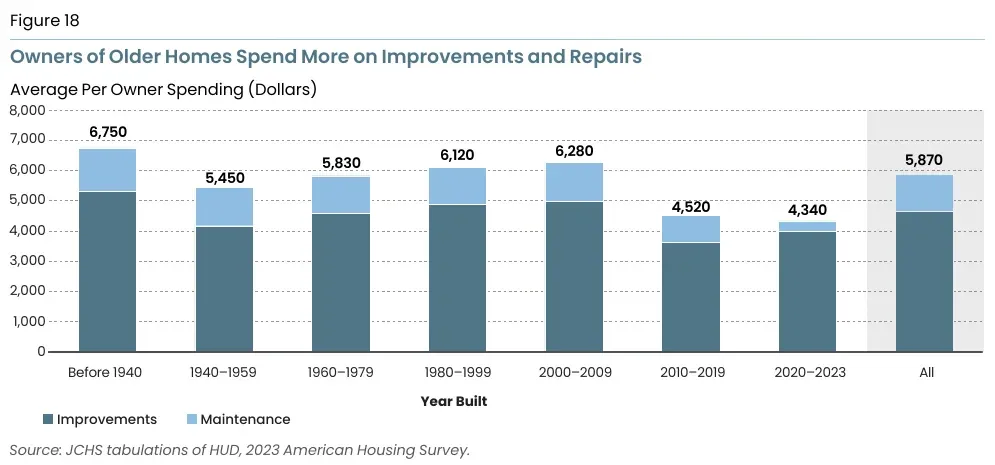 Figura 5: Los propietarios de viviendas construidas antes de 1940 gastaron mucho más en mantenimiento que los de viviendas construidas a partir de 2010, y el mantenimiento representa una parte mayor de su presupuesto. Fuente: Harvard JCHS, Improving America’s Housing 2025, mar 2025, con datos de HUD American Housing Survey. Gráfico publicado por la fuente, recortado del PDF, consultado el 20 oct 2026.
¿Qué antigüedad tiene el parque de viviendas de EE. UU.?
- En 2023, la antigüedad mediana de las viviendas ocupadas por sus propietarios alcanzó los 42 años, frente a los 37 de 2013 y los 31 de 2003 (Harvard JCHS, Improving America’s Housing 2025 Key Facts, mar 2025).
- Si se cuentan todas las viviendas, la antigüedad mediana era de 44 años en 2023, frente a los 28 años de 1993 (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, jul 2026).
- Uno de cada cuatro propietarios, es decir, 22 millones de hogares, vivía en una vivienda construida antes de 1960 (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, jul 2026).
¿Las viviendas antiguas necesitan más reparaciones?
- El 47,7 % de las viviendas ocupadas por sus propietarios y construidas en 1939 o antes necesitaba reparaciones, frente al 26,4 % de las construidas en 2000 o después (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- La estimación media para las viviendas ocupadas por sus propietarios más antiguas era de $5228, frente a $3596 para las más nuevas (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Las reparaciones de esas viviendas ocupadas por sus propietarios, construidas antes de 1940, suman un total estimado de $23,9 mil millones (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
- Entre las viviendas ocupadas por sus propietarios y construidas antes de 1940, el 6,8 % se consideraba inadecuado, más de cinco veces la tasa del 1,3 % de las viviendas construidas en 2010 o después (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
¿Cuesta más mantener las viviendas antiguas?
- Los propietarios de viviendas construidas antes de 1960 gastaron $6000 de media en mejoras y mantenimiento, frente a los $4500 de las viviendas construidas en 2010 o después (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, jul 2026).
- Las sustituciones representaron el 39 % del gasto en viviendas anteriores a 1960 y el 24 % en viviendas construidas en 2010 o después (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, jul 2026).
- El 29 % de los propietarios del quinto con menos ingresos vivía en una vivienda construida antes de 1960 (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, jul 2026).
- 2,9 millones de hogares propietarios, el 3,3 %, vivían en viviendas que HUD considera moderada o gravemente inadecuadas (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
¿Qué revelan las reclamaciones del seguro de hogar sobre los daños?
Las reclamaciones son el único ámbito en el que los daños reciben un precio de un tercero. Muestran que el viento y el granizo generan la mayoría de las reclamaciones, mientras que los incendios son poco frecuentes, pero cuestan mucho más por reclamación. Las reclamaciones por daños causados por el agua se recogen en la página de estadísticas de fontanería.
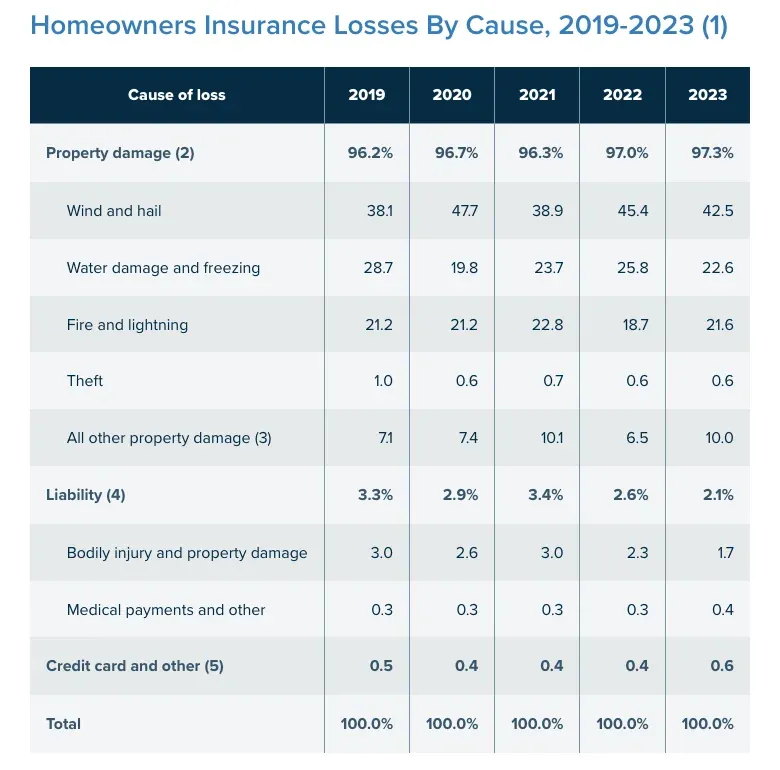 Figura 6: El viento y el granizo representan la mayor proporción de las reclamaciones del seguro de hogar en todos los años entre 2019 y 2023. Fuente: Triple-I, Homeowners and renters insurance, oct 2026, con datos de ISO. Captura de pantalla de la página de la fuente, consultada el 20 oct 2026.
¿Con qué frecuencia presentan una reclamación los propietarios?
- En 2023, el 5,3 % de las viviendas aseguradas presentó una reclamación, frente al 6,4 % de 2020 (Triple-I, Homeowners and renters insurance, oct 2026).
- Aproximadamente 1 de cada 18 viviendas aseguradas presenta una reclamación cada año (Triple-I, Homeowners and renters insurance, oct 2026).
- Aproximadamente 1 de cada 35 presenta una reclamación por viento o granizo, y aproximadamente 1 de cada 425, por incendio o rayo (Triple-I, Homeowners and renters insurance, oct 2026).
- Los daños a la propiedad, incluidos los robos, representaron el 97,3 % de las reclamaciones en 2023 (Triple-I, Homeowners and renters insurance, oct 2026).
¿Qué causas generan las reclamaciones?
- Los incendios y los rayos representaron el 21,6 % de las reclamaciones en 2023 (Triple-I, Homeowners and renters insurance, oct 2026).
- Todos los demás daños a la propiedad, incluido el vandalismo, representaron el 10,0 % (Triple-I, Homeowners and renters insurance, oct 2026).
- Las reclamaciones por responsabilidad civil representaron el 2,1 % y los robos, el 0,6 % (Triple-I, Homeowners and renters insurance, oct 2026).
¿Cuánto se paga por una reclamación?
- La reclamación media fue de $13 884 en 2019, $16 601 en 2021 y $19 740 en 2022 (Triple-I, Homeowners and renters insurance, oct 2026).
- Entre 2019 y 2023, las reclamaciones por incendios y rayos promediaron $88 170 (Triple-I, Homeowners and renters insurance, oct 2026).
- Las reclamaciones por viento y granizo promediaron $14 747, y las de otros daños a la propiedad, $9043 (Triple-I, Homeowners and renters insurance, oct 2026).
- Las reclamaciones por robo promediaron $5524 (Triple-I, Homeowners and renters insurance, oct 2026).
- En una encuesta de Triple-I y Munich Re de 2023, el 47 % de los propietarios dijo haber preparado un inventario de sus pertenencias para documentar las pérdidas (Triple-I, Homeowners and renters insurance, oct 2026).
¿Cuánto añaden las tormentas y las inundaciones a la factura de las reparaciones?
Las catástrofes han pasado de ser sucesos excepcionales a ocupar una partida fija del presupuesto de reparaciones. El número de fenómenos que causan daños por valor de mil millones de dólares sigue aumentando, y una parte de los daños nunca llega a estar asegurada. Los trabajos en tejados tras las tormentas se recogen en estadísticas del sector de los tejados.
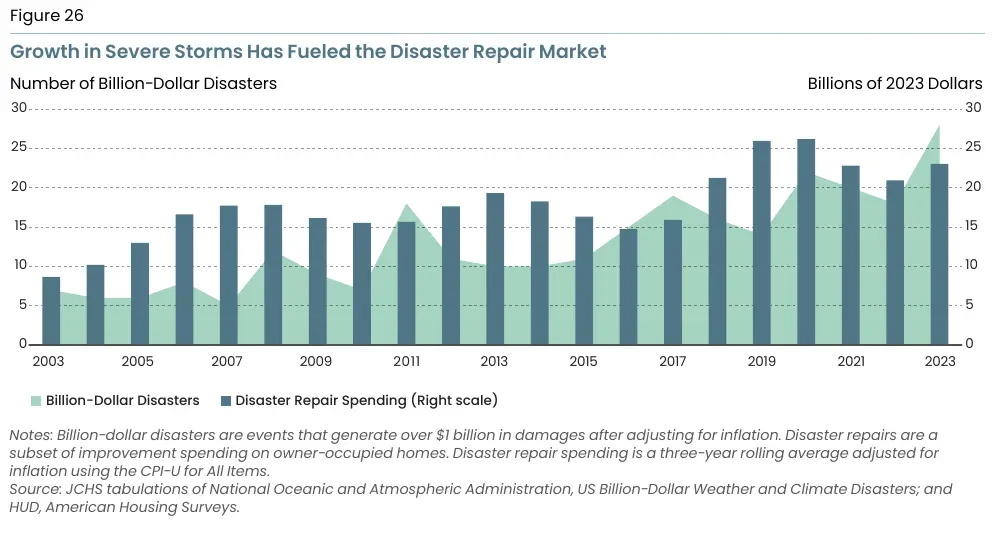 Figura 7: El gasto de los propietarios en reparaciones por catástrofes ha aumentado junto con el número de catástrofes de mil millones de dólares, con picos tras las temporadas de tormentas más graves. Fuente: Harvard JCHS, Improving America’s Housing 2025, mar 2025, con datos de NOAA y HUD. Gráfico publicado por la fuente, recortado del PDF, consultado el 20 oct 2026.
¿A qué ritmo crece el mercado de reparaciones por catástrofes?
- El gasto para reparar los daños causados por catástrofes representó el 6 % de todo el gasto en mejoras en 2022 y 2023 en conjunto, frente a menos del 4 % dos décadas antes (Harvard JCHS, Disasters Are a Growing Force, sep 2025).
- En la década de 2020 se han registrado una media de 23,0 catástrofes de mil millones de dólares al año, frente a 13,1 en la década de 2010 (Harvard JCHS, Disasters Are a Growing Force, sep 2025).
- La cifra fue de 6,7 al año en la década de 2000, 5,7 en la de 1990 y 3,3 en la de 1980 (Harvard JCHS, Disasters Are a Growing Force, sep 2025).
- En 2023 se alcanzó un récord de 28 catástrofes con daños por valor de $1 mil millones o más, y 2024 se quedó cerca, con 27 (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
- Entre 2021 y 2023, los propietarios gastaron una media de $23 mil millones al año en reparaciones por catástrofes, frente a menos de $9 mil millones en términos reales 20 años antes (Harvard JCHS, Disasters Are a Growing Force, sep 2025).
¿Cuánto cuesta a un propietario reparar los daños de una catástrofe?
- En 2023, los propietarios que reconstruyeron una vivienda tras una catástrofe gastaron $22 100 de media, frente a los $17 900 de 2003, ajustados a la inflación (Harvard JCHS, Disasters Are a Growing Force, sep 2025).
- En 2023, los huracanes y los tornados causaron el 31 % del gasto en reparaciones por catástrofes, los incendios el 16 % y las inundaciones el 8 % (Harvard JCHS, Disasters Are a Growing Force, sep 2025).
- El granizo, la nieve y las tormentas de viento causaron la mayor proporción, con un 45 % (Harvard JCHS, Disasters Are a Growing Force, sep 2025).
- Tras el huracán Ida, las reparaciones por catástrofes representaron el 51 % del gasto en mejoras del hogar en Nueva Orleans en 2022 y 2023 (Harvard JCHS, Disasters Are a Growing Force, sep 2025).
- En 2023, FEMA Individual Assistance pagó $1,3 mil millones a los hogares (Harvard JCHS, Disasters Are a Growing Force, sep 2025).
¿A cuánto ascienden las mayores pérdidas aseguradas por tormentas?
- Aon estimó en $54 mil millones las pérdidas aseguradas causadas por el huracán Ian, o $58,9 mil millones en dólares de 2025 (Triple-I, Hurricanes, ene 2026).
- Aon cifró en $36 mil millones las pérdidas causadas por el huracán Ida, o $42,7 mil millones en dólares de 2025 (Triple-I, Hurricanes, ene 2026).
- Aon estimó en $9,2 mil millones las pérdidas aseguradas por el derecho que azotó el Medio Oeste en agosto de 2020, o $11,5 mil millones en dólares de 2025 (Triple-I, Tornadoes and thunderstorms, ene 2026).
- En un año medio se notifican unos 1000 tornados (Triple-I, Tornadoes and thunderstorms, ene 2026).
¿Tienen cobertura los propietarios?
- Según la American Housing Survey, la prima media nacional del seguro de hogar aumentó un 17 % entre 2021 y 2023 (Harvard JCHS, Improving America’s Housing 2025, mar 2025).
- Según un estudio de mayo de 2025 de la National Association of Insurance Commissioners, la prima media del seguro de hogar subió un 11,2 % en 2022 (Triple-I, Homeowners and renters insurance, oct 2026).
- El 22 % de los propietarios dijo estar en riesgo de inundación y el 78 % de ese grupo contrató un seguro contra inundaciones: el 43 % a través de National Flood Insurance Program y el 35 % con una aseguradora privada (Triple-I, Flood insurance, ene 2026).
¿Cuánto cuestan los incendios y el cableado defectuoso?
Los incendios son poco frecuentes en comparación con las reclamaciones por viento y granizo, y cuestan mucho más por reclamación. Los equipos de cableado e iluminación causan los mayores daños por incendio en términos económicos, aunque la mayoría de los incendios empieza al cocinar. Las personas que realizan trabajos eléctricos se recogen en estadísticas de electricistas.
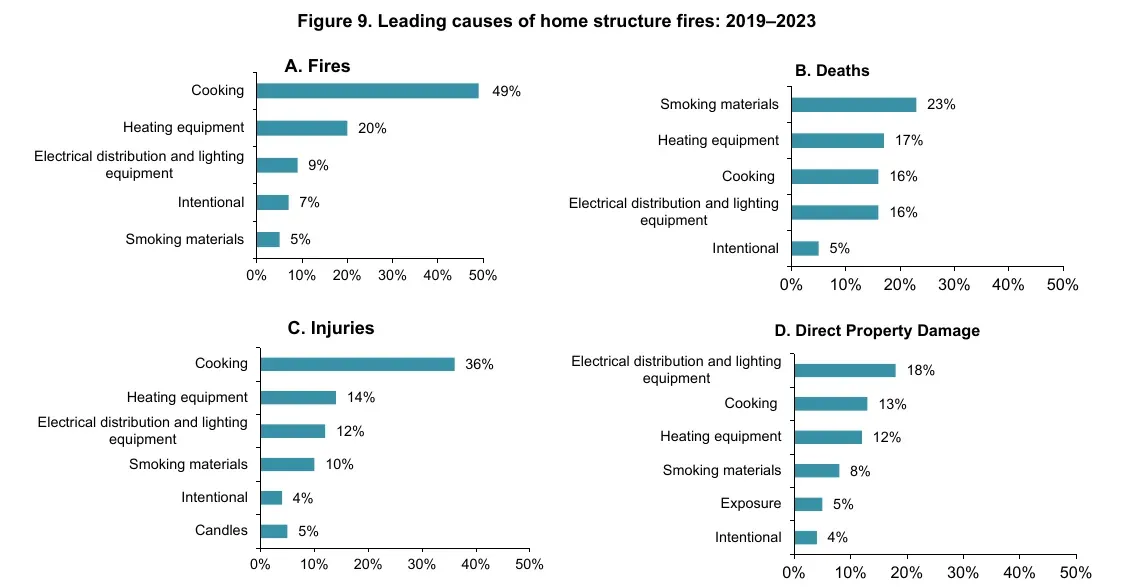 Figura 8: La cocina provoca aproximadamente la mitad de los incendios en viviendas, pero los equipos de distribución eléctrica e iluminación encabezan la lista de daños directos a la propiedad. Fuente: NFPA, Home Structure Fires, ago 2025. Gráfico publicado por la fuente, recortado del PDF, consultado el 20 oct 2026.
¿Cuántos incendios en viviendas se producen cada año?
- Entre 2019 y 2023, los cuerpos de bomberos de EE. UU. atendieron una media de 328 590 incendios en estructuras residenciales al año (NFPA, Home Structure Fires, ago 2025).
- Esos incendios causaron una media de 2600 muertes de civiles y 10 770 lesiones de civiles al año (NFPA, Home Structure Fires, ago 2025).
- El 24 % de todos los incendios notificados se produjo en viviendas (NFPA, Home Structure Fires, ago 2025).
- La estimación de 332 000 incendios en viviendas en 2023 fue un 55 % inferior a la de 734 000 de 1980 (NFPA, Home Structure Fires, ago 2025).
¿Qué provoca los incendios en viviendas?
- La cocina causó el 49 % de los incendios en viviendas, una media de 159 400 al año, y $1,16 mil millones en daños (NFPA, Home Structure Fires, ago 2025).
- Los equipos de calefacción causaron el 20 % de los incendios, una media de 65 000 al año, y $1,1 mil millones en daños (NFPA, Home Structure Fires, ago 2025).
- Los equipos de distribución eléctrica e iluminación causaron 31 650 incendios al año y $1,6 mil millones en daños, la mayor cifra de daños directos a la propiedad (NFPA, Home Structure Fires, ago 2025).
- El 46 % de los incendios en viviendas se produjo entre noviembre y marzo (NFPA, Home Structure Fires, ago 2025).
¿Con qué frecuencia se producen incendios eléctricos en las viviendas?
- Entre 2020 y 2024, los cuerpos de bomberos atendieron una media de 46 652 incendios eléctricos en viviendas al año (NFPA, Home Electrical Fires, may 2026).
- Estos incendios causaron una media de 527 muertes de civiles, 1580 lesiones de civiles y $2,4 mil millones en daños directos a la propiedad al año (NFPA, Home Electrical Fires, may 2026).
- Los incendios eléctricos en viviendas aumentaron de 41 390 en 2010 a 48 757 en 2024 (NFPA, Home Electrical Fires, may 2026).
- El máximo fue de 49 940 incendios en 2022 (NFPA, Home Electrical Fires, may 2026).
- Se originaron con mayor frecuencia en una cocina o zona de preparación de alimentos (15 %), un dormitorio (12 %) o un ático o techo (9 %) (NFPA, Home Electrical Fires, may 2026).
- Los incendios que se produjeron entre medianoche y las 8:00 a.m. representaron el 22 % del total, pero el 52 % de las muertes (NFPA, Home Electrical Fires, may 2026).
¿Con qué frecuencia fallan la calefacción, la refrigeración y el suministro eléctrico?
Una avería del equipo durante el peor tiempo es una reparación que no puede esperar. Las encuestas del Gobierno cuentan cuántas viviendas se quedan sin refrigeración, calefacción o electricidad cada año, y qué consecuencias tiene para la vivienda. La mano de obra que atiende estas llamadas se recoge en estadísticas de técnicos de climatización.
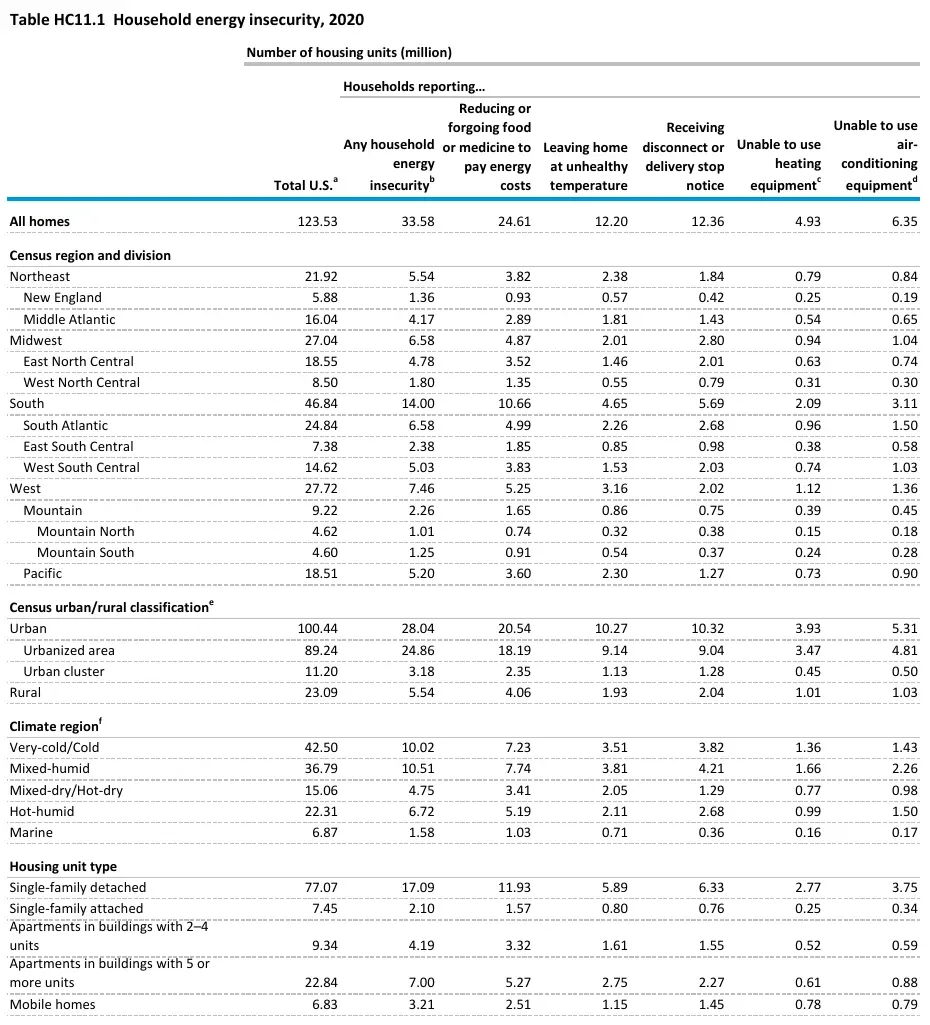 Figura 9: Millones de viviendas de todas las regiones no pudieron poner en marcha sus equipos de calefacción o refrigeración en 2020, bien porque estaban averiados y no se podían reparar, bien por interrupciones relacionadas con la falta de pago. Fuente: EIA, RECS 2020 table HC11.1, ago 2025. Tabla publicada por la fuente, recortada del PDF, consultada el 20 oct 2026.
¿Cuántas viviendas se quedan sin refrigeración cuando hace calor?
- 13,2 millones de hogares, aproximadamente el 10 % del total de 133,2 millones, sufrieron temperaturas incómodas durante 24 horas o más al menos una vez en el año anterior a la American Housing Survey de 2023 (Census Bureau, 13.2 millones Households Were Uncomfortably Hot, sep 2025).
- Los inquilinos lo declararon con más frecuencia que los propietarios: un 13,6 % frente a un 8,0 % (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sep 2025).
- 9,2 millones de viviendas ocupadas, el 6,9 %, no tenían ningún tipo de aire acondicionado (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sep 2025).
- De las 124 millones de viviendas con aire acondicionado, 11,6 millones, el 9,4 %, seguían teniendo temperaturas incómodas (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sep 2025).
- Casi 3 millones de hogares sufrieron una avería de seis horas o más en su equipo principal de refrigeración, y 1,8 millones tuvieron varias averías prolongadas (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sep 2025).
- 2,6 millones de hogares declararon una capacidad de refrigeración insuficiente, y 1,3 millones, interrupciones del servicio público o del suministro eléctrico (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sep 2025).
- Los hogares que necesitaban reparar la refrigeración eran más a menudo de inquilinos: el 49,2 %, frente al 36,5 % de los hogares que solo tenían otras necesidades de reparación (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
¿Cuántas viviendas no pueden usar la calefacción o el aire acondicionado?
- En 2020, 4,93 millones de viviendas no pudieron usar su equipo principal de calefacción en algún momento y 6,35 millones no pudieron usar el aire acondicionado (EIA, RECS 2020 table HC11.1, ago 2025).
- La cifra incluye equipos averiados que no se podían reparar e interrupciones causadas por impagos (EIA, RECS 2020 table HC11.1, ago 2025).
- Las viviendas en propiedad representaban 2,84 millones de los casos relacionados con la calefacción y 3,83 millones de los relacionados con la refrigeración (EIA, RECS 2020 table HC11.1, ago 2025).
- 1,08 millones de viviendas construidas antes de 1950 no pudieron usar sus equipos de calefacción (EIA, RECS 2020 table HC11.1, ago 2025).
- Según la clasificación de HUD, 1,6 millones de viviendas eran gravemente inadecuadas en 2023; si se contabilizaran del mismo modo los fallos de refrigeración, se sumarían más de 860 000 viviendas, un aumento del 52 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025).
¿Qué efectos tienen los cortes de luz en una vivienda?
- El 70 % de los hogares que sufrieron un corte de luz, 23,6 millones, tuvo al menos uno que duró seis horas o más (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct 2024).
- Los propietarios declararon cortes con más frecuencia que los inquilinos: un 28,3 % frente a un 19,9 % (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct 2024).
- Los hogares rurales los declararon en un 35,4 % de los casos, frente al 22,8 % de los hogares de zonas urbanas (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct 2024).
- Se estima que las tuberías congeladas afectaron a 673 000 viviendas en los 12 meses anteriores (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct 2024).
- Aproximadamente 343 000 hogares encontraron agua en el sótano o el espacio bajo la vivienda tras dejar de funcionar una bomba de sumidero durante un corte de luz (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct 2024).
- 2,9 millones de hogares, el 8,4 %, declararon haber tenido que pasar la noche fuera de casa debido a un corte de luz (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct 2024).
¿Qué riesgos para la seguridad entrañan los equipos averiados?
- Más de 400 estadounidenses mueren cada año por intoxicación accidental por monóxido de carbono no relacionada con incendios (CDC, Carbon Monoxide Poisoning, ene 2026).
- Más de 100 000 personas acuden a urgencias y más de 14 000 son hospitalizadas cada año (CDC, Carbon Monoxide Poisoning, ene 2026).
- CDC incluye los hornos de gas y de gasóleo y los calentadores de agua entre las fuentes de monóxido de carbono (CDC, Carbon Monoxide Poisoning, ene 2026).
Metodología y fuentes
Todas las cifras proceden de la entidad que las elaboró: organismos federales y el sistema de Federal Reserve, los datos de American Housing Survey que publican, universidades y organismos de investigación, el brazo de investigación del sector de los seguros y NFPA. No se cita ningún agregador ni recopilación de datos. Cada cifra se ha consultado en el texto de la fuente, en un PDF descargado o en un gráfico publicado por la propia fuente. Las estimaciones del coste de las reparaciones de Philadelphia Fed se modelan a partir de las respuestas de la encuesta y de los datos de costes de contratistas de 2024, por lo que describen necesidades, no dinero gastado. Las cifras de las encuestas de Federal Reserve describen a adultos, no a hogares. La página de Triple-I sobre seguros de hogar no tiene fecha y se actualiza continuamente con datos de ISO, por lo que lleva el mes en que se consultó. La página se actualiza cada mes.
Glosario
- AHS: American Housing Survey, encuesta que realiza Census Bureau para el Department of Housing and Urban Development.
- HUD: el Department of Housing and Urban Development de EE. UU.
- JCHS: Joint Center for Housing Studies de Harvard.
- SHED: Survey of Household Economics and Decisionmaking de Federal Reserve.
- RECS: Residential Energy Consumption Survey, encuesta que realiza Energy Information Administration.
- NFPA: National Fire Protection Association.
- Triple-I: Insurance Information Institute.
- ISO: la unidad de Verisk cuyos datos de reclamaciones publica Triple-I.
- Vivienda inadecuada: vivienda que HUD clasifica como tal por tener varias deficiencias estructurales o problemas graves de fontanería, electricidad o calefacción.
- Reparación estructural: trabajo en puertas, ventanas, tejados, cimientos, paredes o suelos.
Fuentes
- Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, dic 2025
- Harvard JCHS, Improving America’s Housing 2025 Key Facts, mar 2025
- Harvard JCHS, Improving America’s Housing 2025, mar 2025
- Triple-I, Homeowners and renters insurance, oct 2026
- NFPA, Home Structure Fires, ago 2025
- Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sep 2025
- Census Bureau, 1 in 4 Households Experienced a Power Outage, oct 2024
- Census Bureau, Roaches and Rodents in American Homes, abr 2021
- Harvard JCHS, Home Repairs Are Out of Reach, jul 2025
- Federal Reserve Board, Economic Well-Being of U.S. Households in 2025, may 2026
- Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, jul 2026
- Harvard JCHS, Disasters Are a Growing Force, sep 2025
- Triple-I, Hurricanes, ene 2026
- Triple-I, Tornadoes and thunderstorms, ene 2026
- Triple-I, Flood insurance, ene 2026
- NFPA, Home Electrical Fires, may 2026
- EIA, RECS 2020 table HC11.1, ago 2025
- CDC, Carbon Monoxide Poisoning, ene 2026