Las estadísticas del sector HVAC cuentan una y otra vez la misma historia. El sector es grande, las empresas son pequeñas y el trabajo depende del tiempo, del mercado inmobiliario y de las normas. Esta página reúne cifras de los organismos que las han publicado, como el Census Bureau, el Bureau of Labor Statistics, la Energy Information Administration, AHRI, informes de empresas cotizadas, la EPA, Statistics Canada y la IEA.
Cada cifra enlaza con su fuente e incluye una fecha. No citamos recopilaciones de terceros. Cuando dos fuentes miden cosas distintas, lo indicamos. Muchos recuentos del Census Bureau incluyen fontanería, porque el Gobierno agrupa a los contratistas de fontanería, calefacción y aire acondicionado bajo un mismo código.
Los datos más recientes sobre equipos llegan hasta agosto de 2026. Los resultados empresariales más recientes corresponden al segundo trimestre de 2026. La página se actualiza mensualmente.
Para el trabajo sobre el terreno, hvacloadcalculator.app calcula las dimensiones de los equipos de calefacción y refrigeración de una vivienda, y wiregaugecalc.com indica el calibre del cable del circuito que los alimenta. La misma comprobación de carga puede hacerse in situ con la aplicación gratuita para iPhone HVAC Load Calculator: Manual J.
Conclusiones clave
- La contratación de HVAC por sí sola generó $121,7 mil millones en 2022. Es la mayor actividad dentro del sector combinado de fontanería, calefacción y aire acondicionado. (Census Bureau, Economic Census 2022 (construction), dic. 2025)
- Las empresas con empleados de este sector tenían 1 176 759 empleados remunerados en 2022. (Census Bureau, County Business Patterns 2022, dic. 2024)
- En 2023, solo alrededor de una de cada cuatro empresas con empleados tenía 10 empleados o más. Esta cifra es la suma de las categorías de tamaño del Census Bureau. (Census Bureau, County Business Patterns 2023, jun. 2025)
- Los envíos de aires acondicionados centrales y bombas de calor cayeron un 20,0 % en 2025, hasta 7 749 529 unidades. (AHRI, December 2025 shipment release, feb. 2026)
- En 2025 se enviaron más bombas de calor que hornos de gas: 3 644 596 frente a 3 247 426 unidades. (AHRI, December 2025 shipment release, feb. 2026)
- El 88 % de los hogares de EE. UU. usaba aire acondicionado en 2020. (EIA, Nearly 90% of U.S. households used air conditioning in 2020, may. 2022)
- 23,54 millones de viviendas de EE. UU. tenían en 2020 equipos de calefacción principal con 20 años o más. (EIA, RECS 2020 table HC6.1, mar. 2023)
- En 2024, el 42 % de los hogares de EE. UU. usaba principalmente electricidad para calentarse, frente al 35 % de 2010. (EIA, Electricity use is becoming more common for residential heating, oct. 2025)
- Los precios de producción de los equipos de aire acondicionado y calefacción son alrededor de un 60 % más altos que en enero de 2020. Es un cálculo nuestro a partir del índice. (BLS, Producer Price Index for air-conditioning and heating equipment (via FRED), oct. 2026)
- Trane terminó el segundo trimestre de 2026 con una cartera de pedidos récord de $12,1 mil millones, un 70 % más. (Trane Technologies, second-quarter 2026 results, jul. 2026)
- En el mismo trimestre, los ingresos de Lennox en confort residencial cayeron un 7 %, mientras que su segmento comercial creció un 24 %. (Lennox, second-quarter 2026 results, jul. 2026)
- La AIM Act reduce en un 85 % el suministro de refrigerantes HFC en EE. UU. para 2036. (EPA, HFC phasedown questions and answers, sept. 2026)
- En junio de 2026, Canadá tenía 16 754 empresas con empleados de fontanería, calefacción y aire acondicionado. (Statistics Canada, Canadian Business Counts with employees, June 2026, ago. 2026)
¿Qué tamaño tiene el sector de los contratistas de HVAC?
La calefacción y la refrigeración son la mayor actividad dentro de un sector del Census Bureau que también incluye la fontanería. Los totales combinados de ese sector aparecen en nuestra página sobre el sector de la fontanería. Esta sección analiza los datos específicos de HVAC, el mercado general de la construcción y las empresas que fabrican y venden los equipos.
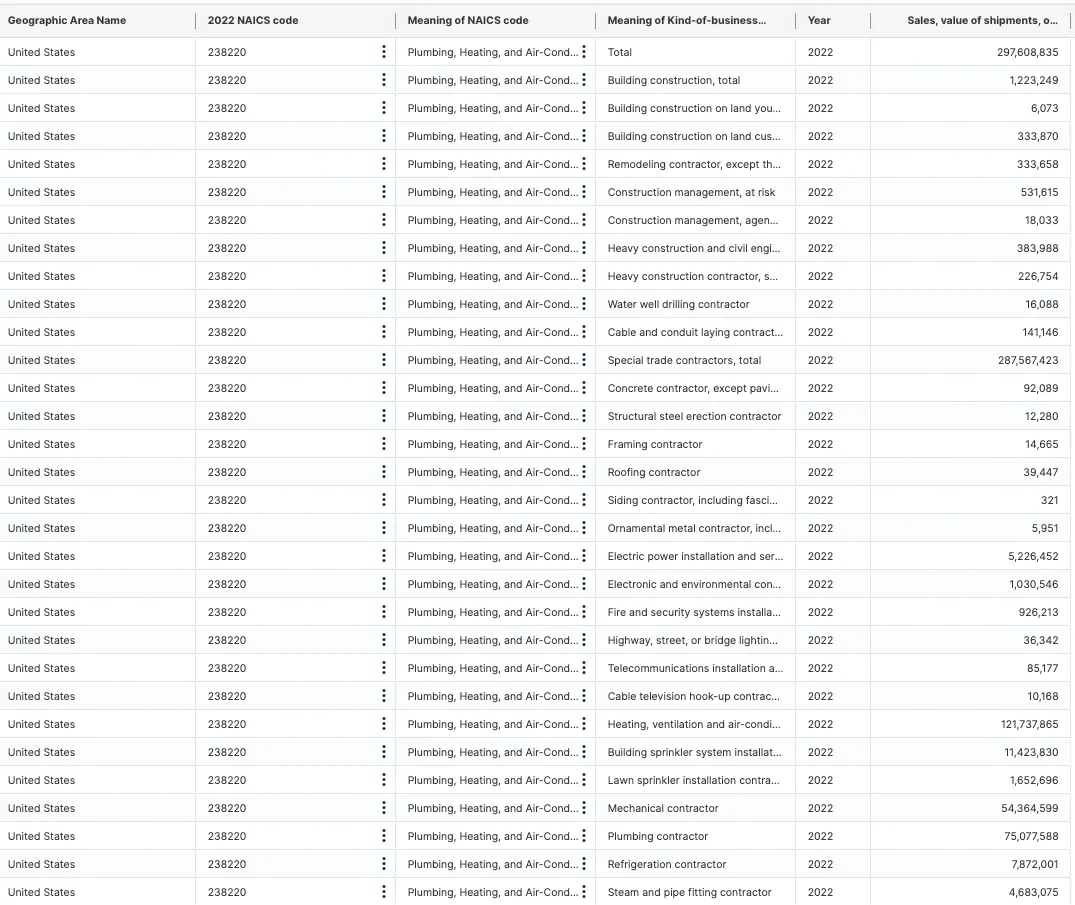 Figura 1: La tabla del Census Bureau por tipo de actividad desglosa las ventas de los contratistas por tipo de trabajo. La fila de calefacción, ventilación y aire acondicionado es la mayor actividad individual, por delante de la fontanería, la mecánica y la refrigeración. Fuente: Census Bureau, Economic Census 2022 (construction), dic. 2025. Captura de pantalla de la página fuente, realizada el 20 de oct. de 2026.
¿Qué tipos de trabajo generan más ingresos?
La contratación de servicios de refrigeración generó $7,9 mil millones en 2022, en una categoría separada de la refrigeración para confort (Census Bureau, Economic Census 2022 (construction), dic. 2025). Estas categorías contabilizan el tipo de trabajo realizado, por lo que pueden incluir trabajos de empresas clasificadas en otros códigos.
- Los trabajos de aislamiento de calderas, tuberías y conductos generaron $2,3 mil millones (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- La instalación de sistemas electrónicos y de control ambiental generó $1,0 mil millones (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- La contratación de oficios especializados representó $287,6 mil millones de las ventas del sector combinado (Census Bureau, Economic Census 2022 (construction), dic. 2025).
¿Qué tamaño tiene el mercado de la construcción en su conjunto?
La construcción en su conjunto generó $2,92 billones en 2022 (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- Todos los contratistas de oficios especializados generaron $1,28 billones (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- Los contratistas de instalaciones en edificios, grupo que incluye HVAC, fontanería y electricidad, generaron $589,3 mil millones (Census Bureau, Economic Census 2022 (construction), dic. 2025).
¿Qué tamaño tienen los fabricantes y distribuidores de equipos?
Las fábricas que producen equipos de aire acondicionado y calefacción por aire caliente enviaron productos por valor de $40,2 mil millones desde 874 plantas en 2022 (Census Bureau, Economic Census 2022 (manufacturing), may. 2025).
- Esas plantas empleaban a 104 014 personas (Census Bureau, Economic Census 2022 (manufacturing), may. 2025).
- Los mayoristas de equipos de calefacción por aire caliente y aire acondicionado vendieron $96,6 mil millones desde 6856 establecimientos (Census Bureau, Economic Census 2022 (wholesale), jul. 2025).
- Esos mayoristas empleaban a 90 928 personas (Census Bureau, Economic Census 2022 (wholesale), jul. 2025).
¿Cuántas empresas de HVAC hay y qué tamaño tienen?
Lo habitual en el sector HVAC es un equipo pequeño con unos cuantos vehículos. El número de empresas y puestos de trabajo lleva años creciendo, pero las empresas pequeñas siguen predominando. En nuestras estadísticas sobre la escasez de profesionales cualificados se analiza el empleo en el sector.
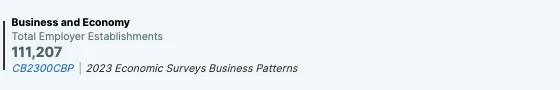 Figura 2: El perfil del Census Bureau de este sector muestra el número de empresas con empleados de 2023 en el que se basan todas las cifras de tamaño de esta sección; la mayoría son pequeñas. Fuente: Census Bureau, County Business Patterns 2023, jun. 2025. Captura de pantalla de la página fuente, realizada el 20 de oct. de 2026.
¿Cuántas empresas de HVAC y fontanería y cuántos trabajadores hay?
En 2022 había 109 601 establecimientos con empleados (Census Bureau, County Business Patterns 2022, dic. 2024).
- En 2019 había 103 359 (Census Bureau, County Business Patterns 2019, dic. 2024).
- En 2019 había 1 099 138 empleados remunerados (Census Bureau, County Business Patterns 2019, dic. 2024).
- El Economic Census de 2022 contabilizó 1 169 692 empleados remunerados, según su propia encuesta (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- 93 416 establecimientos estuvieron abiertos durante todo 2022 (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- Otros 21 011 no lo estuvieron, una señal de la frecuencia con la que las empresas abren y cierran (Census Bureau, Economic Census 2022 (construction), dic. 2025).
¿Cuántas empresas de HVAC tienen 10 trabajadores o más?
En 2023, 13 148 empresas tenían entre 10 y 19 empleados (Census Bureau, County Business Patterns 2023, jun. 2025).
- 2561 empresas tenían entre 50 y 99 empleados (Census Bureau, County Business Patterns 2023, jun. 2025).
- 256 empresas tenían entre 250 y 499 empleados (Census Bureau, County Business Patterns 2023, jun. 2025).
- 76 empresas tenían entre 500 y 999 empleados (Census Bureau, County Business Patterns 2023, jun. 2025).
- En el Economic Census de 2022, 49 926 establecimientos abiertos todo el año tenían menos de 5 empleados (Census Bureau, Economic Census 2022 (construction), dic. 2025).
¿Cuántos aires acondicionados, bombas de calor y hornos se envían cada año?
Los envíos son la señal más clara del sector. Varían según las normas sobre refrigerantes, el tiempo y el mercado inmobiliario, y 2025 registró una caída brusca tras el adelanto de compras de 2024.
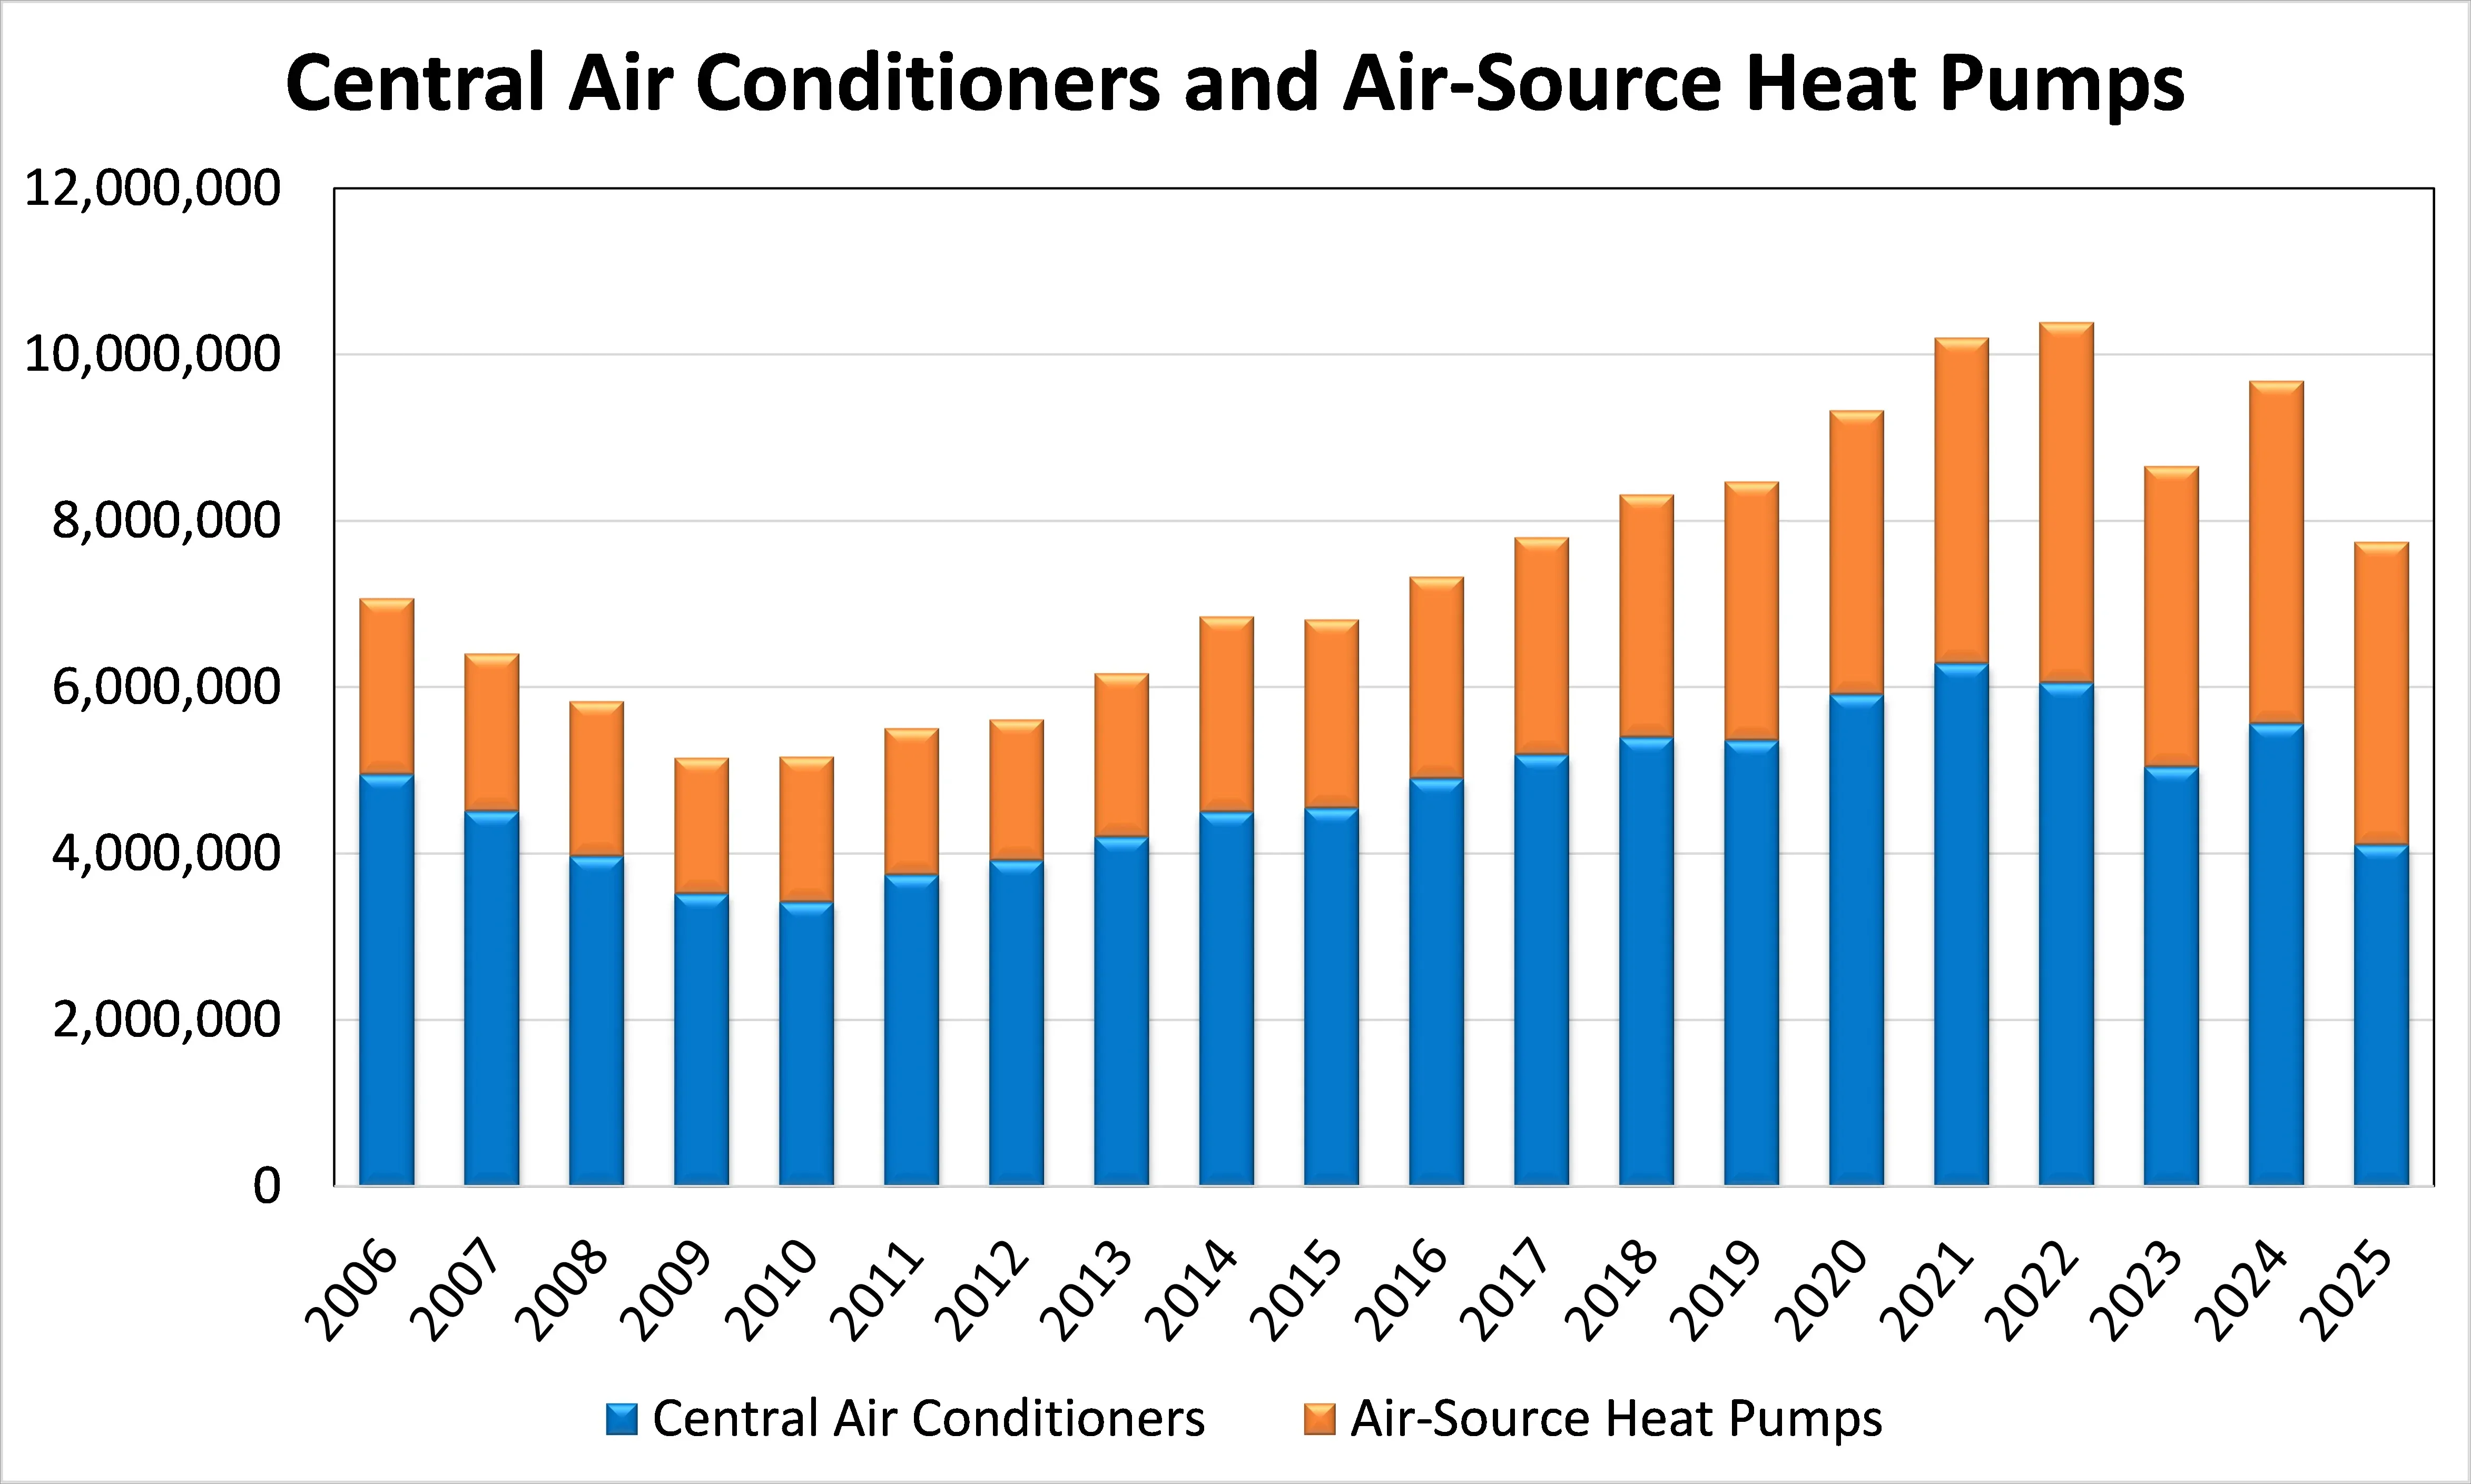 Figura 3: El gráfico de 20 años de AHRI desglosa por año los envíos de aires acondicionados centrales y bombas de calor. La barra de 2025 es la más baja desde 2016, y las bombas de calor representan una proporción cada vez mayor de cada barra. Fuente: AHRI, Central Air Conditioners and Air-Source Heat Pumps historical data, dic. 2025. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Cómo cambiaron los envíos de aires acondicionados y bombas de calor de 2024 a 2025?
Los envíos de aires acondicionados centrales cayeron un 26,2 % en 2025, hasta 4 104 933 unidades (AHRI, December 2025 shipment release, feb. 2026).
- En 2024 se enviaron 9 681 770 aires acondicionados y bombas de calor en total (AHRI, December 2025 shipment release, feb. 2026).
- En diciembre de 2025 se enviaron 408 244 unidades, un 21,4 % menos que en diciembre de 2024 (AHRI, December 2025 shipment release, feb. 2026).
- AHRI afirma que sus empresas miembros fabrican más del 90 % de los equipos producidos y vendidos en Norteamérica, por lo que su serie tiene una amplia cobertura (AHRI, December 2025 shipment release, feb. 2026).
¿Y los calentadores de agua y los hornos de gasóleo?
Los envíos de calentadores residenciales de agua con depósito de gas aumentaron un 1,8 % en 2025, hasta 4 252 075 unidades (AHRI, December 2025 shipment release, feb. 2026).
- Se enviaron 5 028 226 calentadores residenciales de agua eléctricos con depósito, un 0,6 % menos (AHRI, December 2025 shipment release, feb. 2026).
- Se enviaron 32 799 hornos de aire caliente de gasóleo, un 9,2 % más (AHRI, December 2025 shipment release, feb. 2026).
¿Qué proporción de los equipos es para edificios comerciales?
En 2025, 273 318 de los aires acondicionados centrales y las bombas de calor enviados tenían una capacidad de 65 000 BTUH o más, el umbral que AHRI considera comercial (AHRI, December 2025 shipment release, feb. 2026). Sumamos las categorías de capacidad de la tabla de AHRI para obtener esta cifra. El resto estaba dimensionado para viviendas y edificios pequeños.
¿Cómo van los envíos en 2026 hasta ahora?
Los envíos combinados de aires acondicionados y bombas de calor aumentaron un 6,2 % hasta agosto de 2026, hasta 6 390 257 unidades (AHRI, August 2026 shipment release, oct. 2026).
- Los aires acondicionados por sí solos aumentaron un 6,5 %, hasta 3 481 613 unidades (AHRI, August 2026 shipment release, oct. 2026).
- Las bombas de calor aumentaron un 5,7 %, hasta 2 908 644 unidades (AHRI, August 2026 shipment release, oct. 2026).
- Los hornos de gas cayeron un 5,0 %, hasta 2 106 454 unidades (AHRI, August 2026 shipment release, oct. 2026).
- En agosto se enviaron 756 739 aires acondicionados y bombas de calor, un 11,4 % más (AHRI, August 2026 shipment release, oct. 2026).
- En los mismos ocho meses de 2024 se enviaron 6 735 792 unidades, así que 2026 sigue por debajo de esa cifra (AHRI, August 2026 shipment release, oct. 2026).
¿Quiénes son las mayores empresas de HVAC y cómo les va?
Los informes de empresas cotizadas muestran un mercado dividido. El sector comercial y los centros de datos van bien. El confort residencial se resiente. Los distribuidores están en medio y notan los efectos de ambos.
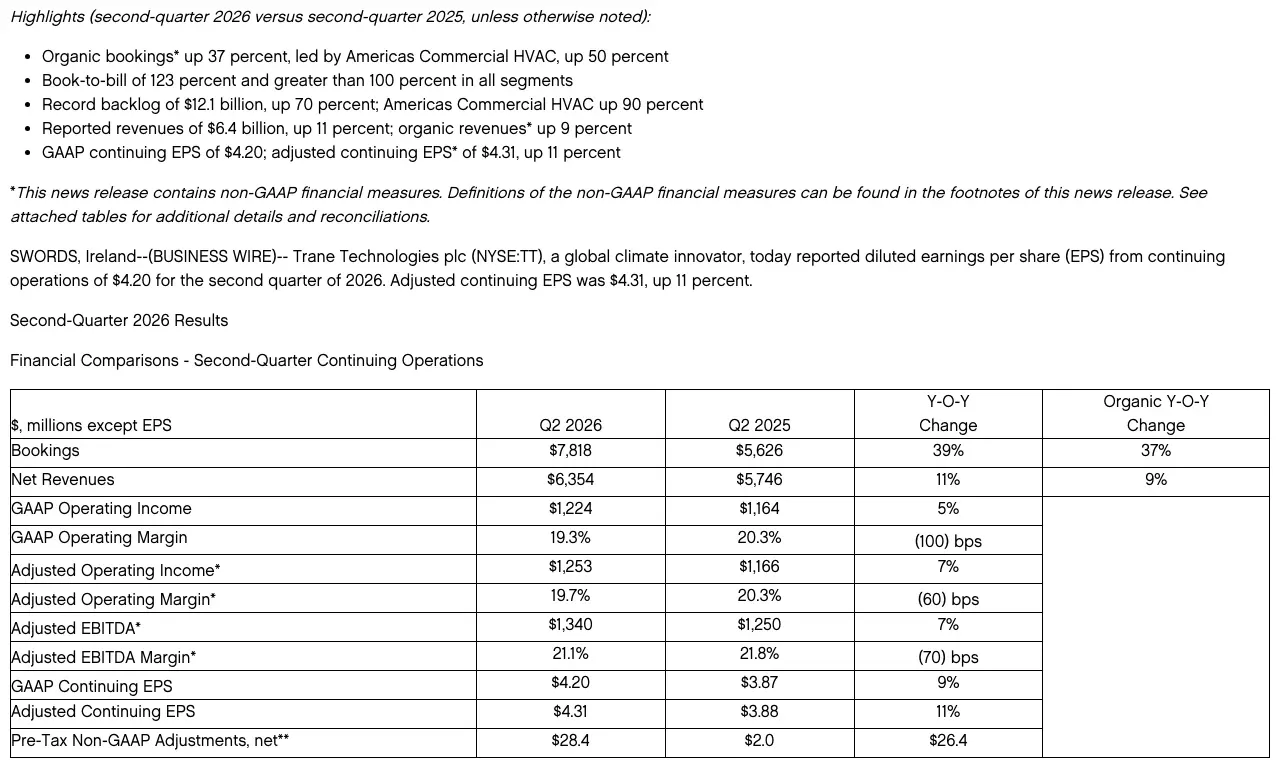 Figura 4: El comunicado de resultados de Trane del segundo trimestre de 2026 recoge los pedidos, los ingresos y una cartera récord, un reflejo del auge comercial que también señalan otros fabricantes. Fuente: Trane Technologies, second-quarter 2026 results, jul. 2026. Captura de pantalla de la página fuente, realizada el 20 de oct. de 2026.
¿Cómo va el sector de la distribución?
Watsco, el mayor distribuidor de HVAC de EE. UU., registró una caída del 5 % en sus ingresos de 2025, hasta $7,24 mil millones (Watsco, full-year 2025 results, feb. 2026).
- Los ingresos seguían un 52 % por encima de los de 2019, que fueron de $4,8 mil millones (Watsco, full-year 2025 results, feb. 2026).
- Las ventas nacionales de equipos de HVAC residencial aumentaron un 5 % en el segundo trimestre de 2026, con un volumen de unidades un 2 % mayor y precios medios de venta un 2 % más altos (Watsco, second-quarter 2026 results, jul. 2026).
- El comercio electrónico alcanzó los $2,7 mil millones en los 12 meses hasta junio de 2026, un 37 % de las ventas (Watsco, second-quarter 2026 results, jul. 2026).
- En esos mismos 12 meses, los contratistas usaron la herramienta OnCallAir de Watsco para presentar presupuestos a unos 342 000 hogares (Watsco, second-quarter 2026 results, jul. 2026).
- Watsco afirma que Norteamérica cuenta con más de 2100 distribuidores de HVAC (Watsco, second-quarter 2026 results, jul. 2026).
¿Cómo les va a los fabricantes de equipos?
Carrier registró ventas netas de $21,7 mil millones en 2025, frente a $22,5 mil millones en 2024 (Carrier, full-year 2025 results, feb. 2026).
- Las ventas residenciales de Carrier en América cayeron un 38 % en el cuarto trimestre de 2025 (Carrier, full-year 2025 results, feb. 2026).
- Las ventas netas de Carrier aumentaron un 4 % en el segundo trimestre de 2026, hasta $6,35 mil millones (Carrier, second-quarter 2026 results, jul. 2026).
- Los pedidos de HVAC comercial de Carrier aumentaron alrededor de un 65 % ese trimestre, y los pedidos para centros de datos crecieron más de un 300 % (Carrier, second-quarter 2026 results, jul. 2026).
- Lennox registró unos ingresos de $5,2 mil millones en 2025, un 3 % menos (Lennox, full-year 2025 results, ene. 2026).
- Trane registró unos ingresos de $21,3 mil millones en 2025, un 7 % más (Trane Technologies, full-year 2025 results, ene. 2026).
- Los pedidos de Trane aumentaron un 39 % en el segundo trimestre de 2026, hasta $7,8 mil millones (Trane Technologies, second-quarter 2026 results, jul. 2026).
- Johnson Controls registró ventas de $23,6 mil millones en el ejercicio fiscal 2025, un 3 % más (Johnson Controls, fiscal 2025 results, nov. 2025).
- Johnson Controls terminó el año con una cartera de pedidos récord de $15 mil millones en sus negocios de sistemas y servicios (Johnson Controls, fiscal 2025 results, nov. 2025).
¿Cómo les va a los grandes contratistas comerciales?
Comfort Systems USA, un gran contratista de HVAC comercial, registró unos ingresos de $9,10 mil millones en 2025, frente a $7,03 mil millones (Comfort Systems USA, full-year 2025 results, feb. 2026).
- Sus ingresos del segundo trimestre de 2026 fueron de $3,27 mil millones, frente a $2,17 mil millones del año anterior (Comfort Systems USA, second-quarter 2026 results, jul. 2026).
- Su cartera de pedidos alcanzó los $14,06 mil millones al cierre de junio de 2026, frente a $8,12 mil millones del año anterior (Comfort Systems USA, second-quarter 2026 results, jul. 2026).
¿Cómo usan los equipos HVAC las viviendas y los edificios comerciales?
No hemos encontrado una única tabla federal que desglose el trabajo de HVAC entre viviendas y edificios comerciales. La mejor información disponible indica cuántos edificios tienen equipos, qué antigüedad tienen y cuánta energía consumen. La demanda por tipo de servicio se recoge en nuestras estadísticas del sector de los servicios para el hogar.
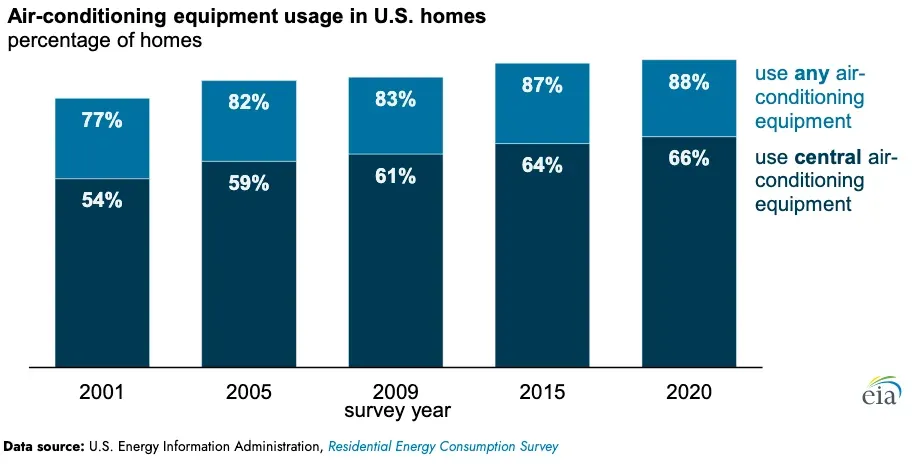 Figura 5: La proporción de viviendas con aire acondicionado aumentó en todas las encuestas de 2001 a 2020, y los sistemas centrales también crecieron. Ese crecimiento conforma la base instalada a la que las empresas dan mantenimiento y cuyos equipos sustituyen hoy. Fuente: EIA, Nearly 90% of U.S. households used air conditioning in 2020, may. 2022. Captura de pantalla de la página fuente, realizada el 20 de oct. de 2026.
¿Cuántas viviendas tienen aire acondicionado central y hornos?
En 2020, 82,69 millones de viviendas de EE. UU. usaban aire acondicionado central o una bomba de calor central como sistema principal de refrigeración (EIA, RECS 2020 table HC7.1, mar. 2023).
- 21,43 millones de viviendas dependían de una unidad de ventana o pared (EIA, RECS 2020 table HC7.1, mar. 2023).
- 74,42 millones de viviendas usaban un horno central de aire caliente como sistema principal de calefacción (EIA, RECS 2020 table HC6.1, mar. 2023).
- 12,78 millones de viviendas tenían un termostato inteligente o conectado a internet (EIA, RECS 2020 table HC6.1, mar. 2023).
¿Qué antigüedad tienen los equipos de las viviendas?
En 2020, 10,55 millones de viviendas tenían equipos principales de aire acondicionado con 20 años o más (EIA, RECS 2020 table HC7.1, mar. 2023).
- Otras 11,01 millones de viviendas tenían equipos de aire acondicionado de entre 15 y 19 años (EIA, RECS 2020 table HC7.1, mar. 2023).
- 14,66 millones de viviendas tenían equipos principales de calefacción de entre 15 y 19 años (EIA, RECS 2020 table HC6.1, mar. 2023).
¿Cuánta energía consumen los sistemas HVAC domésticos?
La calefacción y el aire acondicionado representaron juntos el 52 % del consumo energético anual de los hogares en 2020 (EIA, Use of energy in homes, dic. 2023).
- El aire acondicionado por sí solo consumió alrededor del 19 % de la electricidad doméstica, es decir, 254 mil millones de kilovatios hora (EIA, Air conditioning electricity FAQ, mar. 2024).
- El 93 % de las viviendas construidas entre 2010 y 2020 usaba aire acondicionado, frente al 83 % de las construidas antes de 1950 (EIA, Nearly 90% of U.S. households used air conditioning in 2020, may. 2022).
¿Y los edificios comerciales?
En 2018, EE. UU. tenía unos 5,9 millones de edificios comerciales con 96,4 mil millones de pies cuadrados de superficie (EIA, Use of energy in commercial buildings, jun. 2023).
- La calefacción representó alrededor del 32 % de la energía consumida en esos edificios (EIA, Use of energy in commercial buildings, jun. 2023).
- El 78 % de los edificios comerciales se refrigeraba con electricidad (EIA, CBECS 2018 building characteristics, sept. 2022).
- El gas natural calentaba el 44 % de los edificios comerciales y la electricidad, el 43 % (EIA, CBECS 2018 building characteristics, sept. 2022).
- La refrigeración representó alrededor del 14 % de la electricidad comercial y la ventilación, el 18 % (EIA, Air conditioning electricity FAQ, mar. 2024).
- Se prevé que la informática pase de representar el 8 % de la electricidad comercial en 2024 al 20 % en 2050(EIA, Electricity use for commercial computing could surpass space cooling, jun. 2025).
¿Están sustituyendo las bombas de calor a los hornos en las viviendas de EE. UU.?
La calefacción eléctrica va ganando terreno al gas, y las bombas de calor contribuyen mucho a este cambio. La transición es lenta porque depende de los ciclos de sustitución, no de las modas.
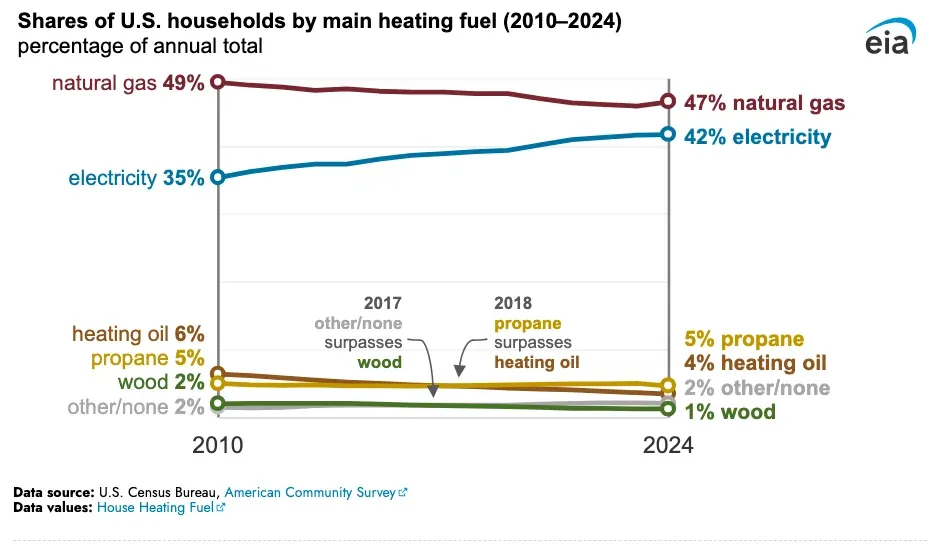 Figura 6: El uso de electricidad ha aumentado mientras que el gas natural ha retrocedido desde 2010, y la calefacción con gasóleo ha caído por debajo de la de propano. Este es el mercado al que se dirigen las ventas de bombas de calor. Fuente: EIA, Electricity use is becoming more common for residential heating, oct. 2025. Captura de pantalla de la página fuente, realizada el 20 de oct. de 2026.
¿Cuántas viviendas de EE. UU. se calientan con una bomba de calor?
En 2024, el gas natural era el principal combustible de calefacción del 47 % de las viviendas de EE. UU., frente al 49 % de 2010 (EIA, Electricity use is becoming more common for residential heating, oct. 2025).
- En 2020, 16,13 millones de viviendas usaban una bomba de calor como equipo principal de calefacción (EIA, RECS 2020 table HC6.1, mar. 2023).
- 1,06 millones de viviendas usaban una bomba de calor mini-split sin conductos como sistema principal de calefacción (EIA, RECS 2020 table HC6.1, mar. 2023).
- La IEA estima que actualmente más del 20 % de los hogares de EE. UU. depende de una bomba de calor para la calefacción principal. Se trata de una estimación de 2025, mientras que la encuesta de la EIA contó los datos de 2020 (IEA, Heat Pump Monitor 2026, jul. 2026).
¿A qué ritmo crecen las ventas de bombas de calor?
En 2025, las ventas de bombas de calor en EE. UU. superaron en torno a un 12 % las ventas de sistemas de calefacción con combustibles fósiles (IEA, Heat Pump Monitor 2026, jul. 2026).
- Las ventas de bombas de calor en EE. UU. casi se duplicaron en la última década (IEA, Heat Pump Monitor 2026, jul. 2026).
- Cambiar una unidad que solo refrigera por otra reversible suele costar entre USD 200 y 500 más (IEA, Heat Pump Monitor 2026, jul. 2026).
- Si todas las unidades que solo refrigeran se sustituyeran por sistemas reversibles al final de su vida útil, las bombas de calor podrían calentar aproximadamente el 60 % de los hogares de EE. UU. en 2035 (IEA, Heat Pump Monitor 2026, jul. 2026).
- La IEA prevé que las ventas de bombas de calor en EE. UU. se dupliquen para 2035 con las políticas actuales y anunciadas (IEA, Heat Pump Monitor 2026, jul. 2026).
- Más de 250 000 familias solicitaron un crédito fiscal federal por una bomba de calor en las declaraciones de impuestos de 2023 presentadas hasta mayo de 2024 (Treasury, Inflation Reduction Act energy savings data, ago. 2024).
¿Qué tamaño tiene el mercado mundial de las bombas de calor?
En 2024, las bombas de calor cubrieron alrededor del 5 % de las necesidades mundiales de calefacción (IEA, Heat Pump Monitor 2026 key findings, jul. 2026).
- En los edificios, cubrieron alrededor del 12 % de las necesidades de calefacción (IEA, Heat Pump Monitor 2026 key findings, jul. 2026).
- En 2024, la capacidad de fabricación mundial rondaba los 145 GW al año. China representaba alrededor del 35 %, Estados Unidos el 25 % y la UE el 20 % (IEA, Heat Pump Monitor 2026 key findings, jul. 2026).
¿Qué normas están cambiando los equipos HVAC y los refrigerantes?
Las normas, y no la demanda, provocaron las mayores fluctuaciones de los últimos cuatro años. Cada cambio trae nuevos equipos, nueva formación y nuevos precios.
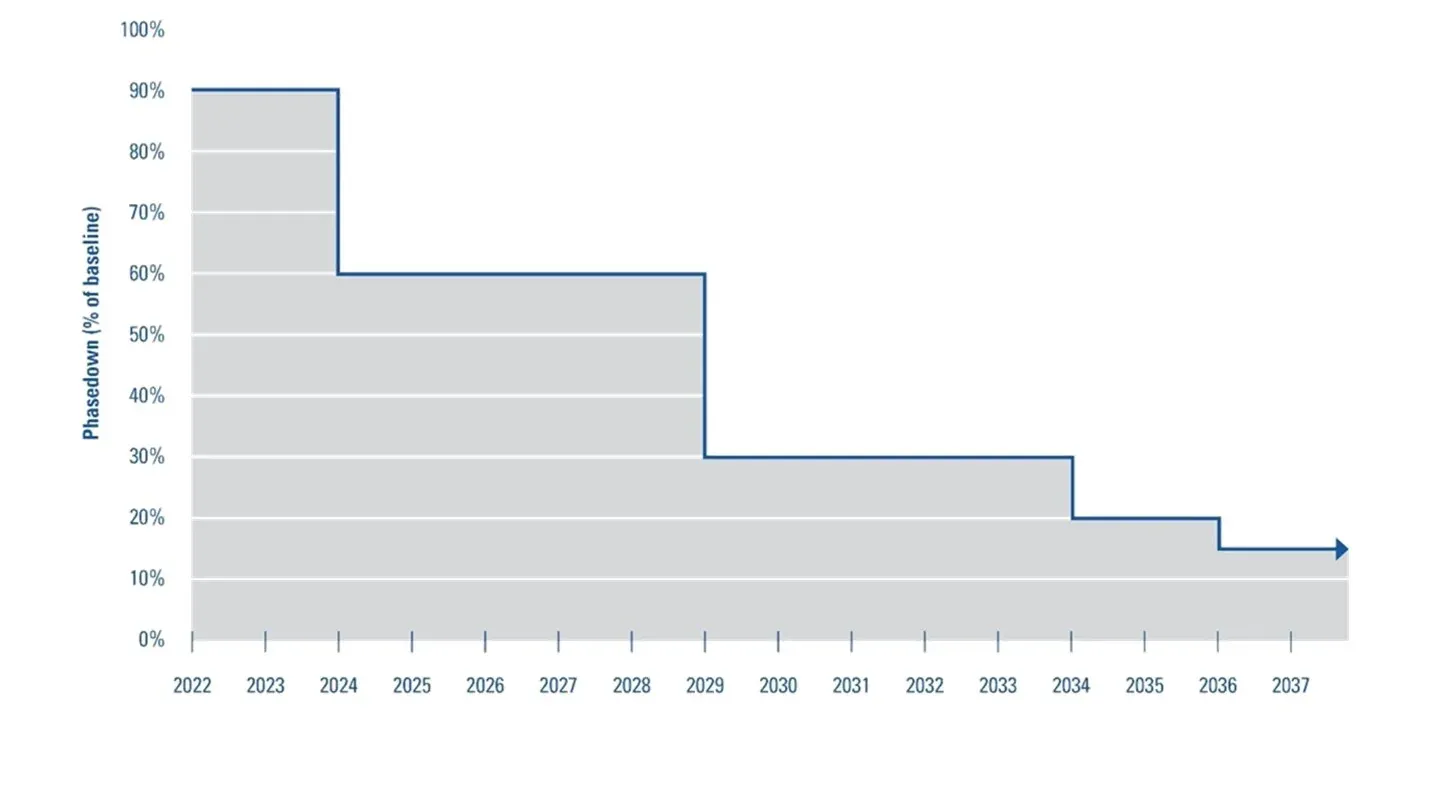 Figura 7: La AIM Act reduce gradualmente el límite de HFC, con los dos recortes más importantes en 2024 y 2029. Cada etapa orienta al sector hacia refrigerantes con menor potencial de calentamiento global. Fuente: EPA, HFC phasedown questions and answers, sept. 2026. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿A qué ritmo se reducen los HFC?
El límite de HFC equivale al 60 % de la referencia entre 2024 y 2028 (EPA, HFC phasedown questions and answers, sept. 2026).
- El límite baja al 30 % entre 2029 y 2033 (EPA, HFC phasedown questions and answers, sept. 2026).
- A partir de 2036, baja al 15 % (EPA, HFC phasedown questions and answers, sept. 2026).
¿Qué efecto tuvo el cambio de refrigerantes de enero de 2025?
A partir del 1 de enero de 2025, la norma Technology Transitions de la EPA restringió los HFC con mayor potencial de calentamiento en los nuevos equipos residenciales y comerciales ligeros de aire acondicionado y bombas de calor. Las prohibiciones abarcan la fabricación, la venta, la instalación y la importación (EPA, Technology Transitions rules (October 2023 rule), oct. 2023).
- Una norma provisional de diciembre de 2023 permitió a las empresas instalar hasta el 1 de enero de 2026 los equipos fabricados o importados antes de 2025 (EPA, Technology Transitions rules (December 2023 rule), dic. 2023).
- Una norma definitiva de mayo de 2026 eliminó esa fecha de instalación del 1 de enero de 2026, así que las existencias anteriores a 2025 podrán instalarse hasta agotarse (EPA, Technology Transitions final rule fact sheet, may. 2026).
- El cambio a refrigerantes A2L afectó a alrededor del 55 % de los productos que Watsco vendía en 650 establecimientos y obligó a convertir más de $1 mil millones en existencias (Watsco, full-year 2025 results, feb. 2026).
- Watsco añadió más de 10 000 nuevas referencias para el lanzamiento de A2L (Watsco, second-quarter 2026 results, jul. 2026).
- Las ventas nacionales de equipos residenciales aumentaron un 22 % en el cuarto trimestre de 2024, cuando los compradores almacenaron sistemas R-410A antiguos; las unidades aumentaron un 20 % (Watsco, full-year 2025 results, feb. 2026).
¿Cuáles son las normas de eficiencia?
Las nuevas normas del Department of Energy para aires acondicionados centrales y bombas de calor entraron en vigor el 1 de enero de 2023, con un mínimo de 13,4 SEER2 para los aires acondicionados split-system (DOE, 2023 central air conditioner standards FAQ, oct. 2022).
- Las bombas de calor split-system deben cumplir con 14,3 SEER2 (DOE, 2023 central air conditioner standards FAQ, oct. 2022).
- En el sureste y el suroeste, los aires acondicionados split-system de menos de 45 000 BTU por hora deben cumplir con 14,3 SEER2 (DOE, 2023 central air conditioner standards FAQ, oct. 2022).
- La actualización anterior entró en vigor el 1 de enero de 2015 (DOE, 2023 central air conditioner standards FAQ, oct. 2022).
¿Cuánto han subido los precios de los equipos HVAC?
Los precios de los equipos subieron con fuerza en 2021 y 2022, y han seguido aumentando. Una lista de precios de 2020 ya no refleja lo que paga hoy una empresa. Para saber cómo calculan los precios de los trabajos, consulta nuestras estadísticas sobre precios.
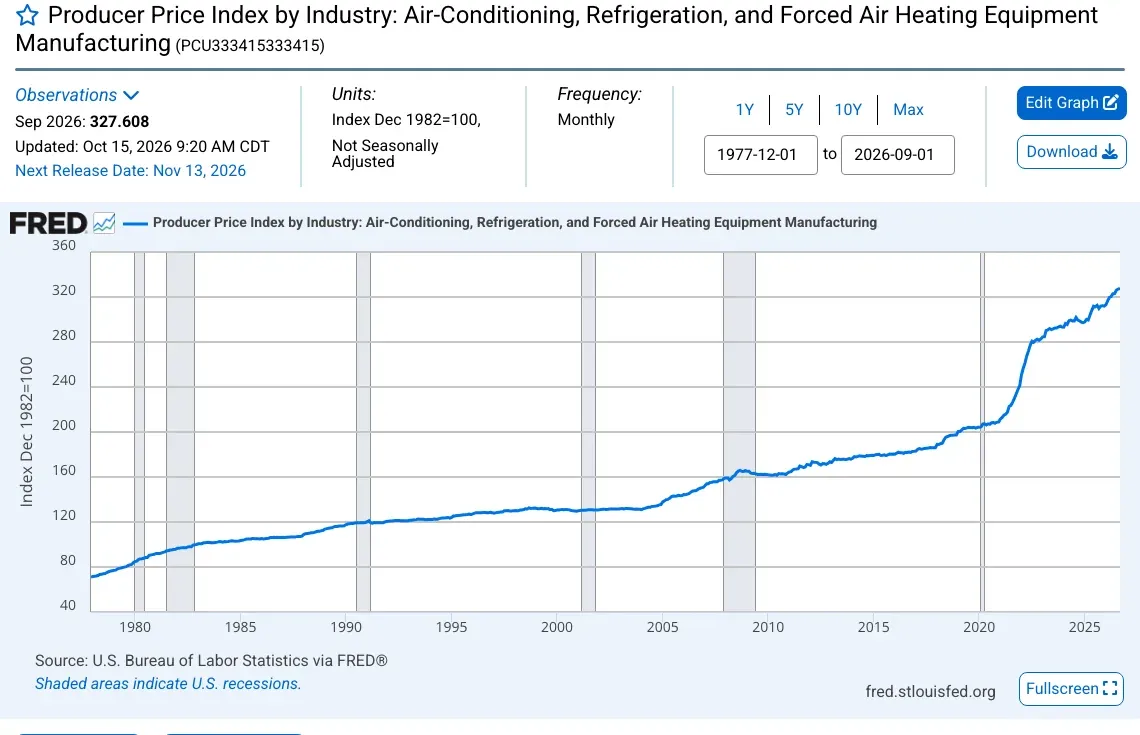 Figura 8: El índice de precios de producción de los equipos de aire acondicionado y calefacción apenas varió durante años y luego aumentó con fuerza después de 2020. Los precios no han vuelto a bajar. Fuente: BLS, Producer Price Index for air-conditioning and heating equipment (via FRED), oct. 2026. Captura de pantalla de la página fuente, realizada el 20 de oct. de 2026.
¿Cuánto subieron los precios de los equipos después de 2020?
El índice se situó en 204,2 en enero de 2020 (BLS, Producer Price Index for air-conditioning and heating equipment (via FRED), oct. 2026). La base del índice es 100 en diciembre de 1982.
- Alcanzó 241,331 en diciembre de 2021 (BLS, Producer Price Index for air-conditioning and heating equipment (via FRED), oct. 2026).
- Alcanzó 282,725 en diciembre de 2022 (BLS, Producer Price Index for air-conditioning and heating equipment (via FRED), oct. 2026).
- Alcanzó 311,870 en diciembre de 2025 (BLS, Producer Price Index for air-conditioning and heating equipment (via FRED), oct. 2026).
- La lectura de septiembre de 2026 fue de 327,608 (BLS, Producer Price Index for air-conditioning and heating equipment (via FRED), oct. 2026).
¿Qué dicen los distribuidores y fabricantes sobre los precios?
El precio medio de venta nacional de Watsco aumentó un 11 % en el cuarto trimestre de 2025 (Watsco, full-year 2025 results, feb. 2026).
- El margen bruto anual de Watsco alcanzó un récord del 28,0 % en 2025 (Watsco, full-year 2025 results, feb. 2026).
- Su margen bruto del segundo trimestre de 2026 fue del 27,5 %, frente al 29,3 % del año anterior, porque los ajustes de precios de 2026 fueron menores (Watsco, second-quarter 2026 results, jul. 2026).
- Lennox contabilizó $30 millones en devoluciones de aranceles en el segundo trimestre de 2026 (Lennox, second-quarter 2026 results, jul. 2026).
- Lennox afirmó que la incertidumbre económica hizo que se aplazaran más sustituciones de sistemas a finales de 2025 (Lennox, full-year 2025 results, ene. 2026).
¿Cómo es el sector HVAC en Canadá?
En Canadá la historia es la misma, pero en un clima más frío. Las empresas son pequeñas y las bombas de calor están creciendo rápidamente desde una base reducida.
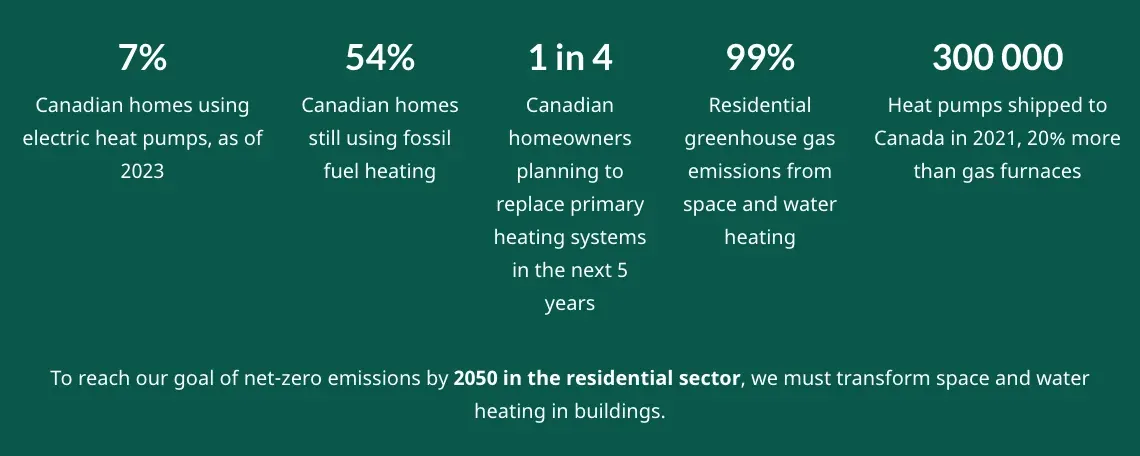 Figura 9: El panel resumen de Natural Resources Canada muestra lo reducida que sigue siendo la base de bombas de calor y cuántos propietarios prevén sustituir pronto sus sistemas de calefacción. Fuente: NRCan, Electric heat pumps, dic. 2025. Captura de pantalla de la página fuente, realizada el 20 de oct. de 2026.
¿Cuántas empresas de HVAC hay en Canadá?
En junio de 2026, Canadá también tenía 13 244 empresas de fontanería, calefacción y aire acondicionado sin empleados (Statistics Canada, Canadian Business Counts without employees, June 2026, ago. 2026).
- 9646 empresas con empleados tenían entre 1 y 4 empleados (Statistics Canada, Canadian Business Counts with employees, June 2026, ago. 2026).
- 3187 tenían entre 5 y 9 empleados (Statistics Canada, Canadian Business Counts with employees, June 2026, ago. 2026).
- 1988 tenían entre 10 y 19 empleados (Statistics Canada, Canadian Business Counts with employees, June 2026, ago. 2026).
- Solo 13 tenían 500 empleados o más (Statistics Canada, Canadian Business Counts with employees, June 2026, ago. 2026).
- En diciembre de 2022 había 15 602 empresas con empleados (Statistics Canada, Canadian Business Counts with employees, December 2022, feb. 2023).
¿A qué ritmo se pasan a las bombas de calor los hogares canadienses?
En 2023, alrededor del 7 % de las viviendas canadienses usaba bombas de calor eléctricas (NRCan, Electric heat pumps, dic. 2025).
- El 54 % de las viviendas canadienses seguía usando calefacción con combustibles fósiles (NRCan, Electric heat pumps, dic. 2025).
- Uno de cada cuatro propietarios tenía previsto sustituir su sistema principal de calefacción en los cinco años siguientes (NRCan, Electric heat pumps, dic. 2025).
- En 2021 se enviaron a Canadá alrededor de 300 000 bombas de calor, un 20 % más que hornos de gas (NRCan, Electric heat pumps, dic. 2025).
- Entre diciembre de 2020 y marzo de 2026 se instalaron 286 778 bombas de calor nuevas con ayuda federal (NRCan, Greener Homes Initiative highlights, abr. 2026).
- Para entonces, el Canada Greener Homes Grant había concedido $1,8 mil millones (NRCan, Greener Homes Initiative highlights, abr. 2026).
- Los datos de Canada Energy Regulator muestran que en 2020 ya se habían instalado más de 800 000 bombas de calor residenciales (CER, heat pump market snapshot, dic. 2023).
- Las bombas de calor cubrían algo más del 5 % de las necesidades de calefacción residencial, frente a alrededor del 10 % en todo el mundo (CER, heat pump market snapshot, dic. 2023).
- La calefacción representa alrededor del 60 % de la energía que se consume en los edificios de Canadá (CER, heat pump market snapshot, dic. 2023).
¿Cómo se compara EE. UU. con el resto del mundo?
La refrigeración es la historia de crecimiento mundial. EE. UU. y China concentran la mayoría de los aires acondicionados, y las zonas más calurosas son las que menos tienen.
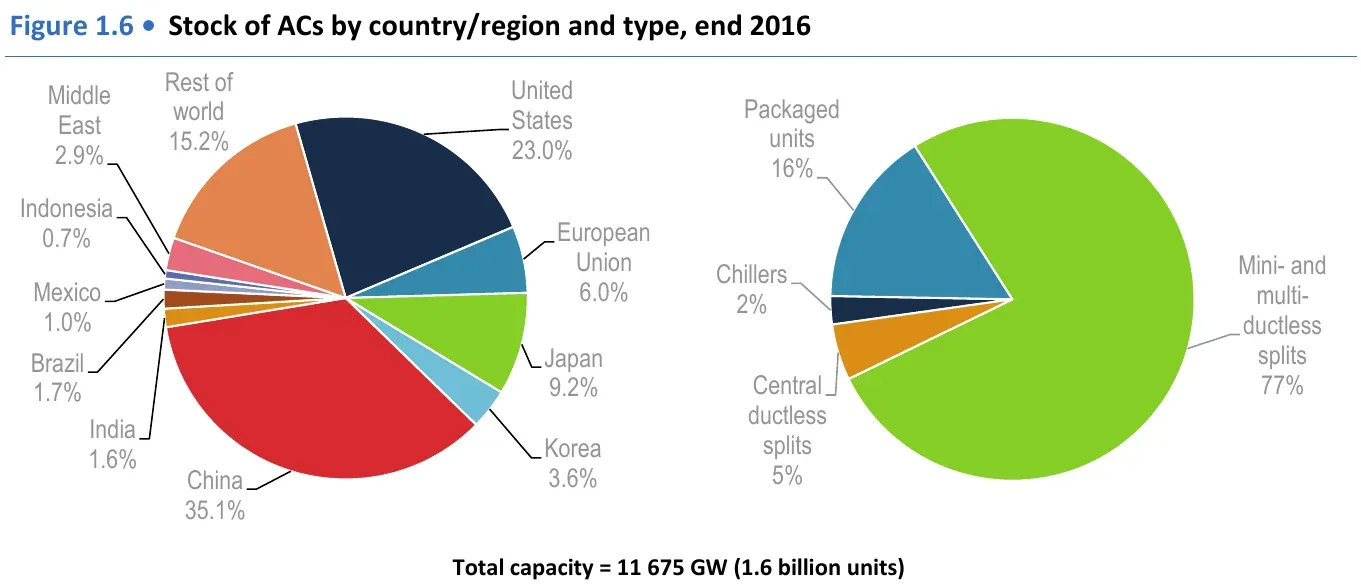 Figura 10: Dos países concentran más de la mitad de los aires acondicionados del mundo. Los datos corresponden a finales de 2016. Fuente: IEA, The Future of Cooling, may. 2018. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Cuántos aires acondicionados hay en uso en el mundo?
A finales de 2016 había alrededor de 1,6 mil millones de aires acondicionados en uso: 570 millones en China y 375 millones en Estados Unidos (IEA, The Future of Cooling, may. 2018).
- Las ventas anuales de aires acondicionados se habían más que triplicado desde 1990, hasta alcanzar los 135 millones de unidades (IEA, The Future of Cooling, may. 2018).
- Casi el 70 % de todos los aires acondicionados estaba en edificios residenciales (IEA, The Future of Cooling, may. 2018).
- Solo el 8 % de los 2,8 mil millones de personas que vivían en las zonas más calurosas del mundo tenía aire acondicionado, frente al 90 % en Estados Unidos y Japón (IEA, The Future of Cooling, may. 2018).
- La IEA proyectó que el parque mundial alcanzaría los 5,6 mil millones en 2050 (IEA, Future of Cooling news release, may. 2018).
- Los aires acondicionados vendidos en Japón y la Unión Europea solían ser un 25 % más eficientes que los vendidos en Estados Unidos y China (IEA, Future of Cooling news release, may. 2018).
Metodología y fuentes
Hemos seleccionado estadísticas de HVAC que un periodista pueda verificar. Todas proceden del organismo que las ha publicado: por ejemplo, una agencia gubernamental, una asociación sectorial que recopila sus propios datos, un informe de una empresa cotizada o una agencia intergubernamental. Hemos leído cada página o archivo y comprobado la cifra y la fecha antes de usarlo. No hemos utilizado estimaciones de mercado de empresas de investigación, porque difieren por un factor de dos. Algunos recuentos proceden de archivos de datos enlazados en las páginas citadas del Census Bureau y Statistics Canada. Hemos calculado algunos totales y lo indicamos allí donde lo hemos hecho. Se trata de la proporción de una de cada cuatro empresas, el recuento de envíos de equipos comerciales y la variación de precios del 60 %. Los códigos del Census Bureau agrupan la fontanería con la calefacción y el aire acondicionado, así que muchos recuentos abarcan ambas actividades. La página se revisa y actualiza cada mes.
Glosario
- A2L: categoría de refrigerantes ligeramente inflamables y con bajo potencial de calentamiento global. Sustituyeron al R-410A en los equipos nuevos.
- AHRI: Air-Conditioning, Heating, and Refrigeration Institute, una asociación sectorial de fabricantes de equipos.
- AIM Act: ley estadounidense de 2020 que reduce gradualmente el uso de refrigerantes HFC.
- BTUH: unidades térmicas británicas por hora; medida de la capacidad de refrigeración o calefacción.
- CBECS: encuesta de consumo energético de edificios comerciales de la EIA.
- CBP: County Business Patterns, recuento anual del Census Bureau de empresas con empleados.
- GWP: potencial de calentamiento global, medida del efecto de un gas en el calentamiento del planeta.
- HFC: hidrofluorocarbono, familia de refrigerantes.
- NAICS: sistema de clasificación de actividades económicas de Norteamérica. El código 238220 corresponde a contratistas de fontanería, calefacción y aire acondicionado.
- PPI: índice de precios de producción del Bureau of Labor Statistics.
- RECS: encuesta de consumo energético residencial de la EIA.
- SEER2: clasificación de eficiencia de refrigeración según el método de prueba que entró en vigor en 2023.
Fuentes
- AHRI, Central Air Conditioners and Air-Source Heat Pumps historical data
- AHRI, December 2025 shipment release
- AHRI, August 2026 shipment release
- BLS, Producer Price Index for air-conditioning and heating equipment (via FRED)
- Canada Energy Regulator, heat pump market snapshot
- Carrier, full-year 2025 results
- Carrier, second-quarter 2026 results
- Census Bureau, County Business Patterns 2019
- Census Bureau, County Business Patterns 2022
- Census Bureau, County Business Patterns 2023
- Census Bureau, Economic Census 2022 (construction)
- Census Bureau, Economic Census 2022 (manufacturing)
- Census Bureau, Economic Census 2022 (wholesale)
- Comfort Systems USA, full-year 2025 results
- Comfort Systems USA, second-quarter 2026 results
- DOE, 2023 central air conditioner standards FAQ
- EIA, Air conditioning electricity FAQ
- EIA, CBECS 2018 building characteristics
- EIA, Electricity use for commercial computing could surpass space cooling
- EIA, Electricity use is becoming more common for residential heating
- EIA, Nearly 90% of U.S. households used air conditioning in 2020
- EIA, RECS 2020 table HC6.1
- EIA, RECS 2020 table HC7.1
- EIA, Use of energy in commercial buildings
- EIA, Use of energy in homes
- EPA, HFC phasedown questions and answers
- EPA, Technology Transitions final rule fact sheet
- EPA, Technology Transitions rules
- IEA, Future of Cooling news release
- IEA, Heat Pump Monitor 2026
- IEA, Heat Pump Monitor 2026 key findings
- IEA, The Future of Cooling
- Johnson Controls, fiscal 2025 results
- Lennox, full-year 2025 results
- Lennox, second-quarter 2026 results
- Natural Resources Canada, Electric heat pumps
- Natural Resources Canada, Greener Homes Initiative highlights
- Statistics Canada, Canadian Business Counts with employees, December 2022
- Statistics Canada, Canadian Business Counts with employees, June 2026
- Statistics Canada, Canadian Business Counts without employees, June 2026
- Trane Technologies, full-year 2025 results
- Trane Technologies, second-quarter 2026 results
- Treasury, Inflation Reduction Act energy savings data
- Watsco, full-year 2025 results
- Watsco, second-quarter 2026 results