Las estadísticas del sector de la construcción describen una actividad de gran tamaño, dividida entre pequeñas empresas y sensible al coste de los materiales. El gasto en agosto de 2026 se mantuvo cerca del nivel de un año antes, pero cambió su composición. Aumentaron las obras de centros de datos y energía, mientras que disminuyeron las fábricas, las tiendas y las viviendas nuevas.
Esta página reúne las cifras de las entidades que las publicaron. Entre ellas figuran Census Bureau, Bureau of Labor Statistics, Bureau of Economic Analysis, Geological Survey, Federal Reserve Bank of Richmond, asociaciones de constructores y contratistas y oficinas de estadística de Europa, Canadá, Reino Unido y Australia. Cada cifra enlaza con su fuente y lleva una fecha. No citamos recopilaciones de terceros. Cuando hemos hecho los cálculos, lo indicamos en el texto.
Los datos más recientes sobre el gasto llegan hasta agosto de 2026, y los más recientes sobre el inicio de construcción de viviendas, hasta septiembre de 2026. En esta página no tratamos la escasez de trabajadores: consulta nuestra página sobre la escasez de mano de obra en la construcción y nuestra página sobre la escasez de trabajadores cualificados en oficios. Las cifras del sector de la calefacción y la refrigeración están en nuestra página sobre el sector HVAC, y las de fontanería, en nuestra página sobre el sector de la fontanería.
Conclusiones clave
- El gasto en construcción alcanzó una tasa anual de $2203,1 mil millones en agosto de 2026, un 1,7 % menos que un año antes. (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026)
- La construcción privada de centros de datos alcanzó una tasa anual de $85,0 mil millones en agosto de 2026, un 73,2 % más que un año antes. (Census Bureau, Value of Private Construction Put in Place, oct. 2026)
- El 65,8 % de los establecimientos empleadores del sector de la construcción tenía menos de cinco empleados en 2023. Este es nuestro cálculo a partir de las categorías por tamaño. (Census Bureau, County Business Patterns 2023, jun. 2025)
- En 2024 había 3 042 704 empresas de construcción sin empleados remunerados. (Census Bureau, Nonemployer Statistics 2024, sep. 2026)
- El empleo en empresas de construcción creció un 40,0 % entre 2013 y 2023. Este es nuestro cálculo a partir de los dos archivos de County Business Patterns. (Census Bureau, County Business Patterns 2013, dic. 2024)
- La productividad laboral de la construcción cayó más de un 30 % entre 1970 y 2020, mientras que la productividad de toda la economía se duplicó. (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, ago. 2025)
- El índice de precios de producción de los materiales de construcción estaba un 62,2 % por encima del nivel de enero de 2020 en septiembre de 2026. Este es nuestro cálculo a partir del índice. (BLS, PPI for construction materials (via FRED), oct. 2026)
- Los costes de construcción representaron el 64,4 % del precio medio de una vivienda nueva en 2024, un récord desde que comenzó la serie en 1998. (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, ene. 2025)
- La regulación añade $131 734 al precio de una vivienda unifamiliar nueva, es decir, el 26,4 % del precio medio. (NAHB, Regulatory Costs Jump 40% in Five Years, jun. 2026)
- La confianza de los constructores cayó a 29 en octubre de 2026, el nivel más bajo desde junio de 2012. (NAHB, Builder Sentiment Falls on Rising Rates, oct. 2026)
- Un 57 % neto de los contratistas espera más obras de centros de datos en 2026, la cifra más alta entre 17 tipos de proyectos. (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026)
- BLS contabilizó 1064 lesiones mortales en el sector de la construcción en 2024. (BLS, Industries at a Glance: Construction, oct. 2026)
- ASCE calcula una brecha de $3,7 billones entre la inversión prevista y la necesaria en infraestructuras. (ASCE, 2025 Report Card press release, mar. 2025)
- BLS prevé que los empleos asalariados del sector de la construcción crezcan un 5,0 % entre 2025 y 2035, un aumento de 410 700. (BLS, Employment Projections 2025-2035, Table 2.1, ago. 2026)
¿Qué indican las estadísticas de construcción de EE. UU. sobre el gasto en 2026?
El gasto total está prácticamente estancado o ha bajado ligeramente, y estas cifras no están ajustadas a las subidas de precios, por lo que el volumen de trabajo es inferior al que sugiere la cifra principal. Lo que se construye está cambiando más rápido que el gasto total.
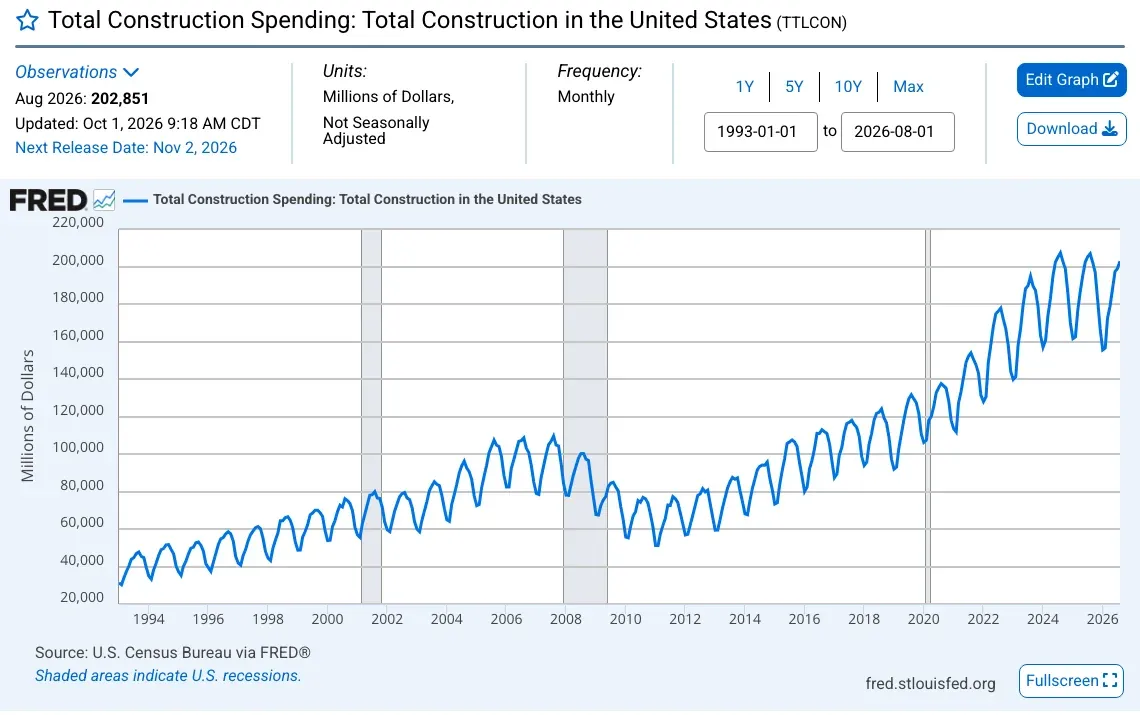 Figura 1: El gasto mensual en construcción sigue las estaciones. Los máximos del verano de 2024 y 2025 son parecidos, y en 2026 la cifra se mantiene en un nivel similar, lo que significa que el crecimiento se ha estancado en dólares corrientes. Fuente: Census Bureau, Total Construction Spending (TTLCON), via FRED, ago. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Cuánto se gastó en construcción en 2025 y 2026?
El gasto en los primeros ocho meses de 2026 fue de $1450,4 mil millones, un 3,1 % por debajo del registrado en los mismos meses de 2025 (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026).
- El gasto de todo 2025 fue de $2164,4 mil millones, un 1,4 % por debajo de los $2194,8 mil millones gastados en 2024 (Census Bureau, Monthly Construction Spending, December 2025, feb. 2026).
- La construcción aportó $1305,4 mil millones de valor a la economía en 2024, lo que equivale al 4,5 % del PIB según nuestro cálculo (BEA, GDP by Industry, third quarter 2025 updated estimate, ene. 2026).
- BLS sitúa el sector en el 4,4 % del PIB en 2025 (BLS, Construction Labor Productivity, sep. 2026).
- BLS sitúa el sector en el 5,2 % de todos los empleos no agrícolas en nómina en 2025 (BLS, Construction Labor Productivity, sep. 2026).
¿Quién paga la construcción: los propietarios privados o los gobiernos?
La mayor parte la pagaron propietarios privados: $1655,3 mil millones a tasa anual en agosto de 2026, un 3,1 % menos que un año antes (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
- Los propietarios públicos gastaron $547,8 mil millones a tasa anual, un 2,5 % más que un año antes (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
- La construcción residencial privada alcanzó los $882,3 mil millones, un 4,8 % menos que un año antes (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
- La construcción privada no residencial alcanzó los $773,0 mil millones, un 1,0 % menos que un año antes (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
¿Qué tipos de construcción crecen y cuáles disminuyen?
Las obras de energía sumaron más dólares que cualquier otro ámbito salvo los centros de datos: alcanzaron una tasa anual de $186,0 mil millones en agosto de 2026, un 8,5 % más (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026).
- Según nuestro cálculo, los centros de datos representaron el 63 % de todo el gasto privado en oficinas (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
- Las obras de oficinas que no son centros de datos alcanzaron los $45,8 mil millones, un 9,7 % menos que un año antes (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
- La construcción de fábricas alcanzó los $170,7 mil millones, un 19,2 % menos que un año antes (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026).
- La construcción de almacenes alcanzó los $53,1 mil millones, un 8,1 % menos que un año antes (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
- La construcción de viviendas unifamiliares nuevas alcanzó los $403,3 mil millones, un 3,5 % menos que un año antes (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026).
- La construcción de viviendas multifamiliares nuevas alcanzó los $115,8 mil millones, un 0,6 % menos que un año antes (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026).
- Las obras de mejora de viviendas rondaron los $363 mil millones, es decir, el 41 % del gasto residencial privado. Este es nuestro cálculo: gasto residencial privado menos las obras de viviendas unifamiliares y multifamiliares nuevas (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
¿Cuánto ingresaron los contratistas durante el año del Censo Económico de 2022?
Los contratistas declararon $2,85 billones de trabajos de construcción realizados en 2022 (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- Los contratistas de construcción residencial ingresaron $601,4 mil millones (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- Los contratistas de construcción no residencial ingresaron $621,8 mil millones (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- Los contratistas de ingeniería civil y obras pesadas ingresaron $416,1 mil millones (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- El sector generó $1364,3 mil millones de valor añadido (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- Las empresas de construcción pagaron $613,2 mil millones a subcontratistas, lo que muestra cuánto trabajo pasa de unas empresas a otras (Census Bureau, Economic Census 2022 (construction), dic. 2025).
¿Cuántas empresas de construcción hay y qué tamaño tienen?
La construcción es un sector con pequeños empleadores y una cantidad mucho mayor de negocios unipersonales. Esto influye en todo, desde el poder de compra hasta la forma de presupuestar los trabajos.
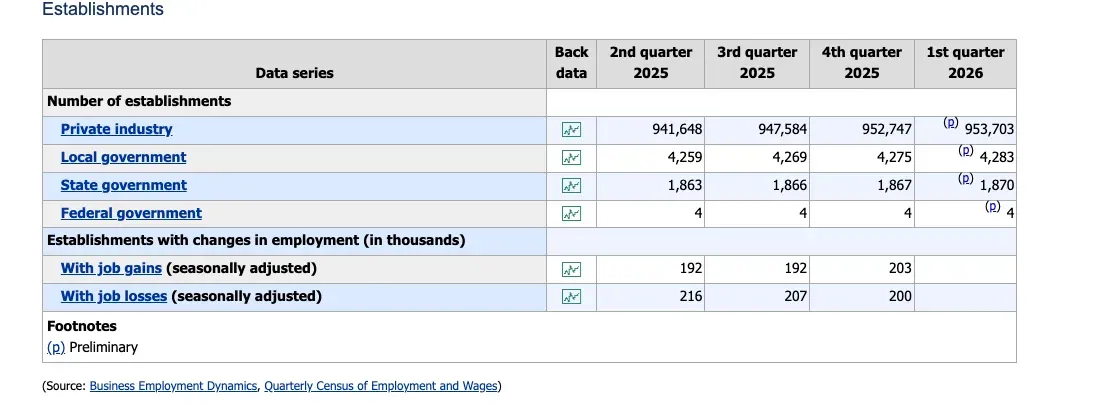 Figura 2: BLS cuenta cada trimestre los establecimientos privados de construcción a partir de los registros de impuestos sobre nóminas. La cifra aumentó en todos los trimestres mostrados, y las filas del sector público que aparecen debajo son diminutas en comparación. Fuente: BLS, Industries at a Glance: Construction, mar. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Cuántas empresas de construcción tienen empleados?
En 2023, el sector de la construcción tenía 814 557 establecimientos empleadores (Census Bureau, County Business Patterns 2023, jun. 2025).
- Esos establecimientos tenían 7 659 459 empleados remunerados (Census Bureau, County Business Patterns 2023, jun. 2025).
- Su nómina anual ascendía a $586,6 mil millones (Census Bureau, County Business Patterns 2023, jun. 2025).
- BLS contabilizó 953 703 establecimientos privados de construcción en el primer trimestre de 2026, una cifra más amplia que la del Census Bureau (BLS, Industries at a Glance: Construction, oct. 2026).
- El Censo Económico de 2022 contabilizó 785 917 empresas con empleados remunerados (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- El número de establecimientos empleadores aumentó un 23,7 % entre 2013 y 2023, según nuestro cálculo a partir de los archivos de 2013 y 2023 (Census Bureau, County Business Patterns 2013, dic. 2024).
- Según nuestro cálculo, en 2023 la construcción representaba el 9,7 % de todos los establecimientos empleadores, pero el 5,5 % de los empleados remunerados (Census Bureau, County Business Patterns 2023, jun. 2025).
¿Qué tamaño tiene el empleador típico del sector de la construcción?
En 2023, solo el 18,5 % de los establecimientos empleadores del sector de la construcción tenía 10 empleados o más, según nuestro cálculo a partir de las categorías por tamaño (Census Bureau, County Business Patterns 2023, jun. 2025).
- Solo 197 establecimientos tenían 1000 empleados o más (Census Bureau, County Business Patterns 2023, jun. 2025).
- Los contratistas de oficios especializados sumaban 505 580 empresas, es decir, el 64,3 % del total según nuestro cálculo (Census Bureau, Economic Census 2022 (construction), dic. 2025).
- Había 203 762 empresas de construcción residencial, frente a 42 367 empresas de construcción no residencial (Census Bureau, Economic Census 2022 (construction), dic. 2025).
¿Cuántas empresas de construcción no tienen empleados?
En 2024, las empresas de construcción sin empleados ingresaron $258,2 mil millones (Census Bureau, Nonemployer Statistics 2024, sep. 2026).
- Según nuestro cálculo, eso equivale a una media de unos $84 900 por empresa (Census Bureau, Nonemployer Statistics 2024, sep. 2026).
- Según nuestro cálculo, los contratistas de construcción residencial representaban el 29,5 % de las empresas de construcción sin empleados (Census Bureau, Nonemployer Statistics 2024, sep. 2026).
¿Cuántas personas trabajan en la construcción y cuánto cobran?
La contratación lleva meses estancada, mientras que los salarios y las horas trabajadas siguen aumentando poco a poco. La mayor parte del trabajo recae en contratistas de oficios especializados que se ocupan de una tarea concreta en un edificio, como la instalación eléctrica, la fontanería o los acabados.
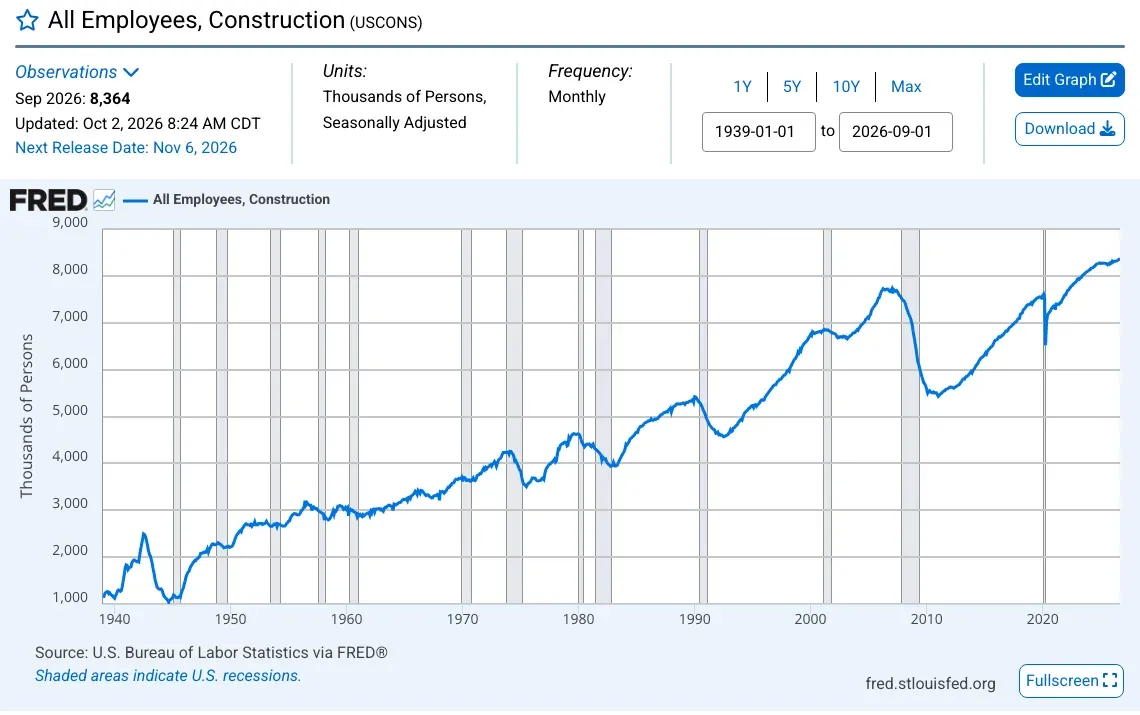 Figura 3: El empleo en la construcción se ha recuperado tras la crisis de la vivienda y ahora supera el máximo de 2006, aunque se ha mantenido prácticamente estable durante los dos últimos años. Fuente: BLS, All Employees, Construction (USCONS), via FRED, sep. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Dónde trabajan las personas empleadas en la construcción?
En septiembre de 2026, los contratistas de oficios especializados de construcción no residencial empleaban a 2939,6 miles de personas, más que cualquier otra categoría de esta lista (BLS, Employment Situation, September 2026, oct. 2026).
- Los contratistas de oficios especializados de construcción residencial empleaban a 2340,3 miles de personas (BLS, Employment Situation, September 2026, oct. 2026).
- Las empresas de ingeniería civil y obras pesadas empleaban a 1210,8 miles de personas (BLS, Employment Situation, September 2026, oct. 2026).
- Las empresas de construcción no residencial empleaban a 950,7 miles de personas (BLS, Employment Situation, September 2026, oct. 2026).
¿Cuánto cobran las personas empleadas en la construcción y cuántas horas trabajan?
En septiembre de 2026, las personas empleadas en la construcción trabajaron una media de 39,2 horas a la semana, frente a las 39,0 horas de un año antes (BLS, Employment Situation, September 2026, oct. 2026).
- En 2025, los peones de construcción cobraron un salario mediano de $47 430 al año, o $22,80 por hora (BLS, Industries at a Glance: Construction, oct. 2026).
- Los operadores de maquinaria pesada y de otros equipos cobraron un salario mediano de $61 800 (BLS, Industries at a Glance: Construction, oct. 2026).
- Los responsables de construcción del sector cobraron un salario mediano de $109 160 (BLS, Industries at a Glance: Construction, oct. 2026).
- En 2025 había 929 760 peones de construcción (BLS, Industries at a Glance: Construction, oct. 2026).
¿Cobran más las personas afiliadas a sindicatos?
En 2025, el 11,1 % de las personas asalariadas del sector de la construcción pertenecía a un sindicato, frente al 10,3 % de 2024 (BLS, Union Members 2025, Table 3, feb. 2026).
- En 2025, el 12,0 % estaba cubierto por un convenio sindical (BLS, Union Members 2025, Table 3, feb. 2026).
- En 2025, los miembros de sindicatos a jornada completa cobraron una mediana de $1585 a la semana, alrededor de un 40 % más que las personas a jornada completa no afiliadas a sindicatos, según nuestro cálculo (BLS, Industries at a Glance: Construction, oct. 2026).
¿Cuántos empleos se crean y se pierden, y cómo evolucionará el empleo?
En el cuarto trimestre de 2025, las empresas de construcción sumaron 684 mil empleos mediante establecimientos nuevos y en expansión (BLS, Industries at a Glance: Construction, oct. 2026).
- En el mismo trimestre, perdieron 643 mil empleos debido al cierre y la contracción de establecimientos (BLS, Industries at a Glance: Construction, oct. 2026).
- El empleo asalariado en la construcción creció un 27,9 % entre 2015 y 2025 (BLS, Employment Projections 2025-2035, Table 2.1, ago. 2026).
¿Está mejorando la productividad en la construcción?
Según la mayoría de las mediciones, no. A largo plazo, es el único sector grande en el que la producción por trabajador ha retrocedido, y los últimos años apenas han cambiado el panorama.
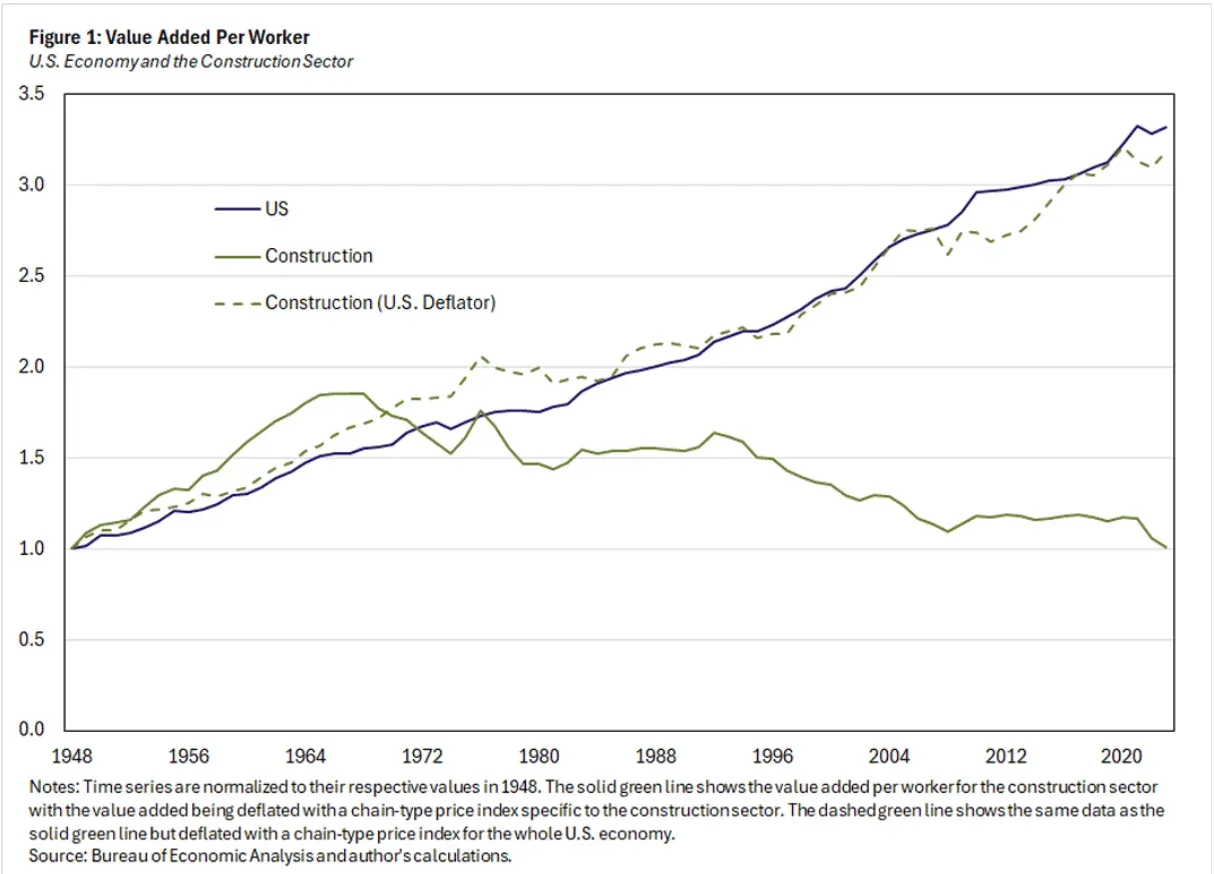 Figura 4: La producción por trabajador de toda la economía se ha más que triplicado desde 1948, mientras que la del sector de la construcción ha vuelto al nivel inicial. Fuente: Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, ago. 2025. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Cómo ha cambiado la productividad de la construcción a largo plazo?
En 2023, la productividad laboral de la construcción en EE. UU. era prácticamente la misma que en 1948, mientras que la productividad de toda la economía se había más que triplicado (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, ago. 2025).
- Un artículo de 2022 citado por Richmond Fed concluye que la construcción por sí sola explicaba alrededor de un tercio del descenso del crecimiento tendencial del PIB desde la Segunda Guerra Mundial (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, ago. 2025).
- El informe indica que, incluso tras ajustar los problemas de medición, el crecimiento de la productividad de la construcción seguiría por debajo del de toda la economía en casi 2 puntos porcentuales al año (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, ago. 2025).
¿Qué encontró BLS para los últimos años?
La producción por hora en la construcción aumentó un 2,0 % en 2024, tras crecer un 2,4 % en 2023 (BLS, Industries at a Glance: Construction, oct. 2026).
- La producción por hora cayó un 7,0 % en 2022 (BLS, Industries at a Glance: Construction, oct. 2026).
- La productividad total de los factores, que tiene en cuenta todos los insumos y no solo las horas trabajadas, aumentó un 1,3 % en 2024 (BLS, Industries at a Glance: Construction, oct. 2026).
- La productividad de la construcción de viviendas unifamiliares cayó un 4,5 % en 2025, ya que la producción bajó un 4,3 % y las horas aumentaron ligeramente, un 0,2 % (BLS, Construction Labor Productivity, sep. 2026).
- La productividad de la construcción de viviendas multifamiliares cayó un 7,4 % en 2025, con una producción un 12,4 % menor y una reducción de las horas del 5,4 % (BLS, Construction Labor Productivity, sep. 2026).
- La productividad de la construcción de edificios industriales cayó un 12,1 % en 2025, tras un aumento récord del 45,8 % en 2023 (BLS, Construction Labor Productivity, sep. 2026).
- La productividad en carreteras, calles y puentes cayó un 1,8 % en 2025, y ha disminuido todos los años desde 2021 (BLS, Construction Labor Productivity, sep. 2026).
¿Explica el tamaño de las empresas la diferencia?
Las empresas con entre 20 y 99 empleados construyen un 45 % más de unidades por empleado que las más pequeñas (NBER Digest, The Stagnation of US Construction Productivity, feb. 2025).
- Las empresas con más de 500 empleados construyen más de cuatro veces más unidades por empleado (NBER Digest, The Stagnation of US Construction Productivity, feb. 2025).
- Entre 1950 y 1951, el 37 % de las viviendas se construyó en el 1 % de los proyectos urbanísticos más grandes, frente al 24 % entre 2018 y 2019 (NBER Digest, The Stagnation of US Construction Productivity, feb. 2025).
- Los autores estiman que la construcción de viviendas sería alrededor de un 60 % más productiva si el tamaño de sus empresas se pareciera al de las empresas manufactureras, siempre que la relación entre tamaño y productividad fuera causal en la mitad de los casos (NBER Digest, The Stagnation of US Construction Productivity, feb. 2025).
- Según nuestro cálculo, el valor añadido por empleado de la construcción rondaba los $182 300 en 2022 (Census Bureau, Economic Census 2022 (construction), dic. 2025).
¿Cuánto han subido los precios de los materiales de construcción?
Los precios de los materiales han subido mucho más de lo que la mayoría de los contratistas puede repercutir a sus clientes sin tener que negociar. El acero es el caso más claro, y los aranceles y el combustible explican buena parte del resto.
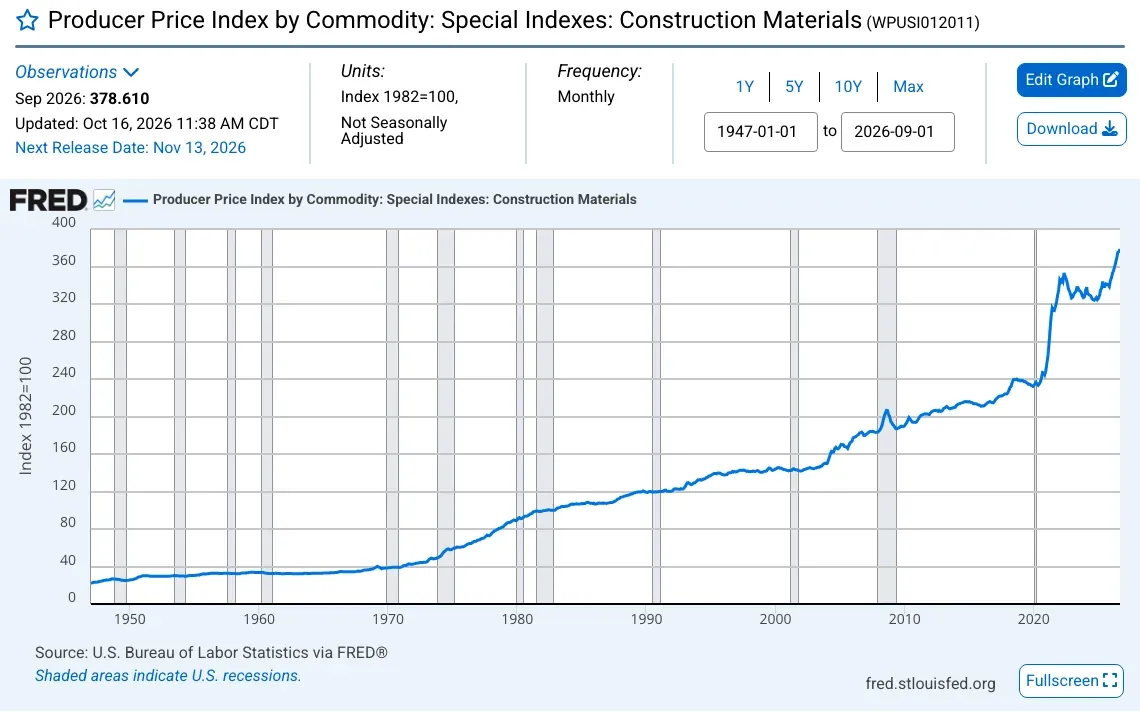 Figura 5: El índice de precios de producción de los materiales de construcción aumentó lentamente durante décadas, dio un salto en 2021 y ha seguido subiendo hasta alcanzar un nuevo máximo. Fuente: BLS, Producer Price Index for Construction Materials (WPUSI012011), via FRED, sep. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿A qué ritmo suben los precios ahora?
Según nuestro cálculo, el índice de materiales de construcción aumentó un 11,0 % en los 12 meses hasta septiembre de 2026 (BLS, PPI for construction materials (via FRED), oct. 2026).
- Los precios del hierro y el acero estaban un 80,7 % por encima de los de enero de 2020 (BLS, PPI for iron and steel (via FRED), oct. 2026).
- Los precios del hierro y el acero aumentaron un 20,7 % en los 12 meses hasta septiembre de 2026 (BLS, PPI for iron and steel (via FRED), oct. 2026).
- Los precios de la madera estaban un 34,7 % por encima de los de enero de 2020 (BLS, PPI for lumber (via FRED), oct. 2026).
- La madera seguía un 38,9 % por debajo de su máximo de mayo de 2021 (BLS, PPI for lumber (via FRED), oct. 2026).
- Los precios del hormigón preparado estaban un 40,6 % por encima de los de enero de 2020 (BLS, PPI for ready-mix concrete (via FRED), oct. 2026).
Todos los cambios porcentuales de esta subsección son cálculos nuestros a partir de los valores del índice.
¿Cuánto cuesta producir los materiales básicos?
En 2025, el precio medio del cemento en fábrica fue de $160 por tonelada métrica, frente a los $127 de 2021 (USGS, Mineral Commodity Summaries 2026: Cement, feb. 2026).
- En 2025, EE. UU. envió unos 100 millones de toneladas de cemento, con un valor estimado de $17 mil millones (USGS, Mineral Commodity Summaries 2026: Cement, feb. 2026).
- En 2025, la piedra triturada se vendió a $18,50 por tonelada, frente a los $13,26 de 2021 (USGS, Mineral Commodity Summaries 2026: Crushed Stone, feb. 2026).
- Unas 1400 empresas gestionaban 3500 canteras para producir 1,5 mil millones de toneladas de piedra triturada (USGS, Mineral Commodity Summaries 2026: Crushed Stone, feb. 2026).
- El 72 % de la piedra triturada se destinó a áridos para la construcción, sobre todo para carreteras (USGS, Mineral Commodity Summaries 2026: Crushed Stone, feb. 2026).
- En 2025 se vendieron unos 26 mil millones de pies cuadrados de paneles de yeso (USGS, Mineral Commodity Summaries 2026: Gypsum, feb. 2026).
- La construcción absorbió aproximadamente el 31 % de los envíos netos de las acerías (USGS, Mineral Commodity Summaries 2026: Iron and Steel, feb. 2026).
¿Cómo están afrontando los contratistas los aranceles?
Alrededor del 70 % de los contratistas afirmó que los aranceles les afectaban, según la encuesta de perspectivas de 2026 (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- El 40 % subió sus precios ofertados en respuesta a los aranceles (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- El 35 % trasladó a los propietarios de los proyectos la mayoría o la totalidad de los costes arancelarios (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- El 11 % asumió la mayoría o la totalidad del coste (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- El 32 % compró con antelación para adelantarse a las subidas de precios (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- El 13 % cambió los productores extranjeros por productores nacionales (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
¿Cuántas viviendas se están construyendo y vendiendo?
Los constructores están empezando a construir menos viviendas unifamiliares y vendiéndolas a precios más bajos, mientras que los compradores esperan a que bajen los tipos hipotecarios. La construcción de viviendas multifamiliares es más estable.
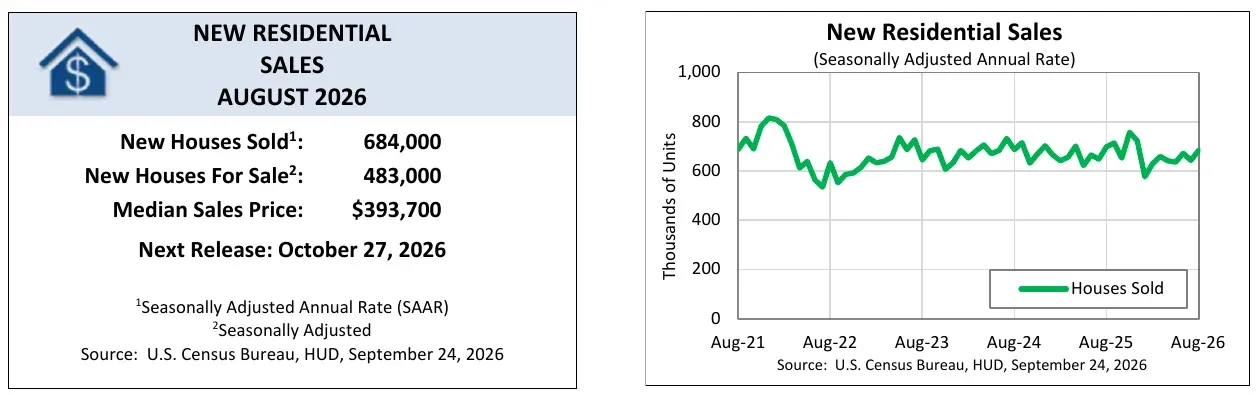 Figura 6: Desde 2022, las ventas de viviendas nuevas se han movido lateralmente en una franja de entre unos 550 mil y 760 mil al año, sin señales de repunte. Fuente: Census Bureau and HUD, New Residential Sales, August 2026, sep. 2026. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Cuántas viviendas nuevas se están empezando a construir y vendiendo?
En septiembre de 2026, el inicio de construcción de viviendas unifamiliares alcanzó una tasa anual de 859 000, un 4,6 % menos que en agosto (Census Bureau and HUD, New Residential Construction, September 2026, oct. 2026).
- Los permisos para viviendas unifamiliares alcanzaron una tasa anual de 845 000, un 4,0 % menos que en agosto (Census Bureau and HUD, New Residential Construction, September 2026, oct. 2026).
- El inicio de construcción de viviendas en edificios de cinco plantas o más alcanzó una tasa anual de 349 000 (Census Bureau and HUD, New Residential Construction, September 2026, oct. 2026).
- En agosto de 2026, las ventas de viviendas unifamiliares nuevas alcanzaron una tasa anual de 684 000, un 2,0 % menos que un año antes (Census Bureau and HUD, New Residential Sales, August 2026, sep. 2026).
- Había 483 000 viviendas nuevas a la venta, suficientes para 8,5 meses (Census Bureau and HUD, New Residential Sales, August 2026, sep. 2026).
- El precio mediano de venta de una vivienda nueva fue de $393 700, un 5,8 % menos que un año antes (Census Bureau and HUD, New Residential Sales, August 2026, sep. 2026).
- Según los datos de Dodge, el inicio de construcción de viviendas unifamiliares cayó un 8,6 % en los 12 meses hasta agosto de 2026, frente a los 12 meses anteriores, mientras que el de viviendas multifamiliares aumentó un 8,7 % (Dodge Construction Network, Construction Starts, August 2026, sep. 2026).
¿Cómo se las arreglan los constructores?
En octubre de 2026, el 43 % de los constructores rebajó los precios, la proporción más alta del periodo comprendido entre 2020 y 2026 (NAHB, Builder Sentiment Falls on Rising Rates, oct. 2026).
- El 65 % de los constructores ofreció incentivos de venta; fue el 19.º mes consecutivo en que la cifra superó el 60 % (NAHB, Builder Sentiment Falls on Rising Rates, oct. 2026).
¿Qué aspecto tienen las viviendas nuevas?
La superficie mediana de las viviendas unifamiliares terminadas en 2025 fue de 2142 pies cuadrados (Census Bureau, Characteristics of New Housing 2025, jul. 2026).
- En 2025 se terminaron 484 000 viviendas multifamiliares (Census Bureau, Characteristics of New Housing 2025, jul. 2026).
- En 2025 se vendieron 678 000 viviendas unifamiliares nuevas (Census Bureau, Characteristics of New Housing 2025, jul. 2026).
- En 2025, el precio mediano de venta de una vivienda unifamiliar nueva fue de $417 400, y el precio medio, de $523 800 (Census Bureau, Characteristics of New Housing 2025, jul. 2026).
- En 2025 se empezó a construir 131 000 viviendas unifamiliares por encargo de contratistas, a un precio mediano de contrato de $404 000 (Census Bureau, Characteristics of New Housing 2025, jul. 2026).
¿Qué peso tiene la vivienda en la economía?
En el primer trimestre de 2026, la vivienda representaba el 15,9 % del PIB, frente al 16,5 % de un año antes (NAHB Eye on Housing, Housing’s Share of GDP Dips Below 16%, abr. 2026). La cifra incluye la construcción de viviendas, las reformas y los servicios de vivienda, como el alquiler.
¿Cuánto cuesta construir una vivienda nueva?
La mayor parte del precio de una vivienda nueva corresponde al coste de construcción, y esa proporción sigue aumentando. El resto se reparte entre el terreno, los beneficios del constructor, los gastos generales y una carga normativa que ha crecido más rápido que los ingresos.
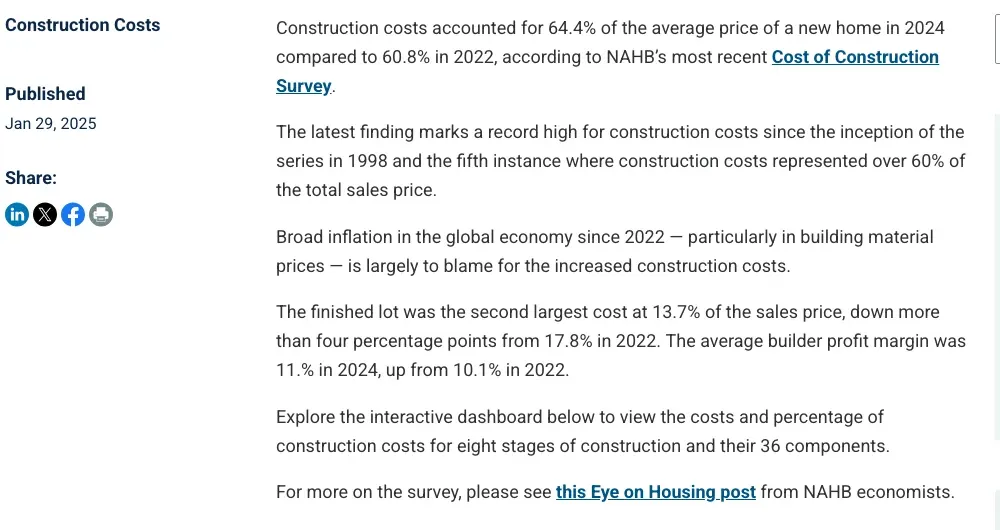 Figura 7: La encuesta de NAHB a los constructores indica que el coste de construcción representa una proporción récord del precio de una vivienda nueva, mientras que el solar terminado tiene menos peso que en 2022. Fuente: NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, ene. 2025. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Qué proporción del precio corresponde a la construcción?
En 2022, los costes de construcción representaban el 60,8 % del precio, por lo que la proporción de 2024 supuso un aumento de 3,6 puntos (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, ene. 2025).
- En 2024, el solar terminado representó el 13,7 % del precio, frente al 17,8 % de 2022 (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, ene. 2025).
- En 2024, los beneficios del constructor representaron el 11,0 % del precio, frente al 10,1 % de 2022 (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, ene. 2025).
- El precio de venta medio de la encuesta fue de $665 298, de los cuales $428 215 correspondían al coste de construcción (NAHB, Cost of Constructing a Home 2024, ene. 2025).
- La encuesta abarcó viviendas con una superficie media de 2647 pies cuadrados y solo contó con una muestra de 41 constructores, así que tómala como referencia orientativa (NAHB, Cost of Constructing a Home 2024, ene. 2025).
¿Cuánto se destina a fontanería, electricidad y climatización?
En la encuesta de 2024, la calefacción y la refrigeración costaron $26 938 por vivienda, el 6,3 % del coste de construcción (NAHB, Cost of Constructing a Home 2024, ene. 2025).
- La fontanería, sin contar los accesorios, costó $27 180 (NAHB, Cost of Constructing a Home 2024, ene. 2025).
- La instalación eléctrica, sin contar los accesorios, costó $27 383 (NAHB, Cost of Constructing a Home 2024, ene. 2025).
- Las tasas de los permisos de construcción costaron $7640 por vivienda (NAHB, Cost of Constructing a Home 2024, ene. 2025).
¿Cuánto añade la regulación?
En 2021, los costes regulatorios de una vivienda nueva media eran de $93 870, lo que significa que en 2026 el coste es más de un 40 % superior (NAHB, Regulatory Costs Jump 40% in Five Years, jun. 2026).
- La regulación durante la fase de construcción aumentó del 13,3 % al 17,0 % del precio entre 2021 y 2026 (NAHB, Regulatory Costs Jump 40% in Five Years, jun. 2026).
- Durante el mismo periodo, la renta disponible en EE. UU. aumentó un 18,3 % (NAHB, Regulatory Costs Jump 40% in Five Years, jun. 2026).
¿Qué aspecto tiene la cartera de proyectos comerciales?
La cartera refleja una división. Los centros de datos, la energía y la sanidad tienen buenas perspectivas, mientras que el comercio minorista, las oficinas y las escuelas flojean. Los contratistas afirman que el problema es la financiación, más que la demanda.
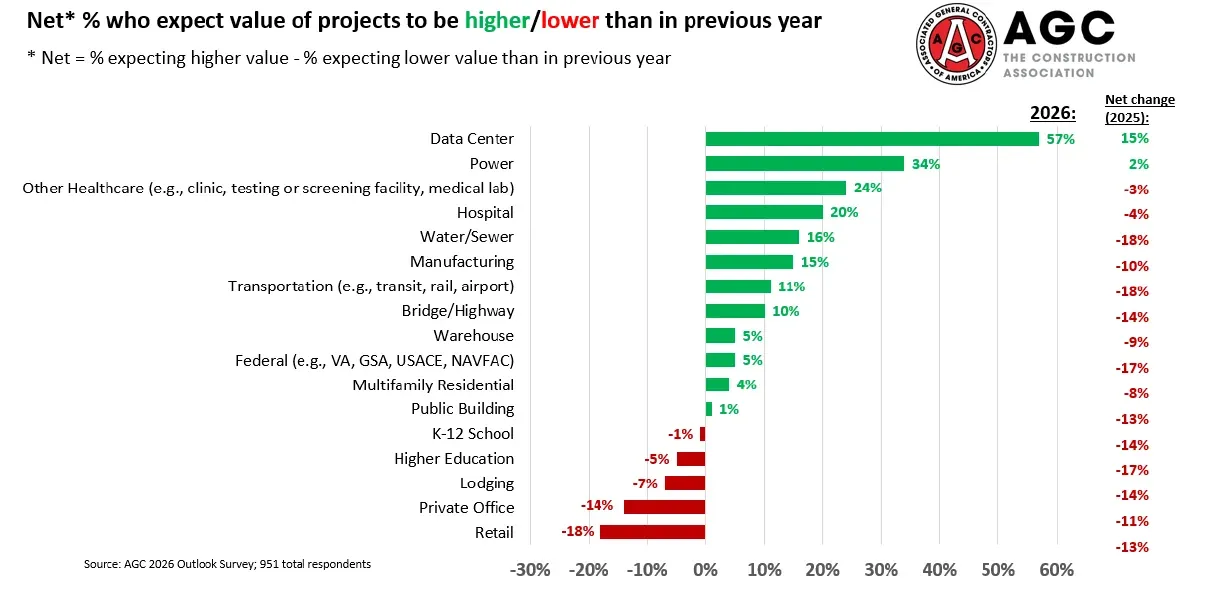 Figura 8: Los contratistas esperan más trabajo en centros de datos y energía, y menos en comercios, oficinas privadas y alojamientos. La mayoría de los 17 tipos de proyectos perdió impulso con respecto a la encuesta de 2025. Fuente: AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Qué tipos de proyectos esperan los contratistas que aumenten?
Un 34 % neto de los contratistas espera más obras de energía en 2026 (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- Un 24 % neto espera más trabajo en clínicas, laboratorios y otros centros sanitarios que no sean hospitales (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- Un 18 % neto espera menos trabajo en el comercio minorista (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- Un 14 % neto espera menos trabajo en oficinas privadas (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- La encuesta recibió 951 respuestas (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
¿Cuántos proyectos pendientes tienen los contratistas?
El 76 % de los contratistas tenía al menos una confianza moderada en la cartera de proyectos y licitaciones de cara a 2026 (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- El 39 % afirmó que tenía más trabajo pendiente que un año antes, y el 30 % dijo que tenía menos (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- El 63 % afirmó que, en los seis meses anteriores, se había aplazado, reducido o cancelado algún proyecto (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
- El 37 % de ellos atribuyó el problema a una reducción de la financiación o a la incertidumbre al respecto (AGC and Sage, 2026 Construction Hiring and Business Outlook, ene. 2026).
¿Qué dicen arquitectos y urbanistas sobre el próximo año?
El índice de facturación de AIA obtuvo una puntuación de 47,2 en agosto de 2026, por debajo de la línea de 50 que indica que no hay cambios (AIA/Deltek, Architecture Billings Index, August 2026, sep. 2026).
- El 48 % de los responsables de estudios de arquitectura afirmó que estaba trabajando con IA (AIA/Deltek, Architecture Billings Index, August 2026, sep. 2026).
- El Dodge Momentum Index, que sigue los proyectos no residenciales que entran en fase de planificación, se situó en 288,0 en septiembre de 2026 (Dodge Construction Network, Dodge Momentum Index, September 2026, oct. 2026).
- El índice subió un 3,7 % con respecto a septiembre de 2025 (Dodge Construction Network, Dodge Momentum Index, September 2026, oct. 2026).
- La planificación de proyectos institucionales aumentó un 17,2 % interanual (Dodge Construction Network, Dodge Momentum Index, September 2026, oct. 2026).
- Sin contar los centros de datos, la planificación de proyectos comerciales habría caído un 14,9 % interanual (Dodge Construction Network, Dodge Momentum Index, September 2026, oct. 2026).
¿Qué indican los inicios de proyectos?
En agosto de 2026, los inicios totales de construcción cayeron un 24,8 %, hasta una tasa de $1,34 billones, tras un mes con grandes proyectos (Dodge Construction Network, Construction Starts, August 2026, sep. 2026).
- En lo que va de año hasta agosto, los inicios aumentaron un 15,2 % (Dodge Construction Network, Construction Starts, August 2026, sep. 2026).
- Los inicios de proyectos comerciales aumentaron un 48,6 % en los 12 meses hasta agosto (Dodge Construction Network, Construction Starts, August 2026, sep. 2026).
- Los inicios de proyectos de servicios públicos y gas aumentaron un 87,8 % en esos mismos 12 meses (Dodge Construction Network, Construction Starts, August 2026, sep. 2026).
¿Cuánto construye el Gobierno y en qué estado están las infraestructuras?
Los propietarios públicos siguen pagando carreteras y escuelas, pero a un ritmo inferior al del crecimiento de las necesidades. ASCE califica el sistema con una C, su mejor nota, aunque sigue detectando una enorme brecha de financiación.
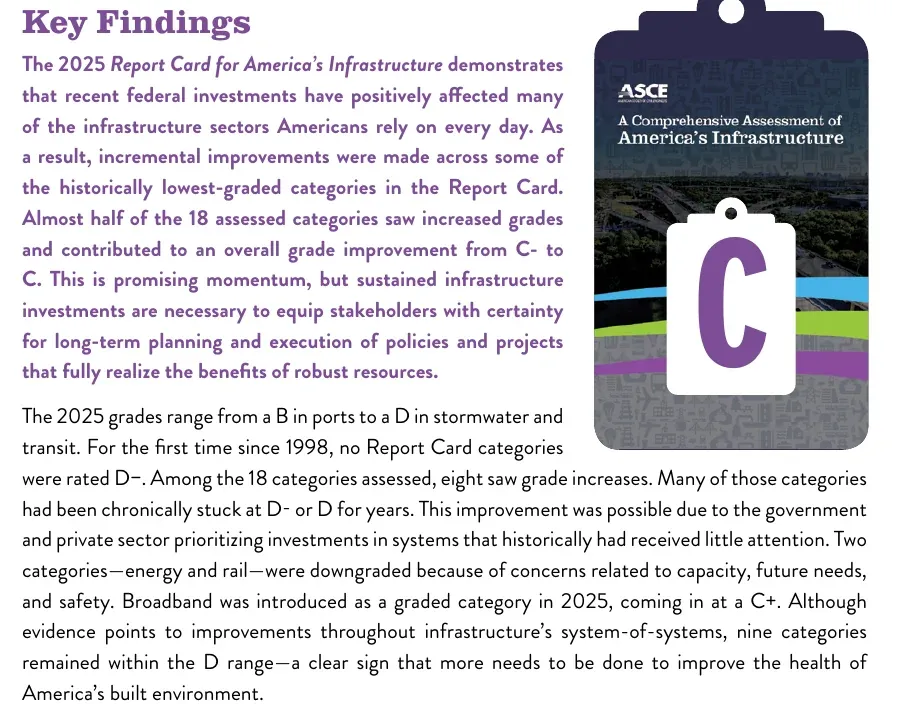 Figura 9: El Report Card de 2025 otorgó a las infraestructuras de EE. UU. una calificación general de C, frente a la C− de 2021. Es la nota más alta que ha concedido ASCE. Fuente: ASCE, 2025 Report Card for America’s Infrastructure, mar. 2025. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Cuánto construye el Gobierno?
En agosto de 2026, la construcción pública de carreteras y calles alcanzó una tasa anual de $150,6 mil millones, un 4,4 % más que un año antes (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
- La construcción pública de centros educativos alcanzó los $113,1 mil millones, un 1,3 % más (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
- La construcción pública de infraestructuras de transporte alcanzó los $53,1 mil millones, un 4,4 % más (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
- La construcción de instalaciones de seguridad pública alcanzó los $21,4 mil millones, un 7,7 % menos (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
- Las obras de conservación y desarrollo alcanzaron los $16,5 mil millones, un 28,4 % más (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
¿Qué calificación reciben las infraestructuras de EE. UU.?
La calificación de 2021 fue C−, así que la C de 2025 supone una mejora (ASCE, 2025 Report Card press release, mar. 2025).
- ASCE calculó que se necesitaban $9,1 billones de inversión en 18 categorías para alcanzar un estado de conservación adecuado (ASCE, 2025 Report Card for America’s Infrastructure, mar. 2025).
- La inversión pública y privada prevista entre 2024 y 2033 asciende a $5,4 billones (ASCE, 2025 Report Card for America’s Infrastructure, mar. 2025).
- Cuatro años antes, la brecha era de $2,59 billones (ASCE, 2025 Report Card press release, mar. 2025).
- Ninguna categoría recibió una calificación de D−, por primera vez desde 1998 (ASCE, 2025 Report Card for America’s Infrastructure, mar. 2025).
- Ocho categorías mejoraron su calificación y nueve siguen en el rango D (ASCE, 2025 Report Card for America’s Infrastructure, mar. 2025).
¿Qué peligro entraña trabajar en la construcción?
La construcción sigue siendo uno de los oficios más mortíferos, y las muertes apenas han cambiado en cinco años. Las causas son bien conocidas y las caídas encabezan la lista.
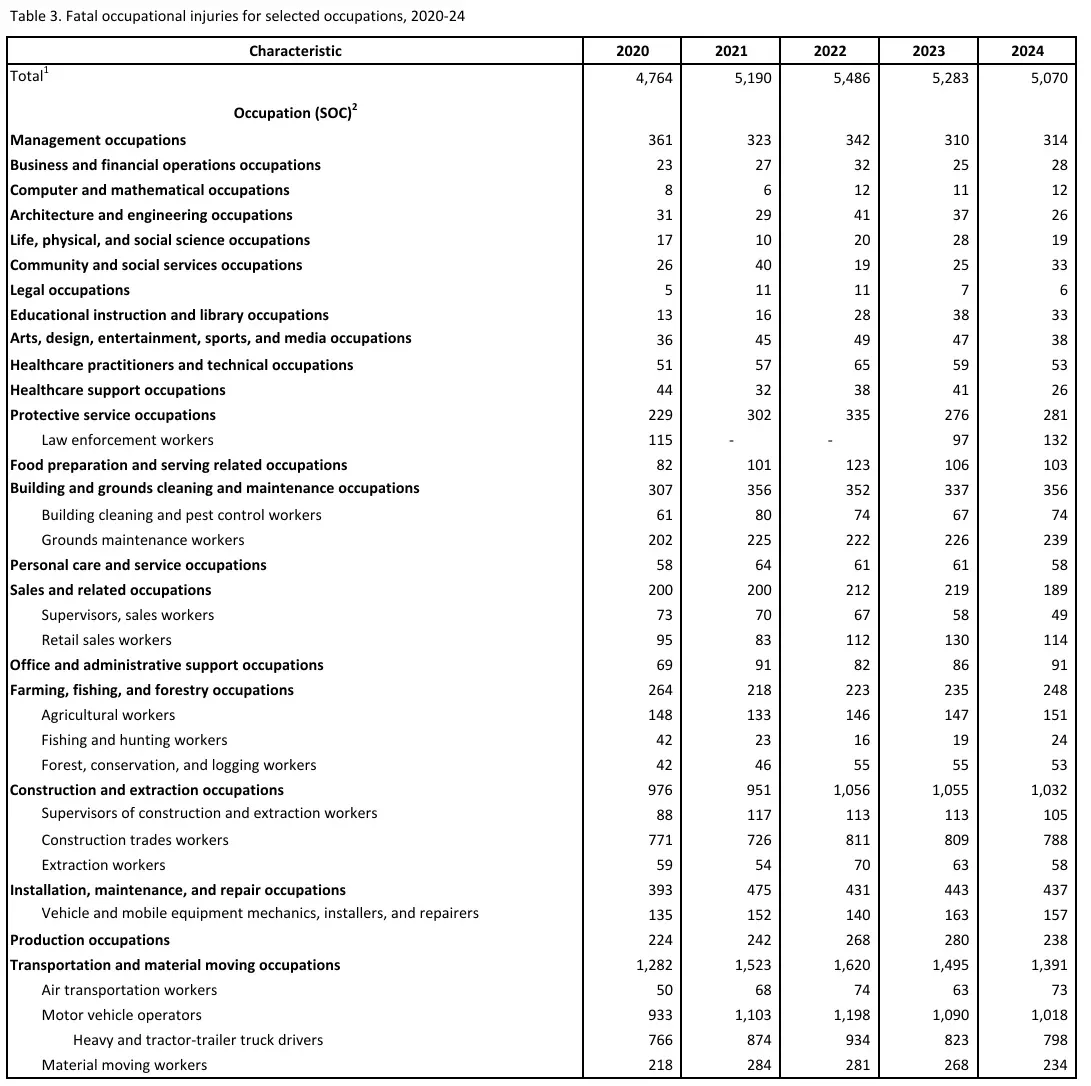 Figura 10: La tabla de BLS muestra que las muertes en construcción y extracción se mantienen cerca de las 1000 al año, y que la mayoría corresponde a trabajadores de oficios de construcción. Fuente: BLS, Census of Fatal Occupational Injuries 2024, feb. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Cuántos trabajadores de la construcción mueren en el trabajo?
En 2020 se registraron 976 muertes en las ocupaciones de construcción y extracción, y desde entonces la cifra se ha mantenido cerca de las 1000 al año (BLS, Census of Fatal Occupational Injuries 2024, feb. 2026).
- En 2022 fueron 1056 (BLS, Census of Fatal Occupational Injuries 2024, feb. 2026).
- En 2024, los trabajadores de oficios de construcción representaron 788 de las muertes en ocupaciones de construcción y extracción (BLS, Census of Fatal Occupational Injuries 2024, feb. 2026).
- Los supervisores de trabajadores de construcción y extracción representaron 105 (BLS, Census of Fatal Occupational Injuries 2024, feb. 2026).
- En 2024, las caídas, los resbalones y los tropiezos mortales entre estos trabajadores disminuyeron un 7,5 %, hasta 370 (BLS, Census of Fatal Occupational Injuries 2024, feb. 2026).
- En 2024, la tasa de lesiones y enfermedades fue de 2,2 casos por cada 100 trabajadores a jornada completa (BLS, Industries at a Glance: Construction, oct. 2026).
¿Cómo se compara EE. UU. con otros países?
La situación en otros lugares es dispar. En Europa hay estancamiento, en Reino Unido la actividad disminuye y en Canadá y Australia crecen las obras de construcción de edificios.
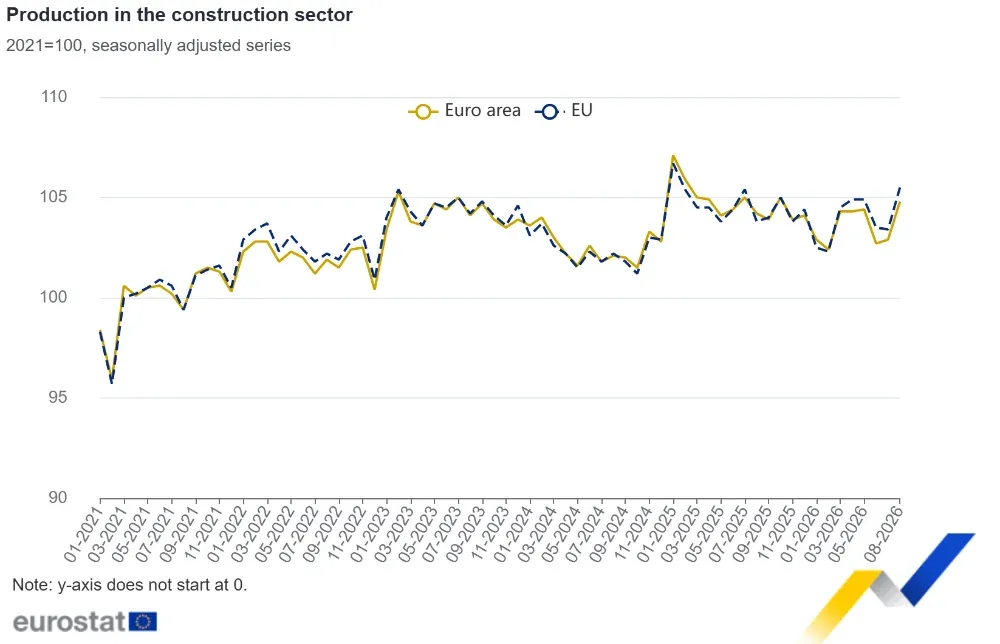 Figura 11: La producción del sector de la construcción en la zona del euro y la UE se ha mantenido en una franja estrecha desde 2021, con un repunte en agosto de 2026. Fuente: Eurostat, Production in construction, August 2026, oct. 2026. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Qué está pasando en Europa?
La producción del sector de la construcción en la zona del euro aumentó un 1,8 % en agosto de 2026 con respecto a julio (Eurostat, Production in construction, August 2026, oct. 2026).
- Con respecto a agosto de 2025, aumentó un 1,4 % en la zona del euro y un 2,6 % en la UE (Eurostat, Production in construction, August 2026, oct. 2026).
- La construcción de edificios en la zona del euro cayó un 3,7 % interanual (Eurostat, Production in construction, August 2026, oct. 2026).
- Las actividades de construcción especializada en la zona del euro aumentaron un 3,1 % (Eurostat, Production in construction, August 2026, oct. 2026).
¿Qué está pasando en Reino Unido?
La producción total del sector de la construcción en Gran Bretaña cayó un 1,0 % en los tres meses hasta agosto de 2026 (ONS, Construction output in Great Britain: August 2026, oct. 2026).
- La producción mensual cayó un 0,2 % en agosto, el cuarto descenso consecutivo (ONS, Construction output in Great Britain: August 2026, oct. 2026).
- La construcción de viviendas privadas nuevas cayó un 3,2 % en ese periodo de tres meses (ONS, Construction output in Great Britain: August 2026, oct. 2026).
¿Qué está pasando en Canadá y Australia?
En julio de 2026, la inversión canadiense en construcción de edificios ascendió a $23,6 mil millones, un 8,1 % más que un año antes (Statistics Canada, Investment in building construction, July 2026, sep. 2026).
- En julio, la inversión no residencial en Canadá aumentó un 3,2 %, hasta los $7,4 mil millones (Statistics Canada, Investment in building construction, July 2026, sep. 2026).
- En el trimestre de junio de 2026, el valor de las obras de construcción realizadas en Australia fue de $82,5 mil millones, un 2,1 % menos que en el trimestre de marzo (ABS, Construction Work Done, Australia, Preliminary, June 2026, ago. 2026).
- Las obras de construcción de edificios en Australia superaron en un 10,0 % las del mismo trimestre de 2025 (ABS, Construction Work Done, Australia, Preliminary, June 2026, ago. 2026).
- Las obras de ingeniería en Australia fueron un 5,1 % inferiores a las del mismo trimestre de 2025 (ABS, Construction Work Done, Australia, Preliminary, June 2026, ago. 2026).
Metodología y fuentes
Hemos elegido cifras del sector de la construcción que cualquier periodista pueda verificar. Cada una procede de la entidad que la publicó, como una oficina pública de estadística, una asociación profesional que realiza sus propias encuestas o un banco de investigación. Hemos abierto cada página o archivo y confirmado la cifra y la fecha antes de incluirla. No hemos usado páginas recopilatorias. Cuando una cifra es un cálculo nuestro, lo indicamos en el texto. Las cifras de gasto del Census Bureau están expresadas en dólares corrientes y no están ajustadas a las variaciones de precios. Las encuestas de asociaciones profesionales, como la encuesta de costes de NAHB y las perspectivas de AGC, reflejan la opinión de sus miembros, no la de todos los constructores. Las cifras de Census Bureau y BLS difieren porque utilizan fuentes distintas, así que no las mezclamos. Actualizamos esta página mensualmente.
Glosario
- AGC: Associated General Contractors of America, una asociación profesional de empresas de construcción comercial.
- AIA: American Institute of Architects.
- ASCE: American Society of Civil Engineers.
- BEA: Bureau of Economic Analysis.
- BLS: Bureau of Labor Statistics.
- CBP: County Business Patterns, un recuento anual del Census Bureau de las empresas empleadoras.
- Empresa sin empleados: empresa que no tiene empleados remunerados, normalmente un negocio unipersonal.
- PPI: índice de precios de producción de BLS.
Fuentes
- ABS, Construction Work Done, Australia, Preliminary, June 2026
- AGC and Sage, 2026 Construction Hiring and Business Outlook
- AIA/Deltek, Architecture Billings Index, August 2026
- ASCE, 2025 Report Card for America’s Infrastructure
- ASCE, 2025 Report Card press release
- BEA, GDP by Industry, third quarter 2025 updated estimate
- BLS, Census of Fatal Occupational Injuries 2024
- BLS, Construction Labor Productivity
- BLS, Employment Projections 2025-2035, Table 2.1
- BLS, Employment Situation, September 2026
- BLS, Industries at a Glance: Construction
- BLS, PPI for construction materials (via FRED)
- BLS, PPI for iron and steel (via FRED)
- BLS, PPI for lumber (via FRED)
- BLS, PPI for ready-mix concrete (via FRED)
- BLS, Union Members 2025, Table 3
- Census Bureau and HUD, New Residential Construction, September 2026
- Census Bureau and HUD, New Residential Sales, August 2026
- Census Bureau, Characteristics of New Housing 2025
- Census Bureau, County Business Patterns 2013
- Census Bureau, County Business Patterns 2023
- Census Bureau, Economic Census 2022 (construction)
- Census Bureau, Monthly Construction Spending, August 2026
- Census Bureau, Monthly Construction Spending, December 2025
- Census Bureau, Nonemployer Statistics 2024
- Census Bureau, Value of Private Construction Put in Place
- Census Bureau, Value of Public Construction Put in Place
- Dodge Construction Network, Construction Starts, August 2026
- Dodge Construction Network, Dodge Momentum Index, September 2026
- Eurostat, Production in construction, August 2026
- NAHB Eye on Housing, Housing’s Share of GDP Dips Below 16%
- NAHB, Builder Sentiment Falls on Rising Rates
- NAHB, Cost of Constructing a Home 2024
- NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years
- NAHB, Regulatory Costs Jump 40% in Five Years
- NBER Digest, The Stagnation of US Construction Productivity
- ONS, Construction output in Great Britain: August 2026
- Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity
- Statistics Canada, Investment in building construction, July 2026
- USGS, Mineral Commodity Summaries 2026: Cement
- USGS, Mineral Commodity Summaries 2026: Crushed Stone
- USGS, Mineral Commodity Summaries 2026: Gypsum
- USGS, Mineral Commodity Summaries 2026: Iron and Steel