Les statistiques du secteur de la construction décrivent une activité de grande ampleur, composée de nombreuses petites entreprises et sensible au coût des matériaux. En août 2026, les dépenses se situaient près de leur niveau d’un an auparavant, mais leur composition avait changé. Les travaux liés aux centres de données et à l’énergie ont progressé, tandis que les usines, les commerces et les logements neufs ont reculé.
Cette page rassemble les chiffres des organismes qui les ont produits. Parmi eux figurent le Census Bureau, le Bureau of Labor Statistics, le Bureau of Economic Analysis, le Geological Survey, la Federal Reserve Bank of Richmond, des organisations professionnelles de constructeurs et d’entrepreneurs, ainsi que des services statistiques en Europe, au Canada, au Royaume-Uni et en Australie. Chaque chiffre renvoie à sa source et est daté. Nous ne citons pas de compilations. Lorsque nous avons fait nous-mêmes les calculs, le texte le précise.
Les données les plus récentes sur les dépenses vont jusqu’en août 2026, et les données les plus récentes sur les mises en chantier de logements jusqu’en septembre 2026. Cette page laisse la pénurie de main-d’œuvre à notre page sur la pénurie de main-d’œuvre dans la construction et à notre page sur la pénurie de travailleurs qualifiés dans les métiers du bâtiment. Les chiffres sur le secteur du chauffage et de la climatisation se trouvent sur notre page consacrée au secteur du CVC, et ceux sur la plomberie sur notre page consacrée au secteur de la plomberie.
Points clés
- Les dépenses de construction se sont établies à un rythme annuel de $2 203,1 milliards en août 2026, soit 1,7 % de moins qu’un an auparavant. (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026)
- La construction privée de centres de données s’est établie à un rythme annuel de $85,0 milliards en août 2026, en hausse de 73,2 % sur un an. (Census Bureau, Value of Private Construction Put in Place, oct. 2026)
- En 2023, 65,8 % des établissements employeurs du secteur de la construction comptaient moins de cinq salariés. Il s’agit de notre calcul à partir des classes de taille. (Census Bureau, County Business Patterns 2023, juin 2025)
- En 2024, le secteur de la construction comptait 3 042 704 entreprises sans salarié rémunéré. (Census Bureau, Nonemployer Statistics 2024, sept. 2026)
- L’emploi dans les entreprises du secteur de la construction a progressé de 40,0 % entre 2013 et 2023. Il s’agit de notre calcul à partir des deux fichiers County Business Patterns. (Census Bureau, County Business Patterns 2013, déc. 2024)
- La productivité du travail dans la construction a reculé de plus de 30 % entre 1970 et 2020, tandis que celle de l’ensemble de l’économie a doublé. (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, août 2025)
- En septembre 2026, l’indice des prix à la production des matériaux de construction dépassait de 62,2 % son niveau de janvier 2020. Il s’agit de notre calcul à partir de l’indice. (BLS, PPI for construction materials (via FRED), oct. 2026)
- En 2024, les coûts de construction représentaient 64,4 % du prix moyen d’une maison neuve, un record depuis le début de la série en 1998. (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, janv. 2025)
- La réglementation ajoute $131 734 au prix d’une maison individuelle neuve, soit 26,4 % du prix moyen. (NAHB, Regulatory Costs Jump 40% in Five Years, juin 2026)
- La confiance des constructeurs est tombée à 29 en octobre 2026, son niveau le plus bas depuis juin 2012. (NAHB, Builder Sentiment Falls on Rising Rates, oct. 2026)
- Une part nette de 57 % des entrepreneurs s’attend à davantage de travaux liés aux centres de données en 2026, soit le niveau le plus élevé parmi 17 types de projets. (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026)
- Le BLS a recensé 1 064 blessures mortelles dans le secteur de la construction en 2024. (BLS, Industries at a Glance: Construction, oct. 2026)
- Selon l’ASCE, l’écart entre les investissements prévus et les investissements nécessaires dans les infrastructures est de $3,7 billions. (ASCE, 2025 Report Card press release, mars 2025)
- Le BLS prévoit une hausse de 5,0 % des emplois salariés dans la construction entre 2025 et 2035, soit 410 700 emplois supplémentaires. (BLS, Employment Projections 2025-2035, Table 2.1, août 2026)
Que nous apprennent les statistiques américaines sur les dépenses de construction en 2026 ?
Les dépenses totales sont stables ou légèrement en baisse, et ces montants ne sont pas corrigés de la hausse des prix : le volume des travaux est donc inférieur à ce que suggère le chiffre global. La nature des projets évolue plus vite que leur montant total.
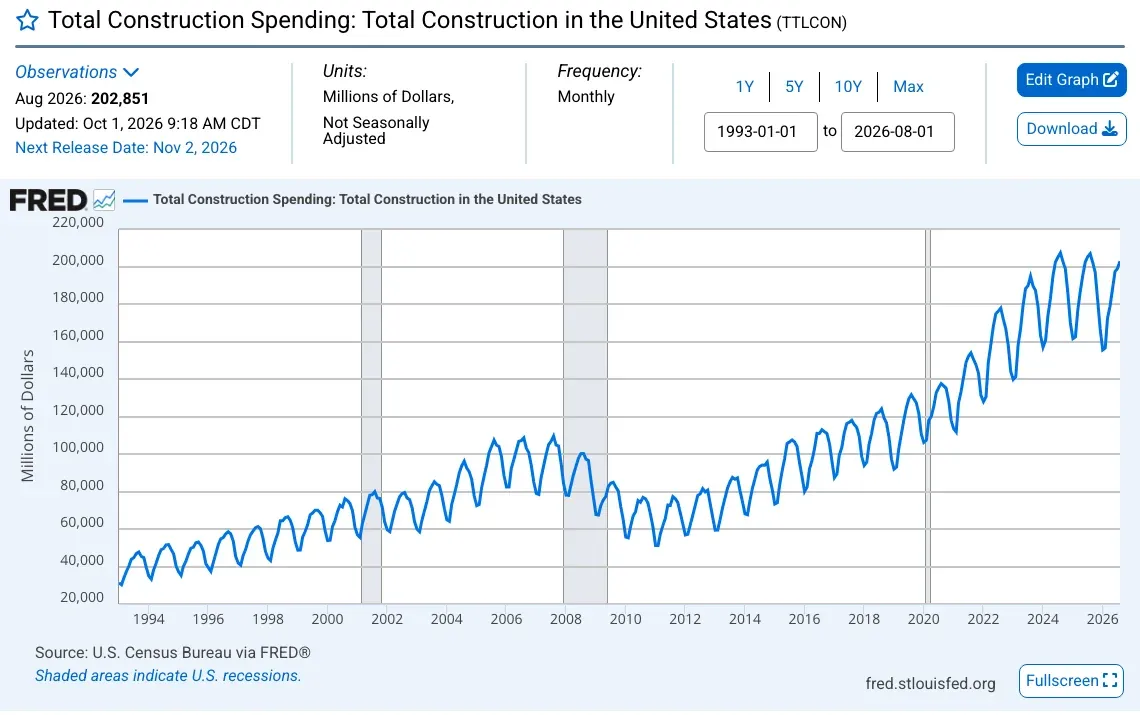 Figure 1 : Les dépenses mensuelles de construction suivent les saisons. Les pics estivaux de 2024 et 2025 sont proches, et 2026 suit à peu près la même trajectoire, ce qui signifie que la croissance s’est arrêtée en dollars courants. Source : Census Bureau, Total Construction Spending (TTLCON), via FRED, août 2026. Capture d’écran de la page source, réalisée le 20 oct. 2026.
Combien a-t-on dépensé en construction en 2025 et 2026 ?
Les dépenses des huit premiers mois de 2026 se sont élevées à $1 450,4 milliards, soit 3,1 % de moins qu’au cours des mêmes mois de 2025 (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026).
- Les dépenses pour l’ensemble de 2025 se sont élevées à $2 164,4 milliards, soit 1,4 % de moins que les $2 194,8 milliards dépensés en 2024 (Census Bureau, Monthly Construction Spending, December 2025, févr. 2026).
- La construction a contribué à hauteur de $1 305,4 milliards à la valeur ajoutée de l’économie en 2024, soit 4,5 % du PIB selon notre calcul (BEA, GDP by Industry, third quarter 2025 updated estimate, janv. 2026).
- Selon le BLS, le secteur représentait 4,4 % du PIB en 2025 (BLS, Construction Labor Productivity, sept. 2026).
- Selon le BLS, le secteur représentait 5,2 % de l’ensemble des emplois salariés non agricoles en 2025 (BLS, Construction Labor Productivity, sept. 2026).
Qui paie les travaux de construction, les propriétaires privés ou les pouvoirs publics ?
Les propriétaires privés en ont financé la majeure partie : $1 655,3 milliards en rythme annuel en août 2026, soit 3,1 % de moins qu’un an auparavant (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
- Les propriétaires publics ont dépensé $547,8 milliards en rythme annuel, soit 2,5 % de plus qu’un an auparavant (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
- Les travaux résidentiels privés ont atteint $882,3 milliards, soit 4,8 % de moins qu’un an auparavant (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
- Les travaux non résidentiels privés ont atteint $773,0 milliards, soit 1,0 % de moins qu’un an auparavant (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
Quels types de bâtiments sont en croissance et lesquels sont en recul ?
Les travaux liés à l’énergie ont généré plus de dépenses supplémentaires que tout autre poste, à l’exception des centres de données : ils ont atteint un rythme annuel de $186,0 milliards en août 2026, en hausse de 8,5 % (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026).
- Selon notre calcul, les centres de données représentaient 63 % de l’ensemble des dépenses privées de construction de bureaux (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
- Les travaux de bureaux hors centres de données ont atteint $45,8 milliards, soit 9,7 % de moins qu’un an auparavant (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
- Les travaux de construction manufacturière ont atteint $170,7 milliards, soit 19,2 % de moins qu’un an auparavant (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026).
- La construction d’entrepôts a atteint $53,1 milliards, soit 8,1 % de moins qu’un an auparavant (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
- La construction de maisons individuelles neuves a atteint $403,3 milliards, soit 3,5 % de moins qu’un an auparavant (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026).
- La construction de logements neufs dans des immeubles collectifs a atteint $115,8 milliards, soit 0,6 % de moins qu’un an auparavant (Census Bureau, Monthly Construction Spending, August 2026, oct. 2026).
- Les travaux d’amélioration des logements ont représenté environ $363 milliards, soit 41 % des dépenses résidentielles privées. Il s’agit de notre calcul : les dépenses résidentielles privées moins les travaux de construction de maisons individuelles et d’immeubles collectifs neufs (Census Bureau, Value of Private Construction Put in Place, oct. 2026).
Quel chiffre d’affaires les entrepreneurs ont-ils déclaré pour l’année du recensement économique 2022 ?
Les entrepreneurs ont déclaré $2,85 billions de travaux de construction réalisés en 2022 (Census Bureau, Economic Census 2022 (construction), déc. 2025).
- Les entrepreneurs en construction résidentielle ont enregistré $601,4 milliards de chiffre d’affaires (Census Bureau, Economic Census 2022 (construction), déc. 2025).
- Les entrepreneurs en construction non résidentielle ont enregistré $621,8 milliards de chiffre d’affaires (Census Bureau, Economic Census 2022 (construction), déc. 2025).
- Les entrepreneurs en génie civil et en travaux lourds ont enregistré $416,1 milliards de chiffre d’affaires (Census Bureau, Economic Census 2022 (construction), déc. 2025).
- Le secteur a généré $1 364,3 milliards de valeur ajoutée (Census Bureau, Economic Census 2022 (construction), déc. 2025).
- Les entreprises de construction ont versé $613,2 milliards à des sous-traitants, ce qui montre la part des travaux qui passe d’une entreprise à une autre (Census Bureau, Economic Census 2022 (construction), déc. 2025).
Combien y a-t-il d’entreprises de construction, et quelle est leur taille ?
La construction est un secteur composé de petits employeurs et d’une foule bien plus nombreuse d’entreprises individuelles. Cela influe sur tout, du pouvoir d’achat à la manière dont les travaux sont chiffrés.
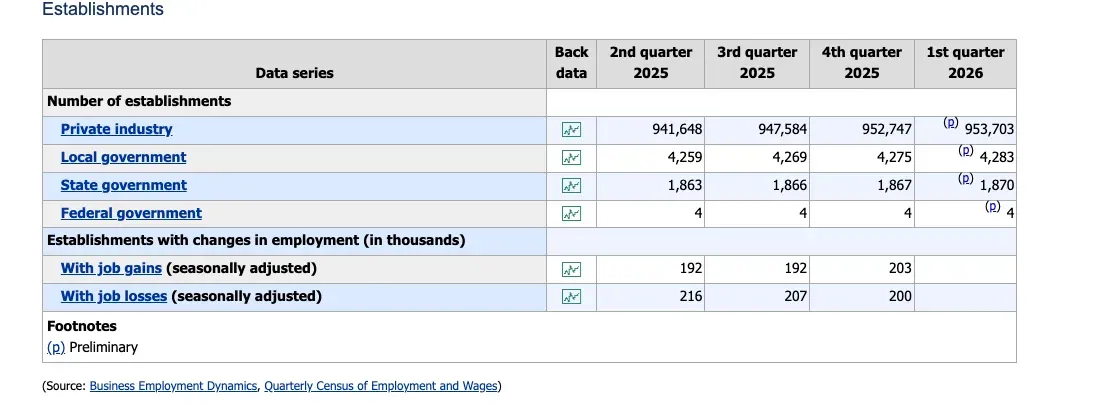 Figure 2 : Le BLS dénombre chaque trimestre les établissements privés de construction à partir des déclarations de charges sociales. Le nombre a augmenté à chaque trimestre présenté, et les lignes des pouvoirs publics qui suivent sont minuscules en comparaison. Source : BLS, Industries at a Glance: Construction, mars 2026. Capture d’écran de la page source, réalisée le 20 oct. 2026.
Combien d’entreprises de construction ont des salariés ?
En 2023, le secteur de la construction comptait 814 557 établissements employeurs (Census Bureau, County Business Patterns 2023, juin 2025).
- Ces établissements comptaient 7 659 459 salariés rémunérés (Census Bureau, County Business Patterns 2023, juin 2025).
- Leur masse salariale annuelle s’élevait à $586,6 milliards (Census Bureau, County Business Patterns 2023, juin 2025).
- Le BLS a dénombré 953 703 établissements privés de construction au premier trimestre 2026, un total plus large que celui du Census Bureau (BLS, Industries at a Glance: Construction, oct. 2026).
- Le recensement économique de 2022 a dénombré 785 917 entreprises ayant des salariés rémunérés (Census Bureau, Economic Census 2022 (construction), déc. 2025).
- Selon notre calcul à partir des fichiers de 2013 et de 2023, le nombre d’établissements employeurs a augmenté de 23,7 % entre 2013 et 2023 (Census Bureau, County Business Patterns 2013, déc. 2024).
- Selon notre calcul, en 2023, la construction représentait 9,7 % de tous les établissements employeurs, mais 5,5 % des salariés rémunérés (Census Bureau, County Business Patterns 2023, juin 2025).
Quelle est la taille d’un employeur type dans le secteur de la construction ?
En 2023, seuls 18,5 % des établissements employeurs de la construction comptaient 10 salariés ou plus, selon notre calcul à partir des classes de taille (Census Bureau, County Business Patterns 2023, juin 2025).
- Seuls 197 établissements comptaient 1 000 salariés ou plus (Census Bureau, County Business Patterns 2023, juin 2025).
- Les entrepreneurs spécialisés étaient au nombre de 505 580, soit 64,3 % du total selon notre calcul (Census Bureau, Economic Census 2022 (construction), déc. 2025).
- On comptait 203 762 entreprises de construction résidentielle, contre 42 367 entreprises de construction non résidentielle (Census Bureau, Economic Census 2022 (construction), déc. 2025).
Combien d’entreprises de construction n’ont aucun salarié ?
En 2024, les entreprises de construction sans salarié ont enregistré $258,2 milliards de chiffre d’affaires (Census Bureau, Nonemployer Statistics 2024, sept. 2026).
- Cela représente une moyenne d’environ $84 900 par entreprise, selon notre calcul (Census Bureau, Nonemployer Statistics 2024, sept. 2026).
- Les entrepreneurs en construction résidentielle représentaient 29,5 % des entreprises de construction sans salarié, selon notre calcul (Census Bureau, Nonemployer Statistics 2024, sept. 2026).
Combien de personnes travaillent dans la construction, et combien gagnent-elles ?
Les embauches stagnent depuis des mois, tandis que les salaires et les horaires continuent de progresser légèrement. La majeure partie du travail est effectuée par des entrepreneurs spécialisés qui réalisent une tâche précise sur un bâtiment, comme le câblage, la plomberie ou les finitions.
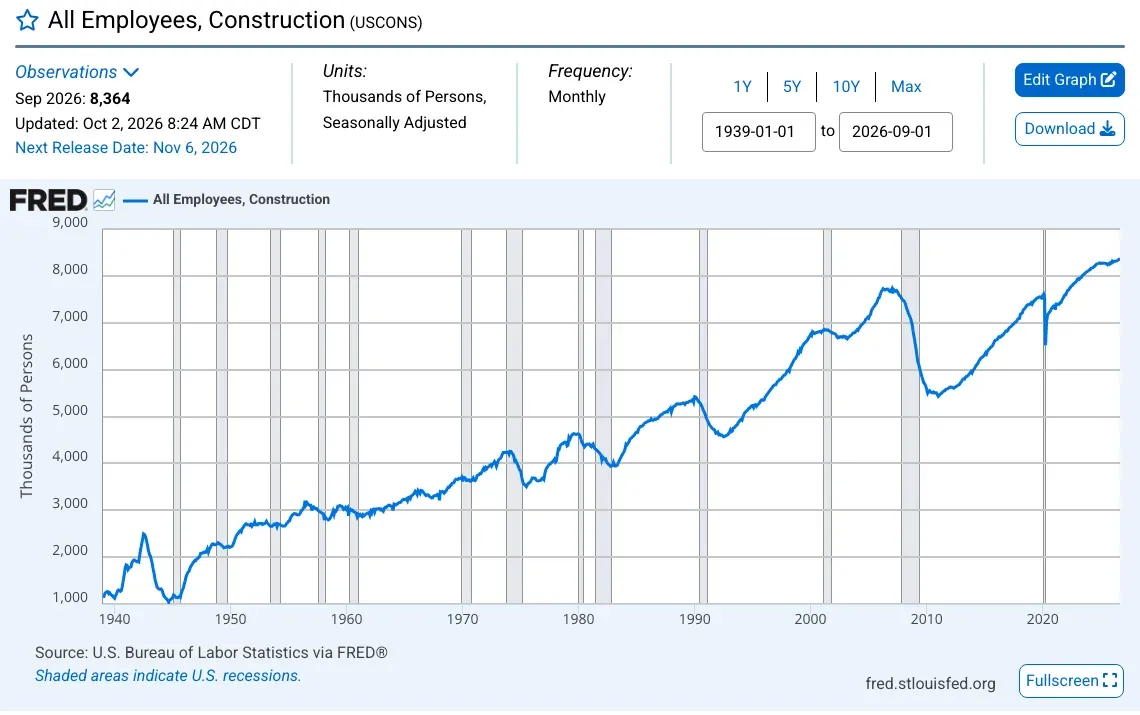 Figure 3 : L’emploi dans la construction s’est redressé après l’effondrement du marché du logement et dépasse désormais son pic de 2006, après une longue période de stagnation ces deux dernières années. Source : BLS, All Employees, Construction (USCONS), via FRED, sept. 2026. Capture d’écran de la page source, réalisée le 20 oct. 2026.
Où travaillent les ouvriers du bâtiment ?
En septembre 2026, les entrepreneurs spécialisés en construction non résidentielle employaient 2 939,6 milliers de personnes, soit plus que toute autre catégorie présentée ici (BLS, Employment Situation, September 2026, oct. 2026).
- Les entrepreneurs spécialisés en construction résidentielle employaient 2 340,3 milliers de personnes (BLS, Employment Situation, September 2026, oct. 2026).
- Les entreprises de génie civil et de travaux lourds employaient 1 210,8 milliers de personnes (BLS, Employment Situation, September 2026, oct. 2026).
- Les entreprises de construction non résidentielle employaient 950,7 milliers de personnes (BLS, Employment Situation, September 2026, oct. 2026).
Combien gagnent les ouvriers du bâtiment et combien de temps travaillent-ils ?
En septembre 2026, les salariés de la construction travaillaient en moyenne 39,2 heures par semaine, contre 39,0 un an auparavant (BLS, Employment Situation, September 2026, oct. 2026).
- En 2025, le salaire médian des ouvriers du bâtiment était de $47 430 par an, soit $22,80 de l’heure (BLS, Industries at a Glance: Construction, oct. 2026).
- Le salaire médian des conducteurs d’engins et des autres opérateurs d’équipement était de $61 800 (BLS, Industries at a Glance: Construction, oct. 2026).
- Le salaire médian des responsables de la construction travaillant dans le secteur était de $109 160 (BLS, Industries at a Glance: Construction, oct. 2026).
- Le secteur comptait 929 760 ouvriers du bâtiment en 2025 (BLS, Industries at a Glance: Construction, oct. 2026).
Les salariés syndiqués sont-ils mieux payés ?
En 2025, 11,1 % des salariés de la construction étaient syndiqués, contre 10,3 % en 2024 (BLS, Union Members 2025, Table 3, févr. 2026).
- En 2025, 12,0 % étaient couverts par une convention collective (BLS, Union Members 2025, Table 3, févr. 2026).
- En 2025, les membres d’un syndicat travaillant à temps plein gagnaient un salaire médian de $1 585 par semaine, soit environ 40 % de plus que les salariés non syndiqués à temps plein selon notre calcul (BLS, Industries at a Glance: Construction, oct. 2026).
Combien d’emplois sont créés et supprimés, et comment l’emploi devrait-il évoluer ?
Au quatrième trimestre 2025, les entreprises de construction ont créé 684 milliers d’emplois grâce à de nouveaux établissements et à l’expansion d’établissements existants (BLS, Industries at a Glance: Construction, oct. 2026).
- Elles ont supprimé 643 milliers d’emplois à la suite de la fermeture ou de la contraction d’établissements au cours du même trimestre (BLS, Industries at a Glance: Construction, oct. 2026).
- L’emploi salarié dans la construction a progressé de 27,9 % entre 2015 et 2025 (BLS, Employment Projections 2025-2035, Table 2.1, août 2026).
La productivité de la construction s’améliore-t-elle ?
Pas selon la plupart des mesures. À long terme, c’est le seul grand secteur où la production par travailleur a reculé, et les dernières années n’ont guère changé la donne.
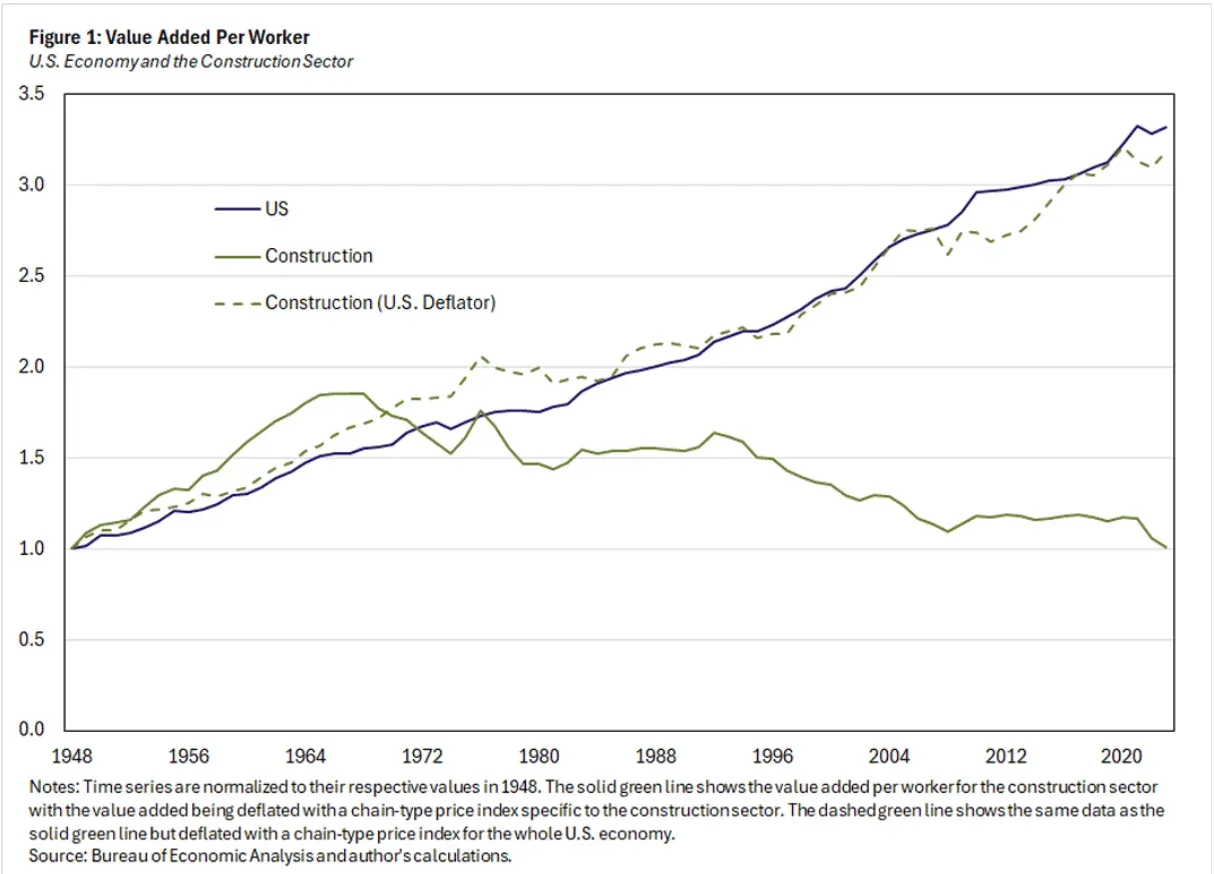 Figure 4 : Depuis 1948, la production par travailleur a plus que triplé dans l’ensemble de l’économie, tandis que la courbe de la construction est retombée à son niveau initial. Source : Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, août 2025. Graphique publié par la source, consulté le 20 oct. 2026.
Comment la productivité de la construction a-t-elle évolué à long terme ?
En 2023, la productivité du travail dans la construction aux États-Unis était pratiquement identique à celle de 1948, tandis que celle de l’ensemble de l’économie avait plus que triplé (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, août 2025).
- Un article de 2022 cité par la Richmond Fed estime que la construction à elle seule a contribué à environ un tiers du recul de la croissance tendancielle du PIB depuis la Seconde Guerre mondiale (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, août 2025).
- La note indique qu’après correction des problèmes de mesure, la croissance de la productivité dans la construction resterait inférieure de près de 2 points de pourcentage par an à celle de l’ensemble de l’économie (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, août 2025).
Que révèlent les données récentes du BLS ?
La production horaire dans la construction a progressé de 2,0 % en 2024, après une hausse de 2,4 % en 2023 (BLS, Industries at a Glance: Construction, oct. 2026).
- La production horaire a reculé de 7,0 % en 2022 (BLS, Industries at a Glance: Construction, oct. 2026).
- La productivité multifactorielle, qui tient compte de tous les intrants et pas seulement des heures travaillées, a progressé de 1,3 % en 2024 (BLS, Industries at a Glance: Construction, oct. 2026).
- La productivité dans la construction de maisons individuelles a reculé de 4,5 % en 2025, la production ayant baissé de 4,3 % et le nombre d’heures ayant légèrement augmenté de 0,2 % (BLS, Construction Labor Productivity, sept. 2026).
- La productivité dans la construction d’immeubles collectifs a reculé de 7,4 % en 2025, la production ayant diminué de 12,4 % et le nombre d’heures de 5,4 % (BLS, Construction Labor Productivity, sept. 2026).
- La productivité dans la construction de bâtiments industriels a reculé de 12,1 % en 2025, après un gain record de 45,8 % en 2023 (BLS, Construction Labor Productivity, sept. 2026).
- La productivité dans la construction d’autoroutes, de rues et de ponts a reculé de 1,8 % en 2025 et baisse chaque année depuis 2021 (BLS, Construction Labor Productivity, sept. 2026).
La taille des entreprises explique-t-elle cet écart ?
Les entreprises comptant de 20 à 99 salariés construisent 45 % d’unités de plus par salarié que les plus petites entreprises (NBER Digest, The Stagnation of US Construction Productivity, févr. 2025).
- Les entreprises de plus de 500 salariés construisent plus de quatre fois plus d’unités par salarié (NBER Digest, The Stagnation of US Construction Productivity, févr. 2025).
- En 1950 et 1951, 37 % des maisons étaient construites dans les 1 % de projets d’aménagement les plus importants, contre 24 % en 2018 et 2019 (NBER Digest, The Stagnation of US Construction Productivity, févr. 2025).
- Les auteurs estiment que la productivité de la construction de logements serait supérieure d’environ 60 % si la taille des entreprises était comparable à celle des entreprises manufacturières, dans l’hypothèse où la moitié du lien entre taille et productivité est causal (NBER Digest, The Stagnation of US Construction Productivity, févr. 2025).
- En 2022, la valeur ajoutée par salarié de la construction était d’environ $182 300, selon notre calcul (Census Bureau, Economic Census 2022 (construction), déc. 2025).
De combien les matériaux de construction ont-ils augmenté ?
Les prix des matériaux ont augmenté bien plus vite que la plupart des entrepreneurs ne peuvent répercuter sans difficulté. L’acier en est l’exemple le plus frappant, et les droits de douane et les carburants expliquent une grande partie du reste.
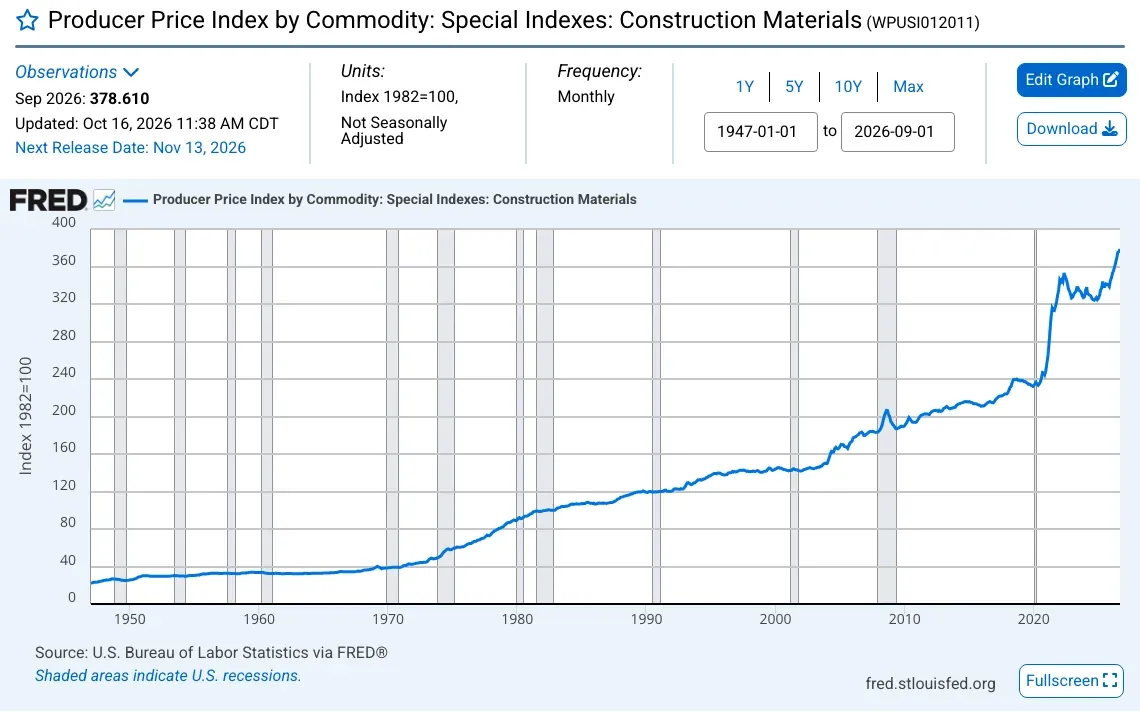 Figure 5 : L’indice des prix à la production des matériaux de construction a augmenté lentement pendant des décennies, avant de bondir en 2021 et de continuer à progresser jusqu’à un nouveau record. Source : BLS, Producer Price Index for Construction Materials (WPUSI012011), via FRED, sept. 2026. Capture d’écran de la page source, réalisée le 20 oct. 2026.
À quelle vitesse les prix augmentent-ils actuellement ?
Selon notre calcul, l’indice des matériaux de construction a progressé de 11,0 % au cours des 12 mois précédant septembre 2026 (BLS, PPI for construction materials (via FRED), oct. 2026).
- En septembre 2026, les prix du fer et de l’acier dépassaient de 80,7 % leur niveau de janvier 2020 (BLS, PPI for iron and steel (via FRED), oct. 2026).
- Les prix du fer et de l’acier ont progressé de 20,7 % au cours des 12 mois précédant septembre 2026 (BLS, PPI for iron and steel (via FRED), oct. 2026).
- En septembre 2026, les prix du bois d’œuvre dépassaient de 34,7 % leur niveau de janvier 2020 (BLS, PPI for lumber (via FRED), oct. 2026).
- Le bois d’œuvre restait 38,9 % en dessous de son pic de mai 2021 (BLS, PPI for lumber (via FRED), oct. 2026).
- En septembre 2026, les prix du béton prêt à l’emploi dépassaient de 40,6 % leur niveau de janvier 2020 (BLS, PPI for ready-mix concrete (via FRED), oct. 2026).
Chaque variation en pourcentage de cette sous-section est calculée par nos soins à partir des valeurs de l’indice.
Combien coûtent les matériaux de base à produire ?
En 2025, le prix moyen du ciment à la sortie de l’usine était de $160 la tonne métrique, contre $127 en 2021 (USGS, Mineral Commodity Summaries 2026: Cement, févr. 2026).
- Les États-Unis ont expédié environ 100 millions de tonnes de ciment en 2025, pour une valeur estimée à $17 milliards (USGS, Mineral Commodity Summaries 2026: Cement, févr. 2026).
- En 2025, la pierre concassée se vendait $18,50 la tonne, contre $13,26 en 2021 (USGS, Mineral Commodity Summaries 2026: Crushed Stone, févr. 2026).
- Environ 1 400 entreprises exploitaient 3 500 carrières pour produire 1,5 milliards de tonnes de pierre concassée (USGS, Mineral Commodity Summaries 2026: Crushed Stone, févr. 2026).
- 72 % de la pierre concassée a servi à produire des granulats de construction, principalement pour les routes (USGS, Mineral Commodity Summaries 2026: Crushed Stone, févr. 2026).
- Les ventes de plaques de plâtre ont été estimées à 26 milliards de pieds carrés en 2025 (USGS, Mineral Commodity Summaries 2026: Gypsum, févr. 2026).
- La construction a absorbé environ 31 % des livraisons nettes d’acier des usines sidérurgiques (USGS, Mineral Commodity Summaries 2026: Iron and Steel, févr. 2026).
Comment les entrepreneurs font-ils face aux droits de douane ?
Environ 70 % des entrepreneurs ont indiqué que les droits de douane les avaient affectés, dans l’enquête de perspectives pour 2026 (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- 40 % ont augmenté leurs prix de soumission en réaction aux droits de douane (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- 35 % ont répercuté sur les maîtres d’ouvrage la majeure partie ou la totalité des coûts liés aux droits de douane (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- 11 % ont absorbé la majeure partie ou la totalité du coût (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- 32 % ont acheté à l’avance pour anticiper les hausses de prix (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- 13 % se sont tournés vers des producteurs nationaux plutôt qu’étrangers (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
Combien de logements sont construits et vendus ?
Les constructeurs mettent en chantier moins de maisons individuelles et les vendent à des prix plus bas, tandis que les acheteurs attendent une baisse des taux hypothécaires. Le secteur des immeubles collectifs est plus stable.
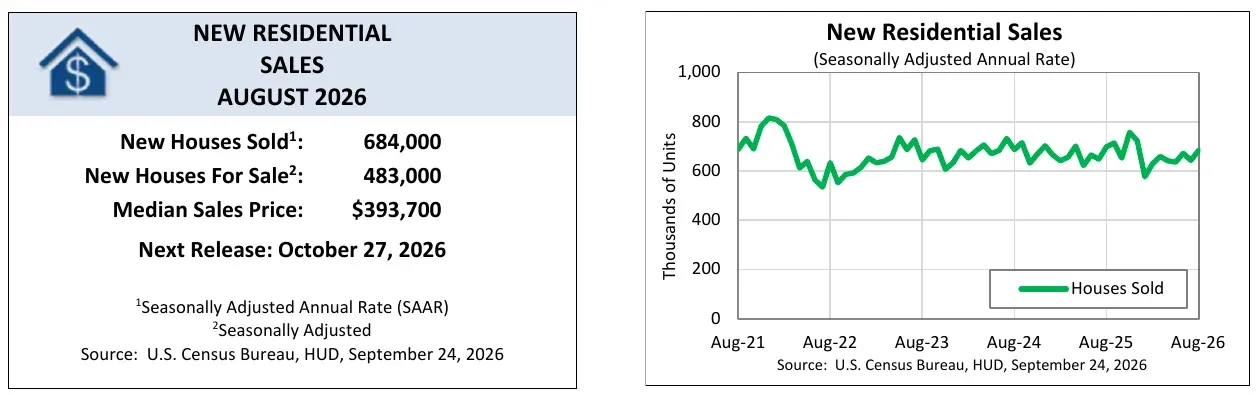 Figure 6 : Depuis 2022, les ventes de maisons neuves évoluent latéralement dans une fourchette comprise entre environ 550 milliers et 760 milliers par an, sans signe de nette accélération. Source : Census Bureau and HUD, New Residential Sales, August 2026, sept. 2026. Graphique publié par la source, consulté le 20 oct. 2026.
Combien de logements neufs sont mis en chantier et vendus ?
En septembre 2026, les mises en chantier de maisons individuelles se sont établies à un rythme annuel de 859 000, soit 4,6 % de moins qu’en août (Census Bureau and HUD, New Residential Construction, September 2026, oct. 2026).
- Les permis de construire de maisons individuelles se sont établis à un rythme annuel de 845 000, soit 4,0 % de moins qu’en août (Census Bureau and HUD, New Residential Construction, September 2026, oct. 2026).
- Les mises en chantier de logements dans des immeubles de cinq unités ou plus se sont établies à un rythme annuel de 349 000 (Census Bureau and HUD, New Residential Construction, September 2026, oct. 2026).
- En août 2026, les ventes de maisons individuelles neuves ont atteint un rythme annuel de 684 000, soit 2,0 % de moins qu’un an auparavant (Census Bureau and HUD, New Residential Sales, August 2026, sept. 2026).
- Il y avait 483 000 maisons neuves à vendre, soit une offre correspondant à 8,5 mois de ventes (Census Bureau and HUD, New Residential Sales, August 2026, sept. 2026).
- Le prix médian des maisons neuves vendues était de $393 700, soit 5,8 % de moins qu’un an auparavant (Census Bureau and HUD, New Residential Sales, August 2026, sept. 2026).
- Selon le décompte de Dodge, les mises en chantier de maisons individuelles ont reculé de 8,6 % au cours des 12 mois précédant août 2026 par rapport aux 12 mois précédents, tandis que celles d’immeubles collectifs ont progressé de 8,7 % (Dodge Construction Network, Construction Starts, August 2026, sept. 2026).
Comment les constructeurs s’adaptent-ils ?
En octobre 2026, 43 % des constructeurs ont baissé leurs prix, soit la proportion la plus élevée pour la période allant de 2020 à 2026 (NAHB, Builder Sentiment Falls on Rising Rates, oct. 2026).
- 65 % des constructeurs ont proposé des incitations commerciales, pour le 19e mois consécutif au-dessus de 60 % (NAHB, Builder Sentiment Falls on Rising Rates, oct. 2026).
À quoi ressemblent les logements neufs ?
En 2025, la superficie médiane d’une maison individuelle achevée était de 2 142 pieds carrés (Census Bureau, Characteristics of New Housing 2025, juill. 2026).
- 484 000 logements dans des immeubles collectifs ont été achevés en 2025 (Census Bureau, Characteristics of New Housing 2025, juill. 2026).
- 678 000 maisons individuelles neuves ont été vendues en 2025 (Census Bureau, Characteristics of New Housing 2025, juill. 2026).
- En 2025, le prix médian d’une maison individuelle neuve vendue était de $417 400, et son prix moyen de $523 800 (Census Bureau, Characteristics of New Housing 2025, juill. 2026).
- En 2025, 131 000 maisons individuelles construites par des entrepreneurs ont été mises en chantier, pour un prix contractuel médian de $404 000 (Census Bureau, Characteristics of New Housing 2025, juill. 2026).
Quelle est la place du logement dans l’économie ?
Au premier trimestre 2026, le logement représentait 15,9 % du PIB, contre 16,5 % un an auparavant (NAHB Eye on Housing, Housing’s Share of GDP Dips Below 16%, avr. 2026). Ce chiffre englobe la construction de logements, la rénovation et les services liés au logement, comme les loyers.
Combien coûte la construction d’un logement neuf ?
La construction représente la majeure partie du prix d’un logement neuf, et cette part continue d’augmenter. Le reste correspond au terrain, à la marge du constructeur, aux frais généraux et à la charge réglementaire, qui a augmenté plus vite que les revenus.
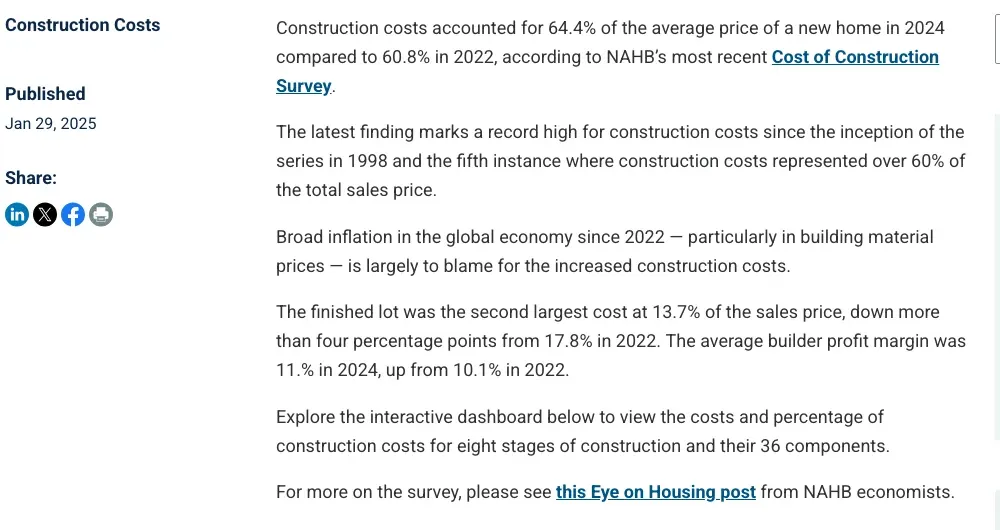 Figure 7 : Selon l’enquête de la NAHB auprès des constructeurs, les coûts de construction représentent une part record du prix d’un logement neuf, tandis que celle du terrain viabilisé est inférieure à celle de 2022. Source : NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, janv. 2025. Capture d’écran de la page source, réalisée le 20 oct. 2026.
Quelle part du prix correspond à la construction ?
En 2022, les coûts de construction représentaient 60,8 % du prix ; la part de 2024 a donc augmenté de 3,6 points (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, janv. 2025).
- En 2024, le terrain viabilisé représentait 13,7 % du prix, contre 17,8 % en 2022 (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, janv. 2025).
- En 2024, la marge du constructeur représentait 11,0 % du prix, contre 10,1 % en 2022 (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, janv. 2025).
- Le prix de vente moyen des logements de l’enquête était de $665 298, dont $428 215 correspondaient aux coûts de construction (NAHB, Cost of Constructing a Home 2024, janv. 2025).
- Les logements de l’enquête avaient une superficie moyenne de 2 647 pieds carrés. L’échantillon ne comptant que 41 constructeurs, ces chiffres sont à considérer comme des indications (NAHB, Cost of Constructing a Home 2024, janv. 2025).
Quelle part va à la plomberie, à l’électricité et au CVC ?
Dans l’enquête de 2024, le chauffage et la climatisation coûtaient $26 938 par logement, soit 6,3 % des coûts de construction (NAHB, Cost of Constructing a Home 2024, janv. 2025).
- La plomberie, hors appareils, coûtait $27 180 (NAHB, Cost of Constructing a Home 2024, janv. 2025).
- L’électricité, hors appareils, coûtait $27 383 (NAHB, Cost of Constructing a Home 2024, janv. 2025).
- Les frais de permis de construire s’élevaient à $7 640 par logement (NAHB, Cost of Constructing a Home 2024, janv. 2025).
Quel est le coût de la réglementation ?
En 2021, les coûts réglementaires d’un logement neuf moyen s’élevaient à $93 870, ce qui signifie que le coût de 2026 est supérieur de plus de 40 % (NAHB, Regulatory Costs Jump 40% in Five Years, juin 2026).
- Entre 2021 et 2026, la part du prix imputable à la réglementation pendant la phase de construction est passée de 13,3 % à 17,0 % (NAHB, Regulatory Costs Jump 40% in Five Years, juin 2026).
- Le revenu disponible aux États-Unis a progressé de 18,3 % au cours de la même période (NAHB, Regulatory Costs Jump 40% in Five Years, juin 2026).
À quoi ressemble le carnet de commandes des projets commerciaux ?
Les perspectives sont contrastées. Les centres de données, l’énergie et les soins de santé affichent un carnet bien rempli, tandis que les commerces, les bureaux et les écoles en ont peu. Les entrepreneurs évoquent plus souvent le manque de financement que la demande.
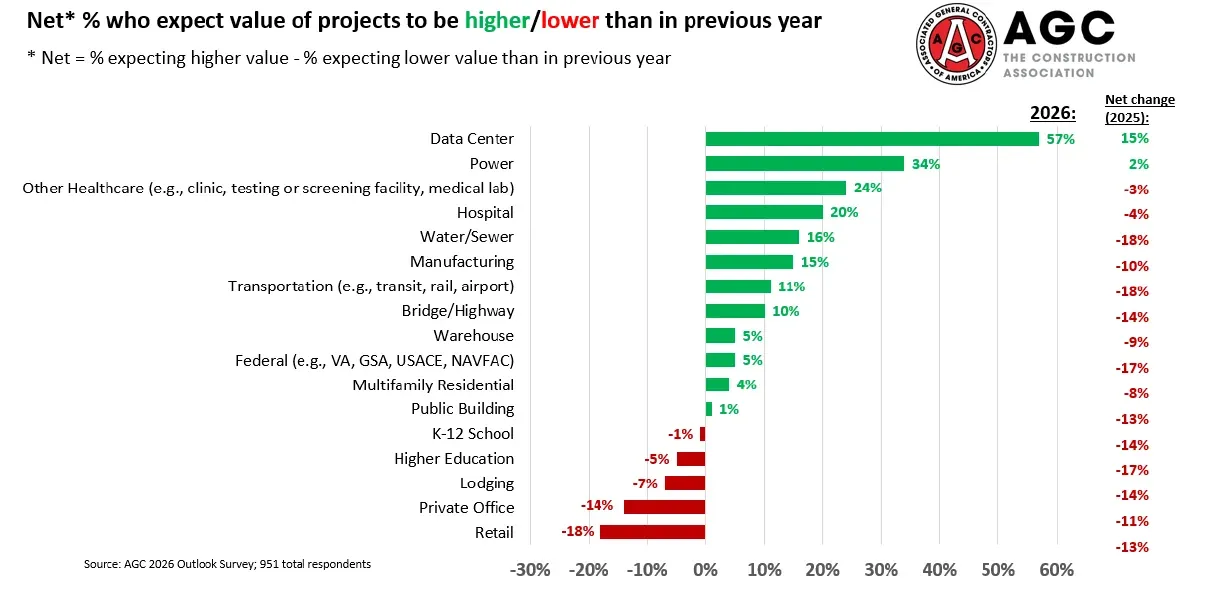 Figure 8 : Les entrepreneurs s’attendent à davantage de travaux dans les centres de données et le secteur de l’énergie, et à moins de travaux dans les commerces, les bureaux privés et l’hôtellerie. La plupart des 17 types de projets ont reculé par rapport à l’enquête de 2025. Source : AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026. Graphique publié par la source, consulté le 20 oct. 2026.
Quels types de projets les entrepreneurs pensent-ils voir augmenter ?
Une part nette de 34 % des entrepreneurs s’attend à une hausse des travaux dans le secteur de l’énergie en 2026 (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- Une part nette de 24 % s’attend à davantage de travaux dans les cliniques, les laboratoires et les autres établissements de santé hors hôpitaux (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- Une part nette de 18 % s’attend à une baisse des travaux dans le commerce de détail (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- Une part nette de 14 % s’attend à une baisse des travaux dans les bureaux privés (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- L’enquête a recueilli 951 réponses (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
Dans quelle mesure les carnets de commandes des entrepreneurs sont-ils remplis ?
À l’approche de 2026, 76 % des entrepreneurs étaient au moins modérément confiants quant à leur carnet de commandes et à leur portefeuille d’appels d’offres (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- 39 % ont indiqué que leur carnet de commandes était plus rempli qu’un an auparavant, et 30 % qu’il l’était moins (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- 63 % ont indiqué qu’un projet avait été reporté, revu à la baisse ou annulé au cours des six derniers mois (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
- 37 % d’entre eux ont attribué cela à la réduction ou à l’incertitude des financements (AGC and Sage, 2026 Construction Hiring and Business Outlook, janv. 2026).
Que disent les architectes et les urbanistes à propos de l’année à venir ?
En août 2026, l’indice de facturation de l’AIA s’établissait à 47,2, sous le seuil de 50 qui marque l’absence de changement (AIA/Deltek, Architecture Billings Index, August 2026, sept. 2026).
- 48 % des dirigeants de cabinets d’architecture ont déclaré utiliser l’IA (AIA/Deltek, Architecture Billings Index, August 2026, sept. 2026).
- En septembre 2026, le Dodge Momentum Index, qui suit les projets non résidentiels entrant en phase de planification, s’établissait à 288,0 (Dodge Construction Network, Dodge Momentum Index, September 2026, oct. 2026).
- L’indice avait progressé de 3,7 % par rapport à septembre 2025 (Dodge Construction Network, Dodge Momentum Index, September 2026, oct. 2026).
- La planification de projets institutionnels avait progressé de 17,2 % sur un an (Dodge Construction Network, Dodge Momentum Index, September 2026, oct. 2026).
- La planification de projets commerciaux aurait reculé de 14,9 % sur un an sans les centres de données (Dodge Construction Network, Dodge Momentum Index, September 2026, oct. 2026).
Que révèlent les mises en chantier de projets ?
En août 2026, les mises en chantier de projets de construction ont reculé de 24,8 %, pour atteindre un rythme de $1,34 billions, après un mois marqué par des mégaprojets (Dodge Construction Network, Construction Starts, August 2026, sept. 2026).
- Les mises en chantier avaient progressé de 15,2 % depuis le début de l’année jusqu’en août (Dodge Construction Network, Construction Starts, August 2026, sept. 2026).
- Les mises en chantier de projets commerciaux avaient progressé de 48,6 % au cours des 12 mois précédant août (Dodge Construction Network, Construction Starts, August 2026, sept. 2026).
- Les mises en chantier de projets liés aux services publics et au gaz avaient progressé de 87,8 % au cours des mêmes 12 mois (Dodge Construction Network, Construction Starts, August 2026, sept. 2026).
Quel est le volume des travaux publics et dans quel état se trouvent les infrastructures ?
Les maîtres d’ouvrage publics continuent de financer les routes et les écoles, mais moins vite que ne progressent les besoins. L’ASCE attribue au système la note C, sa meilleure note, tout en estimant que le déficit de financement reste très important.
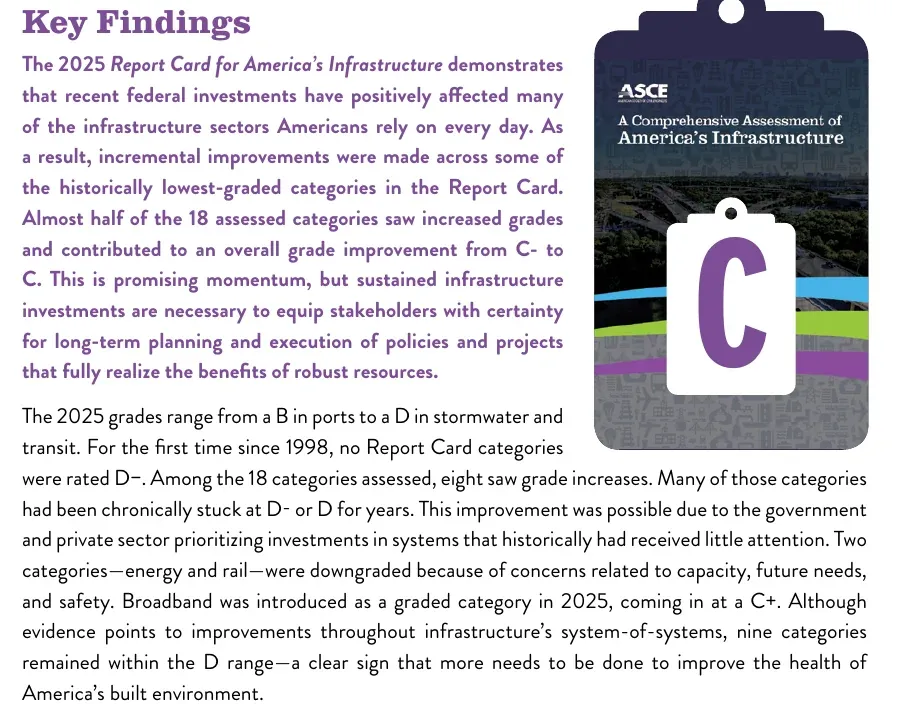 Figure 9 : Le rapport 2025 a attribué la note globale C aux infrastructures américaines, contre C moins en 2021. C’est la meilleure note jamais attribuée par l’ASCE. Source : ASCE, 2025 Report Card for America’s Infrastructure, mars 2025. Capture d’écran de la page source, réalisée le 20 oct. 2026.
Quel est le volume des travaux publics ?
En août 2026, la construction publique d’autoroutes et de rues s’est établie à un rythme annuel de $150,6 milliards, en hausse de 4,4 % sur un an (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
- La construction publique d’établissements d’enseignement s’est établie à $113,1 milliards, en hausse de 1,3 % (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
- La construction publique dans les transports s’est établie à $53,1 milliards, en hausse de 4,4 % (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
- La construction publique liée à la sécurité publique s’est établie à $21,4 milliards, en baisse de 7,7 % (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
- Les travaux de conservation et d’aménagement se sont établis à $16,5 milliards, en hausse de 28,4 % (Census Bureau, Value of Public Construction Put in Place, oct. 2026).
Quelle note les infrastructures américaines obtiennent-elles ?
La note de 2021 était C moins ; le C attribué en 2025 représente donc une amélioration (ASCE, 2025 Report Card press release, mars 2025).
- L’ASCE a estimé à $9,1 billions les investissements nécessaires dans 18 catégories pour atteindre un état de bon entretien (ASCE, 2025 Report Card for America’s Infrastructure, mars 2025).
- Les investissements publics et privés prévus de 2024 à 2033 s’élèvent à $5,4 billions (ASCE, 2025 Report Card for America’s Infrastructure, mars 2025).
- Quatre ans plus tôt, le déficit était de $2,59 billions (ASCE, 2025 Report Card press release, mars 2025).
- Pour la première fois depuis 1998, aucune catégorie n’a reçu la note D moins (ASCE, 2025 Report Card for America’s Infrastructure, mars 2025).
- Huit catégories ont vu leur note s’améliorer, et neuf restent dans la plage D (ASCE, 2025 Report Card for America’s Infrastructure, mars 2025).
Les métiers de la construction sont-ils dangereux ?
La construction reste l’un des secteurs d’activité les plus meurtriers, et le nombre de décès a à peine évolué en cinq ans. Les causes sont bien connues, et les chutes arrivent en tête.
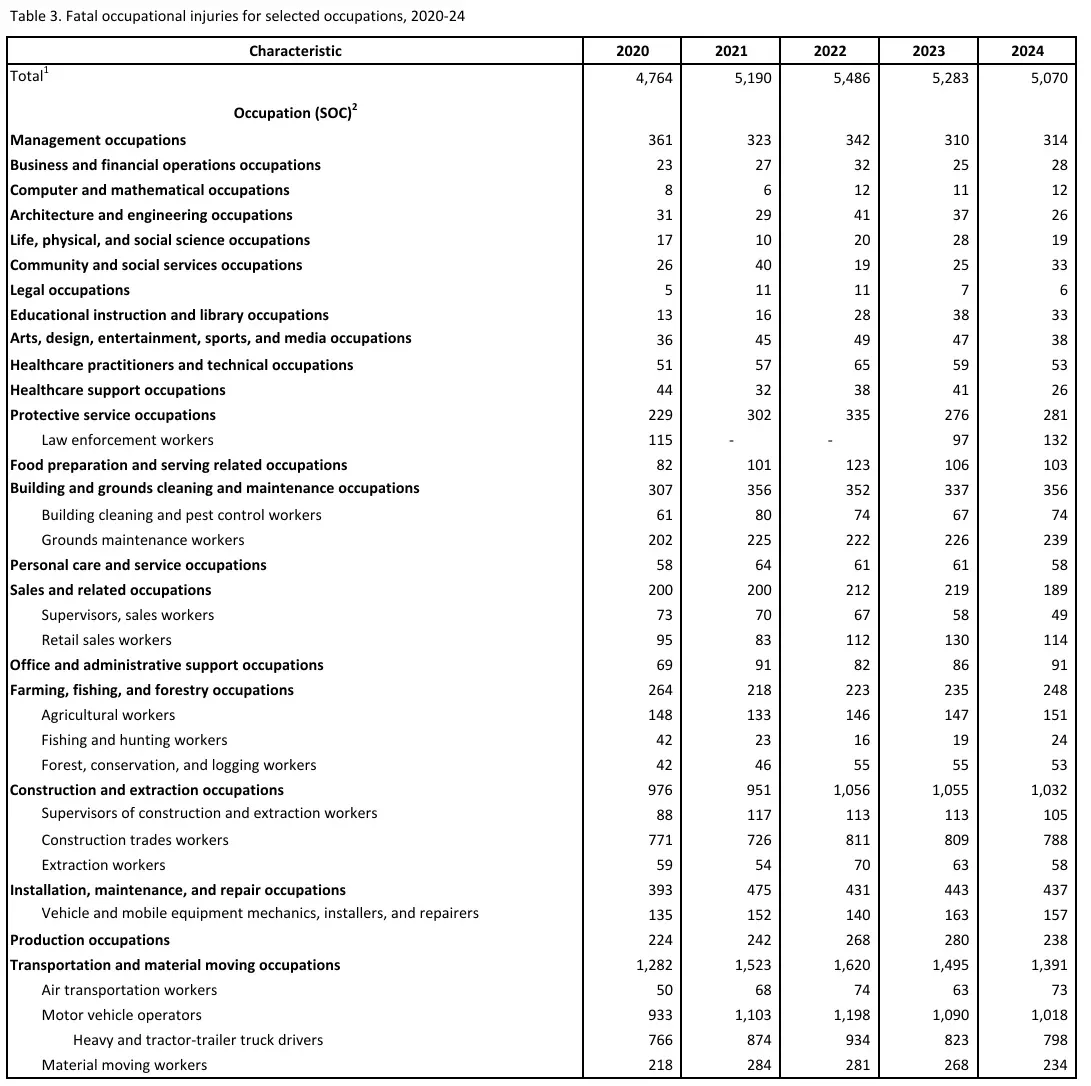 Figure 10 : Le tableau du BLS montre que les décès dans la construction et l’extraction restent proches de 1 000 par an, les ouvriers des métiers de la construction représentant la plupart d’entre eux. Source : BLS, Census of Fatal Occupational Injuries 2024, févr. 2026. Capture d’écran de la page source, réalisée le 20 oct. 2026.
Combien d’ouvriers du bâtiment meurent au travail ?
En 2020, 976 personnes exerçant des professions de la construction et de l’extraction sont mortes au travail. Le nombre est resté proche de 1 000 par an depuis (BLS, Census of Fatal Occupational Injuries 2024, févr. 2026).
- Le nombre de décès s’élevait à 1 056 en 2022 (BLS, Census of Fatal Occupational Injuries 2024, févr. 2026).
- Les ouvriers des métiers de la construction représentaient 788 des décès dans les professions de la construction et de l’extraction en 2024 (BLS, Census of Fatal Occupational Injuries 2024, févr. 2026).
- Les superviseurs des travailleurs de la construction et de l’extraction représentaient 105 décès (BLS, Census of Fatal Occupational Injuries 2024, févr. 2026).
- En 2024, le nombre de décès dus à des chutes, glissades et trébuchements parmi ces travailleurs a baissé de 7,5 %, à 370 (BLS, Census of Fatal Occupational Injuries 2024, févr. 2026).
- En 2024, le taux de blessures et de maladies professionnelles était de 2,2 cas pour 100 salariés à temps plein (BLS, Industries at a Glance: Construction, oct. 2026).
Comment les États-Unis se comparent-ils aux autres pays ?
Ailleurs, le tableau est contrasté. L’activité est stable en Europe, en baisse en Grande-Bretagne et en croissance dans le secteur du bâtiment au Canada et en Australie.
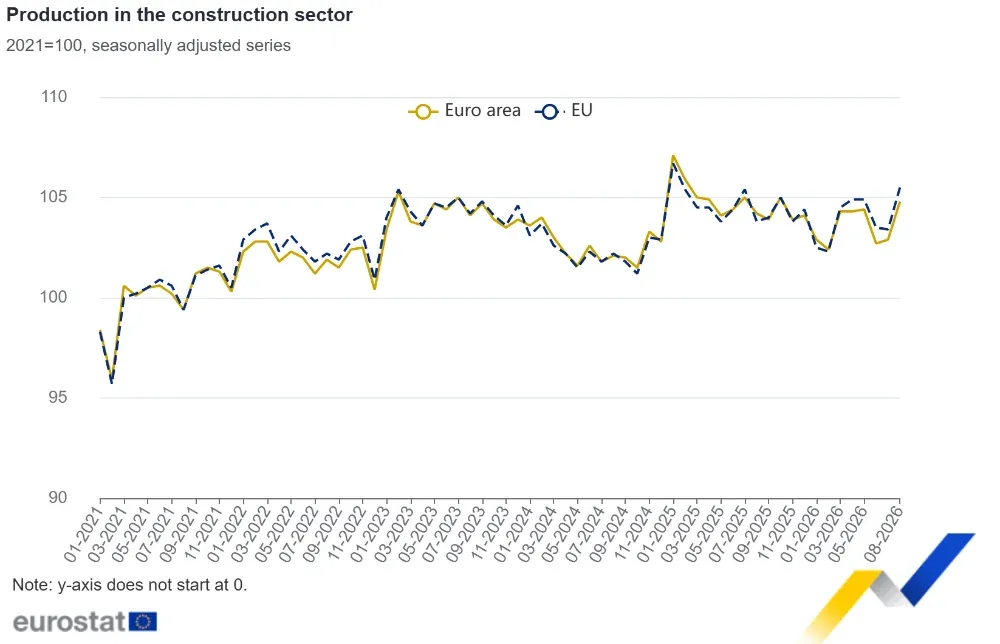 Figure 11 : La production dans le secteur de la construction dans la zone euro et l’UE évolue dans une fourchette étroite depuis 2021, avec un bond en août 2026. Source : Eurostat, Production in construction, August 2026, oct. 2026. Graphique publié par la source, consulté le 20 oct. 2026.
Que se passe-t-il en Europe ?
En août 2026, la production dans le secteur de la construction dans la zone euro a progressé de 1,8 % par rapport à juillet (Eurostat, Production in construction, August 2026, oct. 2026).
- Elle avait progressé de 1,4 % dans la zone euro et de 2,6 % dans l’UE par rapport à août 2025 (Eurostat, Production in construction, August 2026, oct. 2026).
- Dans la zone euro, la construction de bâtiments avait reculé de 3,7 % sur un an (Eurostat, Production in construction, August 2026, oct. 2026).
- Dans la zone euro, les activités spécialisées de construction avaient progressé de 3,1 % (Eurostat, Production in construction, August 2026, oct. 2026).
Que se passe-t-il en Grande-Bretagne ?
La production totale du secteur de la construction en Grande-Bretagne a reculé de 1,0 % au cours des trois mois précédant août 2026 (ONS, Construction output in Great Britain: August 2026, oct. 2026).
- La production mensuelle a reculé de 0,2 % en août, soit une quatrième baisse consécutive (ONS, Construction output in Great Britain: August 2026, oct. 2026).
- La construction de logements privés neufs a reculé de 3,2 % sur la période de trois mois (ONS, Construction output in Great Britain: August 2026, oct. 2026).
Que se passe-t-il au Canada et en Australie ?
Au Canada, les investissements dans la construction de bâtiments ont atteint $23,6 milliards en juillet 2026, en hausse de 8,1 % sur un an (Statistics Canada, Investment in building construction, July 2026, sept. 2026).
- Au Canada, les investissements non résidentiels ont progressé de 3,2 % en juillet, pour atteindre $7,4 milliards (Statistics Canada, Investment in building construction, July 2026, sept. 2026).
- En Australie, les travaux de construction réalisés au deuxième trimestre de 2026 se sont élevés à $82,5 milliards, en baisse de 2,1 % par rapport au trimestre de mars (ABS, Construction Work Done, Australia, Preliminary, June 2026, août 2026).
- En Australie, les travaux de construction de bâtiments dépassaient de 10,0 % leur niveau du même trimestre de 2025 (ABS, Construction Work Done, Australia, Preliminary, June 2026, août 2026).
- En Australie, les travaux de génie civil étaient inférieurs de 5,1 % à leur niveau du même trimestre de 2025 (ABS, Construction Work Done, Australia, Preliminary, June 2026, août 2026).
Méthodologie et sources
Nous avons retenu des chiffres sur la construction qu’un journaliste pourrait vérifier. Chacun provient de l’organisme qui l’a produit, par exemple un service statistique gouvernemental, une organisation professionnelle qui réalise sa propre enquête ou une banque de recherche. Nous avons consulté chaque page ou fichier et vérifié le chiffre et la date avant de les noter. Nous n’avons pas utilisé de pages de compilation. Lorsque le chiffre résulte de notre propre calcul, le texte le précise. Les chiffres du Census Bureau sur les dépenses sont exprimés en dollars courants et ne sont pas corrigés de l’évolution des prix. Les enquêtes des organisations professionnelles, comme l’enquête de la NAHB sur les coûts et les perspectives de l’AGC, reflètent la situation de leurs membres et non celle de tous les constructeurs. Les décomptes du Census Bureau et du BLS diffèrent parce qu’ils s’appuient sur des sources différentes ; nous ne les mélangeons donc pas. Nous mettons cette page à jour chaque mois.
Glossaire
- AGC : Associated General Contractors of America, une organisation professionnelle d’entrepreneurs en construction commerciale.
- AIA : American Institute of Architects.
- ASCE : American Society of Civil Engineers.
- BEA : Bureau of Economic Analysis.
- BLS : Bureau of Labor Statistics.
- CBP : County Business Patterns, un décompte annuel du Census Bureau des entreprises employeuses.
- Entreprise sans salarié : entreprise sans salarié rémunéré, souvent une entreprise individuelle.
- PPI : indice des prix à la production du BLS.
Sources
- ABS, Construction Work Done, Australia, Preliminary, June 2026
- AGC and Sage, 2026 Construction Hiring and Business Outlook
- AIA/Deltek, Architecture Billings Index, August 2026
- ASCE, 2025 Report Card for America’s Infrastructure
- ASCE, 2025 Report Card press release
- BEA, GDP by Industry, third quarter 2025 updated estimate
- BLS, Census of Fatal Occupational Injuries 2024
- BLS, Construction Labor Productivity
- BLS, Employment Projections 2025-2035, Table 2.1
- BLS, Employment Situation, September 2026
- BLS, Industries at a Glance: Construction
- BLS, PPI for construction materials (via FRED)
- BLS, PPI for iron and steel (via FRED)
- BLS, PPI for lumber (via FRED)
- BLS, PPI for ready-mix concrete (via FRED)
- BLS, Union Members 2025, Table 3
- Census Bureau and HUD, New Residential Construction, September 2026
- Census Bureau and HUD, New Residential Sales, August 2026
- Census Bureau, Characteristics of New Housing 2025
- Census Bureau, County Business Patterns 2013
- Census Bureau, County Business Patterns 2023
- Census Bureau, Economic Census 2022 (construction)
- Census Bureau, Monthly Construction Spending, August 2026
- Census Bureau, Monthly Construction Spending, December 2025
- Census Bureau, Nonemployer Statistics 2024
- Census Bureau, Value of Private Construction Put in Place
- Census Bureau, Value of Public Construction Put in Place
- Dodge Construction Network, Construction Starts, August 2026
- Dodge Construction Network, Dodge Momentum Index, September 2026
- Eurostat, Production in construction, August 2026
- NAHB Eye on Housing, Housing’s Share of GDP Dips Below 16%
- NAHB, Builder Sentiment Falls on Rising Rates
- NAHB, Cost of Constructing a Home 2024
- NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years
- NAHB, Regulatory Costs Jump 40% in Five Years
- NBER Digest, The Stagnation of US Construction Productivity
- ONS, Construction output in Great Britain: August 2026
- Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity
- Statistics Canada, Investment in building construction, July 2026
- USGS, Mineral Commodity Summaries 2026: Cement
- USGS, Mineral Commodity Summaries 2026: Crushed Stone
- USGS, Mineral Commodity Summaries 2026: Gypsum
- USGS, Mineral Commodity Summaries 2026: Iron and Steel