Statistiken zur Bauwirtschaft beschreiben eine große Branche, die sich aus vielen kleinen Unternehmen zusammensetzt und empfindlich auf Materialkosten reagiert. Die Ausgaben lagen im August 2026 nahe am Vorjahresniveau, doch die Zusammensetzung veränderte sich. Die Ausgaben für Rechenzentren und Energieversorgung stiegen, während sie für Fabriken, Geschäfte und neue Wohnhäuser sanken.
Diese Seite bündelt die Zahlen der Gruppen, die sie erhoben haben. Dazu gehören das Census Bureau, das Bureau of Labor Statistics, das Bureau of Economic Analysis, der Geological Survey, die Federal Reserve Bank of Richmond, Branchenverbände für Bauunternehmen und Auftragnehmer sowie Statistikämter in Europa, Kanada, dem Vereinigten Königreich und Australien. Jede Zahl ist mit ihrer Quelle und einem Datum verknüpft. Wir zitieren keine Zusammenstellungen. Wenn wir selbst gerechnet haben, steht das im Text.
Die neuesten Ausgabendaten reichen bis August 2026, die neuesten Daten zu Baubeginnen bis September 2026. Auf dieser Seite geht es nicht um den Arbeitskräftemangel; dazu finden Sie unsere Seite zum Arbeitskräftemangel in der Bauwirtschaft und unsere Seite zum Fachkräftemangel in Handwerksberufen. Zahlen für die Heizungs- und Klimabranche finden Sie auf unserer Seite zur HLK-Branche, und Zahlen zum Sanitärbereich auf unserer Seite zur Sanitärbranche.
Wichtigste Erkenntnisse
- Die Bauausgaben beliefen sich im August 2026 auf annualisiert $2.203,1 Milliarden und lagen damit 1,7 % unter dem Vorjahreswert. (Census Bureau, Monthly Construction Spending, August 2026, Okt 2026)
- Die privaten Bauausgaben für Rechenzentren beliefen sich im August 2026 auf annualisiert $85,0 Milliarden und lagen damit 73,2 % über dem Vorjahreswert. (Census Bureau, Value of Private Construction Put in Place, Okt 2026)
- 65,8 % der Bauunternehmen mit Beschäftigten hatten 2023 weniger als fünf Mitarbeiter. Dies ist unsere Berechnung anhand der Größenklassen. (Census Bureau, County Business Patterns 2023, Jun 2025)
- 2024 gab es 3.042.704 Bauunternehmen ohne bezahlte Beschäftigte. (Census Bureau, Nonemployer Statistics 2024, Sep 2026)
- Die Beschäftigung bei Bauunternehmen mit Mitarbeitern stieg von 2013 bis 2023 um 40,0 %. Dies ist unsere Berechnung anhand der beiden Datensätze der County Business Patterns. (Census Bureau, County Business Patterns 2013, Dez 2024)
- Die Arbeitsproduktivität im Baugewerbe sank von 1970 bis 2020 um mehr als 30 %, während sich die Produktivität der Gesamtwirtschaft verdoppelte. (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, Aug 2025)
- Der Erzeugerpreisindex für Baumaterialien lag im September 2026 62,2 % über seinem Stand vom Januar 2020. Dies ist unsere Berechnung anhand des Index. (BLS, PPI for construction materials (via FRED), Okt 2026)
- Die Baukosten machten 2024 einen Rekordanteil von 64,4 % am Durchschnittspreis eines neuen Hauses aus, seit Beginn der Zeitreihe im Jahr 1998. (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, Jan 2025)
- Regulierung erhöht den Preis eines neuen Einfamilienhauses um $131.734 beziehungsweise um 26,4 % des Durchschnittspreises. (NAHB, Regulatory Costs Jump 40% in Five Years, Jun 2026)
- Das Vertrauen der Bauunternehmen sank im Oktober 2026 auf 29 und damit auf den niedrigsten Stand seit Juni 2012. (NAHB, Builder Sentiment Falls on Rising Rates, Okt 2026)
- Netto erwarten 57 % der Auftragnehmer 2026 mehr Aufträge für Rechenzentren – der höchste Wert unter 17 Projektarten. (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026)
- Das BLS zählte 2024 im Baugewerbe 1.064 tödliche Arbeitsunfälle. (BLS, Industries at a Glance: Construction, Okt 2026)
- Laut ASCE besteht eine Lücke von $3,7 Billionen zwischen geplanten und erforderlichen Investitionen in die Infrastruktur. (ASCE, 2025 Report Card press release, Mär 2025)
- Das BLS prognostiziert für 2025 bis 2035 einen Anstieg der Arbeitsplätze mit Lohn- und Gehaltsbezug im Baugewerbe um 5,0 %, also um 410.700. (BLS, Employment Projections 2025-2035, Table 2.1, Aug 2026)
Was sagen die US-Statistiken zur Bauwirtschaft über die Ausgaben im Jahr 2026 aus?
Die Gesamtausgaben sind unverändert bis leicht rückläufig. Da diese Beträge nicht um Preissteigerungen bereinigt sind, ist das Arbeitsvolumen geringer, als es die Schlagzeilenzahl vermuten lässt. Was gebaut wird, verändert sich schneller als die Gesamtsumme.
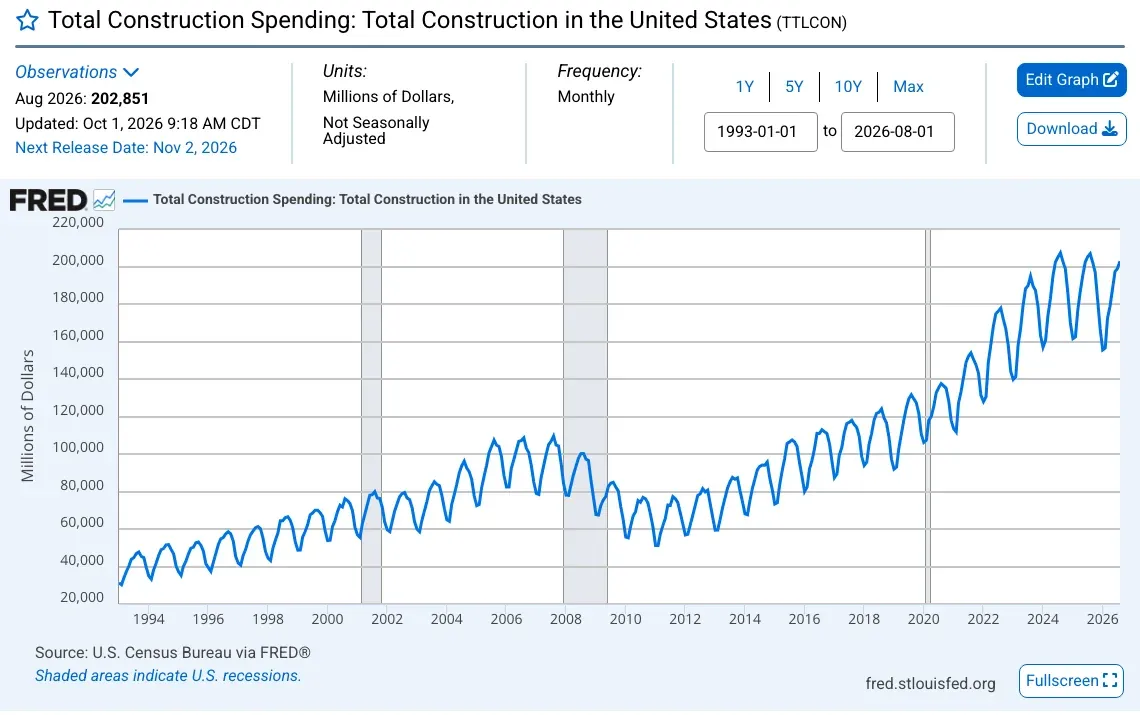 Abbildung 1: Die Bauausgaben unterliegen saisonalen Schwankungen. Die Sommerhöchststände von 2024 und 2025 liegen nahe beieinander, und 2026 bewegt sich auf ähnlichem Niveau – das Wachstum ist also in nominalen Dollarbeträgen zum Stillstand gekommen. Quelle: Census Bureau, Total Construction Spending (TTLCON), via FRED, Aug 2026. Screenshot der Quellseite, aufgenommen am 20. Okt 2026.
Wie viel wurde 2025 und 2026 für Bauvorhaben ausgegeben?
Die Ausgaben in den ersten acht Monaten des Jahres 2026 beliefen sich auf $1.450,4 Milliarden und lagen damit 3,1 % unter dem Wert für dieselben Monate des Jahres 2025 (Census Bureau, Monthly Construction Spending, August 2026, Okt 2026).
- Die Ausgaben für das gesamte Jahr 2025 beliefen sich auf $2.164,4 Milliarden und lagen damit 1,4 % unter den $2.194,8 Milliarden des Jahres 2024 (Census Bureau, Monthly Construction Spending, December 2025, Feb 2026).
- Das Baugewerbe trug 2024 $1.305,4 Milliarden zur Wertschöpfung der Wirtschaft bei. Nach unserer Berechnung entspricht das 4,5 % des BIP (BEA, GDP by Industry, third quarter 2025 updated estimate, Jan 2026).
- Laut BLS machte das Baugewerbe 2025 4,4 % des BIP aus (BLS, Construction Labor Productivity, Sep 2026).
- Laut BLS entfielen 2025 5,2 % aller Arbeitsplätze außerhalb der Landwirtschaft auf das Baugewerbe (BLS, Construction Labor Productivity, Sep 2026).
Wer bezahlt für Bauvorhaben – private Eigentümer oder Regierungen?
Den größten Teil bezahlten private Eigentümer: Im August 2026 beliefen sich ihre Ausgaben auf annualisiert $1.655,3 Milliarden und lagen damit 3,1 % unter dem Vorjahreswert (Census Bureau, Value of Private Construction Put in Place, Okt 2026).
- Öffentliche Eigentümer gaben annualisiert $547,8 Milliarden aus, 2,5 % mehr als ein Jahr zuvor (Census Bureau, Value of Public Construction Put in Place, Okt 2026).
- Die privaten Ausgaben für Wohnbau beliefen sich auf $882,3 Milliarden und lagen damit 4,8 % unter dem Vorjahreswert (Census Bureau, Value of Private Construction Put in Place, Okt 2026).
- Die privaten Ausgaben für Nichtwohngebäude beliefen sich auf $773,0 Milliarden und lagen damit 1,0 % unter dem Vorjahreswert (Census Bureau, Value of Private Construction Put in Place, Okt 2026).
Welche Gebäudearten nehmen zu und welche ab?
Die Ausgaben für Energieversorgung stiegen stärker als in allen anderen Bereichen außer bei Rechenzentren: Im August 2026 beliefen sie sich auf annualisiert $186,0 Milliarden, ein Plus von 8,5 % (Census Bureau, Monthly Construction Spending, August 2026, Okt 2026).
- Nach unserer Berechnung entfielen 63 % aller privaten Büroausgaben auf Rechenzentren (Census Bureau, Value of Private Construction Put in Place, Okt 2026).
- Die Ausgaben für Bürogebäude ohne Rechenzentren beliefen sich auf $45,8 Milliarden und lagen damit 9,7 % unter dem Vorjahreswert (Census Bureau, Value of Private Construction Put in Place, Okt 2026).
- Die Ausgaben für den Bau von Fertigungsstätten beliefen sich auf $170,7 Milliarden und lagen damit 19,2 % unter dem Vorjahreswert (Census Bureau, Monthly Construction Spending, August 2026, Okt 2026).
- Die Ausgaben für den Bau von Lagerhäusern beliefen sich auf $53,1 Milliarden und lagen damit 8,1 % unter dem Vorjahreswert (Census Bureau, Value of Private Construction Put in Place, Okt 2026).
- Die Ausgaben für den Bau neuer Einfamilienhäuser beliefen sich auf $403,3 Milliarden und lagen damit 3,5 % unter dem Vorjahreswert (Census Bureau, Monthly Construction Spending, August 2026, Okt 2026).
- Die Ausgaben für den Bau neuer Mehrfamilienhäuser beliefen sich auf $115,8 Milliarden und lagen damit 0,6 % unter dem Vorjahreswert (Census Bureau, Monthly Construction Spending, August 2026, Okt 2026).
- Die Ausgaben für Renovierungen von Wohnhäusern beliefen sich auf etwa $363 Milliarden oder 41 % der privaten Ausgaben für Wohnbau. Dies ist unsere Berechnung: private Ausgaben für Wohnbau abzüglich der Ausgaben für neue Ein- und Mehrfamilienhäuser (Census Bureau, Value of Private Construction Put in Place, Okt 2026).
Wie viel Umsatz erzielten Bauunternehmen im Jahr der Wirtschaftszählung 2022?
Auftragnehmer meldeten für 2022 erbrachte Bauleistungen im Wert von $2,85 Billionen (Census Bureau, Economic Census 2022 (construction), Dez 2025).
- Bauunternehmen für Wohngebäude erzielten einen Umsatz von $601,4 Milliarden (Census Bureau, Economic Census 2022 (construction), Dez 2025).
- Bauunternehmen für Nichtwohngebäude erzielten einen Umsatz von $621,8 Milliarden (Census Bureau, Economic Census 2022 (construction), Dez 2025).
- Tiefbau- und Ingenieurbauunternehmen erzielten einen Umsatz von $416,1 Milliarden (Census Bureau, Economic Census 2022 (construction), Dez 2025).
- Der Sektor erwirtschaftete eine Wertschöpfung von $1.364,3 Milliarden (Census Bureau, Economic Census 2022 (construction), Dez 2025).
- Bauunternehmen zahlten $613,2 Milliarden an Subunternehmer. Das zeigt, wie viel Arbeit zwischen Unternehmen weitergegeben wird (Census Bureau, Economic Census 2022 (construction), Dez 2025).
Wie viele Bauunternehmen gibt es, und wie klein sind sie?
Die Bauwirtschaft besteht aus kleinen Arbeitgebern und einer noch viel größeren Zahl von Ein-Personen-Betrieben. Das beeinflusst alles – von der Verhandlungsmacht beim Einkauf bis hin zur Kalkulation von Aufträgen.
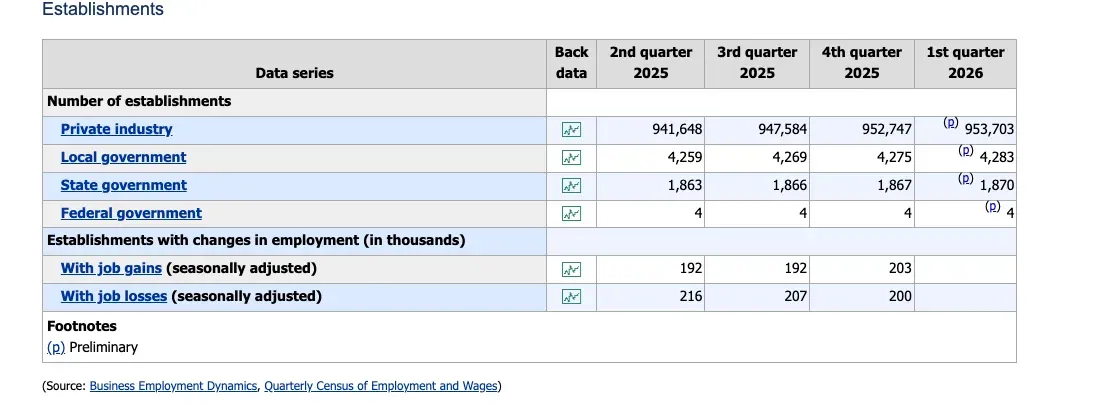 Abbildung 2: Das BLS zählt jedes Quartal private Bauunternehmen anhand von Lohnsteuerunterlagen. Die Zahl stieg in jedem dargestellten Quartal, während die darunter aufgeführten staatlichen Einrichtungen im Vergleich kaum ins Gewicht fallen. Quelle: BLS, Industries at a Glance: Construction, Mär 2026. Screenshot der Quellseite, aufgenommen am 20. Okt 2026.
Wie viele Bauunternehmen haben Beschäftigte?
2023 gab es im Baugewerbe 814.557 Arbeitgeberbetriebe (Census Bureau, County Business Patterns 2023, Jun 2025).
- In diesen Betrieben waren 7.659.459 bezahlte Beschäftigte tätig (Census Bureau, County Business Patterns 2023, Jun 2025).
- Ihre jährliche Lohnsumme betrug $586,6 Milliarden (Census Bureau, County Business Patterns 2023, Jun 2025).
- Das BLS zählte im ersten Quartal 2026 953.703 private Bauunternehmen – eine umfassendere Zählung als die des Census Bureau (BLS, Industries at a Glance: Construction, Okt 2026).
- Bei der Wirtschaftszählung 2022 wurden 785.917 Unternehmen mit bezahlten Beschäftigten erfasst (Census Bureau, Economic Census 2022 (construction), Dez 2025).
- Die Zahl der Arbeitgeberbetriebe stieg von 2013 bis 2023 um 23,7.%. Das haben wir anhand der Datensätze von 2013 und 2023 berechnet (Census Bureau, County Business Patterns 2013, Dez 2024).
- Nach unserer Berechnung machten Bauunternehmen 2023 9,7 % aller Arbeitgeberbetriebe, aber nur 5,5 % der bezahlten Beschäftigten aus (Census Bureau, County Business Patterns 2023, Jun 2025).
Wie klein ist ein typischer Baubetrieb mit Beschäftigten?
2023 hatten nach unserer Berechnung anhand der Größenklassen nur 18,5 % der Bauunternehmen mit Beschäftigten mindestens 10 Mitarbeiter (Census Bureau, County Business Patterns 2023, Jun 2025).
- Nur 197 Betriebe hatten mindestens 1.000 Beschäftigte (Census Bureau, County Business Patterns 2023, Jun 2025).
- Unternehmen des Bauhandwerks stellten 505.580 Betriebe oder nach unserer Berechnung 64,3 % der Gesamtzahl (Census Bureau, Economic Census 2022 (construction), Dez 2025).
- Es gab 203.762 Wohnungsbauunternehmen gegenüber 42.367 Unternehmen für Nichtwohngebäude (Census Bureau, Economic Census 2022 (construction), Dez 2025).
Wie viele Bauunternehmen haben keine Beschäftigten?
Bauunternehmen ohne Beschäftigte erzielten 2024 einen Umsatz von $258,2 Milliarden (Census Bureau, Nonemployer Statistics 2024, Sep 2026).
- Das entspricht nach unserer Berechnung einem Durchschnitt von etwa $84.900 pro Unternehmen (Census Bureau, Nonemployer Statistics 2024, Sep 2026).
- Nach unserer Berechnung machten Bauunternehmen für Wohngebäude 29,5 % der Bauunternehmen ohne Beschäftigte aus (Census Bureau, Nonemployer Statistics 2024, Sep 2026).
Wie viele Menschen arbeiten im Baugewerbe, und was verdienen sie?
Die Einstellungen stagnieren seit Monaten, während Löhne und Arbeitszeiten weiter leicht steigen. Der größte Teil der Arbeit entfällt auf Unternehmen des Bauhandwerks, die jeweils eine bestimmte Aufgabe an einem Gebäude übernehmen, etwa Elektro-, Sanitär- oder Ausbauarbeiten.
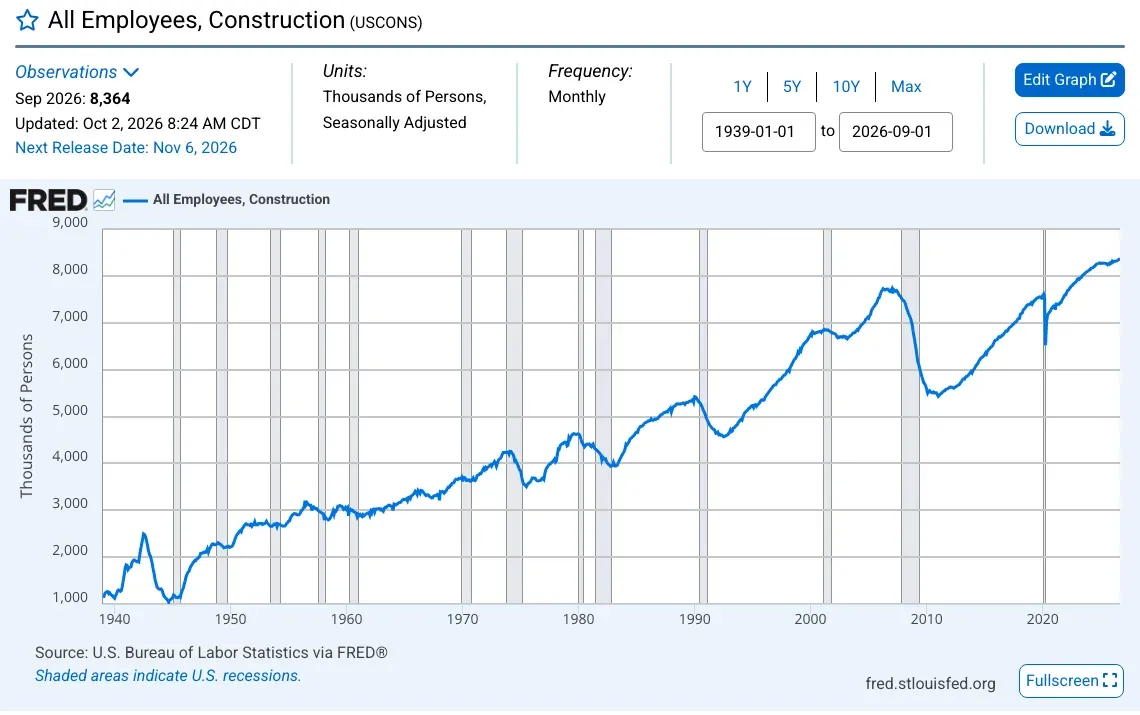 Abbildung 3: Die Beschäftigung im Baugewerbe hat sich vom Einbruch im Wohnungsbau erholt und liegt nun über dem Höchststand von 2006. In den letzten zwei Jahren blieb sie weitgehend unverändert. Quelle: BLS, All Employees, Construction (USCONS), via FRED, Sep 2026. Screenshot der Quellseite, aufgenommen am 20. Okt 2026.
Wo arbeiten Beschäftigte im Baugewerbe?
Im September 2026 beschäftigten Unternehmen des Bauhandwerks für Nichtwohngebäude 2.939,6 Tausend Menschen – mehr als jeder andere hier aufgeführte Bereich (BLS, Employment Situation, September 2026, Okt 2026).
- Unternehmen des Bauhandwerks für Wohngebäude beschäftigten 2.340,3 Tausend Menschen (BLS, Employment Situation, September 2026, Okt 2026).
- Tiefbau- und Ingenieurbauunternehmen beschäftigten 1.210,8 Tausend Menschen (BLS, Employment Situation, September 2026, Okt 2026).
- Unternehmen für Nichtwohngebäude beschäftigten 950,7 Tausend Menschen (BLS, Employment Situation, September 2026, Okt 2026).
Was verdienen Beschäftigte im Baugewerbe, und wie lange arbeiten sie?
Beschäftigte im Baugewerbe arbeiteten im September 2026 durchschnittlich 39,2 Stunden pro Woche, gegenüber 39,0 Stunden ein Jahr zuvor (BLS, Employment Situation, September 2026, Okt 2026).
- Bauarbeiter verdienten 2025 im Median $47.430 im Jahr beziehungsweise $22,80 pro Stunde (BLS, Industries at a Glance: Construction, Okt 2026).
- Maschinenführer und andere Geräteführer verdienten im Median $61.800 (BLS, Industries at a Glance: Construction, Okt 2026).
- Bauleiter im Baugewerbe verdienten im Median $109.160 (BLS, Industries at a Glance: Construction, Okt 2026).
- 2025 gab es 929.760 Bauarbeiter (BLS, Industries at a Glance: Construction, Okt 2026).
Werden Gewerkschaftsmitglieder besser bezahlt?
2025 waren 11,1 % der Beschäftigten im Baugewerbe mit Lohn- und Gehaltsbezug Gewerkschaftsmitglieder, gegenüber 10,3 % im Jahr 2024 (BLS, Union Members 2025, Table 3, Feb 2026).
- 2025 waren 12,0 % durch einen Tarifvertrag abgedeckt (BLS, Union Members 2025, Table 3, Feb 2026).
- Vollzeitbeschäftigte Gewerkschaftsmitglieder verdienten 2025 im Median $1.585 pro Woche, nach unserer Berechnung etwa 40 % mehr als Vollzeitbeschäftigte ohne Gewerkschaftsmitgliedschaft (BLS, Industries at a Glance: Construction, Okt 2026).
Wie viele Arbeitsplätze entstehen und verschwinden, und wie entwickelt sich die Beschäftigung?
Bauunternehmen schufen im vierten Quartal 2025 durch neu gegründete und wachsende Betriebe 684 Tausend Arbeitsplätze (BLS, Industries at a Glance: Construction, Okt 2026).
- Im selben Quartal gingen durch die Schließung und Verkleinerung von Betrieben 643 Tausend Arbeitsplätze verloren (BLS, Industries at a Glance: Construction, Okt 2026).
- Die Beschäftigung im Baugewerbe mit Lohn- und Gehaltsbezug stieg von 2015 bis 2025 um 27,9 % (BLS, Employment Projections 2025-2035, Table 2.1, Aug 2026).
Wird das Baugewerbe produktiver?
Nach den meisten Maßstäben nicht. Langfristig ist es der einzige große Sektor, in dem die Leistung pro Arbeitskraft zurückgegangen ist. Auch die letzten Jahre haben daran wenig geändert.
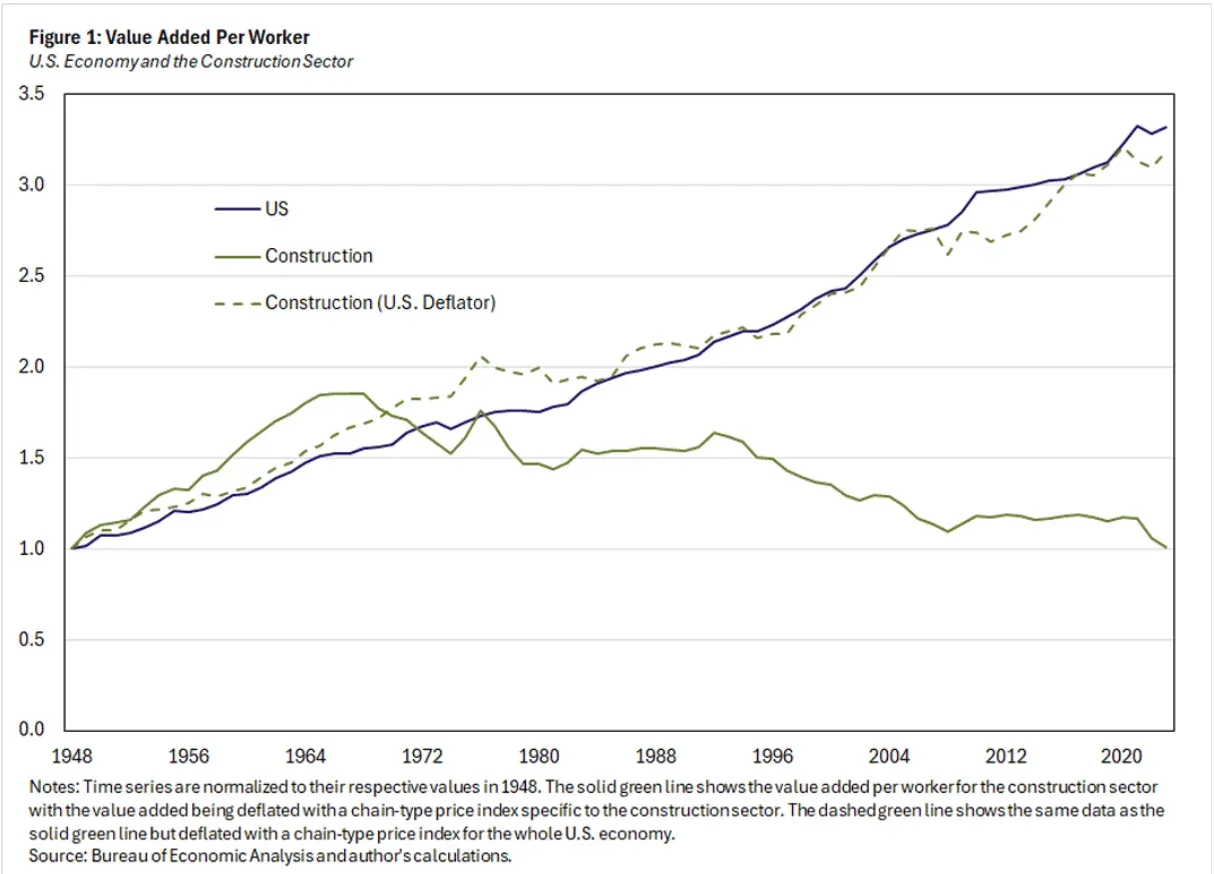 Abbildung 4: Die Leistung pro Arbeitskraft in der Gesamtwirtschaft hat sich seit 1948 mehr als verdreifacht, während die Linie für das Baugewerbe auf ihren Ausgangswert zurückgefallen ist. Quelle: Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, Aug 2025. Von der Quelle veröffentlichte Grafik, aufgenommen am 20. Okt 2026.
Wie hat sich die Produktivität im Baugewerbe langfristig verändert?
Die Arbeitsproduktivität im US-Baugewerbe war 2023 praktisch genauso hoch wie 1948, während sie sich in der Gesamtwirtschaft mehr als verdreifacht hatte (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, Aug 2025).
- Eine vom Richmond Fed zitierte Studie aus dem Jahr 2022 kommt zu dem Ergebnis, dass allein das Baugewerbe für etwa ein Drittel des Rückgangs des langfristigen BIP-Wachstums seit dem Zweiten Weltkrieg verantwortlich war (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, Aug 2025).
- Dem Bericht zufolge würde das Produktivitätswachstum im Baugewerbe selbst nach Bereinigung um Messprobleme noch immer um fast 2 Prozentpunkte pro Jahr hinter der Gesamtwirtschaft zurückbleiben (Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity, Aug 2025).
Was hat das BLS für die letzten Jahre ermittelt?
Die Stundenproduktivität im Baugewerbe stieg 2024 um 2,0 %, nach einem Anstieg um 2,4 % im Jahr 2023 (BLS, Industries at a Glance: Construction, Okt 2026).
- Die Stundenproduktivität sank 2022 um 7,0 % (BLS, Industries at a Glance: Construction, Okt 2026).
- Die totale Faktorproduktivität, die alle eingesetzten Faktoren und nicht nur die Arbeitsstunden berücksichtigt, stieg 2024 um 1,3 % (BLS, Industries at a Glance: Construction, Okt 2026).
- Die Produktivität im Einfamilienhausbau sank 2025 um 4,5 %, da die Leistung um 4,3 % zurückging und die Arbeitsstunden um 0,2 % zunahmen (BLS, Construction Labor Productivity, Sep 2026).
- Die Produktivität im Mehrfamilienhausbau sank 2025 um 7,4 %; die Leistung ging um 12,4 % und die Arbeitsstunden um 5,4 % zurück (BLS, Construction Labor Productivity, Sep 2026).
- Die Produktivität im Industriebau sank 2025 um 12,1 %, nachdem sie 2023 einen Rekordanstieg von 45,8 % verzeichnet hatte (BLS, Construction Labor Productivity, Sep 2026).
- Die Produktivität im Straßen- und Brückenbau sank 2025 um 1,8 % und ist seit 2021 jedes Jahr zurückgegangen (BLS, Construction Labor Productivity, Sep 2026).
Erklärt die Unternehmensgröße den Unterschied?
Unternehmen mit 20 bis 99 Beschäftigten bauen pro Beschäftigtem 45 % mehr Einheiten als die kleinsten Unternehmen (NBER Digest, The Stagnation of US Construction Productivity, Feb 2025).
- Unternehmen mit mehr als 500 Beschäftigten bauen pro Beschäftigtem mehr als viermal so viele Einheiten (NBER Digest, The Stagnation of US Construction Productivity, Feb 2025).
- 1950 bis 1951 entstanden 37 % der Häuser im Rahmen der größten 1 % der Bauprojekte, gegenüber 24 % im Zeitraum 2018 bis 2019 (NBER Digest, The Stagnation of US Construction Productivity, Feb 2025).
- Die Autoren schätzen, dass die Produktivität im Wohnungsbau etwa 60 % höher wäre, wenn die Unternehmensgrößen denen im verarbeitenden Gewerbe entsprächen und die Hälfte des Zusammenhangs zwischen Größe und Produktivität kausal wäre (NBER Digest, The Stagnation of US Construction Productivity, Feb 2025).
- Die Wertschöpfung pro Beschäftigtem im Baugewerbe betrug 2022 nach unserer Berechnung etwa $182.300 (Census Bureau, Economic Census 2022 (construction), Dez 2025).
Wie stark sind die Preise für Baumaterialien gestiegen?
Die Materialpreise sind deutlich schneller gestiegen, als die meisten Auftragnehmer ohne Schwierigkeiten weitergeben können. Stahl ist das deutlichste Beispiel; hinter vielen weiteren Preissteigerungen stehen Zölle und Treibstoffkosten.
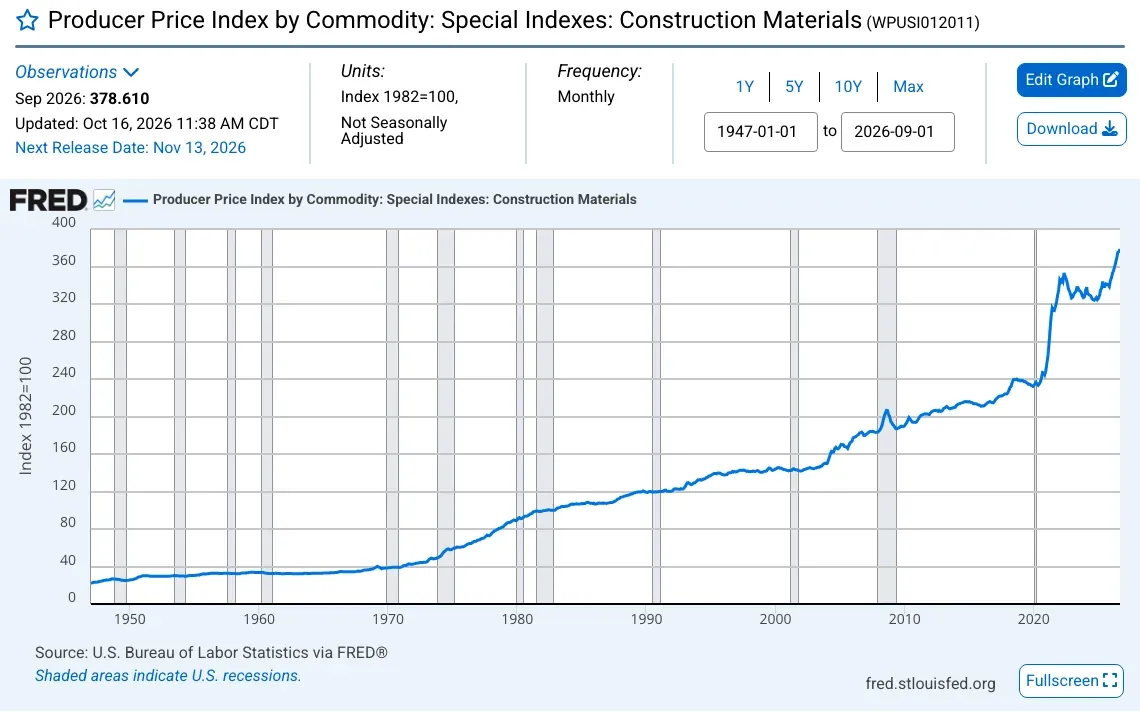 Abbildung 5: Der Erzeugerpreisindex für Baumaterialien stieg jahrzehntelang langsam, schnellte dann 2021 in die Höhe und kletterte weiter auf einen neuen Höchststand. Quelle: BLS, Producer Price Index for Construction Materials (WPUSI012011), via FRED, Sep 2026. Screenshot der Quellseite, aufgenommen am 20. Okt 2026.
Wie schnell steigen die Preise derzeit?
Der Index für Baumaterialien stieg in den 12 Monaten bis September 2026 nach unserer Berechnung um 11,0 % (BLS, PPI for construction materials (via FRED), Okt 2026).
- Die Preise für Eisen und Stahl lagen 80,7 % über dem Stand vom Januar 2020 (BLS, PPI for iron and steel (via FRED), Okt 2026).
- Die Preise für Eisen und Stahl stiegen in den 12 Monaten bis September 2026 um 20,7 % (BLS, PPI for iron and steel (via FRED), Okt 2026).
- Die Holzpreise lagen 34,7 % über dem Stand vom Januar 2020 (BLS, PPI for lumber (via FRED), Okt 2026).
- Holz lag weiterhin 38,9 % unter seinem Höchststand vom Mai 2021 (BLS, PPI for lumber (via FRED), Okt 2026).
- Die Preise für Transportbeton lagen 40,6 % über dem Stand vom Januar 2020 (BLS, PPI for ready-mix concrete (via FRED), Okt 2026).
Alle prozentualen Veränderungen in diesem Abschnitt haben wir anhand der Indexwerte berechnet.
Wie viel kosten die Grundmaterialien in der Herstellung?
Der durchschnittliche Preis ab Werk für Zement lag 2025 bei $160 pro metrischer Tonne, gegenüber $127 im Jahr 2021 (USGS, Mineral Commodity Summaries 2026: Cement, Feb 2026).
- Die USA lieferten 2025 etwa 100 Millionen Tonnen Zement im geschätzten Wert von $17 Milliarden aus (USGS, Mineral Commodity Summaries 2026: Cement, Feb 2026).
- Schotter wurde 2025 für $18,50 pro Tonne verkauft, gegenüber $13,26 im Jahr 2021 (USGS, Mineral Commodity Summaries 2026: Crushed Stone, Feb 2026).
- Etwa 1.400 Unternehmen betrieben 3.500 Steinbrüche und produzierten 1,5 Milliarden Tonnen Schotter (USGS, Mineral Commodity Summaries 2026: Crushed Stone, Feb 2026).
- 72 % des Schotters wurde als Zuschlagstoff im Bauwesen verwendet, hauptsächlich für den Straßenbau (USGS, Mineral Commodity Summaries 2026: Crushed Stone, Feb 2026).
- Der Absatz von Gipskartonplatten belief sich 2025 schätzungsweise auf 26 Milliarden Quadratfuß (USGS, Mineral Commodity Summaries 2026: Gypsum, Feb 2026).
- Auf das Baugewerbe entfielen schätzungsweise 31 % der Nettoauslieferungen von Stahlwerken (USGS, Mineral Commodity Summaries 2026: Iron and Steel, Feb 2026).
Wie gehen Auftragnehmer mit Zöllen um?
Etwa 70 % der Auftragnehmer gaben in der Ausblick-Umfrage 2026 an, von Zöllen betroffen zu sein (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- 40 % erhöhten als Reaktion auf die Zölle ihre Angebotspreise (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- 35 % gaben die meisten oder alle Zollkosten an die Bauherren weiter (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- 11 % übernahmen die meisten oder alle Kosten selbst (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- 32 % kauften frühzeitig ein, um Preissteigerungen zuvorzukommen (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- 13 % wechselten von ausländischen zu inländischen Herstellern (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
Wie viele Häuser werden gebaut und verkauft?
Bauunternehmen beginnen mit weniger Einfamilienhäusern und verkaufen sie zu niedrigeren Preisen, während Käufer auf niedrigere Hypothekenzinsen warten. Der Mehrfamilienhausbau erweist sich als stabiler.
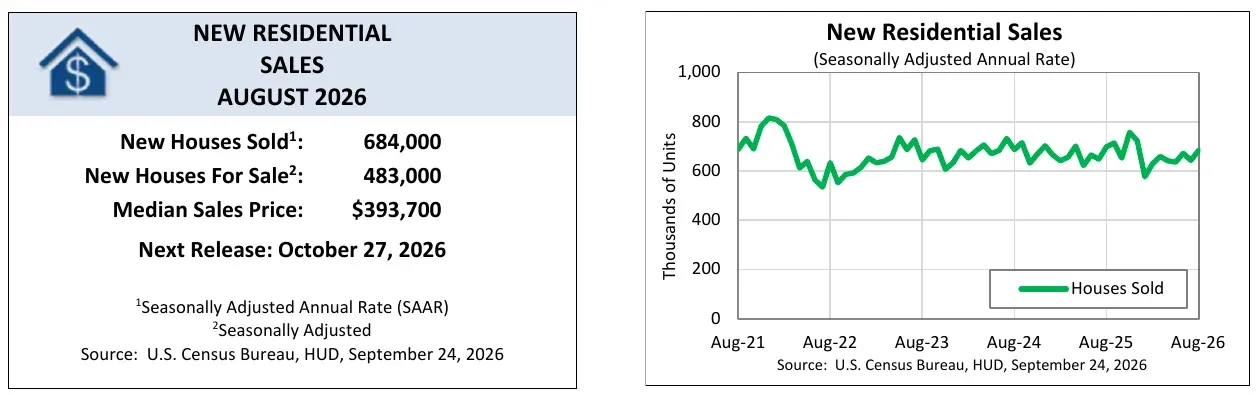 Abbildung 6: Die Verkäufe neuer Häuser bewegen sich seit 2022 seitwärts in einer Spanne von etwa 550 Tausend bis 760 Tausend pro Jahr; ein deutlicher Aufschwung ist nicht in Sicht. Quelle: Census Bureau and HUD, New Residential Sales, August 2026, Sep 2026. Von der Quelle veröffentlichtes Diagramm, aufgenommen am 20. Okt 2026.
Wie viele neue Häuser werden begonnen und verkauft?
Die Baubeginne bei Einfamilienhäusern lagen im September 2026 bei einer Jahresrate von 859.000 und damit 4,6 % unter dem Augustwert (Census Bureau and HUD, New Residential Construction, September 2026, Okt 2026).
- Die Baugenehmigungen für Einfamilienhäuser lagen bei einer Jahresrate von 845.000 und damit 4,0 % unter dem Augustwert (Census Bureau and HUD, New Residential Construction, September 2026, Okt 2026).
- Die Baubeginne bei Häusern in Gebäuden mit mindestens fünf Wohneinheiten lagen bei einer Jahresrate von 349.000 (Census Bureau and HUD, New Residential Construction, September 2026, Okt 2026).
- Im August 2026 wurden neue Einfamilienhäuser zu einer Jahresrate von 684.000 verkauft, 2,0 % weniger als ein Jahr zuvor (Census Bureau and HUD, New Residential Sales, August 2026, Sep 2026).
- Es standen 483.000 neue Häuser zum Verkauf, ein Angebot für 8,5 Monate (Census Bureau and HUD, New Residential Sales, August 2026, Sep 2026).
- Der Medianpreis der verkauften neuen Häuser lag bei $393.700 und damit 5,8 % unter dem Vorjahreswert (Census Bureau and HUD, New Residential Sales, August 2026, Sep 2026).
- Laut Dodge gingen die Baubeginne bei Einfamilienhäusern in den 12 Monaten bis August 2026 gegenüber den vorangegangenen 12 Monaten um 8,6 % zurück, während die Baubeginne bei Mehrfamilienhäusern um 8,7 % stiegen (Dodge Construction Network, Construction Starts, August 2026, Sep 2026).
Wie kommen Bauunternehmen zurecht?
Im Oktober 2026 senkten 43 % der Bauunternehmen ihre Preise – der höchste Anteil im Zeitraum von 2020 bis 2026 (NAHB, Builder Sentiment Falls on Rising Rates, Okt 2026).
- 65 % der Bauunternehmen boten Kaufanreize an; damit lag der Anteil den 19. Monat in Folge über 60 % (NAHB, Builder Sentiment Falls on Rising Rates, Okt 2026).
Wie sehen neue Häuser aus?
Die mittlere Größe eines 2025 fertiggestellten Einfamilienhauses betrug 2.142 Quadratfuß (Census Bureau, Characteristics of New Housing 2025, Jul 2026).
- 2025 wurden 484.000 Wohneinheiten in Mehrfamilienhäusern fertiggestellt (Census Bureau, Characteristics of New Housing 2025, Jul 2026).
- 2025 wurden 678.000 neue Einfamilienhäuser verkauft (Census Bureau, Characteristics of New Housing 2025, Jul 2026).
- Der Medianpreis eines 2025 verkauften neuen Einfamilienhauses betrug $417.400, der Durchschnittspreis $523.800 (Census Bureau, Characteristics of New Housing 2025, Jul 2026).
- 2025 wurde mit dem Bau von 131.000 durch Bauunternehmen errichteten Einfamilienhäusern begonnen; der mittlere Vertragspreis lag bei $404.000 (Census Bureau, Characteristics of New Housing 2025, Jul 2026).
Wie groß ist der Anteil des Wohnungsbaus an der Wirtschaft?
Im ersten Quartal 2026 entfielen 15,9 % des BIP auf den Wohnungsbau, gegenüber 16,5 % ein Jahr zuvor (NAHB Eye on Housing, Housing’s Share of GDP Dips Below 16%, Apr 2026). Dazu zählen der Wohnungsbau, Renovierungen und Wohnungsdienstleistungen wie Mieten.
Was kostet der Bau eines neuen Hauses?
Der größte Teil des Preises eines neuen Hauses entfällt auf die Baukosten, und dieser Anteil steigt weiter. Der Rest setzt sich aus Grundstückskosten, dem Gewinn des Bauunternehmens, Gemeinkosten und regulatorischen Belastungen zusammen, die schneller gestiegen sind als die Einkommen.
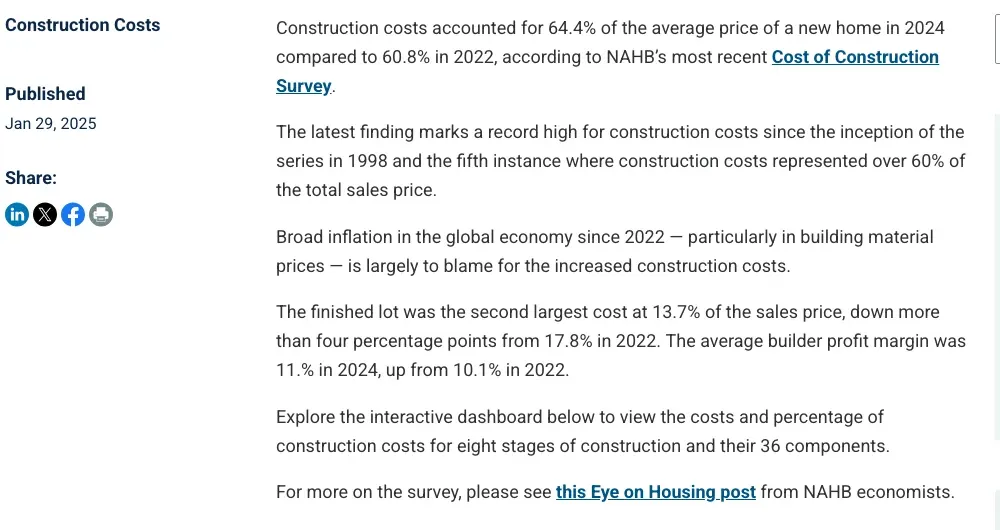 Abbildung 7: Laut der Umfrage der NAHB unter Bauunternehmen machen die Baukosten einen Rekordanteil am Preis eines neuen Hauses aus; der Anteil des erschlossenen Grundstücks ist geringer als 2022. Quelle: NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, Jan 2025. Screenshot der Quellseite, aufgenommen am 20. Okt 2026.
Welcher Anteil des Preises entfällt auf die Baukosten?
2022 machten die Baukosten 60,8 % des Preises aus. Der Anteil von 2024 war somit um 3,6 Prozentpunkte höher (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, Jan 2025).
- 2024 entfielen 13,7 % des Preises auf das erschlossene Grundstück, gegenüber 17,8 % im Jahr 2022 (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, Jan 2025).
- 2024 betrug der Gewinn des Bauunternehmens 11,0 % des Preises, gegenüber 10,1 % im Jahr 2022 (NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years, Jan 2025).
- Der durchschnittliche Verkaufspreis in der Umfrage betrug $665.298; davon entfielen $428.215 auf die Baukosten (NAHB, Cost of Constructing a Home 2024, Jan 2025).
- Die Umfrage erfasste Häuser mit einer durchschnittlichen Fläche von 2.647 Quadratfuß und stützte sich nur auf 41 Bauunternehmen. Betrachten Sie sie daher als Richtwert (NAHB, Cost of Constructing a Home 2024, Jan 2025).
Wie viel entfällt auf Sanitär-, Elektro- und HLK-Arbeiten?
Heizungs- und Klimaanlagen kosteten in der Umfrage von 2024 pro Haus $26.938, also 6,3 % der Baukosten (NAHB, Cost of Constructing a Home 2024, Jan 2025).
- Sanitärarbeiten ohne Armaturen kosteten $27.180 (NAHB, Cost of Constructing a Home 2024, Jan 2025).
- Elektroarbeiten ohne Geräte kosteten $27.383 (NAHB, Cost of Constructing a Home 2024, Jan 2025).
- Baugenehmigungen kosteten pro Haus $7.640 (NAHB, Cost of Constructing a Home 2024, Jan 2025).
Welche zusätzlichen Kosten entstehen durch Regulierung?
Die Regulierungskosten für ein durchschnittliches neues Haus beliefen sich 2021 auf $93.870. Damit liegen die Kosten 2026 um mehr als 40 % höher (NAHB, Regulatory Costs Jump 40% in Five Years, Jun 2026).
- Der Anteil der Regulierungskosten während der Bauphase stieg zwischen 2021 und 2026 von 13,3 % auf 17,0 % des Preises (NAHB, Regulatory Costs Jump 40% in Five Years, Jun 2026).
- Das verfügbare Einkommen in den USA stieg im selben Zeitraum um 18,3 % (NAHB, Regulatory Costs Jump 40% in Five Years, Jun 2026).
Wie sieht die Pipeline für gewerbliche Bauprojekte aus?
Die Pipeline ist gespalten. Bei Rechenzentren, Energieversorgung und Gesundheitseinrichtungen sieht sie gut gefüllt aus, bei Einzelhandelsflächen, Büros und Schulen dagegen dünn. Auftragnehmer nennen häufiger fehlende Finanzierung als mangelnde Nachfrage als Problem.
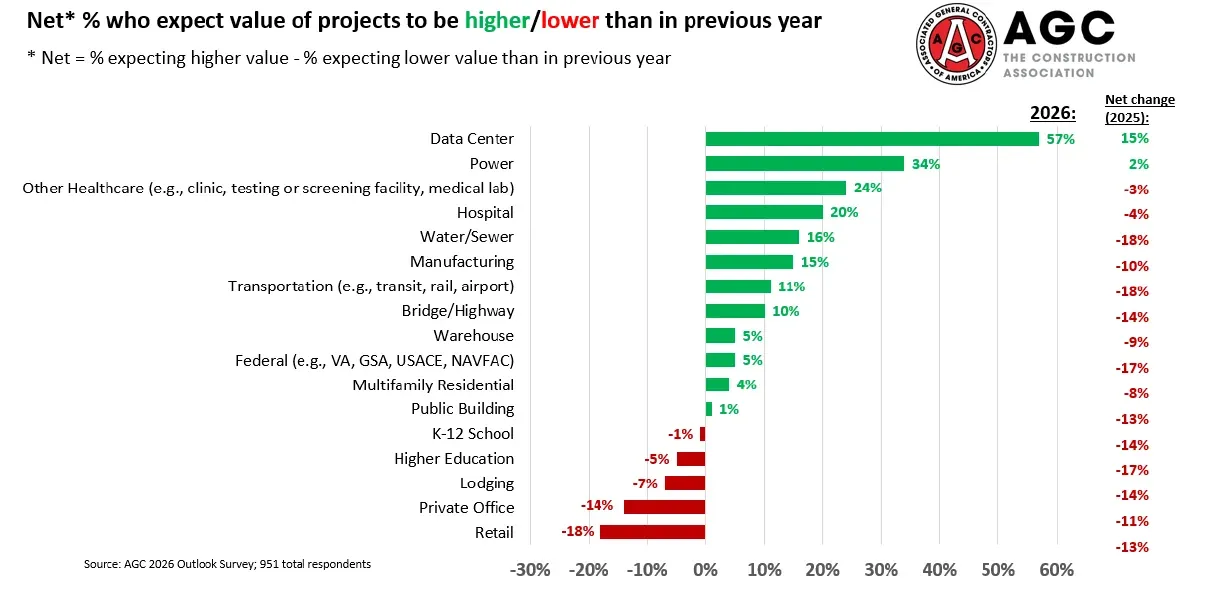 Abbildung 8: Auftragnehmer erwarten mehr Arbeit bei Rechenzentren und Energieversorgung und weniger im Einzelhandel, bei privaten Bürogebäuden und im Beherbergungsgewerbe. Bei den meisten der 17 Projektarten fielen die Erwartungen schlechter aus als in der Umfrage von 2025. Quelle: AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026. Von der Quelle veröffentlichtes Diagramm, aufgenommen am 20. Okt 2026.
Bei welchen Projektarten erwarten Auftragnehmer mehr Aufträge?
Netto erwarten 34 % der Auftragnehmer 2026 mehr Aufträge im Bereich Energieversorgung (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- Netto erwarten 24 % mehr Aufträge für Kliniken, Labore und andere Gesundheitseinrichtungen außerhalb von Krankenhäusern (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- Netto erwarten 18 % weniger Aufträge im Einzelhandel (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- Netto erwarten 14 % weniger Aufträge für private Bürogebäude (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- An der Umfrage nahmen 951 Personen teil (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
Wie gut gefüllt sind die Auftragsbücher der Auftragnehmer?
76 % der Auftragnehmer waren zu Beginn des Jahres 2026 mindestens mäßig zuversichtlich, was ihren Auftragsbestand und die Pipeline von Ausschreibungen betrifft (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- 39 % gaben an, dass ihr Auftragsbestand größer war als ein Jahr zuvor, 30 % sagten, er sei kleiner (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- 63 % gaben an, dass in den vergangenen sechs Monaten ein Projekt verschoben, verkleinert oder gestrichen worden war (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
- 37 % von ihnen nannten gekürzte oder unsichere Finanzierungen als Grund (AGC and Sage, 2026 Construction Hiring and Business Outlook, Jan 2026).
Was sagen Architekten und Planer über das kommende Jahr?
Der AIA Billings Index lag im August 2026 bei 47,2 und damit unter der Marke von 50, die für unveränderte Werte steht (AIA/Deltek, Architecture Billings Index, August 2026, Sep 2026).
- 48 % der Führungskräfte von Architekturbüros gaben an, sich mit KI zu befassen (AIA/Deltek, Architecture Billings Index, August 2026, Sep 2026).
- Der Dodge Momentum Index, der Nichtwohngebäudeprojekte erfasst, die in die Planungsphase eintreten, lag im September 2026 bei 288,0 (Dodge Construction Network, Dodge Momentum Index, September 2026, Okt 2026).
- Der Index lag 3,7 % über dem Wert vom September 2025 (Dodge Construction Network, Dodge Momentum Index, September 2026, Okt 2026).
- Die Planung institutioneller Gebäude lag im Jahresvergleich um 17,2 % höher (Dodge Construction Network, Dodge Momentum Index, September 2026, Okt 2026).
- Ohne Rechenzentren wäre die Planung gewerblicher Gebäude im Jahresvergleich um 14,9 % gesunken (Dodge Construction Network, Dodge Momentum Index, September 2026, Okt 2026).
Was sagen die Baubeginne aus?
Die Baubeginne insgesamt sanken im August 2026 nach einem Monat mit Großprojekten um 24,8 % auf eine Rate von $1,34 Billionen (Dodge Construction Network, Construction Starts, August 2026, Sep 2026).
- Die Baubeginne lagen im Jahresverlauf bis August 15,2 % höher (Dodge Construction Network, Construction Starts, August 2026, Sep 2026).
- Die Baubeginne im gewerblichen Bau lagen in den 12 Monaten bis August um 48,6 % höher (Dodge Construction Network, Construction Starts, August 2026, Sep 2026).
- Die Baubeginne im Bereich Versorgungs- und Gasinfrastruktur lagen in denselben 12 Monaten um 87,8 % höher (Dodge Construction Network, Construction Starts, August 2026, Sep 2026).
Wie viel baut die Regierung, und in welchem Zustand ist die Infrastruktur?
Öffentliche Eigentümer finanzieren weiterhin Straßen und Schulen, doch die Ausgaben steigen langsamer als der Bedarf. Die ASCE bewertet die Infrastruktur mit C, ihrer bisher besten Note, sieht aber weiterhin eine sehr große Finanzierungslücke.
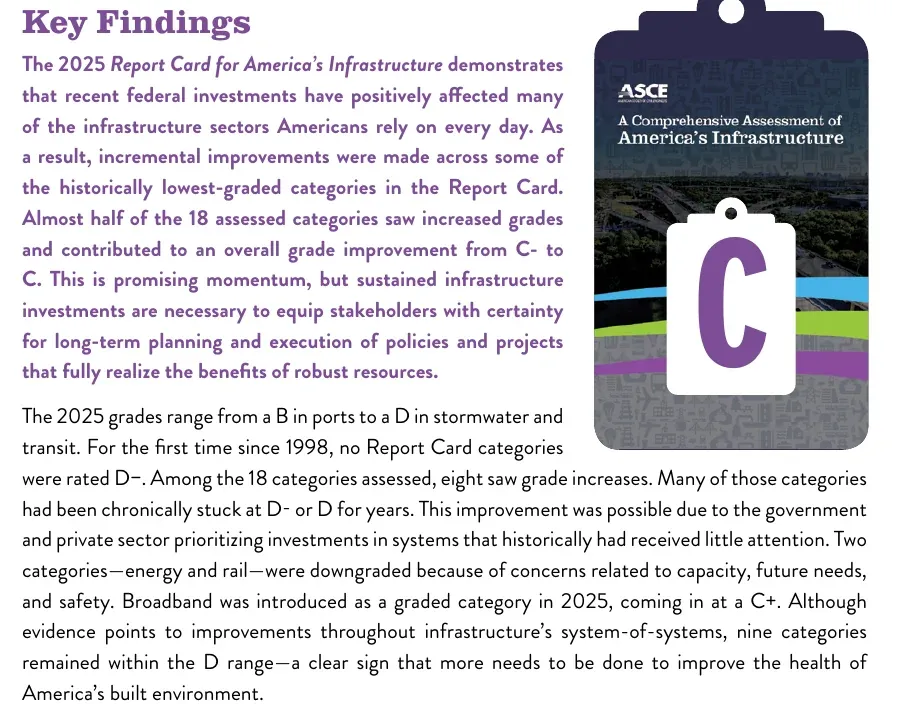 Abbildung 9: Die Infrastruktur der USA erhielt in der Bewertung von 2025 insgesamt die Note C, gegenüber C minus im Jahr 2021. Das ist die beste Bewertung, die die ASCE bislang vergeben hat. Quelle: ASCE, 2025 Report Card for America’s Infrastructure, Mär 2025. Screenshot der Quellseite, aufgenommen am 20. Okt 2026.
Wie viel baut die Regierung?
Die öffentlichen Ausgaben für den Straßenbau beliefen sich im August 2026 auf annualisiert $150,6 Milliarden, 4,4 % mehr als ein Jahr zuvor (Census Bureau, Value of Public Construction Put in Place, Okt 2026).
- Die öffentlichen Ausgaben für Bildungsgebäude beliefen sich auf $113,1 Milliarden, ein Plus von 1,3 % (Census Bureau, Value of Public Construction Put in Place, Okt 2026).
- Die öffentlichen Ausgaben für Verkehrsinfrastruktur beliefen sich auf $53,1 Milliarden, ein Plus von 4,4 % (Census Bureau, Value of Public Construction Put in Place, Okt 2026).
- Die öffentlichen Ausgaben für Gebäude zur öffentlichen Sicherheit beliefen sich auf $21,4 Milliarden, ein Rückgang von 7,7 % (Census Bureau, Value of Public Construction Put in Place, Okt 2026).
- Die Ausgaben für Naturschutz und Entwicklung beliefen sich auf $16,5 Milliarden, ein Plus von 28,4 % (Census Bureau, Value of Public Construction Put in Place, Okt 2026).
Welche Note erhält die Infrastruktur der USA?
Die Bewertung für 2021 lautete C minus; die Note C für 2025 bedeutet also eine Verbesserung (ASCE, 2025 Report Card press release, Mär 2025).
- Die ASCE bezifferte die erforderlichen Investitionen in 18 Kategorien, um einen guten Zustand zu erreichen, auf $9,1 Billionen (ASCE, 2025 Report Card for America’s Infrastructure, Mär 2025).
- Die geplanten öffentlichen und privaten Investitionen von 2024 bis 2033 belaufen sich auf $5,4 Billionen (ASCE, 2025 Report Card for America’s Infrastructure, Mär 2025).
- Vier Jahre zuvor betrug die Lücke $2,59 Billionen (ASCE, 2025 Report Card press release, Mär 2025).
- Zum ersten Mal seit 1998 erhielt keine Kategorie die Note D minus (ASCE, 2025 Report Card for America’s Infrastructure, Mär 2025).
- Acht Kategorien verbesserten sich, neun liegen weiterhin im D-Bereich (ASCE, 2025 Report Card for America’s Infrastructure, Mär 2025).
Wie gefährlich ist die Arbeit im Baugewerbe?
Das Baugewerbe gehört weiterhin zu den gefährlichsten Branchen, und die Zahl der Todesfälle hat sich in fünf Jahren kaum verändert. Die Ursachen sind bekannt, und Stürze sind am häufigsten.
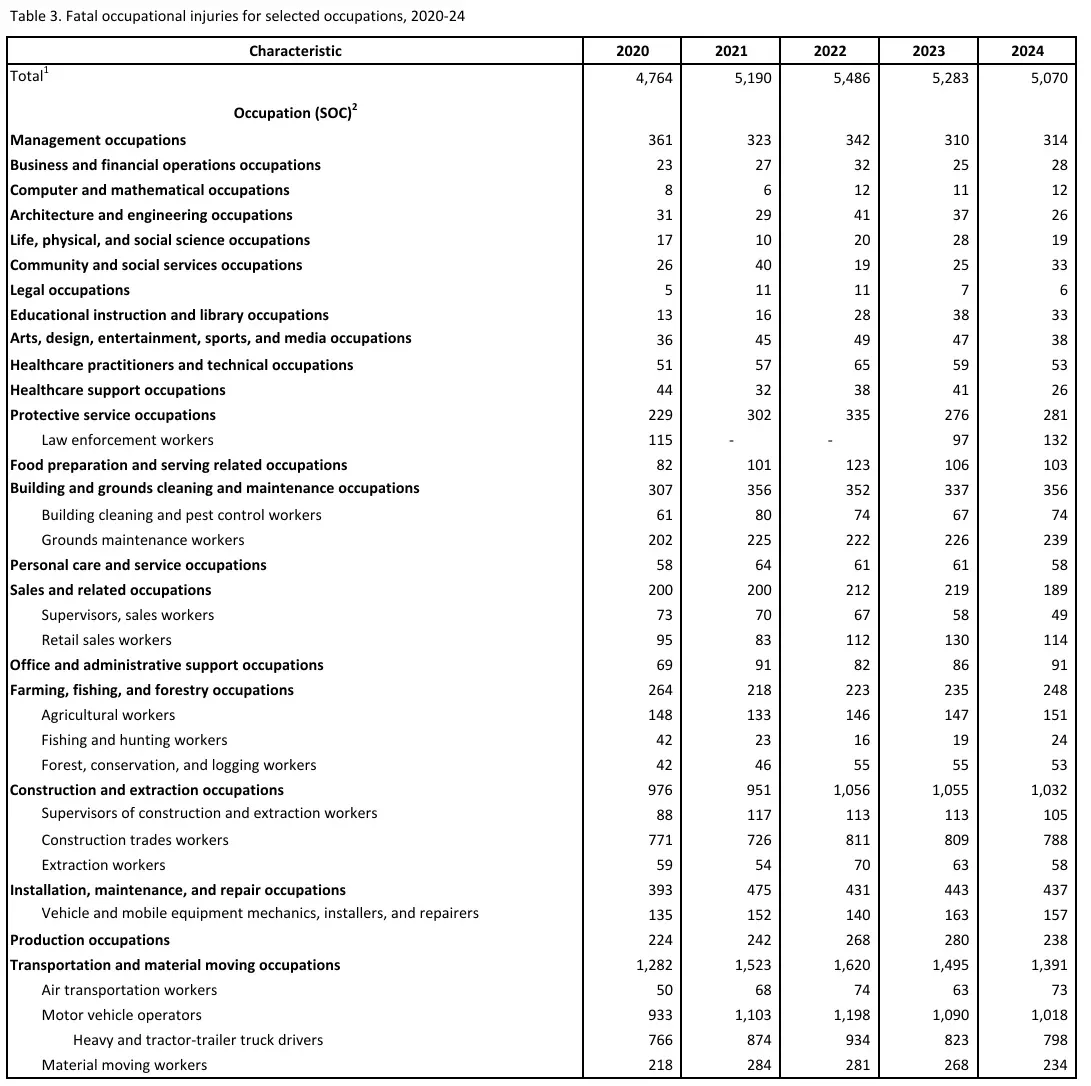 Abbildung 10: Die BLS-Tabelle zeigt, dass die Zahl der Todesfälle im Bau- und Rohstoffgewinnungssektor jedes Jahr bei etwa 1.000 liegt. Die meisten davon entfallen auf Beschäftigte im Bauhandwerk. Quelle: BLS, Census of Fatal Occupational Injuries 2024, Feb 2026. Screenshot der Quellseite, aufgenommen am 20. Okt 2026.
Wie viele Beschäftigte im Baugewerbe sterben bei der Arbeit?
2020 starben 976 Beschäftigte in Berufen des Bau- und Rohstoffgewinnungssektors. Seitdem liegt die Zahl jedes Jahr bei etwa 1.000 (BLS, Census of Fatal Occupational Injuries 2024, Feb 2026).
- 2022 waren es 1.056 Todesfälle (BLS, Census of Fatal Occupational Injuries 2024, Feb 2026).
- Auf Beschäftigte im Bauhandwerk entfielen 2024 788 der Todesfälle im Bau- und Rohstoffgewinnungssektor (BLS, Census of Fatal Occupational Injuries 2024, Feb 2026).
- Auf Aufsichtskräfte im Bau- und Rohstoffgewinnungssektor entfielen 105 Todesfälle (BLS, Census of Fatal Occupational Injuries 2024, Feb 2026).
- Die Zahl der tödlichen Stürze, Ausrutscher und Stolperunfälle unter diesen Beschäftigten sank 2024 um 7,5 % auf 370 (BLS, Census of Fatal Occupational Injuries 2024, Feb 2026).
- Die Rate der Verletzungen und Erkrankungen betrug 2024 2,2 Fälle je 100 Vollzeitbeschäftigte (BLS, Industries at a Glance: Construction, Okt 2026).
Wie steht die Bauwirtschaft der USA im Vergleich zu anderen Ländern da?
Anderswo ist das Bild gemischt. In Europa stagnieren die Werte, in Großbritannien sinken sie, und Kanada und Australien verzeichnen im Hochbau Zuwächse.
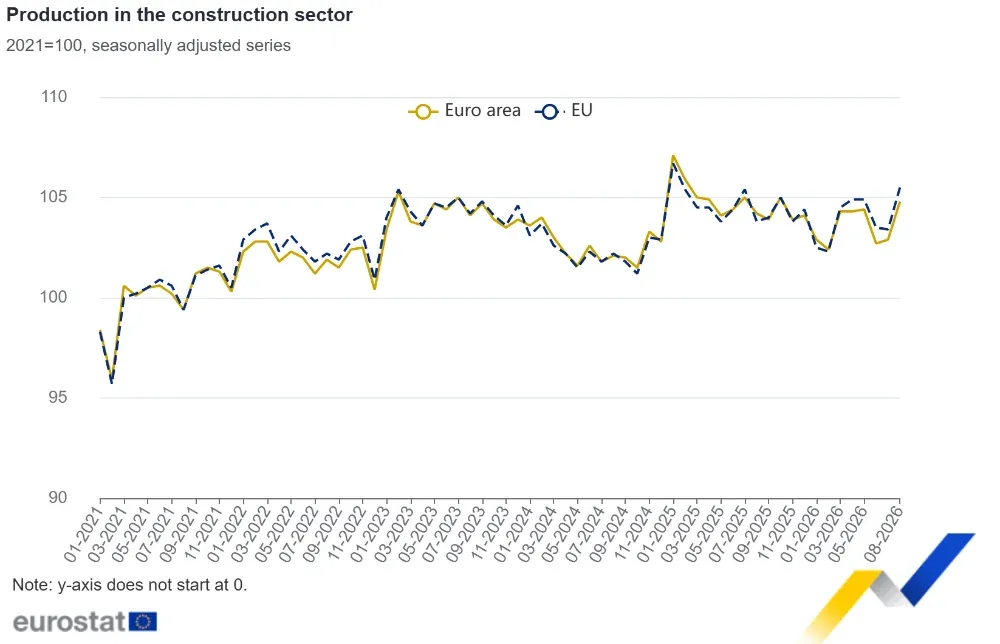 Abbildung 11: Die Bauproduktion im Euroraum und in der EU bewegte sich seit 2021 in einer engen Spanne und stieg im August 2026 an. Quelle: Eurostat, Production in construction, August 2026, Okt 2026. Von der Quelle veröffentlichtes Diagramm, aufgenommen am 20. Okt 2026.
Was passiert in Europa?
Die Bauproduktion im Euroraum stieg im August 2026 gegenüber Juli um 1,8 % (Eurostat, Production in construction, August 2026, Okt 2026).
- Im Vergleich zum August 2025 stieg sie im Euroraum um 1,4 % und in der EU um 2,6 % (Eurostat, Production in construction, August 2026, Okt 2026).
- Die Bauproduktion bei Gebäuden im Euroraum lag 3,7 % unter dem Vorjahreswert (Eurostat, Production in construction, August 2026, Okt 2026).
- Die spezialisierten Bauarbeiten im Euroraum lagen 3,1 % über dem Vorjahreswert (Eurostat, Production in construction, August 2026, Okt 2026).
Was passiert in Großbritannien?
Die gesamte Bauleistung in Großbritannien sank in den drei Monaten bis August 2026 um 1,0 % (ONS, Construction output in Great Britain: August 2026, Okt 2026).
- Die monatliche Bauleistung sank im August um 0,2 % – der vierte Rückgang in Folge (ONS, Construction output in Great Britain: August 2026, Okt 2026).
- Der private Wohnungsneubau sank im Dreimonatszeitraum um 3,2 % (ONS, Construction output in Great Britain: August 2026, Okt 2026).
Was passiert in Kanada und Australien?
Die kanadischen Investitionen in den Hochbau stiegen im Juli 2026 auf $23,6 Milliarden und lagen damit 8,1 % über dem Vorjahreswert (Statistics Canada, Investment in building construction, July 2026, Sep 2026).
- Die Investitionen in den Nichtwohnungsbau in Kanada stiegen im Juli um 3,2 % auf $7,4 Milliarden (Statistics Canada, Investment in building construction, July 2026, Sep 2026).
- Die erbrachten Bauleistungen in Australien beliefen sich im zweiten Quartal 2026 auf $82,5 Milliarden und lagen damit 2,1 % unter dem ersten Quartal (ABS, Construction Work Done, Australia, Preliminary, June 2026, Aug 2026).
- Die australische Bauleistung im Hochbau lag 10,0 % über dem Wert des gleichen Quartals 2025 (ABS, Construction Work Done, Australia, Preliminary, June 2026, Aug 2026).
- Die australische Bauleistung im Ingenieurbau lag 5,1 % unter dem Wert des gleichen Quartals 2025 (ABS, Construction Work Done, Australia, Preliminary, June 2026, Aug 2026).
Methodik und Quellen
Wir haben Zahlen zur Bauwirtschaft ausgewählt, die sich journalistisch überprüfen lassen. Jede Zahl stammt von der Gruppe, die sie erhoben hat, etwa einem staatlichen Statistikamt, einem Branchenverband mit eigener Umfrage oder einer Forschungsbank. Vor der Verwendung haben wir jede Seite und Datei geöffnet und die Zahl sowie das Datum überprüft. Zusammenstellungsseiten haben wir nicht verwendet. Wenn wir eine Zahl selbst berechnet haben, steht das im Text. Die Ausgaben des Census Bureau sind in aktuellen Dollarbeträgen angegeben und nicht um Preisveränderungen bereinigt. Umfragen von Branchenverbänden wie die Kostenumfrage der NAHB und die Ausblick-Umfrage der AGC spiegeln die Angaben ihrer Mitglieder wider, nicht die aller Bauunternehmen. Die Zahlen des Census Bureau und des BLS unterscheiden sich, weil die beiden Stellen unterschiedliche Quellen verwenden. Deshalb vermischen wir sie nicht. Wir aktualisieren diese Seite monatlich.
Glossar
- AGC: Associated General Contractors of America, ein Branchenverband für gewerbliche Bauunternehmen.
- AIA: American Institute of Architects.
- ASCE: American Society of Civil Engineers.
- BEA: Bureau of Economic Analysis.
- BLS: Bureau of Labor Statistics.
- CBP: County Business Patterns, eine jährliche Zählung von Arbeitgeberunternehmen durch das Census Bureau.
- Unternehmen ohne Beschäftigte: ein Unternehmen ohne bezahlte Beschäftigte, in der Regel ein Ein-Personen-Betrieb.
- PPI: Erzeugerpreisindex des BLS.
Quellen
- ABS, Construction Work Done, Australia, Preliminary, June 2026
- AGC and Sage, 2026 Construction Hiring and Business Outlook
- AIA/Deltek, Architecture Billings Index, August 2026
- ASCE, 2025 Report Card for America’s Infrastructure
- ASCE, 2025 Report Card press release
- BEA, GDP by Industry, third quarter 2025 updated estimate
- BLS, Census of Fatal Occupational Injuries 2024
- BLS, Construction Labor Productivity
- BLS, Employment Projections 2025-2035, Table 2.1
- BLS, Employment Situation, September 2026
- BLS, Industries at a Glance: Construction
- BLS, PPI for construction materials (via FRED)
- BLS, PPI for iron and steel (via FRED)
- BLS, PPI for lumber (via FRED)
- BLS, PPI for ready-mix concrete (via FRED)
- BLS, Union Members 2025, Table 3
- Census Bureau and HUD, New Residential Construction, September 2026
- Census Bureau and HUD, New Residential Sales, August 2026
- Census Bureau, Characteristics of New Housing 2025
- Census Bureau, County Business Patterns 2013
- Census Bureau, County Business Patterns 2023
- Census Bureau, Economic Census 2022 (construction)
- Census Bureau, Monthly Construction Spending, August 2026
- Census Bureau, Monthly Construction Spending, December 2025
- Census Bureau, Nonemployer Statistics 2024
- Census Bureau, Value of Private Construction Put in Place
- Census Bureau, Value of Public Construction Put in Place
- Dodge Construction Network, Construction Starts, August 2026
- Dodge Construction Network, Dodge Momentum Index, September 2026
- Eurostat, Production in construction, August 2026
- NAHB Eye on Housing, Housing’s Share of GDP Dips Below 16%
- NAHB, Builder Sentiment Falls on Rising Rates
- NAHB, Cost of Constructing a Home 2024
- NAHB, Cost to Construct a Home Rose Significantly Over Last Two Years
- NAHB, Regulatory Costs Jump 40% in Five Years
- NBER Digest, The Stagnation of US Construction Productivity
- ONS, Construction output in Great Britain: August 2026
- Richmond Fed, Five Decades of Decline: U.S. Construction Sector Productivity
- Statistics Canada, Investment in building construction, July 2026
- USGS, Mineral Commodity Summaries 2026: Cement
- USGS, Mineral Commodity Summaries 2026: Crushed Stone
- USGS, Mineral Commodity Summaries 2026: Gypsum
- USGS, Mineral Commodity Summaries 2026: Iron and Steel