Las estadísticas sobre la escasez de mano de obra en la construcción apuntan en dos direcciones a la vez. Las ofertas de empleo han bajado desde el máximo de 2022 y algunos constructores han reducido plantilla. Sin embargo, la mayoría de los contratistas siguen diciendo que no encuentran a las personas que necesitan y que la situación no es más fácil que el año pasado.
Esta página reúne las últimas cifras de fuentes primarias sobre puestos vacantes, dificultades para contratar, retrasos en proyectos, edad, inmigración y salarios. Cada cifra procede de la agencia, el grupo comercial o el organismo de investigación que la ha publicado. Enlazamos la fuente e indicamos el mes al que corresponden los datos. Si dos fuentes discrepan, lo señalamos.
Si diriges un negocio de climatización o de servicios para el hogar con unos cuantos técnicos, lee primero las secciones sobre retrasos, salarios y las medidas que toman los contratistas. Muestran cómo afecta la misma escasez de mano de obra a tus costes, tus plazos y tus precios.
Conclusiones clave
- Las ofertas de empleo en la construcción alcanzaron un máximo de 457 000 en marzo de 2022 (BLS JOLTS, mar. 2022).
- Los constructores y reformistas necesitan contratar a unas 723 000 personas al año para cubrir el crecimiento y las bajas (Home Builders Institute, oct. 2025).
- El 82 % de las empresas tiene dificultades para cubrir puestos de oficios por horas y el 80 % afirma lo mismo de los puestos asalariados: la proporción más alta en tres años (AGC and Sage Outlook, ene. 2026).
- La escasez de mano de obra cualificada cuesta a los constructores de viviendas unifamiliares $10,806 mil millones al año y deja sin construir unas 19 000 viviendas (NAHB and Home Builders Institute, jun. 2025).
- Construir una vivienda unifamiliar nueva llevó 8,8 meses desde la obtención del permiso hasta su finalización en 2025, unos 1,6 meses más que en 2015 (NAHB Eye on Housing, sep. 2026).
- Los trabajadores de 55 años o más representaron el 21,7 % de la mano de obra de la construcción en 2024 (CPWR Construction Chart Book, sep. 2025).
- La generación Z pasó del 6,4 % al 16,8 % de la mano de obra de la construcción entre 2019 y 2024 (NAHB Eye on Housing, oct. 2026).
- Los trabajadores nacidos en el extranjero representaron el 26,3 % de la mano de obra de la construcción en 2024 y uno de cada tres trabajadores de oficios (NAHB Eye on Housing, abr. 2026).
- El 9,1 % de los trabajadores nacidos en el extranjero tenía empleos en la construcción en 2025, frente al 4,3 % de los trabajadores nacidos en el país (BLS Foreign-Born Workers, may. 2026).
- Alrededor del 29 % de los contratistas declaró al menos un efecto de las medidas de control de la inmigración en los últimos seis meses (AGC News Release, sep. 2026).
- Los salarios de las ocupaciones de construcción, extracción, agricultura, pesca y silvicultura subieron un 3,9 % en los 12 meses hasta junio de 2026, frente al 3,2 % de todos los trabajadores (BLS Employment Cost Index, jun. 2026).
- El 15 % de la mano de obra de la construcción no tenía autorización para trabajar en 2023, la proporción más alta de cualquier sector (Pew Research Center, ago. 2025).
- La construcción en el Reino Unido necesita una media de 41 200 trabajadores adicionales al año entre 2026 y 2030 (CITB Construction Workforce Outlook, jun. 2026).
¿Cuántos puestos de trabajo en la construcción hay vacantes ahora mismo?
Las ofertas de empleo están muy por debajo del máximo de 2022, pero el sector no ha dejado de contratar. La escasez se nota ahora en quién puede ser contratado, no en una avalancha de ofertas.
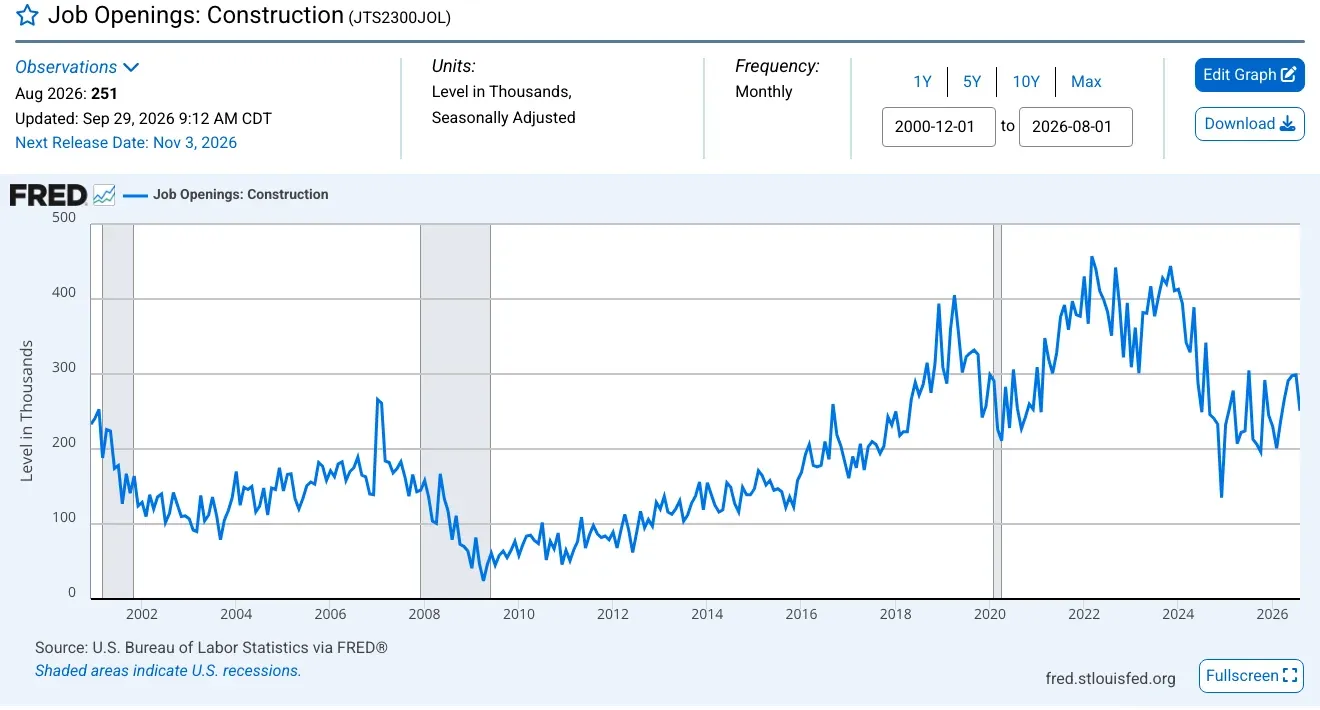 Figura 1: Las ofertas de empleo en la construcción aumentaron durante la década de 2010, alcanzaron su máximo en 2022 y desde 2024 se han movido en un rango más bajo e irregular. Fuente: BLS Job Openings and Labor Turnover Survey, Job Openings: Construction, retrieved from FRED, ago. 2026. Gráfico publicado por FRED a partir de datos de BLS, capturado el 20 de oct. de 2026.
¿Cuánto han caído las ofertas de empleo desde su máximo?
Tanto las ofertas como las renuncias cayeron con fuerza después de 2022. En un mercado más tranquilo, menos trabajadores cambian de empleo.
- La tasa de ofertas de empleo en la construcción alcanzó un máximo del 5,6 % en marzo de 2022 (BLS JOLTS, mar. 2022).
- Las renuncias en la construcción bajaron de 251 000 en marzo de 2022 a 152 000 en agosto de 2026 (BLS JOLTS, ago. 2026).
- La tasa total de separaciones en la construcción bajó del 5,4 % en agosto de 2019 al 3,2 % en agosto de 2026 (BLS JOLTS, ago. 2026).
- Los puestos vacantes en la construcción subieron de 291 000 en mayo a 305 000 en junio de 2026, frente a 224 000 un año antes (NAHB Eye on Housing, ago. 2026).
¿Dónde se contrata en la construcción y dónde no?
La diferencia está entre la vivienda y el resto de los sectores. Las plantillas de los contratistas de oficios residenciales se redujeron, mientras que los contratistas de oficios no residenciales incorporaron trabajadores.
- Los contratistas de oficios especializados residenciales empleaban a 2 340 300 personas en septiembre de 2026, frente a 2 369 100 un año antes (BLS Current Employment Statistics, sep. 2026).
- Los contratistas de oficios especializados no residenciales empleaban a 2 939 600 personas, frente a 2 854 900 un año antes (BLS Current Employment Statistics, sep. 2026).
- Las plantillas de la construcción alcanzaron un máximo de 7 726 000 en abril de 2006, antes del desplome de la vivienda (BLS Current Employment Statistics, abr. 2006).
- La tasa de desempleo en la construcción fue del 3,5 % en septiembre de 2026, frente al 3,8 % un año antes (BLS Current Population Survey, sep. 2026).
- Hay 8,3 millones de trabajadores de la construcción en nómina, de los cuales 3,3 millones trabajan en la construcción residencial (Home Builders Institute, oct. 2025).
- La proporción de trabajadores de oficios en la mano de obra de la construcción bajó del 71 % en 2005 a menos del 61 % en 2022, mientras el sector perdía más de un millón de trabajadores cualificados (Home Builders Institute, oct. 2025).
¿Cuántos trabajadores necesitará el sector cada año?
Las proyecciones federales cuentan tanto las sustituciones como el crecimiento. La mayor parte de la necesidad se debe a las personas que dejan el sector o cambian de empleo, no a las nuevas construcciones.
- BLS prevé unas 587 000 ofertas de empleo al año en las ocupaciones de construcción y extracción entre 2025 y 2035 (BLS Occupational Outlook Handbook, ago. 2026).
- Se prevé que unas 213 300 personas al año abandonen la población activa en estas ocupaciones (BLS Employment Projections, ago. 2026).
- Se prevé que otras 335 100 personas al año pasen a otras ocupaciones (BLS Employment Projections, ago. 2026).
- BLS prevé que el empleo en estas ocupaciones aumente en 385 700 puestos, o un 5,1 %, desde los 7 492 900 empleos de 2025 (BLS Employment Projections, ago. 2026).
- El 63 % de las empresas prevé aumentar su plantilla en 2026, frente al 69 % de las previsiones para 2025 (AGC and Sage Outlook, ene. 2026).
- El 15 % de las empresas prevé reducir su plantilla, frente al 10 % de un año antes (AGC and Sage Outlook, ene. 2026).
¿Qué dificultad hay para contratar trabajadores de la construcción?
Mucha, y parecida a la de los últimos años, incluso en un mercado más flojo. Dos cosas son ciertas a la vez: algunas empresas están reduciendo su plantilla y la mayoría sigue sin encontrar las competencias que busca.
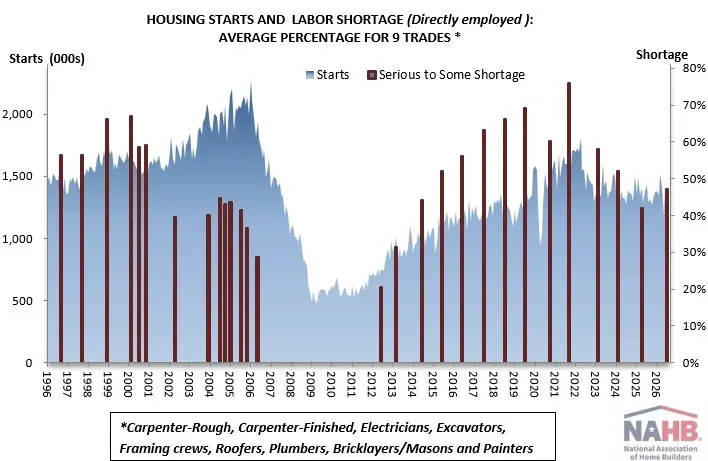 Figura 2: La proporción de constructores que declara escasez en nueve oficios básicos cayó desde el máximo de 2021 y volvió a subir en 2026, mientras que las viviendas iniciadas se mantuvieron muy por debajo del máximo de mediados de la década de 2000. Fuente: NAHB Eye on Housing, Labor Shortages a Growing Problem, sep. 2026. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Siguen diciendo los contratistas que es difícil contratar?
Sí. Las empresas que prevén contratar afirman tener dificultades tanto para los puestos de oficios como para los de oficina, y el problema afecta tanto a las empresas no sindicadas como a las sindicadas.
- Entre las empresas con vacantes por horas en oficios, el 86 % de las empresas no sindicadas y el 77 % de las sindicadas tienen dificultades para cubrirlas (AGC and Sage Outlook, ene. 2026).
- El 41 % de las empresas con vacantes para puestos asalariados afirma que cuesta más cubrirlos que hace un año (AGC and NCCER Workforce Survey, sep. 2026).
- El 37 % de las empresas redujo su plantilla al menos un 5 % en los últimos 12 meses, mientras que el 34 % la aumentó al menos un 5 % (AGC and NCCER Workforce Survey, sep. 2026).
- El 57 % de las empresas cita la insuficiente oferta de trabajadores o subcontratistas como una de sus principales preocupaciones para 2026 (AGC and Sage Outlook, ene. 2026).
- El 56 % menciona el aumento de los costes directos de mano de obra y el 53 %, la calidad de los trabajadores (AGC and Sage Outlook, ene. 2026).
- El 18 % de los constructores de viviendas encuestados califica como mala la disponibilidad de mano de obra y subcontratistas, y el 36 % la califica como buena (NAHB Housing Market Index, sep. 2026).
- Los distritos de la Reserva Federal señalaron que la oferta de mano de obra era, por lo general, adecuada, aunque persistía la escasez de trabajadores especializados, técnicos y de oficios cualificados (Federal Reserve Beige Book, oct. 2026).
¿Por qué el indicador de escasez entre los constructores es tan alto si se inician tan pocas obras?
Los constructores declaran escasez aunque estén empezando menos viviendas. Esto apunta a una reserva más reducida de trabajadores cualificados, no a un aumento desmedido de la demanda.
- Entre 2004 y 2006 se iniciaban sistemáticamente más de 1,8 millones de viviendas al año, cuando el indicador de escasez en nueve oficios era inferior al actual (NAHB Eye on Housing, oct. 2026).
- NAHB afirma que la construcción de viviendas compite por mano de obra con otros sectores de la construcción, especialmente los centros de datos, y que las medidas de control de la inmigración aumentan el temor de los trabajadores (NAHB Eye on Housing, oct. 2026).
- El gasto en construcción de centros de datos aumentó un 46 % interanual (NAHB Eye on Housing, ago. 2026).
¿Los centros de datos están atrayendo trabajadores de otros empleos?
Los centros de datos son el único segmento que está añadiendo presión. Las empresas que los construyen declaran una mayor competencia por las mismas personas cualificadas.
- El 36 % de las empresas que trabajan en centros de datos afirma que estos proyectos han dificultado cubrir las vacantes (AGC and NCCER Workforce Survey, sep. 2026).
- El 37 % de esas empresas señala la disponibilidad de trabajadores o subcontratistas como su mayor desafío (AGC News Release, sep. 2026).
- Los centros de datos registraron el mayor nivel neto de optimismo de los 17 tipos de proyectos: un 57 % (AGC and Sage Outlook, ene. 2026).
¿Qué oficios de la construcción son más difíciles de cubrir?
Los oficios de acabados y estructuras encabezan la lista, mientras que electricistas, fontaneros y trabajadores de climatización quedan en posiciones intermedias. El patrón no es el mismo que en el máximo de 2021.
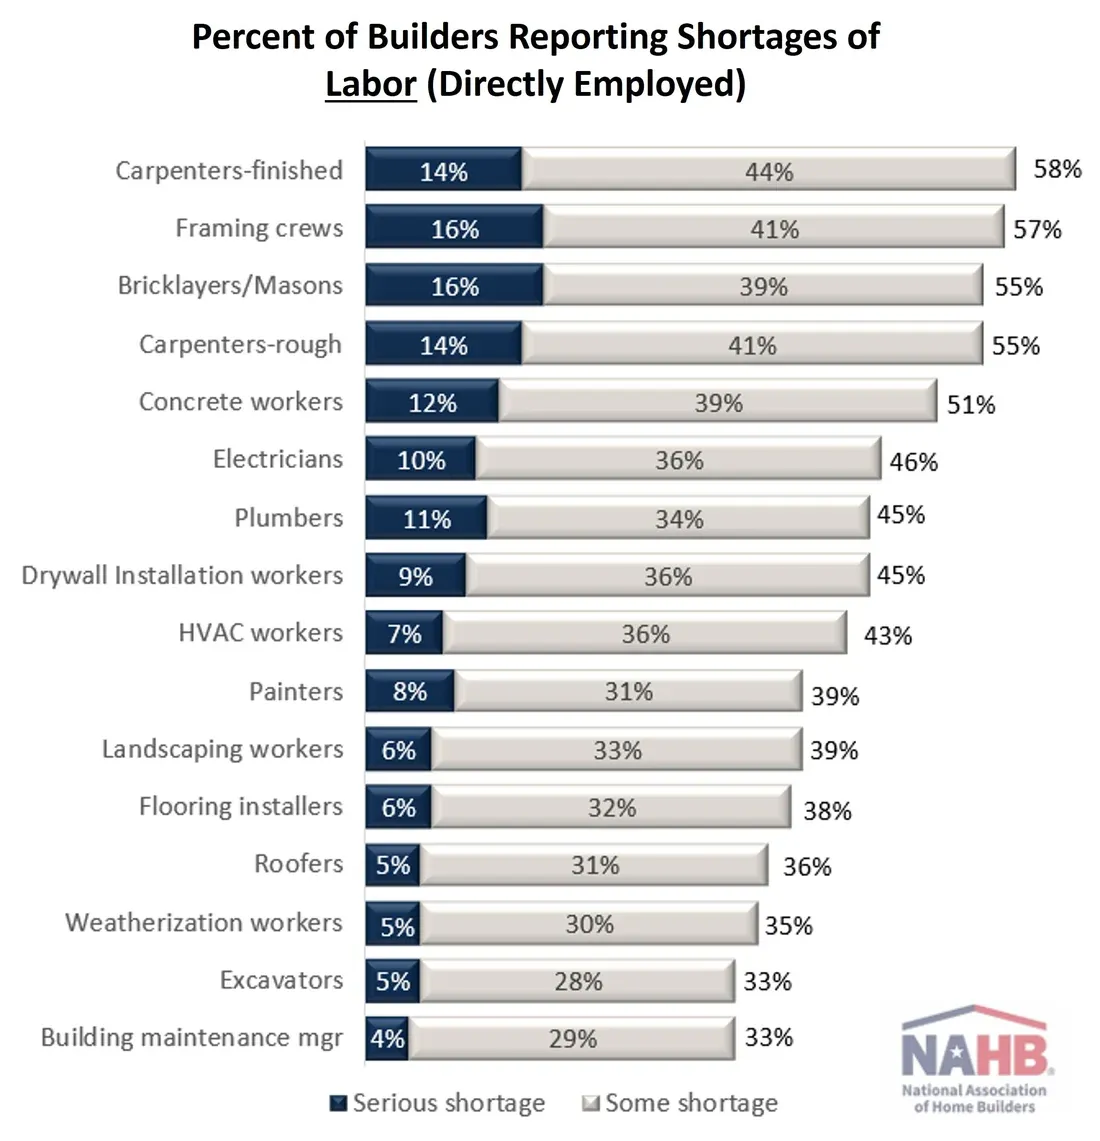 Figura 3: Los carpinteros de acabados, los equipos de estructuras y los albañiles encabezan la lista de escasez entre los constructores, mientras que los operadores de excavadoras y los responsables de mantenimiento ocupan los últimos puestos. Fuente: NAHB Eye on Housing, Labor Shortages a Growing Problem, sep. 2026. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Cómo se comparan los distintos oficios?
El HMI preguntó a 415 constructores sobre 16 oficios. La tabla que hay detrás del gráfico muestra la intensidad de la escasez en cada uno.
- El 16 % de los constructores declara una escasez grave de albañiles y canteros, y el 39 % declara cierta escasez (NAHB Housing Market Index, sep. 2026).
- Más de la mitad de los constructores declara escasez tanto de subcontratistas como de trabajadores contratados directamente en los mismos cinco oficios: estructuras, carpinteros de obra gruesa y de acabados, albañiles y trabajadores del hormigón (NAHB Eye on Housing, oct. 2026).
- Los constructores subcontratan el 84 % del coste total de construcción de una vivienda unifamiliar (NAHB Eye on Housing, oct. 2026).
- Los constructores recurren, de media, a dos docenas de subcontratistas distintos por vivienda (NAHB Eye on Housing, oct. 2026).
¿Cómo se compara la situación actual con el máximo de 2021?
Las escaseces graves son mucho menos frecuentes que entonces. Aun así, cierto nivel de escasez sigue siendo la norma.
- El 16 % de los constructores declara una escasez grave de equipos de estructuras, frente al 43 % en octubre de 2021 (NAHB Housing Market Index, sep. 2026).
- El 10 % declara una escasez grave de electricistas, frente al 29 % en octubre de 2021 (NAHB Housing Market Index, sep. 2026).
- El 14 % declara una escasez grave de carpinteros de obra gruesa, frente al 39 % en octubre de 2021 (NAHB Housing Market Index, sep. 2026).
¿Qué puestos de oficina y gestión son difíciles de cubrir?
Los puestos asalariados que se encargan de las obras escasean tanto como los equipos. Son las personas que planifican, presupuestan y organizan el trabajo.
- El 74 % de las empresas con vacantes para jefes de proyecto y supervisores tiene dificultades para cubrirlas (AGC and NCCER Workforce Survey, sep. 2026).
- El 66 % tiene dificultades para encontrar personal de control de calidad (AGC and NCCER Workforce Survey, sep. 2026).
- El 64 % tiene dificultades para encontrar ingenieros (AGC and NCCER Workforce Survey, sep. 2026).
¿Cuántas vacantes genera cada oficio de la construcción al año?
Los peones y carpinteros generan el mayor número de vacantes, seguidos por los jefes y los operadores de maquinaria.
- Se prevén unas 137 000 vacantes al año para peones y ayudantes de la construcción (BLS Occupational Outlook Handbook, ago. 2026).
- Se prevén unas 62 800 vacantes al año para carpinteros (BLS Occupational Outlook Handbook, ago. 2026).
- Se prevén unas 49 700 vacantes al año para jefes de obra (BLS Occupational Outlook Handbook, ago. 2026).
- Se prevén unas 42 500 vacantes al año para operadores de maquinaria de construcción, que ocupan 534 100 puestos (BLS Occupational Outlook Handbook, ago. 2026).
- Se prevén unas 12 000 vacantes al año para techadores, que ocupan 166 900 puestos (BLS Occupational Outlook Handbook, ago. 2026).
¿Los trabajadores escasean y eso retrasa los proyectos de construcción?
Sí. Los contratistas señalan la mano de obra como la principal causa de los retrasos, y construir viviendas lleva más tiempo que hace una década. Un retraso en el calendario cuesta dinero de verdad a un negocio pequeño.
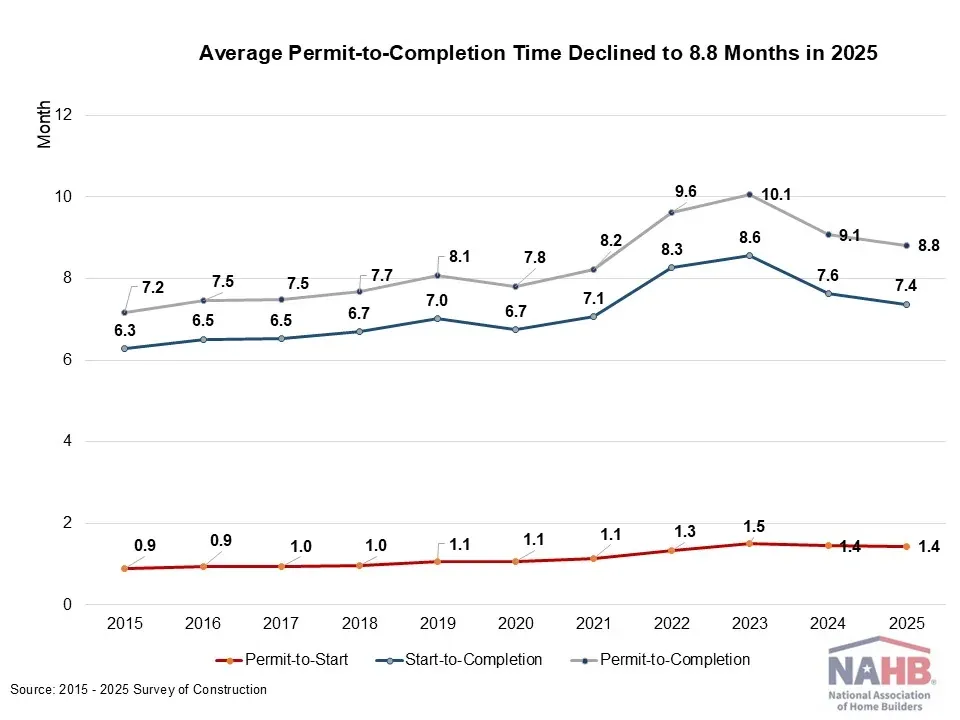 Figura 4: El tiempo desde la obtención del permiso hasta la finalización de viviendas unifamiliares aumentó de 7,2 meses en 2015 a un máximo de 10,1 meses en 2023, y después bajó a 8,8 meses en 2025. Fuente: NAHB Eye on Housing, Single-Family Home Construction Time Declines in 2025, 2025. Gráfico publicado por la fuente a partir de datos de la Survey of Construction de la Oficina del Censo, capturado el 20 de oct. de 2026.
¿Qué más retrasa los proyectos, además de la mano de obra?
La mano de obra encabeza la lista, pero los equipos, los propietarios y los permisos le siguen de cerca. La escasez rara vez es el único factor.
- El 29 % de las empresas cita los plazos de entrega más largos o la escasez de equipos eléctricos como causa de retraso (AGC and NCCER Workforce Survey, sep. 2026).
- El 28 % cita las instrucciones de los propietarios para detener o rediseñar proyectos (AGC and NCCER Workforce Survey, sep. 2026).
- El 26 % cita retrasos gubernamentales, como la falta de aprobaciones o inspectores (AGC and NCCER Workforce Survey, sep. 2026).
- El 26 % cita la escasez o los largos plazos de entrega de otros materiales y equipos (AGC and NCCER Workforce Survey, sep. 2026).
¿Por qué cancelan o posponen proyectos los propietarios?
En estas decisiones, el dinero pesa más que la mano de obra. Los costes y la financiación encabezan la lista.
- El 55 % de las empresas tuvo al menos un proyecto ajeno a centros de datos cancelado, pospuesto o reducido en los últimos seis meses (AGC and NCCER Workforce Survey, sep. 2026).
- El 34 % de esas empresas cita el aumento de los costes y el 27 %, una financiación inexistente o demasiado cara (AGC and NCCER Workforce Survey, sep. 2026).
- El 10 % cita cambios en la demanda debido a los aranceles, frente al 16 % de un año antes (AGC and NCCER Workforce Survey, sep. 2026).
¿Cuánto se tarda en construir una vivienda?
Más que hace una década, incluso después de la reciente mejora. NAHB afirma que parte de la diferencia podría deberse a la escasez de mano de obra cualificada.
- Desde la obtención del permiso hasta el inicio de las obras transcurrieron 1,4 meses, y la construcción en sí llevó 7,4 meses para las viviendas terminadas en 2025 (NAHB Eye on Housing, sep. 2026).
- Las viviendas construidas por sus propietarios tardaron 14,3 meses desde la obtención del permiso hasta su finalización (NAHB Eye on Housing, sep. 2026).
¿Cuánto cuestan las obras más largas?
Cuanto más se alarga una obra, más paga el constructor en intereses y costes de mantenimiento. Los constructores más pequeños pierden más tiempo.
- La escasez añade una media simple de 1,98 meses al tiempo de construcción, y los constructores más pequeños sufren retrasos aún más largos (NAHB and Home Builders Institute, jun. 2025).
- Los mayores costes de mantenimiento derivados de las obras más largas ascienden a $2,663 mil millones al año (NAHB and Home Builders Institute, jun. 2025).
- La pérdida de producción de viviendas unifamiliares asciende a $8,143 mil millones al año (NAHB and Home Builders Institute, jun. 2025).
¿Qué edad tiene la mano de obra de la construcción?
En algunos lugares es mayor de lo que sugieren los titulares y en otros, más joven. La edad de la mano de obra se acerca a la mediana nacional, pero hay un gran grupo de responsables con experiencia que está cerca de jubilarse.
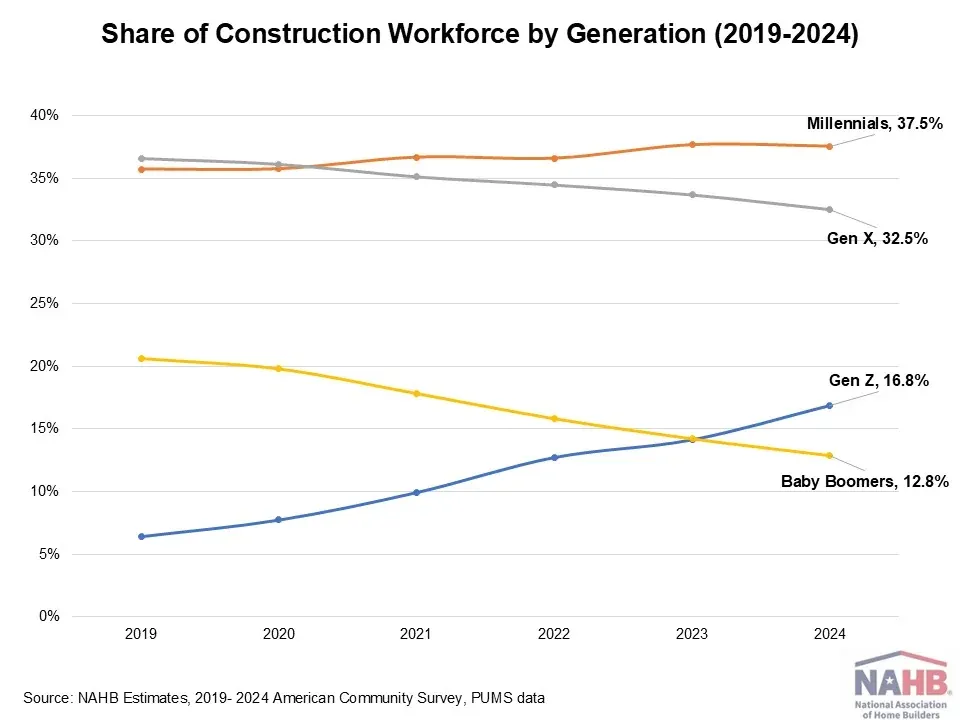 Figura 5: La proporción de los baby boomers en la mano de obra de la construcción bajó del 20,6 % al 12,8 % entre 2019 y 2024, mientras que la de la generación Z subió del 6,4 % al 16,8 %. Fuente: NAHB Eye on Housing, Median Age in Construction Holds at 42, 2024. Gráfico publicado por la fuente a partir de datos de la American Community Survey, capturado el 20 de oct. de 2026.
¿Cuál es la edad mediana de un trabajador de la construcción?
Unos 42 años, igual que la media nacional de la población activa. Los trabajadores de oficios son más jóvenes y los jefes, mayores.
- El trabajador mediano de la construcción tiene 42 años, uno más que la mediana nacional (NAHB Eye on Housing, oct. 2026).
- BLS sitúa en 42,2 años la edad mediana de los trabajadores del sector de la construcción, frente a 42,1 de todos los trabajadores ocupados (BLS Current Population Survey, promedio anual de 2025).
- CPWR sitúa en 42,3 años la edad media en la construcción, frente a 42,4 en el conjunto de los sectores (CPWR Construction Chart Book, sep. 2025).
- La edad mediana de los trabajadores de oficios de la construcción es de 40 años (NAHB Eye on Housing, oct. 2026).
- La edad mediana de los techadores es de 35 años, la de los instaladores de tuberías, 34, y la de los ayudantes de oficios, 32 (NAHB Eye on Housing, oct. 2026).
¿Cuántos trabajadores de la construcción están cerca de la edad de jubilación?
Más de uno de cada cinco tiene 55 años o más, y la proporción va en aumento. La jubilación afectará sobre todo a los jefes.
- 1 989 000 trabajadores de la construcción tenían entre 55 y 64 años y 702 000 tenían 65 años o más, de un total de 12,1 millones (BLS Current Population Survey, promedio anual de 2025).
- La proporción de trabajadores de 55 años o más en la mano de obra de la construcción subió del 16,9 % en 2011 al 21,3 % en 2023 (CPWR Construction Chart Book, sep. 2025).
- El 59,2 % de los jefes de obra tenía 55 años o más en 2024 (CPWR Construction Chart Book, sep. 2025).
- El 40,1 % de los conductores de camiones de la construcción y el 24,4 % de los capataces tenían 55 años o más (CPWR Construction Chart Book, sep. 2025).
- Los baby boomers representan ahora solo el 12,8 % de la mano de obra, tras caer desde el 20,6 % en 2019, cuando muchos se jubilaron (NAHB Eye on Housing, oct. 2026).
¿Los trabajadores jóvenes están cubriendo la brecha?
Algunos sí. La composición está cambiando y hay más trabajadores de la generación Z y mileniales, pero el sector sigue teniendo menos menores de 25 años que la media nacional.
- Solo el 10,7 % de los trabajadores de la construcción tenía menos de 25 años en 2024, frente al 13,7 % del conjunto de los sectores (NAHB Eye on Housing, oct. 2026).
¿Hasta qué punto depende la construcción de los trabajadores inmigrantes?
Mucho, y por eso las medidas de control de la inmigración se notan en las obras. Los oficios dependen más de la mano de obra nacida en el extranjero que el sector en su conjunto.
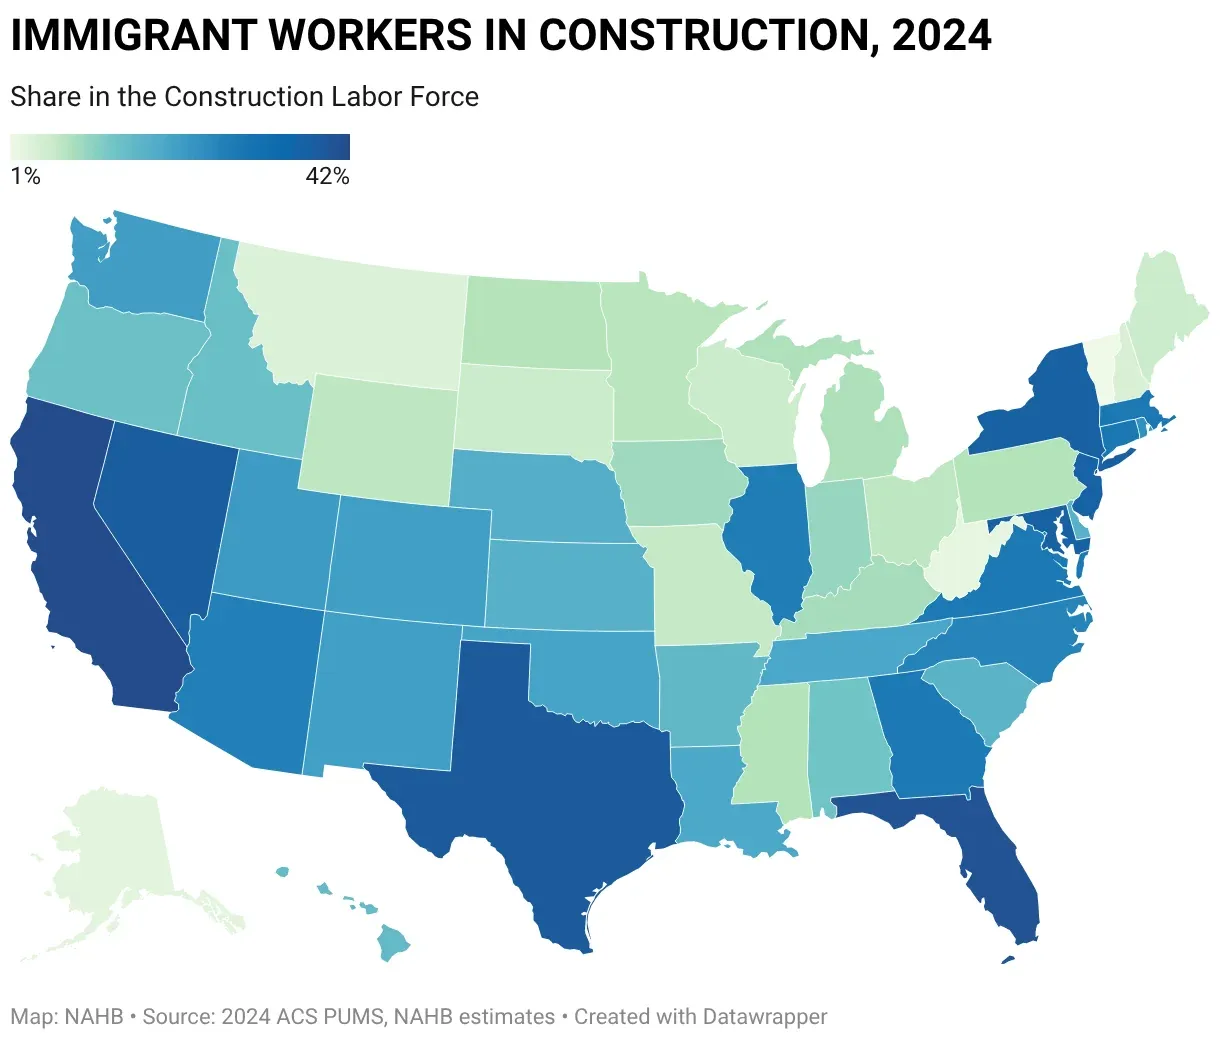 Figura 6: La proporción de trabajadores inmigrantes en la mano de obra de la construcción va de alrededor del 1 % en los estados que menos dependen de ellos al 42 % en los que más dependen. Fuente: NAHB Eye on Housing, Which States and Construction Trades Depend the Most on Immigrant Workers, 2024. Gráfico publicado por la fuente a partir de datos de la American Community Survey, capturado el 20 de oct. de 2026.
¿Qué proporción de los trabajadores de la construcción nació en el extranjero?
Más de una cuarta parte, y la proporción lleva años aumentando. Faltan trabajadores nacidos en el país.
- Los inmigrantes representan más del 40 % de la mano de obra de la construcción en California y Florida, el 39 % en Texas y el 38 % en Nevada (NAHB Eye on Housing, abr. 2026).
- La proporción de inmigrantes en la construcción alcanzó entonces un récord del 25,5 % en 2023 (NAHB Eye on Housing, nov. 2024).
- A la construcción todavía le faltaban 550 000 trabajadores nacidos en el país respecto al máximo de 2006 (NAHB Eye on Housing, nov. 2024).
- Según el recuento de CPWR, la proporción de trabajadores nacidos en el extranjero en la mano de obra de la construcción subió del 23,6 % al 29,9 % entre 2011 y 2023 (CPWR Construction Chart Book, sep. 2025).
- La proporción de trabajadores hispanos en la mano de obra de la construcción aumentó del 24,3 % al 34,0 % en esos mismos años (CPWR Construction Chart Book, sep. 2025).
- El 15,5 % de los hombres nacidos en el extranjero trabajó en ocupaciones de construcción y extracción en 2025, frente al 7,8 % de los hombres nacidos en el país (BLS Foreign-Born Workers, may. 2026).
¿Qué oficios dependen más de la mano de obra inmigrante?
Los oficios de acabados, donde los inmigrantes son mayoría. Los techadores, pintores y equipos de instalación de placas de yeso dependen más de ellos.
- El 57 % de los instaladores de placas de yeso y techos de paneles es nacido en el extranjero (NAHB Eye on Housing, abr. 2026).
- El 56 % de los yeseros y albañiles de estuco es nacido en el extranjero (NAHB Eye on Housing, abr. 2026).
- El 53 % de los techadores y el 53 % de los pintores es nacido en el extranjero (NAHB Eye on Housing, abr. 2026).
- El 43 % de los peones de la construcción y el 35 % de los carpinteros es nacido en el extranjero (NAHB Eye on Housing, abr. 2026).
- Solo 28 de los aproximadamente 390 oficios de la construcción corresponden a oficios manuales, pero representan alrededor del 60 % de la mano de obra de la construcción (NAHB Eye on Housing, abr. 2026).
¿Cómo afectan las medidas de control de la inmigración a las obras?
A la mayoría de las empresas, no les afectan. Para casi tres de cada diez, han supuesto la pérdida de trabajadores y, para algunas, una visita de los agentes.
- El 6 % de las empresas afirma que los agentes de inmigración visitaron una obra u otro lugar de trabajo (AGC and NCCER Workforce Survey, sep. 2026).
- El 12 % afirma que los trabajadores se marcharon o no se presentaron por acciones reales o rumores sobre medidas de inmigración (AGC and NCCER Workforce Survey, sep. 2026).
- El 16 % afirma que sus subcontratistas perdieron trabajadores (AGC and NCCER Workforce Survey, sep. 2026).
- El 42 % de los encuestados del Sur declara que hubo algún efecto, frente al 37 % del Nordeste, el 22 % del Oeste y el 17 % del Medio Oeste (AGC News Release, sep. 2026).
- En la encuesta anterior de AGC y Sage, el 33 % de las empresas se había visto afectado por las medidas de control de la inmigración en los seis meses anteriores (AGC and Sage Outlook, ene. 2026).
- El 24 % de las empresas encuestadas afirmó que sus subcontratistas habían perdido trabajadores, y el 11 % dijo que sus propios trabajadores se habían marchado o no se habían presentado (AGC and Sage Outlook, ene. 2026).
- El 19 % de los trabajadores de ocupaciones de la construcción eran inmigrantes sin autorización en 2023 (Pew Research Center, ago. 2025).
- La población activa inmigrante sin autorización alcanzó un récord de 9,7 millones en 2023, frente a 7,8 millones en 2021 (Pew Research Center, ago. 2025).
¿Están subiendo los salarios en la construcción por la escasez?
Sí, aunque más despacio que en el máximo de 2024, y la tendencia varía entre la vivienda y el resto del sector. Los salarios de los oficios siguen superando la media nacional.
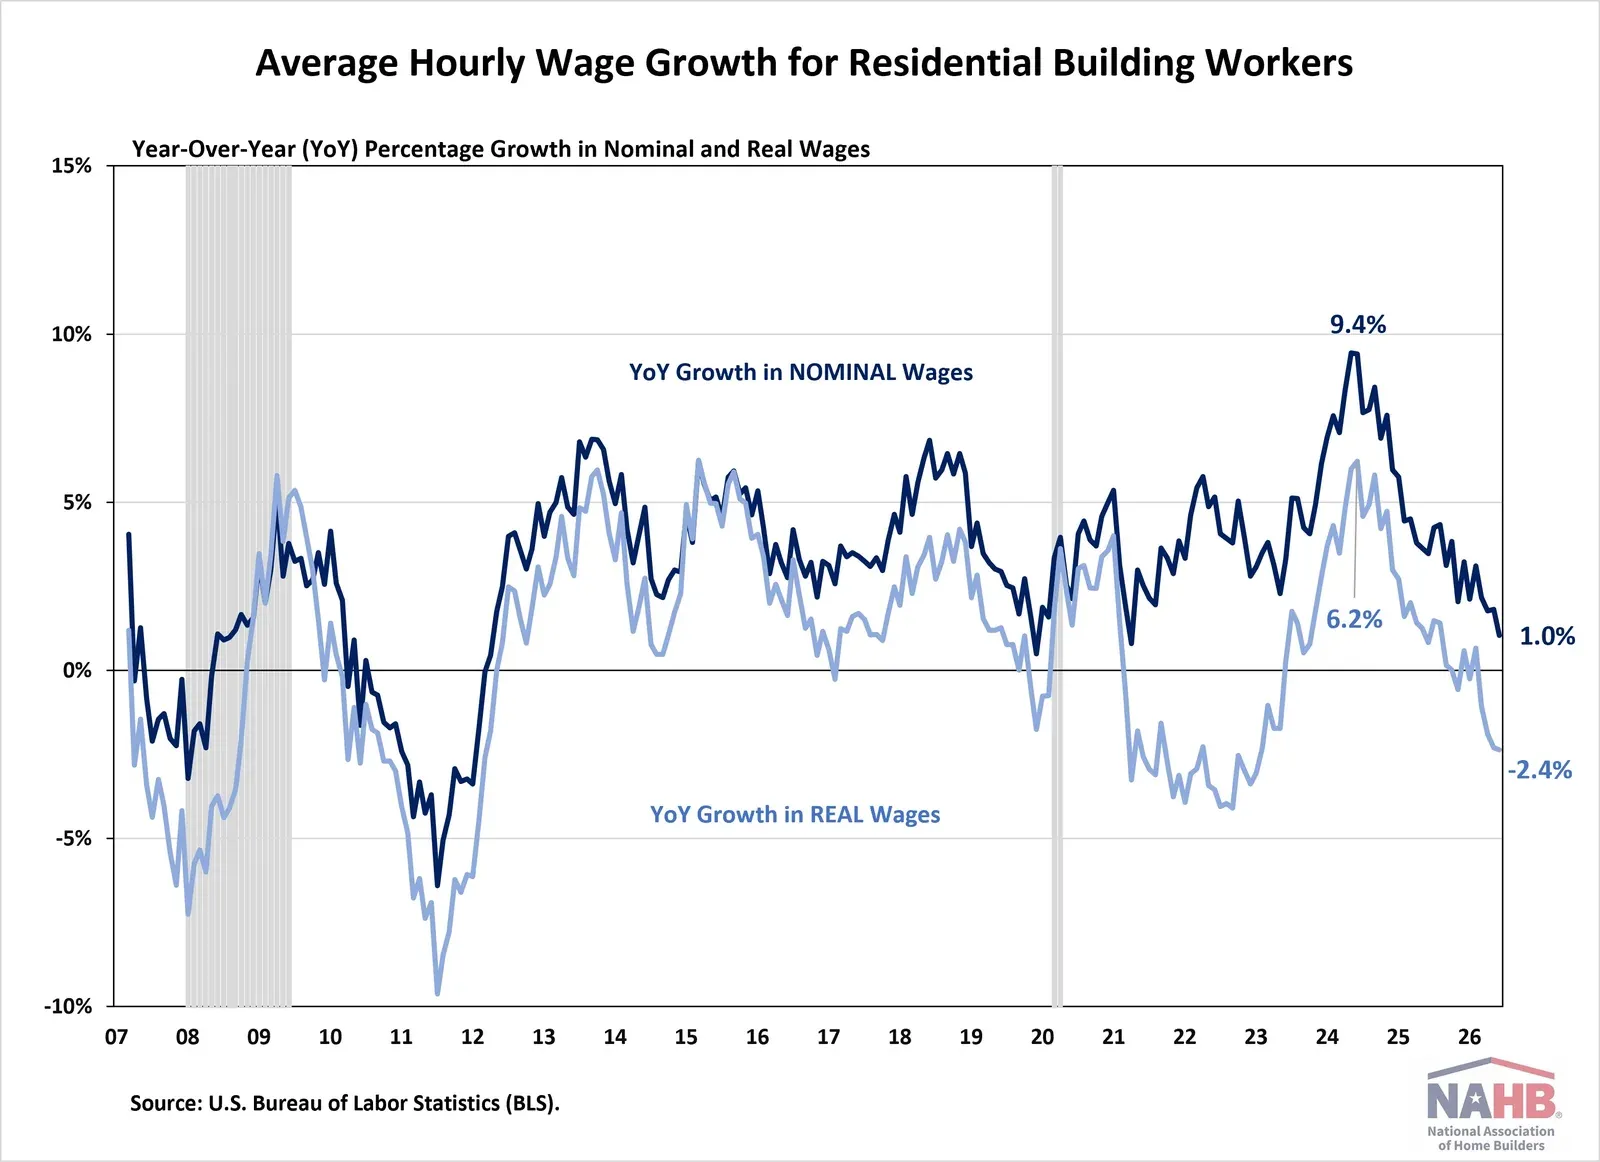 Figura 7: El crecimiento nominal de los salarios de los trabajadores de la construcción residencial alcanzó un máximo del 9,4 % a mediados de 2024 y se ralentizó hasta el 1,0 % en junio de 2026, lo que dejó los salarios reales un 2,4 % más bajos. Fuente: NAHB Eye on Housing, Wage Growth for Residential Building Workers Continues to Cool, jun. 2026. Gráfico publicado por la fuente a partir de datos de BLS, capturado el 20 de oct. de 2026.
¿A qué ritmo suben los salarios de la construcción?
Más deprisa que los salarios en general, aunque la diferencia se está reduciendo. Los acuerdos salariales sindicales aumentan más rápido que los salarios del mercado.
- Los salarios de las ocupaciones de recursos naturales, construcción y mantenimiento subieron un 3,8 % en los 12 meses hasta junio de 2026 (BLS Employment Cost Index, jun. 2026).
- Los ingresos medios por hora de los trabajadores de producción y sin funciones de supervisión en la construcción fueron de $39,20 en septiembre de 2026 (BLS Current Employment Statistics, sep. 2026).
- Un año antes eran de $37,57 (BLS Current Employment Statistics, sep. 2025).
- Los paquetes salariales y de prestaciones del primer año acordados por los sindicatos entre enero y septiembre de 2026 subieron una media del 4,9 %, o $3,39 (Construction Labor Research Council, sep. 2026).
- La media de 2025 para esos mismos acuerdos fue del 4,7 % (Construction Labor Research Council, dic. 2025).
¿Qué ocurre con los salarios en la construcción de viviendas?
El crecimiento salarial se ha frenado mucho en la construcción residencial. Los salarios reales están bajando.
- Los ingresos medios por hora de los trabajadores de la construcción residencial subieron un 1,0 % en el año hasta junio de 2026, hasta alcanzar los $39,74 (NAHB Eye on Housing, jun. 2026).
- Los salarios reales bajaron un 2,4 % en el año hasta junio de 2026 (NAHB Eye on Housing, jun. 2026).
- El 6 % afirma que los costes laborales subieron entre un 10 % y un 14,99 %, y el 3 % dice que aumentaron un 15 % o más (NAHB Housing Market Index, sep. 2026).
¿Cómo se comparan los salarios de la construcción con los de otros empleos?
Los empleos de construcción y extracción pagan más que el empleo mediano en EE. UU. La diferencia es mayor para los jefes y los operadores.
- El salario anual mediano de las ocupaciones de construcción y extracción fue de $59 540 en mayo de 2025, por encima de los $50 980 de todas las ocupaciones (BLS Occupational Outlook Handbook, may. 2025).
¿Cómo se trasladan a los precios para el cliente los aumentos de los costes laborales?
A través de los presupuestos. Cuando suben los salarios y los materiales, el presupuesto también tiene que subir o el margen se reduce. Esto se nota primero en las empresas que cobran por horas o usan una tarifa desactualizada.
- El 40 % de las empresas subió los precios ofertados en respuesta a los aranceles (AGC and Sage Outlook, ene. 2026).
- El 35 % repercutió a los propietarios de los proyectos la mayoría o la totalidad de los costes de los aranceles, y el 11 % asumió la mayoría o la totalidad (AGC and Sage Outlook, ene. 2026).
¿Cuántos trabajadores nuevos se incorporan a la construcción?
Cada año se incorporan más personas mediante programas de aprendizaje, pero no bastan para cubrir las bajas de cientos de miles de personas al año. La cantera crece desde una base baja.
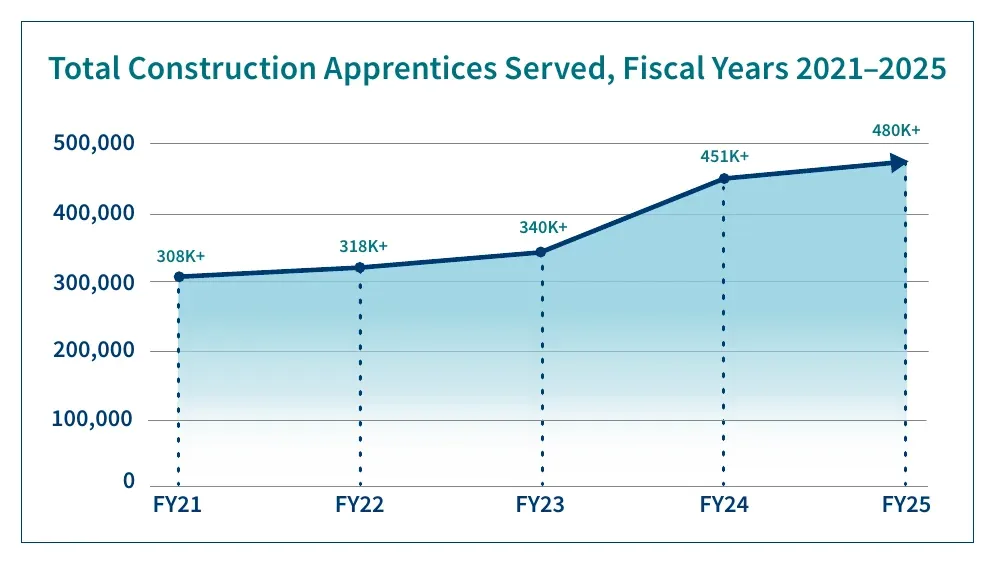 Figura 8: El número de aprendices de la construcción atendidos subió de 308 000 en el año fiscal 2021 a más de 480 000 en el año fiscal 2025. Fuente: U.S. Department of Labor, ApprenticeshipUSA Construction fact sheet, mar. 2026. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿A qué ritmo crecen los programas de aprendizaje?
De forma constante, con un salto en el año fiscal 2024.
- Los programas de aprendizaje registrados en la construcción atendieron a más de 308 000 personas en el año fiscal 2021 (U.S. Department of Labor, mar. 2026).
- Atendieron a más de 451 000 personas en el año fiscal 2024 (U.S. Department of Labor, mar. 2026).
¿Cómo está cambiando la mano de obra de la construcción?
El empleo total creció más deprisa que en todos los sectores y la composición se desplazó hacia los peones y los jefes. El número de carpinteros no aumentó.
- El empleo en la construcción creció un 31,6 % entre 2011 y 2023, frente al 14,0 % en todos los sectores (CPWR Construction Chart Book, sep. 2025).
- El número de peones de la construcción aumentó un 81,0 % en esos años (CPWR Construction Chart Book, sep. 2025).
- El número de jefes aumentó un 131,8 % (CPWR Construction Chart Book, sep. 2025).
- El número de carpinteros bajó un 2,3 %, aunque aumentó la demanda de trabajos de carpintería (CPWR Construction Chart Book, sep. 2025).
- El 25,5 % de los trabajadores de la construcción participó en un plan de jubilación en 2024, frente a casi el 34 % en todos los sectores (CPWR Construction Chart Book, sep. 2025).
- El 11,1 % de los trabajadores asalariados de la construcción pertenecía a un sindicato en 2025, frente al 16,4 % en las ocupaciones de construcción y extracción (BLS Union Members, promedio anual de 2025).
¿Qué medidas están tomando los contratistas ante la escasez?
Subir salarios, formar a los trabajadores y usar programas informáticos. La mayoría de las empresas volvió a aumentar los salarios y muchas esperan ahora que la tecnología se encargue del papeleo que ralentiza a sus equipos.
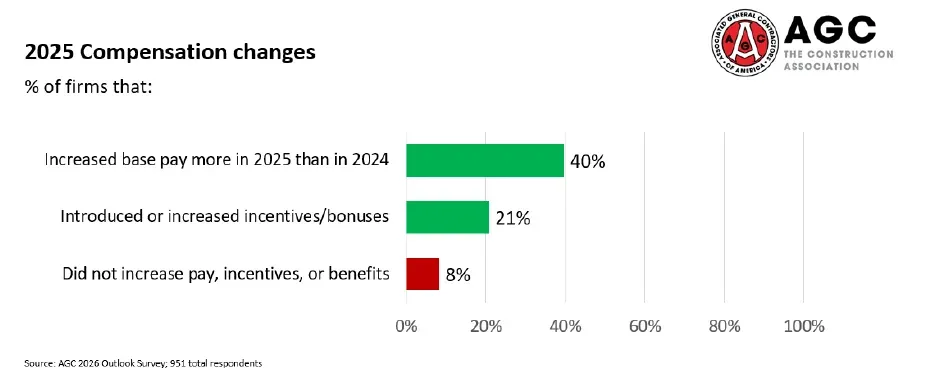 Figura 9: Cuatro de cada diez empresas subieron el salario base más que en 2024, una de cada cinco añadió incentivos o primas y el 8 % no modificó los salarios. Fuente: AGC and Sage, 2026 Construction Hiring and Business Outlook, 2025. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Cuánto están subiendo los salarios las empresas?
La mayoría los subió entre un 4 % y un 6 %. Pocas empresas no los aumentaron.
- El 40 % de las empresas subió el salario base más que en 2024 (AGC and Sage Outlook, dic. 2025).
- El 21 % añadió incentivos o primas (AGC and Sage Outlook, dic. 2025).
- El 8 % no aumentó los salarios, los incentivos ni las prestaciones (AGC and Sage Outlook, dic. 2025).
- El 46 % de las empresas que subieron los salarios lo hizo entre un 4 % y un 6 % (AGC and Sage Outlook, dic. 2025).
¿La tecnología forma parte de la solución?
Las empresas dicen que sí, principalmente para las tareas de oficina. La revisión de contratos y la gestión de proyectos encabezan la lista de mejoras que esperan obtener en sus propias empresas.
- El 66 % de los contratistas espera que la IA tenga el mayor efecto en la revisión de documentos y contratos en sus propias empresas (AGC and NCCER Workforce Survey, sep. 2026).
- El 49 % espera que tenga el mayor efecto en la gestión de proyectos (AGC and NCCER Workforce Survey, sep. 2026).
- El 61 % de las empresas usa IA o prevé invertir más en ella, frente al 44 % de un año antes (AGC and Sage Outlook, ene. 2026).
- El 45 % de las empresas usa IA para tareas de oficina y administración, el 23 % para elaborar presupuestos y el 20 % para el diseño o la planificación previa a la construcción (AGC and Sage Outlook, ene. 2026).
¿Está mejorando la productividad?
En algunas empresas. El panorama es desigual.
- El 32 % de las empresas afirma que la productividad mejoró en los últimos 12 meses, el 41 % dice que no cambió y el 24 % señala que disminuyó (AGC and Sage Outlook, dic. 2025).
¿Cómo es la escasez en Canadá y el Reino Unido?
Muy parecida. Canadá y el Reino Unido se enfrentan a jubilaciones y a un crecimiento lento del número de personas que se incorporan a los oficios, y ambos prevén una necesidad constante de contratación hasta 2030.
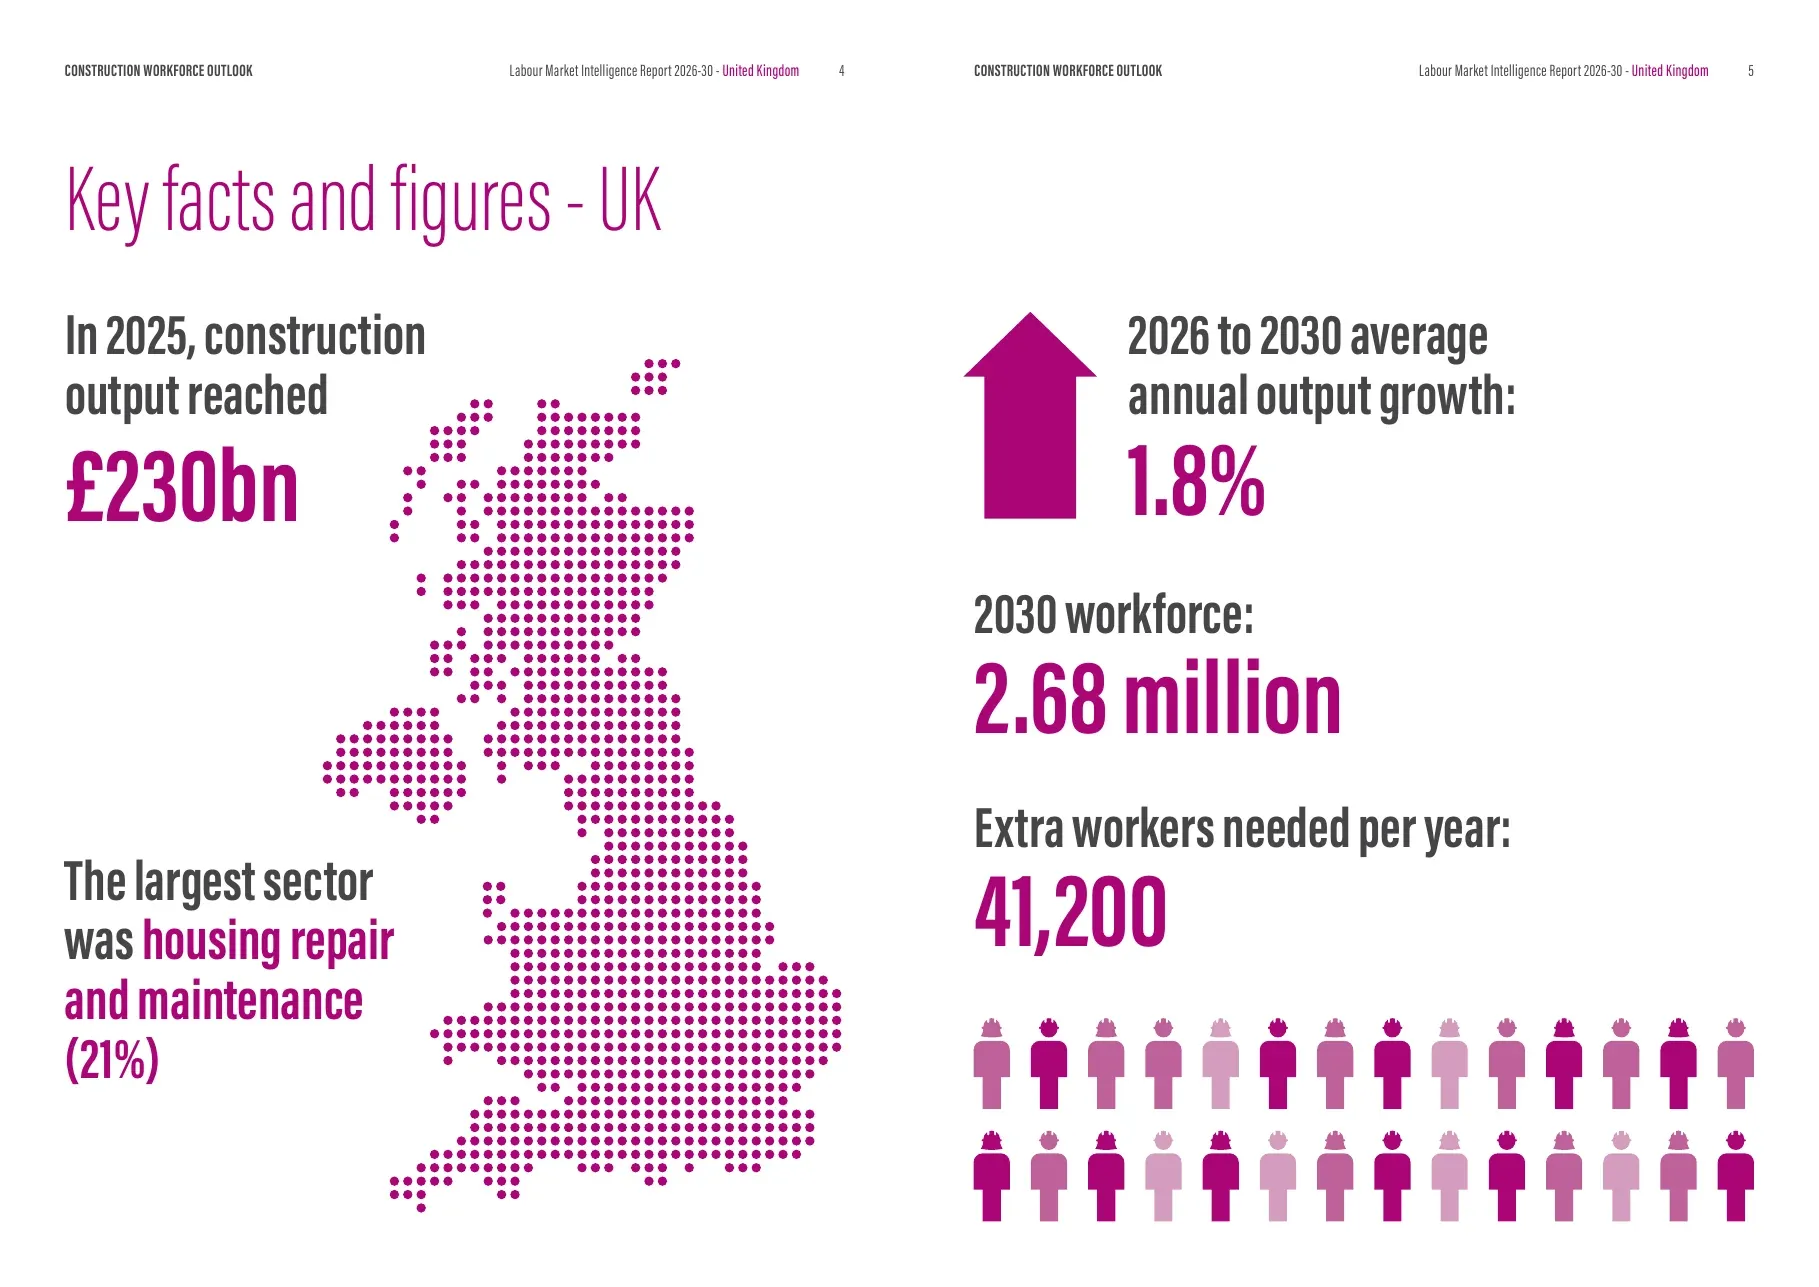 Figura 10: El Reino Unido necesita 41 200 trabajadores adicionales de la construcción al año entre 2026 y 2030, en un sector que generó una producción de 230 mil millones de libras en 2025. Fuente: CITB, Construction Workforce Outlook United Kingdom, jun. 2026. Página del informe de la fuente, capturada el 20 de oct. de 2026.
¿Qué dice la previsión de Canadá?
Las jubilaciones son el principal problema. La demanda de viviendas se moderará antes de volver a crecer.
- La construcción emplea a 1,6 millones de personas en Canadá, alrededor de una de cada 13 personas trabajadoras del país (BuildForce Canada, jul. 2026).
- Se prevé que 135 000 trabajadores de la construcción residencial se jubilen antes de 2035, más de una quinta parte de la mano de obra actual del sector (BuildForce Canada, jul. 2026).
- Se prevé que el empleo residencial caiga un 4 % respecto a los niveles de 2025 al final de la década (BuildForce Canada, jul. 2026).
- Se prevé que el empleo no residencial aumente un 6 % respecto a los niveles de 2025 de aquí a 2035 (BuildForce Canada, jul. 2026).
- BuildForce sigue la evolución de casi 800 grandes proyectos valorados en más de $500 mil millones (BuildForce Canada, jul. 2026).
- La tasa de desempleo del sector vuelve a situarse en el rango más habitual del 5 % al 6 % (BuildForce Canada, jul. 2026).
¿Qué dice la previsión del Reino Unido?
Una mano de obra más reducida hoy y una mayor necesidad de contratación en el futuro. Los salarios crecen más despacio que la media de toda la economía.
- El empleo en la construcción del Reino Unido cayó un 1,6 %, o 42 800 trabajadores, en 2025 (CITB Construction Workforce Outlook, jun. 2026).
- Se prevé que la mano de obra del Reino Unido alcance los 2,68 millones de personas en 2030 (CITB Construction Workforce Outlook, jun. 2026).
- Había 1,7 vacantes por cada 100 puestos de trabajo en la construcción, frente a 2,8 un año antes (CITB Construction Workforce Outlook, jun. 2026).
- Los salarios de la construcción subieron un 3,7 % en 2025, frente al 5,1 % en todos los sectores (CITB Construction Workforce Outlook, jun. 2026).
- El salario bruto mediano de 19,20 libras por hora en la construcción del Reino Unido supera la media de 18 libras de toda la economía (CITB Construction Workforce Outlook, jun. 2026).
- CITB prevé que la producción de la construcción del Reino Unido caiga un 0,2 % en 2026 y aumente un 1,8 % en 2027 (CITB Construction Workforce Outlook, jun. 2026).
Metodología y fuentes
Elegimos estadísticas de la agencia, el grupo comercial o el organismo de investigación que las publicó. No usamos recopilaciones, listas ni páginas de la competencia. Cada cifra enlaza con la página o el informe de la fuente e indica el mes de los datos o de su publicación. Cuando el periodo de la encuesta y la publicación no coinciden, indicamos el mes al que se refieren los datos. Cuando dos fuentes miden lo mismo de forma distinta, como las previsiones de AGC y Sage y la encuesta de AGC y NCCER, mencionamos ambas.
NAHB y Home Builders Institute publican análisis económicos y encuestas basados en datos de la Oficina del Censo y de BLS, y citamos a NAHB cuando es quien realiza el análisis. Las cifras de BLS Current Population Survey son promedios anuales de 2025. No usamos una única previsión como cifra definitiva de la escasez, porque las previsiones varían. Actualizamos esta página cada mes. Para consultar cifras de distintos oficios, visita la página sobre escasez de trabajadores cualificados. Para conocer la producción, el gasto y el número de empresas, consulta las estadísticas del sector de la construcción. Para saber qué proporción de los trabajadores de oficios son mujeres, visita la página sobre mujeres en la construcción.
Fuentes
- AGC and NCCER, 2026 Workforce Survey Analysis
- AGC, Construction Workforce Shortages Remain Acute news release
- AGC and Sage, 2026 Construction Hiring and Business Outlook
- Construction Labor Research Council, union settlements reported by AGC News
- NAHB, Housing Market Index September 2026 special questions
- NAHB Eye on Housing, Labor Shortages a Growing Problem
- NAHB Eye on Housing, Construction Job Openings Rising
- NAHB Eye on Housing, Wage Growth for Residential Building Workers
- NAHB Eye on Housing, Median Age in Construction Holds at 42
- NAHB Eye on Housing, How Old Are Workers in the Construction Trades
- NAHB Eye on Housing, Which States and Construction Trades Depend the Most on Immigrant Workers
- NAHB Eye on Housing, Immigrant Share in Construction Sets New Record
- NAHB Eye on Housing, Single-Family Home Construction Time Declines in 2025
- NAHB and Home Builders Institute, labor shortage study release
- Home Builders Institute, Construction Labor Market Report Fall 2025
- CPWR, The Construction Chart Book, 7th edition
- Pew Research Center, unauthorized immigrant population 2023
- U.S. Department of Labor, ApprenticeshipUSA Construction fact sheet
- Federal Reserve, Beige Book October 2026 summary
- BuildForce Canada, Construction and Maintenance Looking Forward 2026 to 2035
- CITB, Construction Workforce Outlook 2026 to 2030, United Kingdom report
- CITB, Construction Workforce Outlook interactive tool
- BLS, JOLTS construction series
- BLS, Current Employment Statistics construction series
- BLS, Employment Cost Index table 8
- BLS, Foreign-Born Workers table 4
- BLS, Employed people by detailed industry and age
- BLS, Union affiliation by occupation and industry
- BLS, Occupational separations and openings
- BLS, Occupational Outlook Handbook, construction and extraction occupations
Glosario
- AGC: Associated General Contractors of America, un grupo comercial del sector de la construcción.
- BLS: U.S. Bureau of Labor Statistics.
- CITB: Construction Industry Training Board, el organismo de formación del sector de la construcción del Reino Unido.
- CPWR: The Center for Construction Research and Training, un grupo de investigación para los oficios de la construcción.
- HBI: Home Builders Institute, el área de formación de trabajadores de NAHB.
- HMI: Housing Market Index, la encuesta mensual de NAHB a constructores de viviendas unifamiliares.
- JOLTS: Job Openings and Labor Turnover Survey, una encuesta mensual de BLS.
- NAHB: National Association of Home Builders.
- NCCER: National Center for Construction Education and Research.