Statistiken zu Hausreparaturen zeigen eine Rechnung, die ohne Vorwarnung kommt und diejenigen Eigentümer am härtesten trifft, die am wenigsten entbehren können. Bei 4,1 % der bewohnten Wohnungen waren 2024 Reparaturen im Wert von mindestens $10.000 nötig. Das entspricht 5,4 Millionen Haushalten (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025). Versicherungsleistungen deckten 2023 18 % der Ausgaben für den Austausch von Außenbauteilen wie Dächern, Fenstern und Fassadenverkleidungen (Harvard JCHS, Improving America’s Housing 2025 Key Facts, März 2025). Für Heimwerkerarbeiten insgesamt sind Ersparnisse nach wie vor die häufigste Finanzierungsquelle.
Diese Seite versammelt die Zahlen, die für Hauseigentümer, Reporter und Handwerksbetriebe wichtig sind: Was Reparaturen kosten, welche Teile eines Hauses kaputtgehen, wer sich die Reparatur leisten kann und welche zusätzlichen Kosten Stürme, Brände und Stromausfälle verursachen. Die meisten Zahlen stammen aus der American Housing Survey, der vom Census Bureau für HUD durchgeführten Bundesumfrage zum Zustand von Wohnhäusern, sowie von der Federal Reserve, dem Joint Center for Housing Studies der Harvard University, der Versicherungsbranche, NFPA und der Energy Information Administration.
Jede Zahl ist mit dem Bericht verknüpft, aus dem sie stammt, und mit einem Datum versehen. Die Seite wird monatlich aktualisiert.
Wichtigste Erkenntnisse
- Der Reparaturbedarf in bewohnten Wohnungen wurde für 2024 auf $198,4 Milliarden geschätzt. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025)
- Haushalte mit niedrigerem Einkommen wohnen in 29,0 % der bewohnten Wohnungen, tragen aber 37,6 % der Reparaturkosten. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025)
- Die durchschnittlichen Kosten einer strukturellen Reparatur wurden für 2024 auf $5.179 geschätzt – ein Anstieg um 21,3 % innerhalb von zwei Jahren. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025)
- Eigentümer, die 2023 eine HVAC-Anlage ersetzten, gaben durchschnittlich $8.398 aus. (Harvard JCHS, Improving America’s Housing 2025, März 2025)
- Sanitärreparaturen kosteten 2024 durchschnittlich $1.841 – ein Anstieg um 31,5 % innerhalb von zwei Jahren und der stärkste Zuwachs aller Reparaturarten. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025)
- 2024 benötigten 7,9 Millionen Haushalte Reparaturen an ihrer Kühlung, zu geschätzten Durchschnittskosten von $2.170. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025)
- Der durchschnittliche Schadenersatzanspruch aus einer Wohngebäudeversicherung belief sich 2023 auf $20.062. (Triple-I, Homeowners and renters insurance, Okt 2026)
- Wind und Hagel verursachten 2023 42,5 % der Schadenersatzansprüche aus Wohngebäudeversicherungen. (Triple-I, Homeowners and renters insurance, Okt 2026)
- Laut Congressional Budget Office waren $34 Milliarden oder 30 % der Katastrophenschäden von Hauseigentümern im Jahr 2023 nicht versichert. (Harvard JCHS, Improving America’s Housing 2025, März 2025)
- Hausbrände verursachen direkte Sachschäden von durchschnittlich $8,9 Milliarden pro Jahr. (NFPA, Home Structure Fires, Aug 2025)
- Ein Ausfall der wichtigsten Kühlanlage war die Hauptursache dafür, dass 4,9 Millionen oder 42,1 % der klimatisierten Wohnungen unangenehm heiß waren. (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, Sep 2025)
- 33,9 Millionen Haushalte, also jeder vierte, waren innerhalb eines Jahres mindestens einmal ohne Strom. (Census Bureau, 1 in 4 Households Experienced a Power Outage, Okt 2024)
Statistiken zu den Kosten von Hausreparaturen: Wie hoch ist die landesweite Reparaturrechnung?
Die landesweite Reparaturrechnung ist hoch, verteilt sich aber auf viele Haushalte. Die meisten Wohnungen mit Reparaturbedarf benötigen nur eine überschaubare Ausbesserung; eine kleine Gruppe steht dagegen vor einer Rechnung, die das Budget sprengen kann.
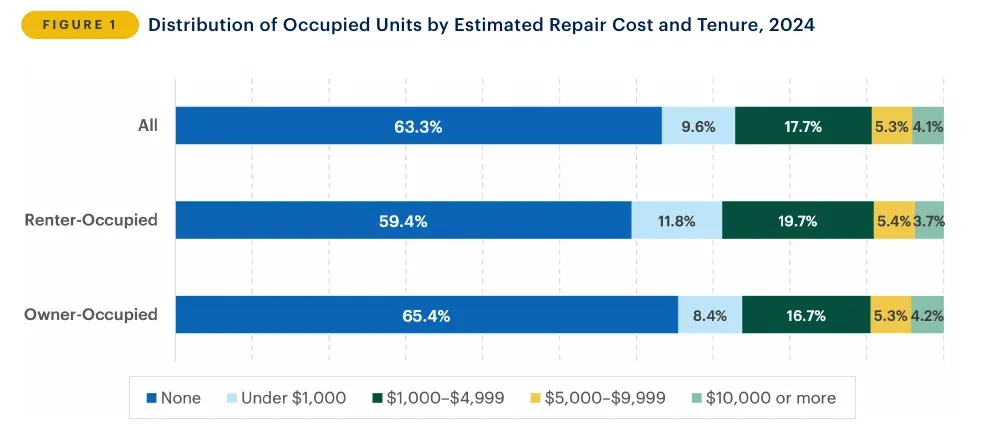 Abbildung 1: Fast zwei von drei bewohnten Wohnungen hatten keinen geschätzten Reparaturbedarf, während etwa eine von fünfundzwanzig mit einer Rechnung von mindestens $10.000 rechnen musste. Quelle: Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025. Vom Herausgeber veröffentlichtes Diagramm, aus dem PDF ausgeschnitten, abgerufen am 20. Okt 2026.
Wie viele Wohnungen müssen repariert werden?
- 36,7 % der Haushalte in der American Housing Survey 2023, also fast 49 Millionen, meldeten mindestens einen Reparaturbedarf (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Mieter meldeten häufiger Reparaturbedarf als Eigentümer: 40,6 % gegenüber 34,6 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Bei Wohnungen mit Reparaturbedarf lagen die geschätzten Kosten im Median bei $1.906 und im Durchschnitt bei $4.062 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Auf selbst genutzte Wohnungen entfielen $128,2 Milliarden der Schätzung, auf Mietwohnungen $70,1 Milliarden (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
Wie hoch sind die einzelnen Rechnungen?
- Bei fast drei Vierteln der Haushalte mit Reparaturbedarf wurden Kosten von unter $5.000 geschätzt (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Weitere 5,3 % der bewohnten Wohnungen standen vor einer geschätzten Rechnung von $5.000 bis $9.999 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Die Autoren bezeichnen ihre Schätzungen als konservativ, da die Umfrage nicht nach jedem Problem fragt und die Kosten auf den Preisen für Wohnungsbauunternehmen im Jahr 2024 beruhen (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
Wo ist die Reparaturrechnung am höchsten?
- Auf den Süden entfällt mit $80,4 Milliarden die höchste regionale Schätzung (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Es folgen der Westen mit $43,2 Milliarden, der Mittlere Westen mit $41,9 Milliarden und der Nordosten mit $32,8 Milliarden (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Für Wohnungen außerhalb von Ballungsräumen wurden Reparaturkosten von durchschnittlich $5.082 geschätzt, gegenüber $3.880 in Ballungsräumen (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- 44,3 % der Fertighäuser hatten Reparaturbedarf; die durchschnittliche Schätzung lag bei $5.076 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
Welche Reparaturen kommen am häufigsten vor, und was kosten sie?
Am häufigsten melden die Menschen undichte Stellen und strukturelle Schäden; strukturelle Arbeiten belasten das Budget am stärksten. Probleme mit Heizung, Kühlung, Elektrik und Sanitäranlagen treten seltener auf und sind pro Auftrag günstiger, gehören aber zu den Anrufen, auf die Handwerksbetriebe reagieren.
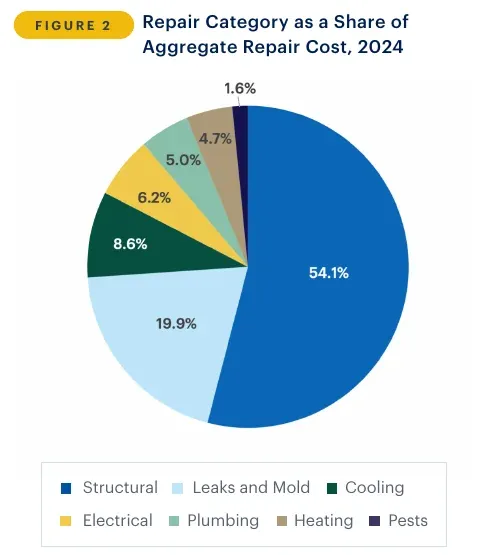 Abbildung 2: Strukturelle Arbeiten machen mehr als die Hälfte der geschätzten Reparaturkosten aus; auf Elektrik, Sanitär und Heizung entfallen jeweils etwa 5 % oder 6 %. Quelle: Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025. Vom Herausgeber veröffentlichtes Diagramm, aus dem PDF ausgeschnitten, abgerufen am 20. Okt 2026.
Welche Probleme melden Haushalte am häufigsten?
- 15,7 % der Haushalte meldeten Lecks und Schimmel, was 20,9 Millionen Wohnungen entspricht (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- 15,6 % meldeten strukturelle Probleme mit Türen, Fenstern, Dächern, Fundamenten, Wänden oder Böden (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- 5,8 % meldeten elektrische Probleme und 5,6 % Heizungsprobleme (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- 4,3 % meldeten Schädlinge und 4,1 % Sanitärprobleme (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
Was kostet die jeweilige Reparaturart?
- Strukturelle Probleme machten 54 % der geschätzten Gesamtreparaturkosten aus, Lecks und Schimmel ein weiteres Fünftel (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Elektrische Reparaturen kosteten 2024 durchschnittlich $1.595 – ein Anstieg um 18,7 % gegenüber $1.344 im Jahr 2022 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Heizungsreparaturen kosteten durchschnittlich $1.249 – ein Anstieg um 17,2 % gegenüber $1.066 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Reparaturen wegen Lecks und Schimmel kosteten durchschnittlich $1.885, ein Anstieg um 5,6 %; die Kosten für Schädlingsbekämpfung blieben mit $539 unverändert (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
Werden Reparaturen schneller teurer als die Preise insgesamt?
- Die Gesamtkosten der in beiden Umfragejahren erfassten Reparaturkategorien stiegen von 2022 bis 2024 inflationsbereinigt um 13,3 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Die durchschnittlichen nominalen Kosten stiegen um 16,7 % auf $3.937, während die Inflation im selben Zeitraum 6,4 % betrug (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- 72 der 80 Reparaturszenarien, für die die Fed Preise ermittelte, kosteten mehr als 2022; der Median des Anstiegs lag bei 10,7 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Die Zahl der Haushalte mit diesen Problemen wuchs um 3,3 % und damit langsamer als die Zahl der Haushalte insgesamt, die um 3,7 % zunahm. Hauptgrund für den Anstieg waren daher die höheren Kosten pro Reparatur (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
Zieht ein Schaden Schädlinge an?
- In Wohnungen mit einem durchhängenden Dach wurden etwa 3,9-mal häufiger Kakerlaken gesichtet (Census Bureau, Roaches and Rodents in American Homes, Apr 2021).
- In Wohnungen mit Außenwänden, die schief stehen, sich neigen oder wölben, wurden etwa 5,6-mal häufiger Nagetiere gemeldet (Census Bureau, Roaches and Rodents in American Homes, Apr 2021).
- 14,8 Millionen Wohneinheiten meldeten, in den 12 Monaten vor der Umfrage von 2019 Mäuse oder Ratten gesehen zu haben (Census Bureau, Roaches and Rodents in American Homes, Apr 2021).
Was kosten große Ersatzanschaffungen für Eigentümer?
Eigentümer geben inzwischen mehr für notwendige Ersatzanschaffungen aus als für Umbauten. Bei diesen Preisen zeigt sich, ob ein Kostenvoranschlag hält oder hinfällig wird. Es handelt sich um Durchschnittswerte aus dem Jahr 2023 für Eigentümer, die das jeweilige Projekt durchführten; sie umfassen also sowohl beauftragte Arbeiten als auch Eigenleistungen. Die Gesamtausgaben für Umbauten werden in den Statistiken zu Heimwerkerarbeiten behandelt.
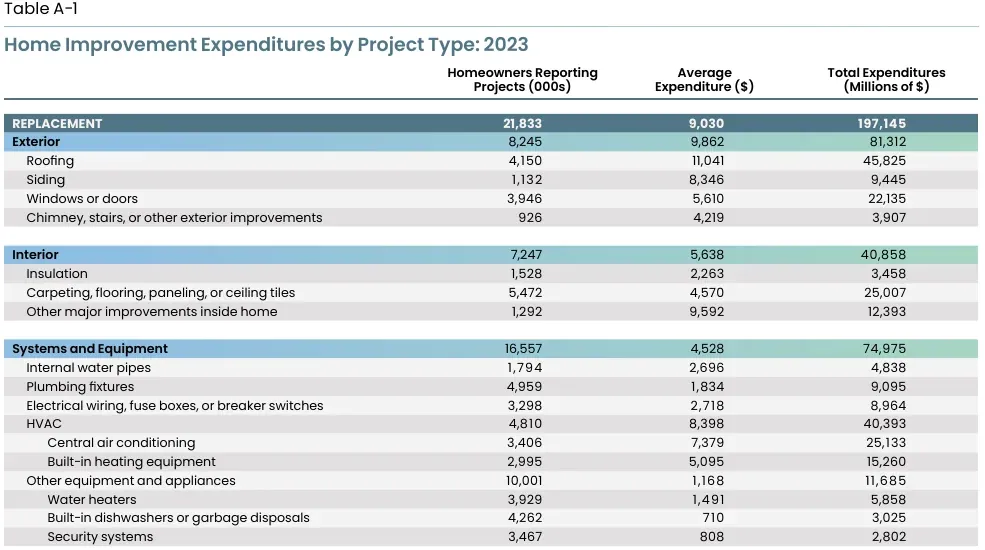 Abbildung 3: Bei Außenarbeiten und Anlagen kosteten Dach-, HVAC- und Fassadenverkleidungsprojekte Eigentümer 2023 pro Projekt am meisten – deutlich mehr als Sanitärarmaturen und Warmwasserbereiter. Quelle: Harvard JCHS, Improving America’s Housing 2025, März 2025, auf Basis von Daten der HUD American Housing Survey. Vom Herausgeber veröffentlichte Tabelle, aus dem PDF ausgeschnitten, abgerufen am 20. Okt 2026.
Was kosten Arbeiten an HVAC-Anlagen, Warmwasserbereitern und Sanitäranlagen?
- 4,81 Millionen Eigentümer meldeten 2023 ein HVAC-Projekt (Harvard JCHS, Improving America’s Housing 2025, März 2025).
- Projekte für zentrale Klimaanlagen kosteten durchschnittlich $7.379 (Harvard JCHS, Improving America’s Housing 2025, März 2025).
- Projekte an fest installierten Heizgeräten kosteten durchschnittlich $5.095 (Harvard JCHS, Improving America’s Housing 2025, März 2025).
- Projekte zum Austausch von Warmwasserbereitern kosteten bei 3,93 Millionen Eigentümern durchschnittlich $1.491 (Harvard JCHS, Improving America’s Housing 2025, März 2025).
- Arbeiten an internen Wasserleitungen kosteten durchschnittlich $2.696, Arbeiten an Sanitärarmaturen durchschnittlich $1.834 (Harvard JCHS, Improving America’s Housing 2025, März 2025).
- Arbeiten an elektrischen Leitungen, Sicherungskästen und Schutzschaltern kosteten durchschnittlich $2.718 (Harvard JCHS, Improving America’s Housing 2025, März 2025).
Was kosten Dacharbeiten und andere Bauarbeiten?
- Der Austausch von Dächern kostete bei 4,15 Millionen Eigentümern durchschnittlich $11.041 (Harvard JCHS, Improving America’s Housing 2025, März 2025).
- Der Austausch von Fassadenverkleidungen kostete durchschnittlich $8.346 (Harvard JCHS, Improving America’s Housing 2025, März 2025).
- Der Austausch von Fenstern und Türen kostete durchschnittlich $5.610 (Harvard JCHS, Improving America’s Housing 2025, März 2025).
- Der Austausch von Bodenbelägen, Teppichböden, Wandverkleidungen und Deckenplatten kostete bei 5,47 Millionen Eigentümern durchschnittlich $4.570 (Harvard JCHS, Improving America’s Housing 2025, März 2025).
Wie viel geben Eigentümer für notwendige Arbeiten aus?
- Die Instandhaltungsausgaben für selbst genutzte Wohnungen stiegen von 2019 bis 2023 um 61 % auf $105 Milliarden (Harvard JCHS, Improving America’s Housing 2025 Key Facts, März 2025).
- Professionell installierte Projekte machten 2023 84,1 % der Ausgaben von Eigentümern aus; die Ausgaben für Eigenleistungen sanken auf $64 Milliarden (Harvard JCHS, Improving America’s Housing 2025 Key Facts, März 2025).
- Die Instandhaltungsausgaben pro Eigentümer erreichten 2023 mit $1.200 einen neuen Höchststand (Harvard JCHS, Improving America’s Housing 2025 Key Facts, März 2025).
Wer kann sich die Reparatur leisten, wenn ein Schaden auftritt?
Reparaturen sind selten geplant, und Eigentümer, die unerwartete Kosten am wenigsten verkraften können, geben am wenigsten für ihre Wohnungen aus. Das Wohnungsforschungszentrum der Harvard University zeigt, dass Eigentümer mit niedrigerem Einkommen ihr verfügbares Geld für Arbeiten einsetzen, die nicht warten können. Tarife, die einen Teil der Reparaturkosten übernehmen, werden in den Statistiken zu Hausgarantien behandelt.
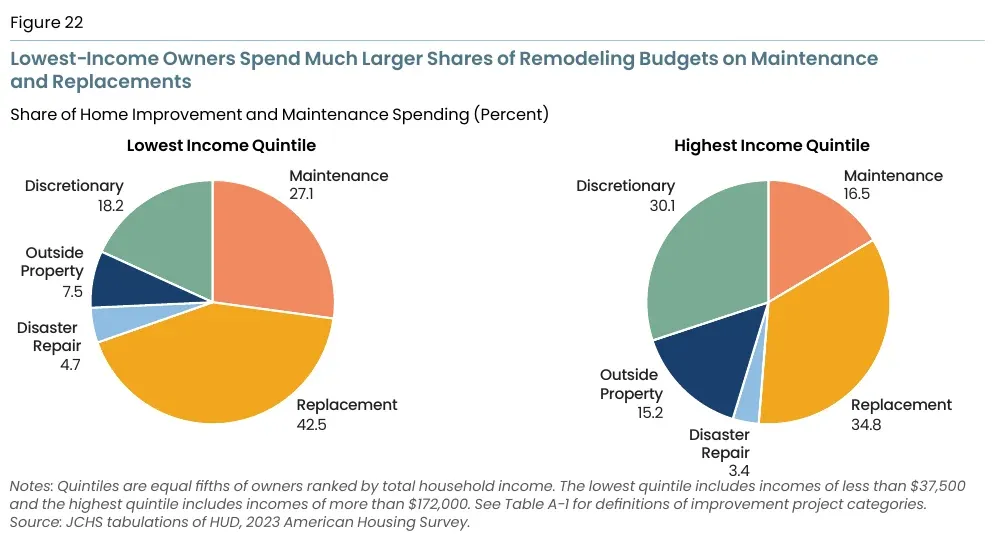 Abbildung 4: Eigentümer mit niedrigerem Einkommen geben einen deutlich größeren Teil ihres Budgets für Instandhaltung und Ersatzanschaffungen aus, während Eigentümer mit höherem Einkommen mehr in frei wählbare Projekte investieren. Quelle: Harvard JCHS, Improving America’s Housing 2025, März 2025, auf Basis von Daten der HUD American Housing Survey. Vom Herausgeber veröffentlichtes Diagramm, aus dem PDF ausgeschnitten, abgerufen am 20. Okt 2026.
Wie viel geben Eigentümer mit niedrigerem Einkommen für ihre Wohnungen aus?
- Eigentümer insgesamt gaben 2023 durchschnittlich $7.100 für Verbesserungen und Reparaturen aus (Harvard JCHS, Home Repairs Are Out of Reach, Jul 2025).
- 28 % der Eigentümer im untersten Einkommensfünftel gaben nichts für ihre Wohnungen aus, gegenüber 14 % der Eigentümer mit höherem Einkommen (Harvard JCHS, Home Repairs Are Out of Reach, Jul 2025).
- 18 % der Eigentümer im untersten Einkommensfünftel gaben weniger als $500 aus, gegenüber 7 % der Eigentümer mit höherem Einkommen (Harvard JCHS, Home Repairs Are Out of Reach, Jul 2025).
- Nur 14 % der Eigentümer mit niedrigerem Einkommen gaben mindestens $10.000 aus, gegenüber 38 % der Eigentümer mit höherem Einkommen (Harvard JCHS, Home Repairs Are Out of Reach, Jul 2025).
Wofür geben sie das Geld aus?
- Regelmäßige Instandhaltung machte 27 % der Ausgaben von Eigentümern mit niedrigerem Einkommen aus, gegenüber 16 % bei Eigentümern mit höherem Einkommen (Harvard JCHS, Home Repairs Are Out of Reach, Jul 2025).
- Ersatzanschaffungen wie Dächer, Fenster, Fassadenverkleidungen, Dämmung und HVAC machten 43 % aus, gegenüber 35 % (Harvard JCHS, Home Repairs Are Out of Reach, Jul 2025).
- Auf Reparaturen nach Katastrophen entfielen 5 %, gegenüber 3 % (Harvard JCHS, Home Repairs Are Out of Reach, Jul 2025).
- Instandhaltung, Ersatzanschaffungen und Reparaturen nach Katastrophen machten zusammen 74 % der Ausgaben von Eigentümern mit niedrigerem Einkommen aus, gegenüber 55 % bei Eigentümern mit höherem Einkommen (Harvard JCHS, Home Repairs Are Out of Reach, Jul 2025).
- Frei wählbare Projekte wie Küchen- und Badumbauten sowie Anbauten machten 18 % der Ausgaben von Eigentümern mit niedrigerem Einkommen aus, gegenüber 30 % bei Eigentümern mit höherem Einkommen (Harvard JCHS, Home Repairs Are Out of Reach, Jul 2025).
Wer trägt einen größeren Teil der Rechnung?
- Haushalte unterhalb der Armutsgrenze hatten in 42,1 % der Fälle Reparaturbedarf; die durchschnittliche Kostenschätzung betrug $4.920 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Für Haushalte mit einem Einkommen von mindestens 200 % der Armutsgrenze wurden durchschnittlich $3.765 veranschlagt (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Für Haushalte mit indigenen amerikanischen Haushaltsvorständen wurden Reparaturen auf durchschnittlich $5.872 geschätzt (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- 46,4 % der alleinstehenden Frauen mit Kindern hatten Reparaturbedarf (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
Führen unerwartete Rechnungen zu finanziellen Problemen?
- 41 % der Erwachsenen, die mit einer größeren unerwarteten Ausgabe konfrontiert waren, hatten zugleich finanzielle Schwierigkeiten, etwa unbezahlte Rechnungen, zu wenig Essen oder ausgelassene Arztbesuche. Bei denjenigen, die keine solche Ausgabe hatten, waren es 28 % (Federal Reserve Board, Economic Well-Being of U.S. Households in 2025, Mai 2026).
Wie wirkt sich das Alter eines Hauses darauf aus, was kaputtgeht?
Ältere Häuser gehen häufiger kaputt und sind teurer instand zu halten; zugleich haben die Eigentümer der ältesten Häuser meist am wenigsten Geld zur Verfügung. Der Wohnungsbestand war noch nie so alt wie heute; wer ihn besitzt, erfahren Sie in den Statistiken zu Hauseigentümern.
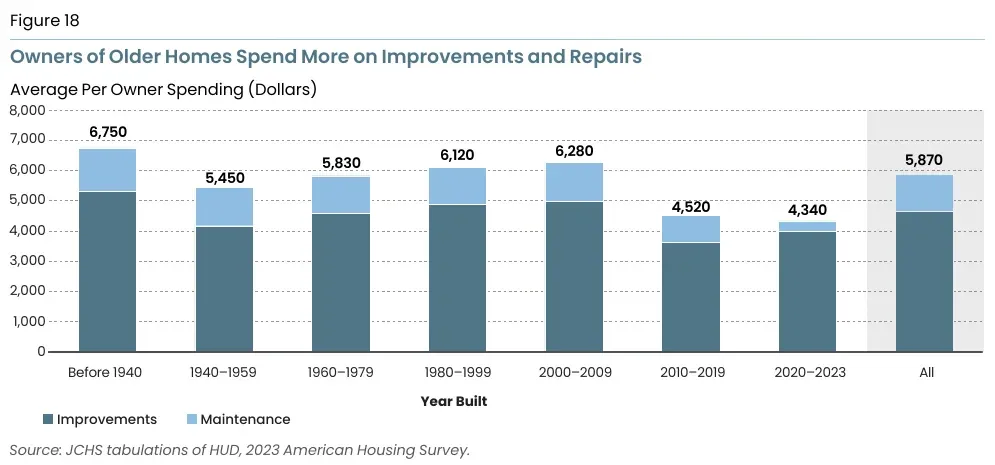 Abbildung 5: Eigentümer von Häusern, die vor 1940 gebaut wurden, gaben deutlich mehr für den Unterhalt aus als Eigentümer von Häusern, die seit 2010 gebaut wurden. In ihrem Budget macht die Instandhaltung zudem einen größeren Anteil aus. Quelle: Harvard JCHS, Improving America’s Housing 2025, März 2025, auf Basis von Daten der HUD American Housing Survey. Vom Herausgeber veröffentlichtes Diagramm, aus dem PDF ausgeschnitten, abgerufen am 20. Okt 2026.
Wie alt ist der Wohnungsbestand in den USA?
- Das Medianalter selbst genutzter Häuser erreichte 2023 42 Jahre, gegenüber 37 Jahren im Jahr 2013 und 31 Jahren im Jahr 2003 (Harvard JCHS, Improving America’s Housing 2025 Key Facts, März 2025).
- Betrachtet man alle Häuser, lag das Medianalter 2023 bei 44 Jahren, gegenüber 28 Jahren im Jahr 1993 (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, Jul 2026).
- Jeder vierte Hauseigentümer, insgesamt 22 Millionen Haushalte, lebte in einem Haus, das vor 1960 gebaut wurde (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, Jul 2026).
Müssen ältere Häuser häufiger repariert werden?
- Bei 47,7 % der selbst genutzten Häuser, die 1939 oder früher gebaut wurden, bestand Reparaturbedarf, gegenüber 26,4 % der Häuser, die 2000 oder später gebaut wurden (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Die durchschnittlichen Reparaturkosten für die ältesten selbst genutzten Häuser wurden auf $5.228 geschätzt, gegenüber $3.596 für die neuesten Häuser (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Für Reparaturen an diesen selbst genutzten Häusern aus der Zeit vor 1940 werden insgesamt $23,9 Milliarden veranschlagt (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
- Von den selbst genutzten Häusern, die vor 1940 gebaut wurden, galten 6,8 % als unzureichend. Das ist mehr als das Fünffache des Anteils von 1,3 % bei Häusern, die 2010 oder später gebaut wurden (Harvard JCHS, Improving America’s Housing 2025, März 2025).
Sind ältere Häuser teurer instand zu halten?
- Eigentümer von Häusern, die vor 1960 gebaut wurden, gaben durchschnittlich $6.000 für Verbesserungen und Instandhaltung aus, gegenüber $4.500 bei Häusern, die 2010 oder später gebaut wurden (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, Jul 2026).
- Bei Häusern aus der Zeit vor 1960 machten Ersatzanschaffungen 39 % der Ausgaben aus, bei Häusern, die 2010 oder später gebaut wurden, dagegen 24 % (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, Jul 2026).
- 29 % der Eigentümer im untersten Einkommensfünftel lebten in einem Haus, das vor 1960 gebaut wurde (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, Jul 2026).
- 2,9 Millionen Eigentümerhaushalte, also 3,3 %, lebten in Häusern, die HUD als mäßig oder stark unzureichend einstuft (Harvard JCHS, Improving America’s Housing 2025, März 2025).
Was verraten Schadenersatzansprüche aus Wohngebäudeversicherungen über Schäden?
Bei Schadenersatzansprüchen erhalten Schäden als einzige einen von dritter Seite festgelegten Preis. Sie zeigen, dass Wind und Hagel für die meisten Ansprüche verantwortlich sind, während Brände selten sind, pro Anspruch aber wesentlich höhere Kosten verursachen. Ansprüche wegen Wasserschäden werden auf der Seite zu Sanitärstatistiken behandelt.
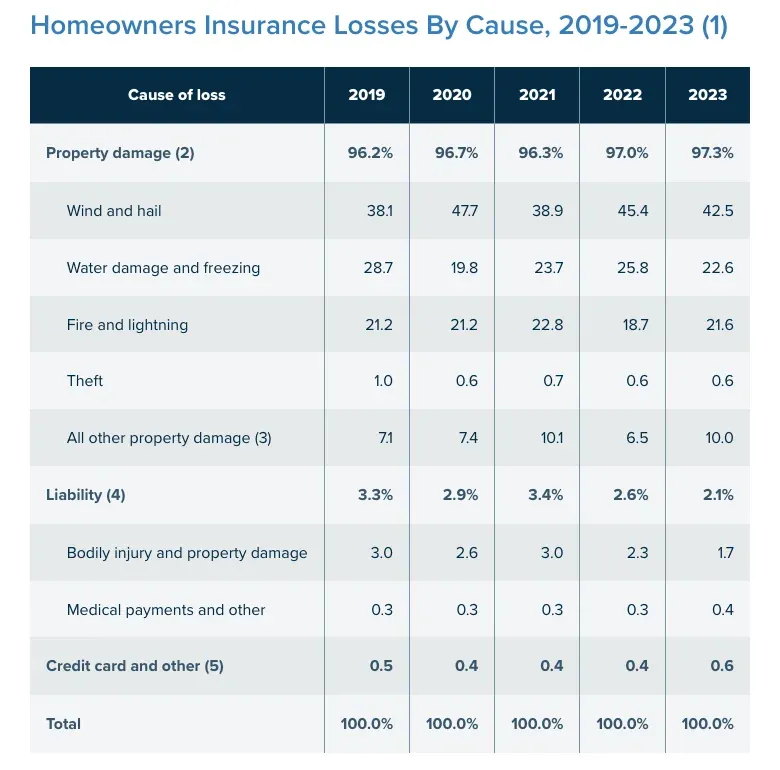 Abbildung 6: Von 2019 bis 2023 entfiel in jedem Jahr der größte Anteil der Schadenersatzansprüche aus Wohngebäudeversicherungen auf Wind und Hagel. Quelle: Triple-I, Homeowners and renters insurance, Okt 2026, auf Basis von ISO-Daten. Bildschirmaufnahme der Quellseite, abgerufen am 20. Okt 2026.
Wie oft reichen Eigentümer einen Anspruch ein?
- 2023 entfiel auf 5,3 % der versicherten Häuser ein Schadenersatzanspruch, gegenüber 6,4 % im Jahr 2020 (Triple-I, Homeowners and renters insurance, Okt 2026).
- Jedes Jahr reicht etwa einer von 18 versicherten Haushalten einen Anspruch ein (Triple-I, Homeowners and renters insurance, Okt 2026).
- Etwa einer von 35 reicht einen Anspruch wegen Wind- oder Hagelschäden ein; etwa einer von 425 einen wegen Feuer- oder Blitzschäden (Triple-I, Homeowners and renters insurance, Okt 2026).
- Sachschäden einschließlich Diebstahl machten 2023 97,3 % der Ansprüche aus (Triple-I, Homeowners and renters insurance, Okt 2026).
Welche Ursachen führen zu den Ansprüchen?
- 2023 entfielen 21,6 % der Ansprüche auf Feuer und Blitzschlag (Triple-I, Homeowners and renters insurance, Okt 2026).
- Alle sonstigen Sachschäden, einschließlich Vandalismus, machten 10,0 % aus (Triple-I, Homeowners and renters insurance, Okt 2026).
- Haftpflichtansprüche machten 2,1 % und Diebstahl 0,6 % aus (Triple-I, Homeowners and renters insurance, Okt 2026).
Wie viel wird bei einem Anspruch ausgezahlt?
- Der durchschnittliche Anspruch belief sich 2019 auf $13.884, 2021 auf $16.601 und 2022 auf $19.740 (Triple-I, Homeowners and renters insurance, Okt 2026).
- Ansprüche wegen Feuer- und Blitzschäden beliefen sich von 2019 bis 2023 durchschnittlich auf $88.170 (Triple-I, Homeowners and renters insurance, Okt 2026).
- Ansprüche wegen Wind- und Hagelschäden beliefen sich durchschnittlich auf $14.747, Ansprüche wegen aller sonstigen Sachschäden auf $9.043 (Triple-I, Homeowners and renters insurance, Okt 2026).
- Ansprüche wegen Diebstahls beliefen sich durchschnittlich auf $5.524 (Triple-I, Homeowners and renters insurance, Okt 2026).
- 47 % der Hauseigentümer gaben in einer Umfrage von Triple-I und Munich Re aus dem Jahr 2023 an, ein Inventar ihrer Besitztümer erstellt zu haben, um Schäden zu dokumentieren (Triple-I, Homeowners and renters insurance, Okt 2026).
Wie erhöhen Stürme und Überschwemmungen die Reparaturkosten?
Katastrophen sind von seltenen Ereignissen zu einem festen Posten im Reparaturbudget geworden. Die Zahl der Katastrophen mit Schäden in Milliardenhöhe steigt stetig, und ein Teil der Schäden ist nie versichert. Dacharbeiten nach Stürmen werden in den Statistiken zur Dachdeckerbranche behandelt.
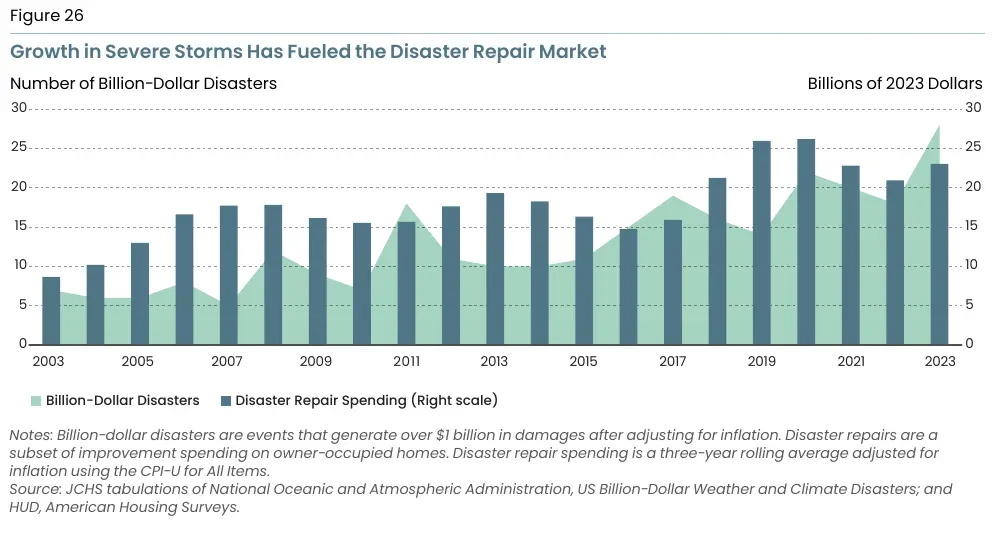 Abbildung 7: Die Ausgaben von Hauseigentümern für Katastrophenreparaturen sind parallel zur Zahl der Katastrophen mit Schäden in Milliardenhöhe gestiegen, mit Spitzen nach den heftigsten Sturmsaisons. Quelle: Harvard JCHS, Improving America’s Housing 2025, März 2025, auf Basis von NOAA- und HUD-Daten. Vom Herausgeber veröffentlichtes Diagramm, aus dem PDF ausgeschnitten, abgerufen am 20. Okt 2026.
Wie schnell wächst der Markt für Katastrophenreparaturen?
- Die Ausgaben für die Reparatur von Katastrophenschäden machten 2022 und 2023 zusammen 6 % aller Ausgaben für Verbesserungen aus, gegenüber weniger als 4 % zwei Jahrzehnte zuvor (Harvard JCHS, Disasters Are a Growing Force, Sep 2025).
- In den 2020er-Jahren gab es durchschnittlich 23,0 Katastrophen mit Schäden in Milliardenhöhe pro Jahr, gegenüber 13,1 in den 2010er-Jahren (Harvard JCHS, Disasters Are a Growing Force, Sep 2025).
- In den 2000er-Jahren lag die Zahl bei 6,7 pro Jahr, in den 1990er-Jahren bei 5,7 und in den 1980er-Jahren bei 3,3 (Harvard JCHS, Disasters Are a Growing Force, Sep 2025).
- 2023 wurde mit 28 Katastrophen mit Schäden von mindestens $1 Milliarden ein Rekord aufgestellt; 2024 kam mit 27 fast auf dieselbe Zahl (Harvard JCHS, Improving America’s Housing 2025, März 2025).
- Von 2021 bis 2023 gaben Hauseigentümer durchschnittlich $23 Milliarden pro Jahr für Katastrophenreparaturen aus, gegenüber inflationsbereinigt weniger als $9 Milliarden 20 Jahre zuvor (Harvard JCHS, Disasters Are a Growing Force, Sep 2025).
Was kostet eine Katastrophenreparatur einen Eigentümer?
- Eigentümer, die ihr Haus nach einer Katastrophe wiederherstellten, gaben 2023 durchschnittlich $22.100 aus, gegenüber inflationsbereinigt $17.900 im Jahr 2003 (Harvard JCHS, Disasters Are a Growing Force, Sep 2025).
- Hurrikane und Tornados verursachten 2023 31 % der Ausgaben für Katastrophenreparaturen, Brände 16 % und Überschwemmungen 8 % (Harvard JCHS, Disasters Are a Growing Force, Sep 2025).
- Hagel, Schnee- und Windstürme verursachten mit 45 % den größten Anteil (Harvard JCHS, Disasters Are a Growing Force, Sep 2025).
- Nach Hurrikan Ida machten Katastrophenreparaturen 2022 und 2023 51 % der Ausgaben für Heimwerkerarbeiten in New Orleans aus (Harvard JCHS, Disasters Are a Growing Force, Sep 2025).
- FEMA Individual Assistance zahlte 2023 $1,3 Milliarden an Haushalte aus (Harvard JCHS, Disasters Are a Growing Force, Sep 2025).
Wie hoch sind die größten versicherten Sturmschäden?
- Aon schätzte die versicherten Schäden durch Hurrikan Ian auf $54 Milliarden beziehungsweise $58,9 Milliarden in Preisen von 2025 (Triple-I, Hurricanes, Jan 2026).
- Aon bezifferte die Schäden durch Hurrikan Ida auf $36 Milliarden beziehungsweise $42,7 Milliarden in Preisen von 2025 (Triple-I, Hurricanes, Jan 2026).
- Aon schätzte die versicherten Schäden durch den Derecho im Mittleren Westen im August 2020 auf $9,2 Milliarden beziehungsweise $11,5 Milliarden in Preisen von 2025 (Triple-I, Tornadoes and thunderstorms, Jan 2026).
- In einem durchschnittlichen Jahr werden etwa 1.000 Tornados gemeldet (Triple-I, Tornadoes and thunderstorms, Jan 2026).
Sind Eigentümer versichert?
- Laut American Housing Survey stieg der durchschnittliche Beitrag für eine Wohngebäudeversicherung landesweit zwischen 2021 und 2023 um 17 % (Harvard JCHS, Improving America’s Housing 2025, März 2025).
- Laut einer Studie der National Association of Insurance Commissioners vom Mai 2025 stieg der durchschnittliche Beitrag für eine Wohngebäudeversicherung 2022 um 11,2 % (Triple-I, Homeowners and renters insurance, Okt 2026).
- 22 % der Hauseigentümer gaben an, hochwassergefährdet zu sein; 78 % von ihnen schlossen eine Hochwasserversicherung ab: 43 % über das National Flood Insurance Program und 35 % bei einem privaten Versicherer (Triple-I, Flood insurance, Jan 2026).
Was kosten Brände und fehlerhafte Verkabelungen?
Brände sind im Vergleich zu Schäden durch Wind und Hagel selten, verursachen pro Anspruch aber deutlich höhere Kosten. Schäden durch elektrische Leitungen und Beleuchtungsanlagen verursachen gemessen am Geldwert die größten Brandschäden, obwohl die meisten Brände beim Kochen entstehen. Die Menschen, die elektrische Leitungen verlegen, werden in den Statistiken zu Elektrikern behandelt.
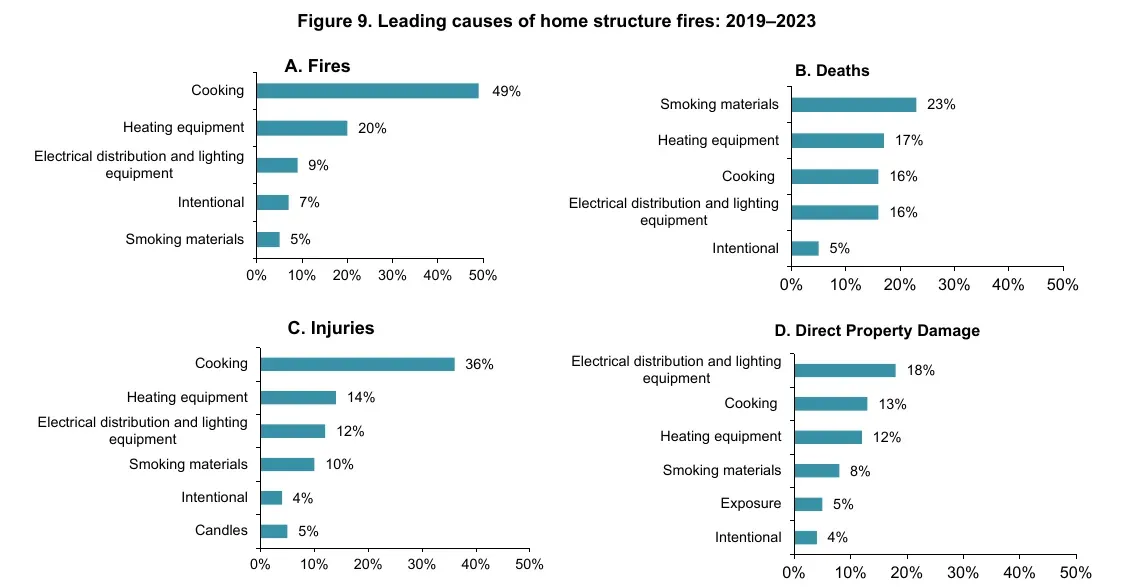 Abbildung 8: Beim Kochen entstehen etwa die Hälfte aller Hausbrände, aber elektrische Verteilungs- und Beleuchtungsanlagen verursachen die größten direkten Sachschäden. Quelle: NFPA, Home Structure Fires, Aug 2025. Vom Herausgeber veröffentlichtes Diagramm, aus dem PDF ausgeschnitten, abgerufen am 20. Okt 2026.
Wie viele Hausbrände gibt es pro Jahr?
- Feuerwehren in den USA rückten von 2019 bis 2023 durchschnittlich zu 328.590 Bränden in Wohngebäuden pro Jahr aus (NFPA, Home Structure Fires, Aug 2025).
- Diese Brände verursachten durchschnittlich 2.600 Todesfälle und 10.770 Verletzungen unter Zivilpersonen pro Jahr (NFPA, Home Structure Fires, Aug 2025).
- 24 % aller gemeldeten Brände ereigneten sich in Wohnhäusern (NFPA, Home Structure Fires, Aug 2025).
- Die Schätzung von 332.000 Hausbränden für 2023 lag 55 % unter der Schätzung von 734.000 für 1980 (NFPA, Home Structure Fires, Aug 2025).
Wodurch entstehen Hausbrände?
- Beim Kochen entstanden 49 % der Hausbrände, durchschnittlich 159.400 pro Jahr; der Schaden belief sich auf $1,16 Milliarden (NFPA, Home Structure Fires, Aug 2025).
- Heizgeräte verursachten 20 % der Brände, durchschnittlich 65.000 pro Jahr; der Schaden belief sich auf $1,1 Milliarden (NFPA, Home Structure Fires, Aug 2025).
- Elektrische Verteilungs- und Beleuchtungsanlagen verursachten jährlich 31.650 Brände und Schäden von $1,6 Milliarden. Sie waren damit die Hauptursache für direkte Sachschäden (NFPA, Home Structure Fires, Aug 2025).
- 46 % der Hausbrände ereigneten sich von November bis März (NFPA, Home Structure Fires, Aug 2025).
Wie häufig sind elektrische Brände in Wohnungen?
- Feuerwehren rückten von 2020 bis 2024 durchschnittlich zu 46.652 elektrischen Bränden in Wohnhäusern pro Jahr aus (NFPA, Home Electrical Fires, Mai 2026).
- Diese Brände verursachten durchschnittlich 527 Todesfälle und 1.580 Verletzungen unter Zivilpersonen sowie direkte Sachschäden in Höhe von $2,4 Milliarden pro Jahr (NFPA, Home Electrical Fires, Mai 2026).
- Die Zahl elektrischer Brände in Wohnhäusern stieg von 41.390 im Jahr 2010 auf 48.757 im Jahr 2024 (NFPA, Home Electrical Fires, Mai 2026).
- Den Höchststand bildeten 49.940 Brände im Jahr 2022 (NFPA, Home Electrical Fires, Mai 2026).
- Am häufigsten entstanden sie in einer Küche oder einem Kochbereich (15 %), einem Schlafzimmer (12 %) oder einem Dachboden beziehungsweise an der Decke (9 %) (NFPA, Home Electrical Fires, Mai 2026).
- Brände zwischen Mitternacht und 8:00 Uhr machten 22 % aller Brände, aber 52 % der Todesfälle aus (NFPA, Home Electrical Fires, Mai 2026).
Wie oft fallen Heizung, Kühlung und Strom aus?
Wenn Geräte ausgerechnet bei extremem Wetter ausfallen, ist ein Reparaturauftrag besonders dringend. Regierungsumfragen erfassen, wie viele Wohnungen jedes Jahr ohne Kühlung, Heizung oder Strom sind und welche Folgen das für das Haus hat. Die Arbeitskräfte, die auf solche Anrufe reagieren, werden in den Statistiken zu HVAC-Technikern behandelt.
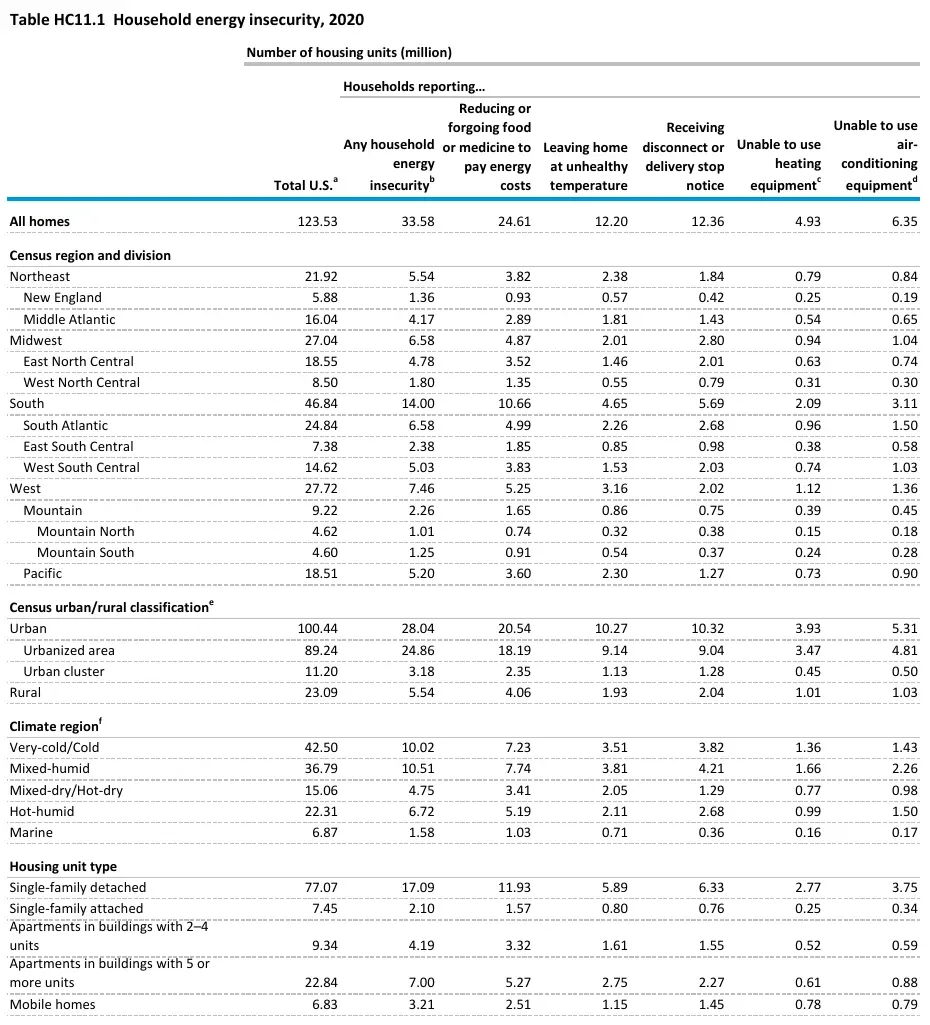 Abbildung 9: In jeder Region konnten 2020 Millionen Wohnungen Heizungs- oder Kühlanlagen nicht betreiben, entweder weil sie defekt waren und nicht repariert werden konnten oder weil es zu einer Unterbrechung wegen ausstehender Zahlungen kam. Quelle: EIA, RECS 2020 table HC11.1, Aug 2025. Vom Herausgeber veröffentlichte Tabelle, aus dem PDF ausgeschnitten, abgerufen am 20. Okt 2026.
Wie viele Wohnungen verlieren bei Hitze ihre Kühlung?
- 13,2 Millionen Haushalte, etwa 10 % der insgesamt 133,2 Millionen, waren in den 12 Monaten vor der American Housing Survey 2023 mindestens einmal 24 Stunden oder länger unangenehm hohen Temperaturen ausgesetzt (Census Bureau, 13.2 Millionen Households Were Uncomfortably Hot, Sep 2025).
- Mieter meldeten dies häufiger als Eigentümer: 13,6 % gegenüber 8,0 % (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, Sep 2025).
- In 9,2 Millionen bewohnten Wohnungen, also 6,9 %, gab es keinerlei Klimaanlage (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, Sep 2025).
- Von den 124 Millionen Wohnungen mit Klimaanlage waren in 11,6 Millionen beziehungsweise 9,4 % die Temperaturen dennoch unangenehm hoch (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, Sep 2025).
- Bei fast 3 Millionen Haushalten fiel die wichtigste Kühlanlage mindestens einmal für sechs Stunden oder länger aus; bei 1,8 Millionen kam es zu mehreren längeren Ausfällen (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, Sep 2025).
- 2,6 Millionen Haushalte meldeten unzureichende Kühlleistung, 1,3 Millionen Unterbrechungen der Energie- oder Stromversorgung (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, Sep 2025).
- Bei Haushalten mit Kühlungsbedarf handelte es sich häufiger um Mieter: 49,2 % gegenüber 36,5 % bei Haushalten, die nur anderen Reparaturbedarf hatten (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
Wie viele Wohnungen können ihre Heizung oder Klimaanlage nicht nutzen?
- 4,93 Millionen Wohnungen konnten ihre wichtigste Heizungsanlage im Laufe des Jahres 2020 zeitweise nicht nutzen, 6,35 Millionen ihre Klimaanlage (EIA, RECS 2020 table HC11.1, Aug 2025).
- Die Zahl umfasst Anlagen, die defekt waren und nicht repariert werden konnten, sowie Unterbrechungen aufgrund versäumter Zahlungen (EIA, RECS 2020 table HC11.1, Aug 2025).
- Auf Eigentumswohnungen entfielen 2,84 Millionen der Fälle mit Heizungsausfall und 3,83 Millionen der Fälle mit Kühlungsausfall (EIA, RECS 2020 table HC11.1, Aug 2025).
- 1,08 Millionen Wohnungen, die vor 1950 gebaut wurden, konnten ihre Heizungsanlage nicht nutzen (EIA, RECS 2020 table HC11.1, Aug 2025).
- Nach der HUD-Einstufung waren 2023 1,6 Millionen Wohnungen stark unzureichend; würde man Ausfälle der Kühlung auf dieselbe Weise mitzählen, kämen mehr als 860.000 Wohnungen hinzu – ein Anstieg um 52 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025).
Welche Folgen haben Stromausfälle für ein Haus?
- Bei 70 % der Haushalte mit Stromausfall, also 23,6 Millionen, dauerte mindestens ein Ausfall sechs Stunden oder länger (Census Bureau, 1 in 4 Households Experienced a Power Outage, Okt 2024).
- Hauseigentümer meldeten häufiger Stromausfälle als Mieter: 28,3 % gegenüber 19,9 % (Census Bureau, 1 in 4 Households Experienced a Power Outage, Okt 2024).
- Haushalte in ländlichen Gebieten meldeten Stromausfälle zu 35,4 %, gegenüber 22,8 % in städtischen Gebieten (Census Bureau, 1 in 4 Households Experienced a Power Outage, Okt 2024).
- In den vorangegangenen 12 Monaten waren schätzungsweise 673.000 Wohneinheiten von eingefrorenen Rohren betroffen (Census Bureau, 1 in 4 Households Experienced a Power Outage, Okt 2024).
- Etwa 343.000 Haushalte entdeckten Wasser im Keller oder Kriechkeller, nachdem eine Sumpfpumpe während eines Stromausfalls ausgefallen war (Census Bureau, 1 in 4 Households Experienced a Power Outage, Okt 2024).
- 2,9 Millionen Haushalte, also 8,4 %, meldeten, wegen eines Stromausfalls mindestens eine Nacht außer Haus verbracht zu haben (Census Bureau, 1 in 4 Households Experienced a Power Outage, Okt 2024).
Welche Sicherheitsrisiken gehen von defekten Geräten aus?
- Mehr als 400 Amerikaner sterben jedes Jahr an unbeabsichtigten Kohlenmonoxidvergiftungen, die nicht mit Bränden in Verbindung stehen (CDC, Carbon Monoxide Poisoning, Jan 2026).
- Mehr als 100.000 Menschen suchen jedes Jahr eine Notaufnahme auf, und mehr als 14.000 werden ins Krankenhaus eingeliefert (CDC, Carbon Monoxide Poisoning, Jan 2026).
- Zu den Kohlenmonoxidquellen zählt die CDC Gas- und Ölheizungen sowie Warmwasserbereiter (CDC, Carbon Monoxide Poisoning, Jan 2026).
Methodik und Quellen
Alle Zahlen stammen von der Stelle, die sie erhoben oder veröffentlicht hat: Bundesbehörden und dem Federal-Reserve-System, den von ihnen veröffentlichten Daten der American Housing Survey, Universitäten und Forschungseinrichtungen, dem Forschungsinstitut der Versicherungsbranche sowie NFPA. Es werden keine Aggregatoren oder Zusammenstellungen zitiert. Jede Zahl wurde im Quelltext, in einem heruntergeladenen PDF oder in einem vom Herausgeber veröffentlichten Diagramm nachgelesen. Die Reparaturkostenschätzungen der Philadelphia Fed basieren auf Umfrageantworten und Kostendaten von Bauunternehmen aus dem Jahr 2024. Sie beschreiben daher den Bedarf, nicht die tatsächlich ausgegebenen Beträge. Die Umfragedaten der Federal Reserve beziehen sich auf Erwachsene, nicht auf Haushalte. Die Seite zu Wohngebäudeversicherungen von Triple-I ist eine undatierte, fortlaufend aktualisierte Seite mit ISO-Daten; deshalb ist sie mit dem Monat ihrer Abfrage versehen. Die Seite wird monatlich aktualisiert.
Glossar
- AHS: die American Housing Survey, die das Census Bureau für das Department of Housing and Urban Development durchführt.
- HUD: das US Department of Housing and Urban Development.
- JCHS: das Joint Center for Housing Studies der Harvard University.
- SHED: die Survey of Household Economics and Decisionmaking der Federal Reserve.
- RECS: die Residential Energy Consumption Survey, die die Energy Information Administration durchführt.
- NFPA: die National Fire Protection Association.
- Triple-I: das Insurance Information Institute.
- ISO: die Geschäftseinheit von Verisk, deren Schadendaten Triple-I veröffentlicht.
- Unzureichendes Haus: ein Haus, das HUD aufgrund mehrerer struktureller Mängel oder schwerwiegender Probleme mit Sanitäranlagen, Elektrik oder Heizung als unzureichend einstuft.
- Strukturelle Reparatur: Arbeiten an Türen, Fenstern, Dächern, Fundamenten, Wänden oder Böden.
Quellen
- Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, Dez 2025
- Harvard JCHS, Improving America’s Housing 2025 Key Facts, März 2025
- Harvard JCHS, Improving America’s Housing 2025, März 2025
- Triple-I, Homeowners and renters insurance, Okt 2026
- NFPA, Home Structure Fires, Aug 2025
- Census Bureau, 13.2 Million Households Were Uncomfortably Hot, Sep 2025
- Census Bureau, 1 in 4 Households Experienced a Power Outage, Okt 2024
- Census Bureau, Roaches and Rodents in American Homes, Apr 2021
- Harvard JCHS, Home Repairs Are Out of Reach, Jul 2025
- Federal Reserve Board, Economic Well-Being of U.S. Households in 2025, Mai 2026
- Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, Jul 2026
- Harvard JCHS, Disasters Are a Growing Force, Sep 2025
- Triple-I, Hurricanes, Jan 2026
- Triple-I, Tornadoes and thunderstorms, Jan 2026
- Triple-I, Flood insurance, Jan 2026
- NFPA, Home Electrical Fires, Mai 2026
- EIA, RECS 2020 table HC11.1, Aug 2025
- CDC, Carbon Monoxide Poisoning, Jan 2026