Statistiken zu Hauseigentümern zeigen, wer ein Eigenheim besitzt, wie lange es im Besitz bleibt, was es wert ist und was sein Unterhalt kostet. Für einen Handwerksbetrieb im Bereich Hausservice ist das die Kundenliste: Menschen, die anrufen, wenn die Heizung ausfällt, das Dach undicht ist oder der Warmwasserbereiter kaputtgeht.
Auf dieser Seite finden Sie die neuesten Zahlen des Census Bureau, des Bureau of Labor Statistics, der Federal Reserve, der Energy Information Administration und anderer Primärquellen. Jede Zahl ist mit dem Bericht verlinkt, in dem sie veröffentlicht wurde, samt Datum. Wenn zwei Umfragen Eigentum unterschiedlich messen, wird darauf hingewiesen.
Das Muster ist geprägt von stabilem Wohneigentum, älteren Häusern, Rekordwerten beim Eigenkapital und steigenden Instandhaltungskosten. Eigentümer verfügen über mehr Vermögen als je zuvor, doch eine Reparaturrechnung muss trotzdem bar bezahlt werden. Zuletzt aktualisiert im November 2026.
Wichtigste Erkenntnisse
- Im zweiten Quartal 2026 besaßen 65,0 % der US-Haushalte ihr Eigenheim (Census Bureau, Housing Vacancies and Homeownership, Jul. 2026).
- In den Vereinigten Staaten gibt es etwa 87 Millionen selbstgenutzte Eigenheime (Census Bureau, HVS Table 4, Jul. 2026).
- Nur 35,2 % der Haushaltsvorstände unter 35 Jahren besitzen ein Eigenheim, gegenüber 78,6 % der 65-Jährigen und Älteren (Census Bureau, Housing Vacancy Survey, Jul. 2026).
- Die Wohneigentumsquote beträgt 74,5 % bei nicht-hispanischen weißen Haushalten und 45,4 % bei schwarzen Haushalten (Census Bureau, Housing Vacancy Survey, Jul. 2026).
- Erstkäufer machten mit einem Rekordtief von 21 % aller Käufer aus, und ihr Medianalter stieg auf den Rekordwert von 40 Jahren (NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025).
- Das selbstgenutzte Eigenheim im Median ist 42 Jahre alt, gegenüber 31 Jahren im Jahr 2005 (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, März 2026).
- Ein Hauseigentümer im Median verfügt über ein Nettovermögen von $458.900, gegenüber $10.600 bei einem Mieter im Median (Federal Reserve, 2025 Survey of Consumer Finances, Okt. 2026).
- Das Eigenkapital der Eigentümer an Wohnimmobilien erreichte im zweiten Quartal 2026 $35,8 Billionen (Federal Reserve, Financial Accounts Z.1, Sept. 2026).
- Jeder Eigentümer mit Hypothek verfügt im Durchschnitt über $310.000 an Eigenkapital, das er beleihen könnte (Cotality, Homeowner Equity Insights Q2 2026, Sept. 2026).
- Hauseigentümer geben jährlich $4.481 für Instandhaltung, Reparaturen, Versicherungen und sonstige laufende Kosten aus (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Eine Hypothek auf ein Eigenheim im Median verschlingt etwa 33 % des Medianeinkommens einer Familie – ein Allzeithoch und ein Anstieg gegenüber 26 % im Jahr 2022 (Federal Reserve, 2025 Survey of Consumer Finances, Okt. 2026).
- Eigentümer mit Hypothek zahlen im Median $1.904 monatlich für Wohnkosten, gegenüber $629 bei Eigentümern ohne Hypothek (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- Fast zwei von drei Hauseigentümern haben Schulden, die durch ihr Eigenheim besichert sind (Federal Reserve, 2025 Survey of Consumer Finances, Okt. 2026).
Wie viele Amerikaner besitzen ein Eigenheim?
Die Wohneigentumsquote hat sich in den vergangenen fünf Jahren kaum verändert, und genau das ist entscheidend. Die Gruppe der Eigentümer ist groß, verändert sich nur langsam und bezahlt Reparaturen.
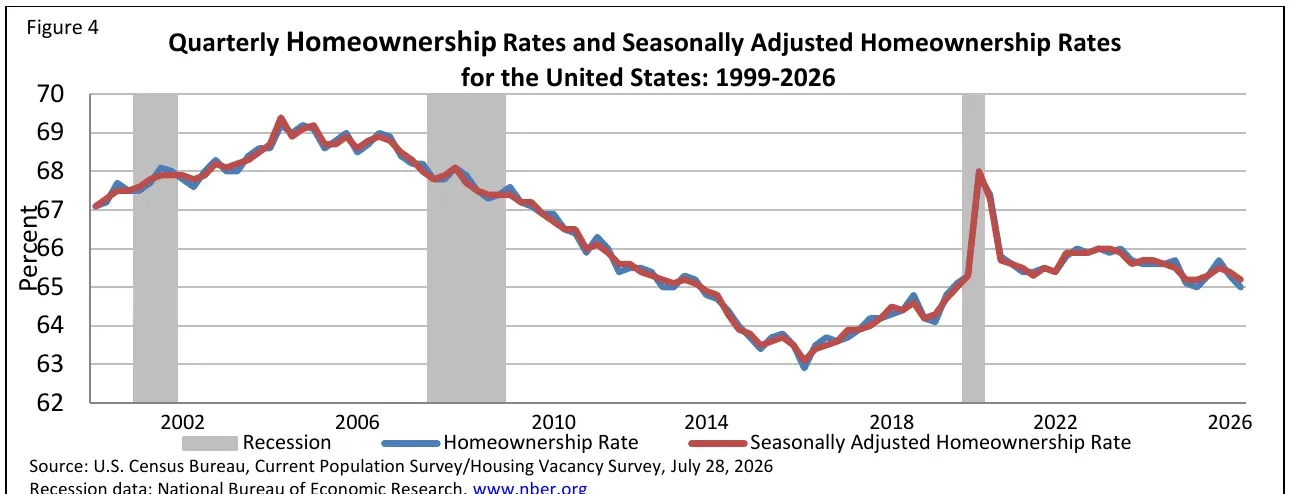 Abbildung 1: Die Quote stieg Mitte der 2000er-Jahre auf einen Höchststand, sank ein Jahrzehnt lang, schoss 2020 in die Höhe und bewegt sich seitdem in einer engen Spanne. Für einen Handwerksbetrieb bedeutet das, dass die Gruppe der Eigentümer stabil ist. Quelle: Census Bureau, Quarterly Residential Vacancies and Homeownership, Q2 2026, Jul. 2026. Vom Herausgeber veröffentlichtes Diagramm, aus dem PDF zugeschnitten, abgerufen am 20. Okt. 2026.
Wie hat sich die Quote im Laufe der Zeit verändert?
- Die Quote erreichte 2004 mit 69,2 % ihren Höchststand (Census Bureau, HVS Table 5, Jul. 2026).
- Im zweiten Quartal 2016 sank sie auf 62,9 % (Census Bureau, Housing Vacancy Survey, Jul. 2026).
- Im zweiten Quartal 2020 stieg sie sprunghaft auf 67,9 %. Laut Census Bureau waren die Daten in diesem Jahr durch Änderungen bei der Datenerhebung während der Pandemie beeinflusst (Census Bureau, Housing Vacancy Survey, Jul. 2026).
Weisen andere Umfragen dieselbe Quote aus?
Jede Umfrage erfasst eine andere Gruppe, daher weichen die Quoten um einige Prozentpunkte voneinander ab.
- Die Familienumfrage der Federal Reserve bezifferte die Quote 2025 auf 65,6 %, nach 66,1 % im Jahr 2022 (Federal Reserve, 2025 Survey of Consumer Finances, Okt. 2026).
- Der American Community Survey ermittelte für 2023 eine Quote von 65,2 % (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- 63 % der Erwachsenen, nicht der Haushalte, gaben an, ein Eigenheim zu besitzen (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- 65 % der Verbrauchereinheiten in der Ausgabenerhebung waren Hauseigentümer (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
Wie viele selbstgenutzte Eigenheime gibt es?
- Der American Community Survey zählte 2024 86,6 Millionen selbstgenutzte Eigenheime, gegenüber 46,1 Millionen Mietwohnungen (Census Bureau, Homeowner and Rental Vacancies in the ACS, Mai 2026).
- 2023 waren 85,7 Millionen der 131,3 Millionen bewohnten Wohnimmobilien selbstgenutzte Eigenheime (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- Zwischen 2022 und 2023 kamen im Land 1,0 Millionen selbstgenutzte Eigenheime und 425.000 Mietwohnungen hinzu (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- Selbstgenutzte Eigenheime machen 58,2 % aller Wohneinheiten aus, einschließlich leerstehender Einheiten (Census Bureau, HVS Table 4, Jul. 2026).
- Die Energy Information Administration zählt in ihren vorläufigen Tabellen zur Wohngebäudeerhebung 2024 89,54 Millionen selbstgenutzte Eigenheime (EIA, RECS 2024 Table HC2.2, März 2026).
- Die Ausgabenerhebung erfasst 88,1 Millionen Verbrauchereinheiten von Hauseigentümern (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
Wie viele Eigenheime stehen zum Verkauf?
- Die Leerstandsquote von Eigenheimen betrug im zweiten Quartal 2026 1,2 %, gegenüber 1,1 % im Vorjahr (Census Bureau, Housing Vacancy Survey, Jul. 2026).
- 1,019 Millionen Eigenheime standen leer und ausschließlich zum Verkauf, gegenüber 952.000 im Vorjahr (Census Bureau, HVS Table 4, Jul. 2026).
- Die Leerstandsquote von Eigenheimen lag in den Kernstädten bei 1,5 % und in den Vororten bei 1,0 % (Census Bureau, Housing Vacancy Survey, Jul. 2026).
- Der American Community Survey bezifferte die Quote 2024 auf 1,0 %, gegenüber 2,7 % im Jahr 2008 (Census Bureau, Homeowner and Rental Vacancies in the ACS, Mai 2026).
Wer besitzt in Amerika ein Eigenheim?
Alter und Einkommen sagen den Besitz eines Eigenheims besser voraus als alle anderen Faktoren. Junge Haushalte liegen weit hinter älteren zurück, und die Einkommensunterschiede sind noch größer.
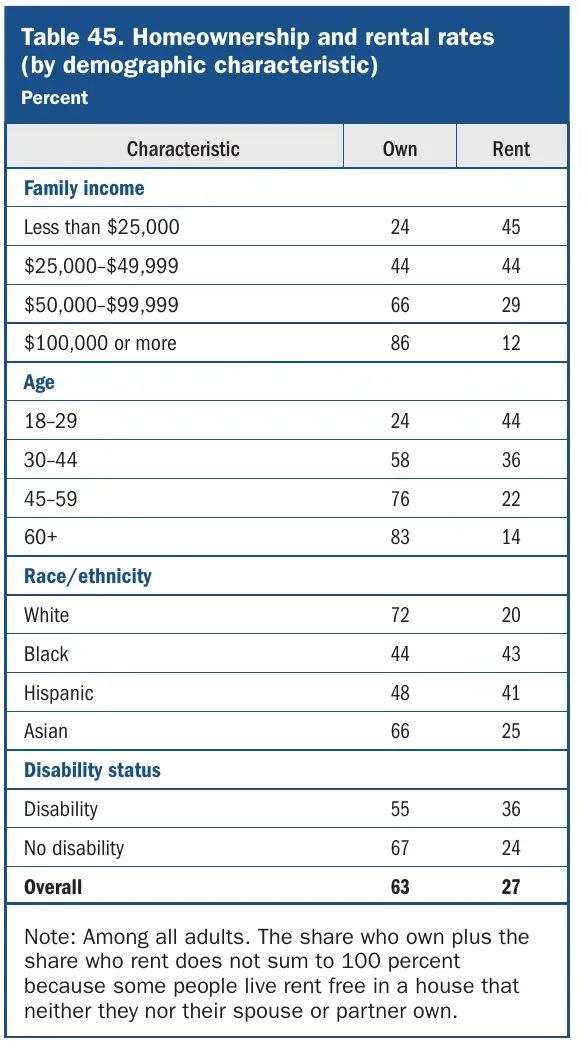 Abbildung 2: Mit steigendem Einkommen und Alter nimmt der Anteil der Eigentümer zu; auch nach ethnischer Zugehörigkeit gibt es deutliche Unterschiede. Die Eigentümer sind daher überdurchschnittlich alt und einkommensstark. Quelle: Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026. Tabelle aus dem PDF des Herausgebers zugeschnitten, abgerufen am 20. Okt. 2026.
Wie verändert sich der Anteil der Eigentümer mit dem Alter?
- 23,7 % der Haushaltsvorstände unter 25 Jahren und 31,3 % der 25- bis 29-Jährigen besitzen ein Eigenheim (Census Bureau, HVS Table 7, Jul. 2026).
- Bei Haushaltsvorständen im Alter von 30 bis 34 Jahren sank die Quote auf 44,4 %, gegenüber 46,4 % im Vorjahr (Census Bureau, HVS Table 7, Jul. 2026).
- Bei Haushaltsvorständen im Alter von 70 bis 74 Jahren erreicht die Quote mit 79,9 % ihren Höchststand (Census Bureau, HVS Table 7, Jul. 2026).
- Bei den Erwachsenen besitzen 24 % der 18- bis 29-Jährigen ein Eigenheim, gegenüber 58 % der 30- bis 44-Jährigen, 76 % der 45- bis 59-Jährigen und 83 % der mindestens 60-Jährigen (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- Das Durchschnittsalter der Bezugsperson in einem Eigentümerhaushalt beträgt 56,2 Jahre, gegenüber 44,7 Jahren bei Mietern (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- 54 % der Verbrauchereinheiten mit einer mindestens 65-jährigen Bezugsperson besitzen ihr Eigenheim ohne Hypothek (BLS, Consumer Expenditure Survey age table, Dez. 2025).
Wie verändert sich der Anteil der Eigentümer mit dem Einkommen?
- 77,9 % der Haushalte mit einem Familieneinkommen mindestens in Höhe des Medians besitzen ein Eigenheim, gegenüber 78,7 % im Vorjahr (Census Bureau, Housing Vacancy Survey, Jul. 2026).
- 52,1 % der Haushalte mit einem Einkommen unter dem Median besitzen ein Eigenheim, gegenüber 51,4 % zuvor (Census Bureau, Housing Vacancy Survey, Jul. 2026).
- 33 % der Erwachsenen mit einem Einkommen unter $50.000 besitzen ein Eigenheim, gegenüber 86 % derjenigen mit einem Einkommen von mindestens $100.000 (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- Ein Eigentümerhaushalt verfügt vor Steuern über ein durchschnittliches Einkommen von $125.105, gegenüber $65.555 bei Mietern (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Bei 25,89 Millionen Eigenheimen liegt das Haushaltseinkommen zwischen $100.000 und $199.999, bei 12,61 Millionen beträgt es mindestens $200.000 (EIA, RECS 2024 Table HC9.2, März 2026).
Wie verändert sich der Anteil der Eigentümer nach ethnischer Zugehörigkeit?
- Die Quote beträgt 58,6 % bei Haushaltsvorständen asiatischer Herkunft, hawaiianischer oder pazifischer Abstammung und 48,1 % bei hispanischen Haushaltsvorständen (Census Bureau, Housing Vacancy Survey, Jul. 2026).
- Ein Jahr zuvor lag die Quote bei 40,6 % für schwarze Haushaltsvorstände und bei 73,1 % für nicht-hispanische weiße Haushaltsvorstände (Census Bureau, Housing Vacancy Survey, Jul. 2026).
- Bei den Erwachsenen besitzen 72 % der weißen, 66 % der asiatischen, 48 % der hispanischen und 44 % der schwarzen Erwachsenen ein Eigenheim (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- Zu den Haushaltsvorständen von Eigentümerhaushalten gehören 76,30 Millionen Weiße, 8,24 Millionen Hispanics oder Latinos jeder ethnischen Zugehörigkeit, 5,84 Millionen Schwarze und 4,39 Millionen Asiaten (EIA, RECS 2024 Table HC9.2, März 2026).
Welche Arten von Haushalten besitzen ein Eigenheim?
- 81,9 % der Ehepaarhaushalte besitzen ein Eigenheim, ebenso 49,7 % der Nichtfamilienhaushalte (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- Bei Haushaltsvorständen mit Bachelor-Abschluss oder höherem Abschluss besitzen 72,0 % ein Eigenheim, gegenüber 64,1 % derjenigen mit einem Teil eines College-Studiums oder einem Associate Degree (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- 55 % der Erwachsenen mit einer Behinderung besitzen ein Eigenheim, gegenüber 67 % der Erwachsenen ohne Behinderung (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- 25,26 Millionen Eigenheime sind Einpersonenhaushalte und 32,48 Millionen Zweipersonenhaushalte (EIA, RECS 2024 Table HC9.2, März 2026).
- In 23,82 Millionen Eigenheimen leben Kinder unter 18 Jahren (EIA, RECS 2024 Table HC9.2, März 2026).
- 35,20 Millionen Haushaltsvorstände in Eigentümerhaushalten sind im Ruhestand (EIA, RECS 2024 Table HC9.2, März 2026).
Wo leben Hauseigentümer?
Die Wohneigentumsquote ist im Mittleren Westen am höchsten und im Westen am niedrigsten. Der Unterschied zwischen Stadt und Vorort ist größer als der zwischen den Regionen.
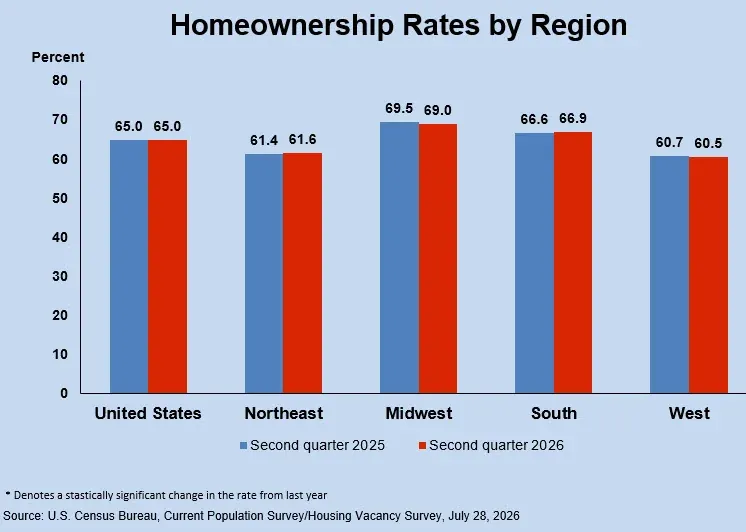 Abbildung 3: Der Anteil der Eigentümer ist im Mittleren Westen am höchsten und im Westen am niedrigsten. In keiner Region gab es innerhalb eines Jahres größere Veränderungen, sodass die regionale Nachfrage nach Hausdienstleistungen stabil ist. Quelle: Census Bureau, Housing Vacancies and Homeownership, Jul. 2026. Vom Herausgeber veröffentlichtes Diagramm, abgerufen am 20. Okt. 2026.
In welchen Regionen ist der Anteil der Eigentümer am höchsten?
- Die Quote beträgt im Mittleren Westen 69,0 % und im Süden 66,9 % (Census Bureau, HVS Table 6, Jul. 2026).
- Im Nordosten beträgt die Quote 61,6 % und im Westen 60,5 % (Census Bureau, HVS Table 6, Jul. 2026).
- Die meisten selbstgenutzten Eigenheime gibt es im Süden mit 35,58 Millionen, gefolgt vom Mittleren Westen mit 20,44 Millionen, dem Westen mit 19,06 Millionen und dem Nordosten mit 14,46 Millionen (EIA, RECS 2024 Table HC2.2, März 2026).
Gibt es Unterschiede zwischen Städten und Vororten?
- Die Quote beträgt 50,3 % in Kernstädten, 72,6 % in Vororten und 72,8 % außerhalb von Ballungsräumen (Census Bureau, HVS Table 6, Jul. 2026).
- 66,68 Millionen Eigenheime liegen in städtischen Gebieten und 22,86 Millionen in ländlichen Gebieten (EIA, RECS 2024 Table HC2.2, März 2026).
Welche Arten von Häusern bewohnen Eigentümer?
- 74,25 Millionen Eigentümer leben in freistehenden Einfamilienhäusern (EIA, RECS 2024 Table HC2.2, März 2026).
- 5,10 Millionen Eigentümer leben in Mobilheimen und 4,78 Millionen in Wohnungen (EIA, RECS 2024 Table HC2.2, März 2026).
- 42,80 Millionen Eigenheime haben ein Stockwerk und 32,12 Millionen zwei (EIA, RECS 2024 Table HC2.2, März 2026).
- 42,90 Millionen Eigenheime haben drei Schlafzimmer und 22,60 Millionen vier (EIA, RECS 2024 Table HC2.2, März 2026).
Wie alt sind selbstgenutzte Eigenheime?
Der Bestand selbstgenutzter Eigenheime altert rasch, weil nicht genug neu gebaut wurde. Ältere Häuser benötigen mehr Reparaturen und mehr Ersatzteile.
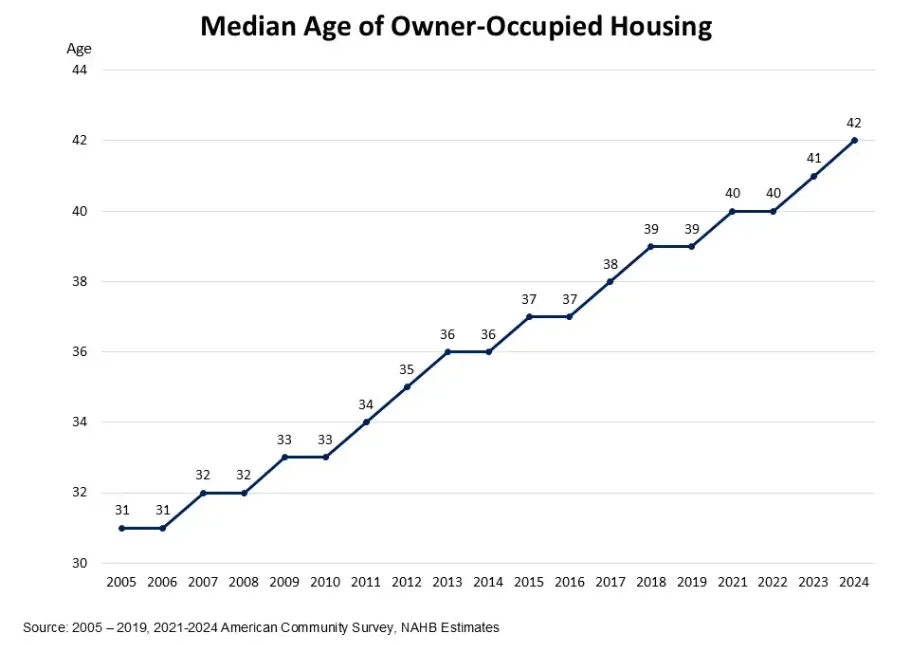 Abbildung 4: Das selbstgenutzte Eigenheim im Median ist seit 2005 um mehr als ein Jahrzehnt gealtert. Dadurch nimmt der Bedarf an Reparaturen und Ersatzarbeiten zu. Quelle: NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, März 2026. Screenshot der Quellseite, auf das Diagramm zugeschnitten, abgerufen am 20. Okt. 2026.
Wie groß ist der Anteil älterer Häuser am Bestand?
- 47 % der selbstgenutzten Eigenheime wurden vor 1980 und 34 % vor 1970 gebaut (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, März 2026).
- Der Anteil der mindestens 45 Jahre alten Eigenheime stieg von 39 % im Jahr 2014 auf 47 % im Jahr 2024 (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, März 2026).
- Der Anteil der in den vergangenen 14 Jahren gebauten Eigenheime sank von 18 % im Jahr 2014 auf 13 % im Jahr 2024 (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, März 2026).
- Von 2020 bis 2024 kamen durch Neubauten fast 3,6 Millionen selbstgenutzte Eigenheime hinzu, nur 4 % des Bestands (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, März 2026).
- 13,49 Millionen Eigenheime wurden vor 1950 gebaut und 12,14 Millionen in den 1970er-Jahren (EIA, RECS 2024 Table HC2.2, März 2026).
- 4,07 Millionen Eigenheime wurden von 2020 bis 2024 gebaut (EIA, RECS 2024 Table HC2.2, März 2026).
In welchen Bundesstaaten stehen die ältesten Häuser?
- New York hat mit einem Medianalter von 64 Jahren die ältesten selbstgenutzten Eigenheime, gefolgt von Massachusetts und Rhode Island mit 59 Jahren (NAHB Eye on Housing, Age of Housing Stock by State, März 2026).
- Nevada hat mit 25 Jahren die jüngsten Häuser, gefolgt von Texas mit 28 Jahren (NAHB Eye on Housing, Age of Housing Stock by State, März 2026).
- 14 der 15 Bundesstaaten im Sun Belt liegen unter dem nationalen Median; die Ausnahme ist Kalifornien mit 45 Jahren (NAHB Eye on Housing, Age of Housing Stock by State, März 2026).
Wie alt sind die Häuser älterer Eigentümer?
- Etwa die Hälfte der mindestens 55-jährigen Eigentümer lebt in Häusern, die vor 1980 gebaut wurden, und 25,4 % leben in Häusern, die vor 1960 gebaut wurden (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, Sept. 2026).
- Haushalte mit einer mindestens 55-jährigen Bezugsperson besitzen etwa 55 % aller selbstgenutzten Eigenheime (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, Sept. 2026).
Wie lange bleiben Eigentümer in ihrem Eigenheim?
Eigentümer bleiben länger als je zuvor in ihren Häusern, und die heutigen Hypothekenzinsen geben ihnen einen Grund dazu. Wer lange im selben Haus bleibt, behält jahrelang dasselbe Dach, dieselbe Heizung und dieselben Reparaturbedarfe.
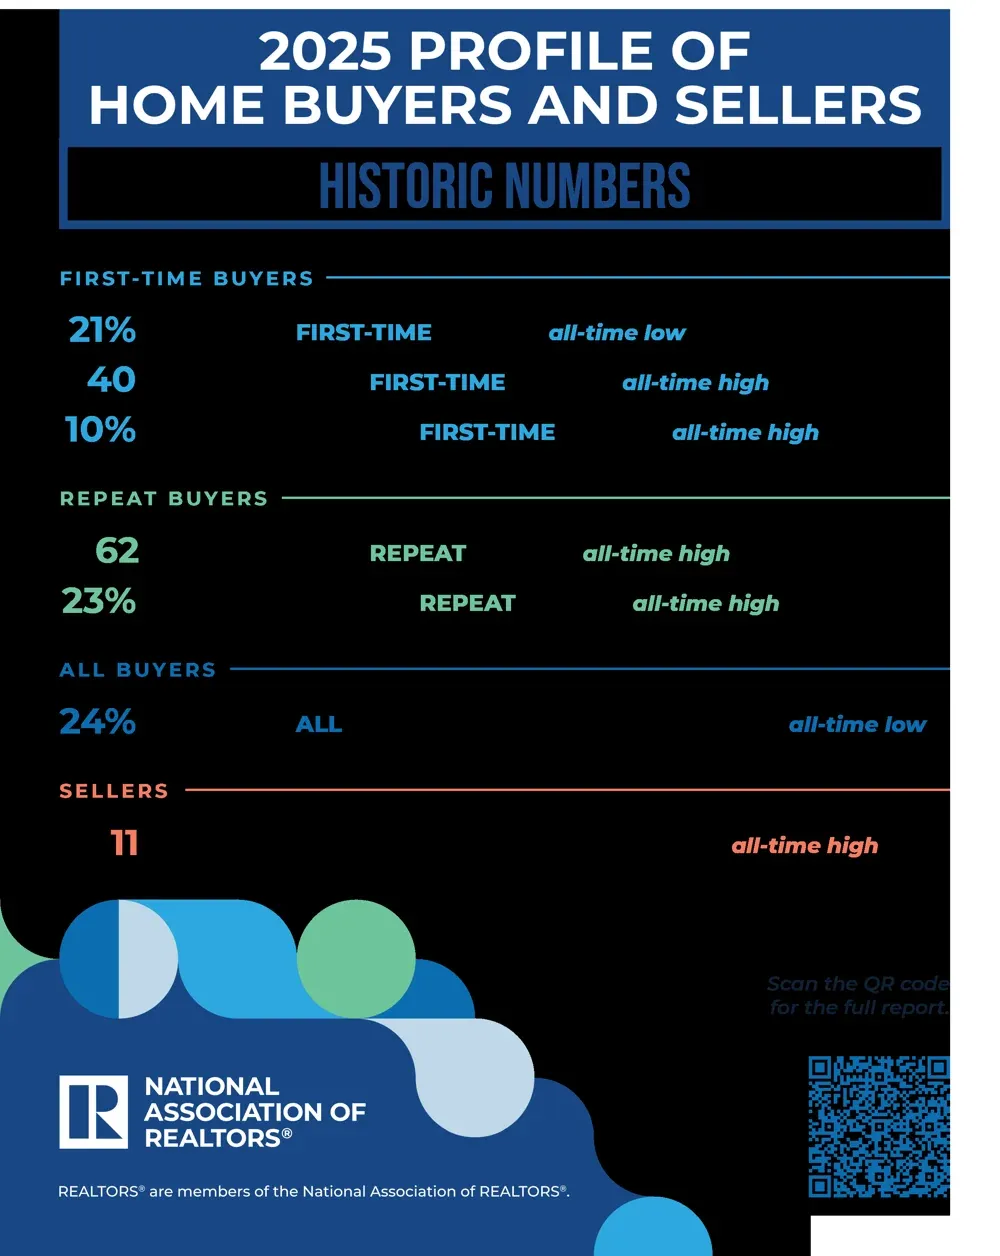 Abbildung 5: Verkäufer hatten ihr Eigenheim vor dem Verkauf rekordlange 11 Jahre besessen, während der Anteil der Erstkäufer einen Rekordtiefstand erreichte. Dadurch wechseln weniger Häuser den Besitzer, und Eigentümer behalten ihre Anlagen länger. Quelle: NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025. Vom Herausgeber veröffentlichte Infografik, abgerufen am 20. Okt. 2026.
Wie lange bleiben Eigentümer vor dem Verkauf in ihrem Eigenheim?
- Der Verkäufer im Median hatte das Haus 11 Jahre besessen – ein Allzeithoch (NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025).
- 50 % der Verkäufer kauften ein neueres und 34 % ein größeres Haus (NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025).
- Der Umzug führte im Median über 30 Meilen, gegenüber 35 Meilen im Vorjahr (NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025).
- Bei Eigentümern ab 55 Jahren leben 29 % seit mindestens 30 Jahren und 23 % seit 20 bis 29 Jahren in ihrem Eigenheim (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, Sept. 2026).
- Der Anteil derjenigen, die seit mindestens 30 Jahren im Eigenheim leben, steigt von 14 % bei den 55- bis 64-Jährigen auf 56 % bei den mindestens 85-Jährigen (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, Sept. 2026).
Warum planen manche Eigentümer einen Umzug?
- 44 % der mindestens 50-Jährigen erwarten, irgendwann umzuziehen (AARP Research, 2024 Home and Community Preferences, Dez. 2024).
- 71 % derjenigen, die einen Umzug planen, nennen die Kosten für Miete oder Hypothek; 60 % möchten ihre Wohn- und Instandhaltungskosten senken (AARP Research, 2024 Home and Community Preferences, Dez. 2024).
- 55 % nennen die hohen Grundsteuern (AARP Research, 2024 Home and Community Preferences, Dez. 2024).
- Einer von vier älteren Hauseigentümern würde den Bau einer zusätzlichen Wohneinheit auf dem Grundstück in Betracht ziehen (AARP Research, 2024 Home and Community Preferences, Dez. 2024).
Wie halten Hypothekenzinsen Eigentümer im Eigenheim?
- Der Zinssatz für eine Festzinshypothek mit 15 Jahren Laufzeit lag im Durchschnitt bei 6,71 %, gegenüber 5,52 % im Vorjahr (Freddie Mac, Primary Mortgage Market Survey, Okt. 2026).
- Während des Erhebungszeitraums von Juli 2024 bis Juni 2025 lag der durchschnittliche Hypothekenzins bei 6,69 % (NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025).
- Kreditgeber vergaben im zweiten Quartal 2026 neue Hypothekendarlehen in Höhe von $505 Milliarden (New York Fed, Household Debt and Credit Report, Aug. 2026).
- Eigentümer, die 2020 kauften, verfügen über etwa $86.000 mehr Eigenkapital als Eigentümer, die 2023 kauften (Cotality, Homeowner Equity Insights Q2 2026, Sept. 2026).
Wer kauft die Häuser, die tatsächlich verkauft werden?
- Wiederholungskäufer machen 79 % der Käufer aus und sind im Median 62 Jahre alt (NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025).
- Wiederholungskäufer leisten im Median eine Anzahlung von 23 %, und 30 % zahlen den gesamten Kaufpreis bar (NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025).
- Erstkäufer leisten im Median eine Anzahlung von 10 %, und 59 % nutzen dafür persönliche Ersparnisse (NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025).
- Der Anteil der Erstkäufer ist seit 2007 um 50 % gesunken (NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025).
- Das Medianalter aller Käufer beträgt 59 Jahre, und nur 24 % haben Kinder unter 18 Jahren zu Hause – ein Allzeittief (NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025).
- 14 % der Käufer entschieden sich für ein Mehrgenerationenhaus, gegenüber 17 % im Jahr 2024; 41 % von ihnen taten dies, um sich um alternde Eltern zu kümmern (NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025).
Wie viel Eigenkapital besitzen Hauseigentümer?
Hauseigentümer verfügen über ein Rekordmaß an Eigenkapital, und das meiste davon bleibt ungenutzt. Eigenkapital ist der finanzielle Puffer für jede größere Reparatur oder Ersatzbeschaffung.
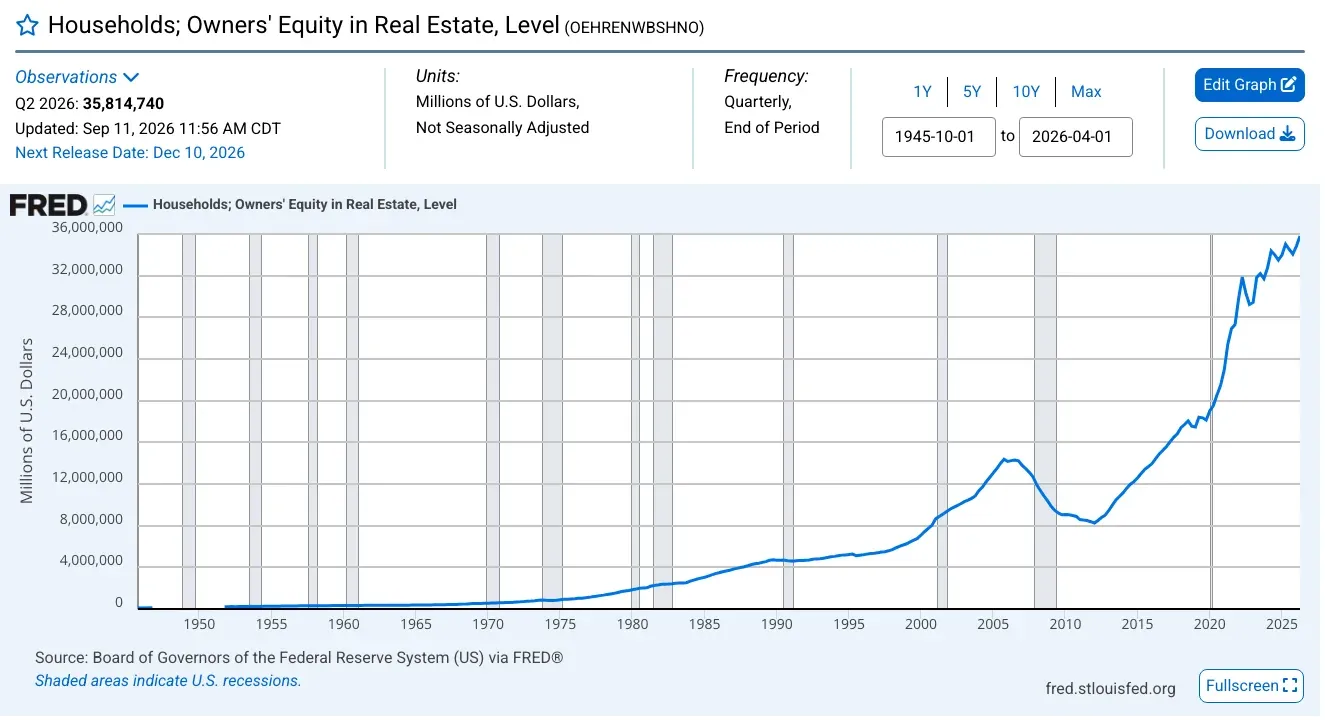 Abbildung 6: Das Eigenkapital der Eigentümer sank nach 2006 und ist seitdem weit über seinen früheren Höchststand gestiegen. Das bedeutet, dass heutige Eigentümer größere Arbeiten finanzieren können, wenn Preis und Konditionen klar sind. Quelle: Federal Reserve Board, Financial Accounts Z.1, retrieved from FRED, Sept. 2026. Screenshot der Quellseite, auf das Diagramm zugeschnitten, abgerufen am 20. Okt. 2026.
Wie hoch ist das Eigenkapital an Wohnimmobilien?
- Haushalte besaßen selbstgenutzte Wohnimmobilien im Wert von $49,8 Billionen, gegenüber Hypotheken auf Eigenheime in Höhe von $14,0 Billionen (Federal Reserve, Financial Accounts Z.1, Sept. 2026).
- Das Eigenkapital belief sich auf 71,93 % des Immobilienwerts, gegenüber 72,08 % im Vorjahr (Federal Reserve, Financial Accounts Z.1, Sept. 2026).
- Ein Jahr zuvor betrug das Eigenkapital der Eigentümer $35,03 Billionen (Federal Reserve, Financial Accounts Z.1, Sept. 2026).
- Eigentümer mit Hypothek verfügen über $17,9 Billionen Eigenkapital; das durchschnittliche Beleihungsverhältnis beträgt 44 %, und 2,1 % der Hypotheken sind höher als der Immobilienwert (Cotality, Homeowner Equity Insights Q2 2026, Sept. 2026).
- Das beleihbare Eigenkapital beläuft sich auf insgesamt $11,5 Billionen und ist gegenüber dem Vorquartal um $6.000 je Eigentümer gestiegen (Cotality, Homeowner Equity Insights Q2 2026, Sept. 2026).
- 2022 machte das Eigenkapital an Wohnimmobilien 31,4 % des Gesamtvermögens von Haushalten am oder unter dem 99. Perzentil des Nettovermögens aus und stand damit an zweiter Stelle nach den Altersvorsorgekonten (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
Was ist ein typisches Eigenheim wert?
- Eigentümer bezifferten den Wert ihres Hauptwohnsitzes im Median auf $375.000 und im Durchschnitt auf $534.000 (Federal Reserve, 2025 Survey of Consumer Finances, Okt. 2026).
- Der Nettowert des Eigenheims im Median, also der Wert abzüglich der durch das Haus besicherten Schulden, betrug $230.000, gegenüber $218.900 im Jahr 2022 (Federal Reserve, 2025 Survey of Consumer Finances, Okt. 2026).
- Das selbstgenutzte Eigenheim im Median war 2023 $340.200 wert – der höchste Wert seit 2008 (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- Hauseigentümer schätzen den Marktwert ihres Eigenheims im Durchschnitt auf $478.639 (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Das Eigenheim im Median war 2025 mehr als 4,5-mal so viel wert wie das mittlere Familieneinkommen, gegenüber dem 3,5-Fachen im Jahr 2016 (Federal Reserve, 2025 Survey of Consumer Finances, Okt. 2026).
Steigen die Eigenheimpreise noch?
- Die Eigenheimpreise stiegen vom zweiten Quartal 2025 bis zum zweiten Quartal 2026 um 2,1 % (FHFA, House Price Index Q2 2026, Aug. 2026).
- Die Preise sind seit Anfang 2012 in jedem Quartal im Jahresvergleich gestiegen (FHFA, House Price Index Q2 2026, Aug. 2026).
- Die Preise stiegen in 46 Bundesstaaten und im District of Columbia und sanken in vier Bundesstaaten; New Mexico verzeichnete einen Rückgang von 1,2 % (FHFA, House Price Index Q2 2026, Aug. 2026).
- In 76 der 100 größten Ballungsräume stiegen die Preise (FHFA, House Price Index Q2 2026, Aug. 2026).
- Der Monatsindex stieg von Juli 2025 bis Juli 2026 um 2,6 % (FHFA, House Price Index July 2026, Sept. 2026).
Wo konzentriert sich das Eigenkapital?
- Das durchschnittliche Eigenkapital eines Eigentümers beträgt $644.000 auf Hawaii, $623.000 in Kalifornien und $486.000 in Massachusetts (Cotality, Homeowner Equity Insights Q2 2026, Sept. 2026).
- In Louisiana beträgt es $109.000, in Oklahoma $124.000 und in Iowa $125.000 (Cotality, Homeowner Equity Insights Q2 2026, Sept. 2026).
- Der Abstand zwischen dem Bundesstaat mit dem höchsten und dem mit dem niedrigsten Wert wuchs von etwa $395.000 Anfang 2020 auf $534.000 (Cotality, Homeowner Equity Insights Q2 2026, Sept. 2026).
Nehmen Eigentümer Kredite gegen ihr Eigenkapital auf?
- Neue Zweithypotheken und Eigenkapitalkreditlinien stiegen im Quartal um 19,8 % auf $93,7 Milliarden, weniger als 0,1 % des beleihbaren Eigenkapitals (Cotality, Homeowner Equity Insights Q2 2026, Sept. 2026).
- Die Salden auf Eigenkapitalkreditlinien erreichten $459 Milliarden – der 17. Quartalsanstieg in Folge (New York Fed, Household Debt and Credit Report, Aug. 2026).
- Die in Kreditberichten erfassten Hypothekensalden beliefen sich Ende Juni auf $13,1 Billionen (New York Fed, Household Debt and Credit Report, Aug. 2026).
- Etwa 42 % der Familien haben Schulden, die durch ihren Hauptwohnsitz besichert sind; der Medianbetrag beträgt $183.600 (Federal Reserve, 2025 Survey of Consumer Finances, Okt. 2026).
Wie viel kostet ein Eigenheim pro Monat?
Eine Hypothek ist der größte Kostenposten, und Eigentümer ohne Hypothek zahlen monatlich etwa ein Drittel davon. Steuern, Versicherung und Nebenkosten kommen zur Darlehensrate hinzu.
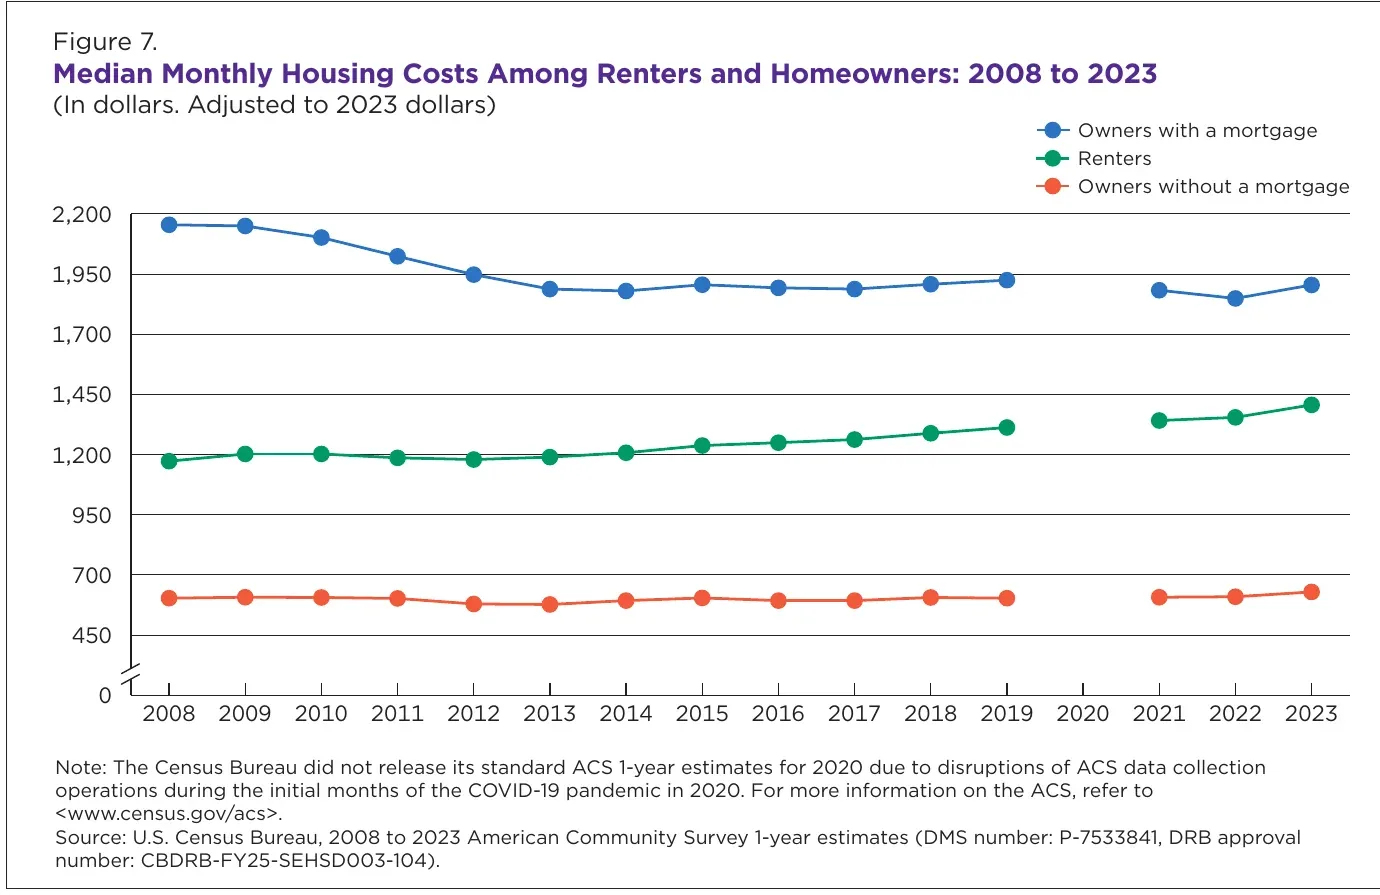 Abbildung 7: Eigentümer mit Hypothek zahlen etwa dreimal so viel wie Eigentümer ohne Hypothek, und dieser Abstand besteht seit fünfzehn Jahren. Ein abbezahltes Eigenheim lässt daher im monatlichen Budget deutlich mehr Spielraum für Reparaturen. Quelle: Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025. Vom Herausgeber veröffentlichtes Diagramm, aus dem PDF zugeschnitten, abgerufen am 20. Okt. 2026.
Was zahlen Eigentümer jeden Monat?
- Der Median aller Haushalte beträgt $1.320 im Monat (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- Die Hypothekenrate im Median beträgt $1.600, gegenüber $1.500 im Jahr 2024, und 64 % der Eigentümer haben eine Hypothek (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- Eigentümer, die 2024 oder 2025 eingezogen sind, zahlen im Median $2.300 (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- Die monatliche Rate im Median beträgt im Westen $1.975 und im Nordosten $1.669, gegenüber $1.550 im Süden und $1.350 im Mittleren Westen (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
Wie viele Eigentümer sind durch Wohnkosten überlastet?
- 13.933.107 Eigentümer mit Hypothek beziehungsweise 27,0 % geben mehr als 30 % ihres Einkommens für Wohnkosten aus (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- 4.868.990 Eigentümer ohne Hypothek beziehungsweise 14,3 % tun dasselbe (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- 5.868.225 Eigentümer mit Hypothek beziehungsweise 11,4 % geben mehr als die Hälfte ihres Einkommens für Wohnkosten aus (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- 2.490.297 Eigentümer ohne Hypothek beziehungsweise 7,3 % sind stark überlastet (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- Zum Vergleich: 46,3 % der Mieter sind durch Wohnkosten überlastet (Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025).
- Bei allen Haushalten mit einer mindestens 55-jährigen Bezugsperson – Eigentümer- und Mieterhaushalten – steigt die starke Überlastung von 9,6 % bei den 55- bis 64-Jährigen auf 18,0 % bei den mindestens 85-Jährigen (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, Sept. 2026).
Wie viel geben Eigentümer jährlich für Wohnkosten aus?
- Hauseigentümer geben jährlich $28.291 für Wohnkosten aus, 31,4 % ihrer Ausgaben, gegenüber $22.519 beziehungsweise 39,4 % bei Mietern (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Die Kosten für selbstgenutzte Wohnimmobilien betragen durchschnittlich $14.293, wovon $5.604 auf Hypothekenzinsen und Gebühren entfallen (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Hypothekenzinsen und Gebühren belaufen sich bei Eigentümern mit Hypothek auf $9.725 (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Die Grundsteuern betragen durchschnittlich $4.208 (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Nebenkosten, Brennstoffe und öffentliche Versorgungsleistungen betragen durchschnittlich $5.649, darunter $2.120 für Strom, $1.090 für Wasser und andere öffentliche Versorgungsleistungen sowie $624 für Erdgas (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Die Gesamtausgaben von Hauseigentümern betragen durchschnittlich $90.117, gegenüber $57.108 bei Mietern (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Die durchschnittlichen Wohnkosten aller Haushalte stiegen 2024 um 3,3 %, nach 4,7 % im Jahr 2023 (BLS, Consumer Expenditures 2024 release, Dez. 2025).
Wie viel geben Hauseigentümer für Instandhaltung und Reparaturen aus?
Die Instandhaltung ist eine jährlich anfallende Ausgabe, für die Eigentümer selten planen, und eine größere Reparatur kommt oft ohne Vorwarnung.
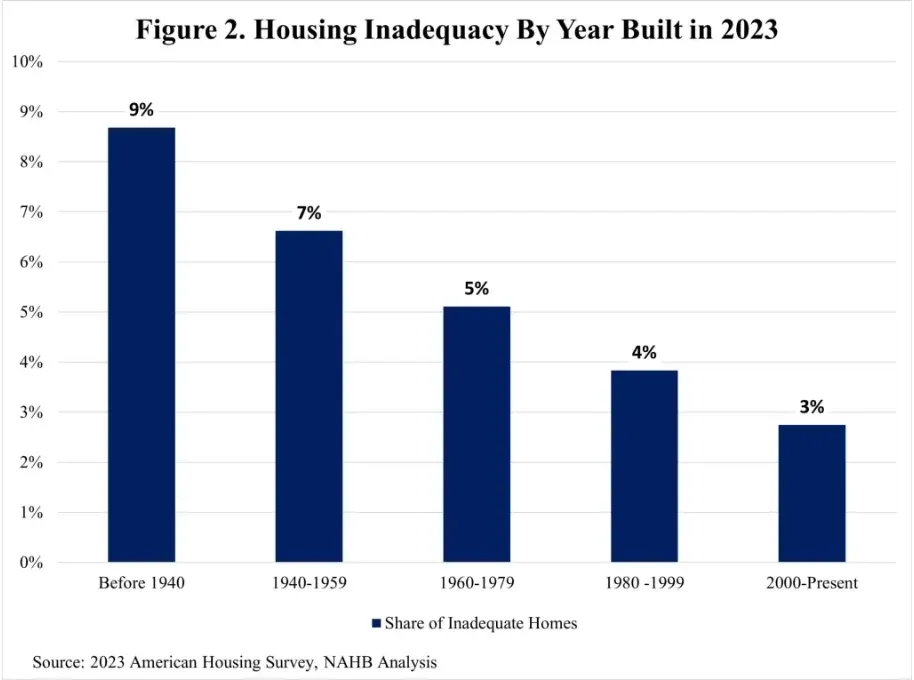 Abbildung 8: Ältere Häuser werden deutlich häufiger als unzureichend eingestuft als neuere – 9 % der vor 1940 gebauten Häuser gegenüber 3 % der seit 2000 gebauten. Alter und Reparaturbedarf nehmen also gemeinsam zu. Quelle: NAHB Eye on Housing, Inadequate Shelter, Dez. 2025. Screenshot der Quellseite, auf das Diagramm zugeschnitten, abgerufen am 20. Okt. 2026.
Wie viel geben Hauseigentümer für Instandhaltung aus?
- Hauseigentümer mit Hypothek geben jährlich $4.704 für Instandhaltung, Reparaturen, Versicherung und sonstige Kosten aus, Eigentümer ohne Hypothek $4.187 (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Diese Kategorie macht 5,0 % aller Ausgaben von Hauseigentümern und 5,9 % der Ausgaben von Eigentümern ohne Hypothek aus (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Die Haushaltsführung kostet Hauseigentümer durchschnittlich $2.399 im Jahr (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
- Möbel und Haushaltsgeräte kosten durchschnittlich $2.975 (BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025).
Welche Eigenheime sind in schlechtem Zustand?
- Etwa 6,45 Millionen Häuser, rund 5 % des Bestands, wurden 2023 als unzureichend eingestuft, und 1,65 Millionen als stark unzureichend (NAHB Eye on Housing, Inadequate Shelter, Dez. 2025).
- 2,8 Millionen Eigentümer und 3,5 Millionen Mieter lebten in unzureichenden Häusern (NAHB Eye on Housing, Inadequate Shelter, Dez. 2025).
- 1,9 Millionen Eigentümer in unzureichenden Häusern gaben weniger als 30 % ihres Einkommens für Wohnkosten aus, was darauf hindeutet, dass viele sich Reparaturen leisten könnten (NAHB Eye on Housing, Inadequate Shelter, Dez. 2025).
Wie viele Eigentümer haben Probleme mit Versicherungen und Zahlungen?
Die Kostenbelastung zeigt sich zuerst bei Versicherungen. Manche Eigentümer verzichten auf Versicherungsschutz, andere können sich den gewünschten Versicherungsschutz nicht leisten, und ein Sturm oder eine Reparatur trifft sie dann mit geringem finanziellen Puffer.
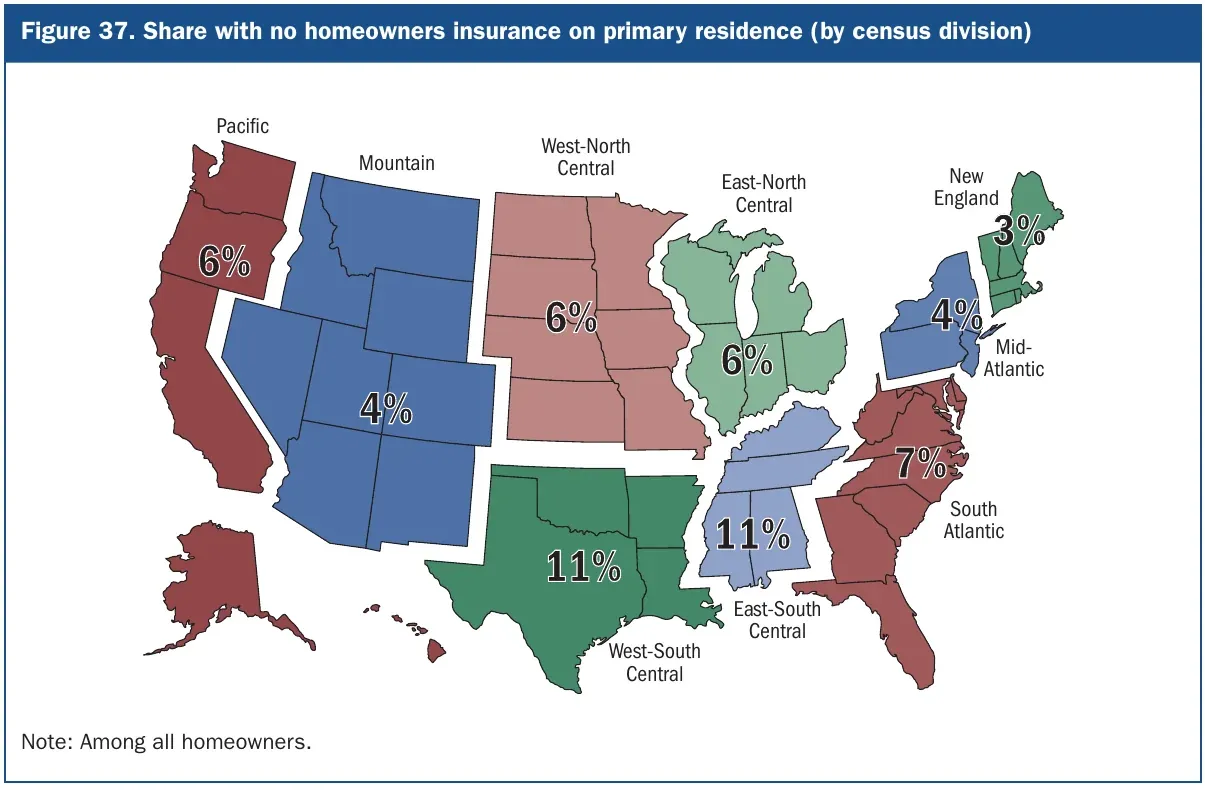 Abbildung 9: Der Anteil der Eigentümer ohne Versicherung ist in den beiden südzentralen Census-Divisionen am höchsten und in Neuengland am niedrigsten. Nicht versicherte Häuser konzentrieren sich daher in den südzentralen Bundesstaaten. Quelle: Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026. Karte aus dem PDF des Herausgebers zugeschnitten, abgerufen am 20. Okt. 2026.
Wer hat keine Gebäudeversicherung?
- Nur 3 % der Eigentümer mit Hypothek haben keinen Versicherungsschutz, da Kreditgeber ihn im Allgemeinen verlangen (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- In den Divisionen West South Central und East South Central beträgt der Anteil jeweils 11 %, gegenüber 3 % in Neuengland (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- 12 % der Eigentümer in Stadtvierteln mit niedrigem oder mittlerem Einkommen haben keinen Versicherungsschutz, gegenüber 5 % in Stadtvierteln mit hohem Einkommen (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- Etwa 2 von 10 Eigentümern mit einem Einkommen unter $50.000 haben keine Versicherung; dasselbe gilt für 3 von 10 Eigentümern, deren einziges Vermögen ihr Eigenheim ist (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- Unter den nicht versicherten Eigentümern sagten 16 %, dass sich die Versicherungskosten nicht lohnen, 15 % tragen das Risiko selbst und 8 % gaben an, dass kein Versicherer ihr Haus versichern will (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
Wird eine Versicherung zunehmend unerschwinglich?
- 14 % der versicherten Eigentümer haben Schwierigkeiten, sich die Prämien zu leisten (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- Unter den versicherten Eigentümern mit einem Einkommen unter $50.000 wünschen sich 33 % mehr Versicherungsschutz, den sie sich nicht leisten können, und fast 30 % haben Schwierigkeiten mit den Prämien (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
- Mehr als 6 von 10 versicherten Eigentümern gaben in jeder Einkommensgruppe an, dass die Kosten in den vergangenen Jahren stärker als erwartet gestiegen sind (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
Wie viele Eigentümer geraten mit Zahlungen in Rückstand und verlieren ihr Eigenheim?
- Im August 2026 waren für 40.277 Immobilien in den USA Zwangsvollstreckungsverfahren anhängig (wegen eines Zahlungsverzugs, einer angesetzten Versteigerung oder einer Beschlagnahmung) – 13 % mehr als im Vorjahr (ATTOM, August 2026 U.S. Foreclosure Market Report, Sept. 2026).
- Für 25.894 Immobilien wurden Zwangsvollstreckungsverfahren eingeleitet, ein Anstieg um 7 %; 5.794 Zwangsvollstreckungen wurden abgeschlossen, ein Anstieg um 42 % (ATTOM, August 2026 U.S. Foreclosure Market Report, Sept. 2026).
- South Carolina verzeichnete mit einem Verfahren je 1.547 Wohneinheiten die höchste Quote (ATTOM, August 2026 U.S. Foreclosure Market Report, Sept. 2026).
- Im zweiten Quartal hatten etwa 55.000 Personen eine neue Zwangsvollstreckung in ihrer Kreditauskunft (New York Fed, Household Debt and Credit Report, Aug. 2026).
- Ältere Eigentümer mit geringem Einkommen haben deutlich häufiger keine Schulden: Bei Erwachsenen mit einem Einkommen unter $50.000 besitzen 39 % der mindestens 60-Jährigen ihr Eigenheim ohne Hypothek oder sonstige Belastungen, gegenüber 10 % der unter 60-Jährigen (Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026).
Methodik und Quellen
Wir haben jede Zahl bei der Behörde, Bank, dem Verband oder der Forschungsgruppe ausgewählt, die sie veröffentlicht hat, und vor der Verwendung jeden Link geöffnet. Wenn eine Quelle statt einer schriftlichen Auswertung eine Datendatei veröffentlicht, haben wir die Zahlen aus dieser Datei entnommen. Einige Angaben, etwa zu Eigenheimen nach Alter, stammen direkt aus einer Quellentabelle. Umfragen messen Wohneigentum auf unterschiedliche Weise, daher werden die Quoten zusammen mit der jeweils erfassten Gruppe angegeben. Die Seite wird monatlich aktualisiert, sobald neue Veröffentlichungen erscheinen. Die Quellen sind unten aufgeführt.
Glossar
- ACS: American Community Survey, eine jährliche Erhebung des Census Bureau zu Wohnraum und Bevölkerung.
- CPS/HVS: Current Population Survey und Housing Vacancy Survey, aus denen die vierteljährliche Wohneigentumsquote hervorgeht.
- Verbrauchereinheit: Die Gruppe von Personen in einem Haushalt, die Ausgaben teilt, wie sie vom Bureau of Labor Statistics erfasst wird.
- Durch Wohnkosten überlastet: Mehr als 30 % des Einkommens für Wohnkosten ausgeben. Stark überlastet bedeutet mehr als 50 %.
- HELOC: Home Equity Line of Credit, eine durch das Eigenkapital eines Eigenheims besicherte Kreditlinie.
- Beleihbares Eigenkapital: Der Anteil des Eigenkapitals, den ein Eigentümer beleihen könnte, gemäß der Definition von Cotality.
- Schuldenfrei: Ein Eigenheim ohne Hypothek oder sonstiges Immobiliendarlehen besitzen.
- RECS: Residential Energy Consumption Survey der Energy Information Administration.
- SHED: Survey of Household Economics and Decisionmaking der Federal Reserve.
- SCF: Survey of Consumer Finances der Federal Reserve.
Quellen
- Census Bureau, Housing Vacancies and Homeownership, Jul. 2026
- Census Bureau, HVS Table 4, Jul. 2026
- Census Bureau, Housing Vacancy Survey, Jul. 2026
- Census Bureau, Housing Availability and Affordability: 2023, Sept. 2025
- Census Bureau, HVS Table 5, Jul. 2026
- Census Bureau, Homeowner and Rental Vacancies in the ACS, Mai 2026
- Census Bureau, HVS Table 7, Jul. 2026
- Census Bureau, HVS Table 6, Jul. 2026
- BLS, Consumer Expenditure Survey housing tenure table, Dez. 2025
- BLS, Consumer Expenditure Survey age table, Dez. 2025
- BLS, Consumer Expenditures 2024 release, Dez. 2025
- Federal Reserve, 2025 Survey of Consumer Finances, Okt. 2026
- Federal Reserve, Financial Accounts Z.1, Sept. 2026
- Federal Reserve, Economic Well-Being of U.S. Households in 2025, Mai 2026
- Federal Reserve Board, Financial Accounts Z.1, retrieved from FRED, Sept. 2026
- New York Fed, Household Debt and Credit Report, Aug. 2026
- FHFA, House Price Index Q2 2026, Aug. 2026
- FHFA, House Price Index July 2026, Sept. 2026
- Freddie Mac, Primary Mortgage Market Survey, Okt. 2026
- EIA, RECS 2024 Table HC2.2, März 2026
- EIA, RECS 2024 Table HC9.2, März 2026
- NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025
- NAR, 2025 Profile of Home Buyers and Sellers, Nov. 2025
- NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, März 2026
- NAHB Eye on Housing, Age of Housing Stock by State, März 2026
- NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, Sept. 2026
- NAHB Eye on Housing, Inadequate Shelter, Dez. 2025
- AARP Research, 2024 Home and Community Preferences, Dez. 2024
- Cotality, Homeowner Equity Insights Q2 2026, Sept. 2026
- ATTOM, August 2026 U.S. Foreclosure Market Report, Sept. 2026