Les statistiques sur les propriétaires indiquent qui possède un logement, combien de temps ces personnes le gardent, quelle est sa valeur et combien coûte son entretien. Pour une entreprise de services à domicile, cela représente sa clientèle : les personnes qui appellent quand la chaudière tombe en panne, que le toit fuit ou que le chauffe-eau lâche.
Cette page rassemble les dernières données du Census Bureau, du Bureau of Labor Statistics, de la Federal Reserve, de l’Energy Information Administration et d’autres sources primaires. Chaque chiffre renvoie au rapport qui l’a publié, avec sa date. Lorsque deux enquêtes mesurent la propriété de différentes manières, la page le précise.
La tendance est stable : une propriété qui ne bouge pas, des logements plus anciens, une valeur nette record et des coûts d’entretien en hausse. Les propriétaires détiennent plus de patrimoine que jamais, mais une facture de réparation doit tout de même être réglée comptant. Dernière mise à jour : novembre 2026.
Points clés
- 65,0 % des ménages américains étaient propriétaires au deuxième trimestre 2026 (Census Bureau, Housing Vacancies and Homeownership, juil. 2026).
- Les États-Unis comptent environ 87 millions de logements occupés par leur propriétaire (Census Bureau, HVS Table 4, juil. 2026).
- Seuls 35,2 % des chefs de ménage de moins de 35 ans sont propriétaires, contre 78,6 % de ceux de 65 ans et plus (Census Bureau, Housing Vacancy Survey, juil. 2026).
- Le taux de propriété est de 74,5 % pour les ménages blancs non hispaniques et de 45,4 % pour les ménages noirs (Census Bureau, Housing Vacancy Survey, juil. 2026).
- La part des primo-accédants est tombée à un niveau record de 21 % des acheteurs, et leur âge médian a atteint un record de 40 ans (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- Le logement occupé par son propriétaire a un âge médian de 42 ans, contre 31 ans en 2005 (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mars 2026).
- Le propriétaire médian détient une valeur nette de 458 900 $, contre 10 600 $ pour le locataire médian (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
- La valeur nette des ménages dans l’immobilier résidentiel a atteint 35,8 billions de dollars au deuxième trimestre 2026 (Federal Reserve, Financial Accounts Z.1, sept. 2026).
- Chaque propriétaire ayant un prêt hypothécaire dispose en moyenne de 310 000 $ de valeur nette sur laquelle il peut emprunter (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- Les propriétaires dépensent 4 481 $ par an pour l’entretien, les réparations, l’assurance et les autres frais d’entretien (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- Un prêt hypothécaire sur le logement médian absorbe environ 33 % du revenu familial médian, un record absolu, contre 26 % en 2022 (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
- Les propriétaires ayant un prêt hypothécaire paient un montant médian de 1 904 $ par mois pour leur logement, contre 629 $ pour ceux qui n’en ont pas (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Près de deux propriétaires sur trois ont une dette garantie par leur logement (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
Combien d’Américains sont propriétaires de leur logement ?
La propriété a à peine évolué en cinq ans, et c’est là l’essentiel. La base de propriétaires est vaste, évolue lentement et regroupe les personnes qui paient les réparations.
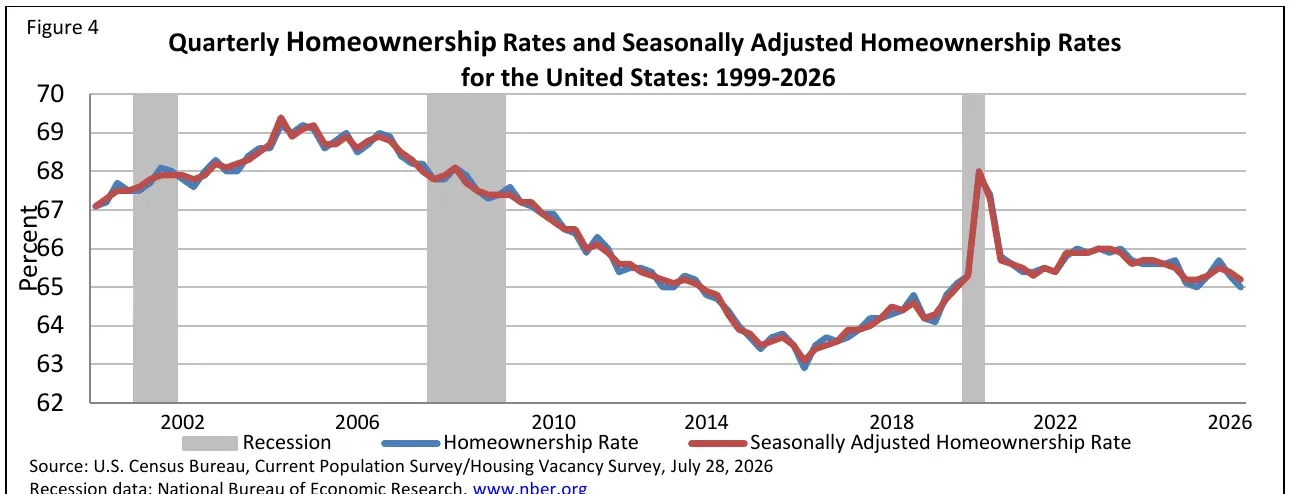 Figure 1 : Le taux a atteint un sommet au milieu des années 2000, a baissé pendant une décennie, a bondi en 2020 et se maintient depuis dans une fourchette étroite, signe pour une entreprise que la base de propriétaires est stable. Source : Census Bureau, Quarterly Residential Vacancies and Homeownership, Q2 2026, juil. 2026. Graphique publié par la source, extrait de son PDF, consulté le 20 oct. 2026.
Comment le taux a-t-il évolué au fil du temps ?
- Le taux a atteint un sommet de 69,2 % en 2004 (Census Bureau, HVS Table 5, juil. 2026).
- Il est tombé à 62,9 % au deuxième trimestre 2016 (Census Bureau, Housing Vacancy Survey, juil. 2026).
- Il a bondi à 67,9 % au deuxième trimestre 2020, une année où, selon le Census Bureau, les changements apportés à la collecte des données pendant la pandémie ont eu une incidence (Census Bureau, Housing Vacancy Survey, juil. 2026).
D’autres enquêtes indiquent-elles le même taux ?
Chaque enquête compte un groupe différent, d’où des écarts de quelques points entre les taux.
- L’enquête sur les familles de la Federal Reserve a établi le taux à 65,6 % en 2025, contre 66,1 % en 2022 (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
- L’American Community Survey a mesuré un taux de 65,2 % en 2023 (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- 63 % des adultes, et non des ménages, ont déclaré être propriétaires de leur logement (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- 65 % des unités de consommation de l’enquête sur les dépenses étaient propriétaires de leur logement (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
Combien y a-t-il de logements occupés par leur propriétaire ?
- L’American Community Survey a recensé 86,6 millions de logements occupés par leur propriétaire en 2024, contre 46,1 millions de logements occupés par un locataire (Census Bureau, Homeowner and Rental Vacancies in the ACS, mai 2026).
- En 2023, 85,7 millions des 131,3 millions de logements occupés l’étaient par leur propriétaire (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Le pays a gagné 1,0 millions de logements occupés par leur propriétaire entre 2022 et 2023, ainsi que 425 000 logements locatifs (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Les logements occupés par leur propriétaire représentent 58,2 % de l’ensemble des logements, y compris ceux qui sont vacants (Census Bureau, HVS Table 4, juil. 2026).
- Dans ses tableaux préliminaires de l’enquête résidentielle de 2024, l’Energy Information Administration recense 89,54 millions de logements occupés par leur propriétaire (EIA, RECS 2024 Table HC2.2, mars 2026).
- L’enquête sur les dépenses représente 88,1 millions d’unités de consommation propriétaires de leur logement (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
Combien de logements occupés par leur propriétaire sont à vendre ?
- Le taux de vacance des logements occupés par leur propriétaire était de 1,2 % au deuxième trimestre 2026, contre 1,1 % un an plus tôt (Census Bureau, Housing Vacancy Survey, juil. 2026).
- 1,019 millions de logements étaient vacants et destinés uniquement à la vente, contre 952 000 un an plus tôt (Census Bureau, HVS Table 4, juil. 2026).
- Le taux de vacance des logements occupés par leur propriétaire était de 1,5 % dans les villes principales et de 1,0 % dans les banlieues (Census Bureau, Housing Vacancy Survey, juil. 2026).
- Selon l’American Community Survey, le taux était de 1,0 % en 2024, contre 2,7 % en 2008 (Census Bureau, Homeowner and Rental Vacancies in the ACS, mai 2026).
Qui est propriétaire d’un logement en Amérique ?
L’âge et le revenu prédisent mieux que tout autre facteur le fait d’être propriétaire. Les jeunes ménages sont très loin derrière les ménages plus âgés, et l’écart de revenu est encore plus marqué.
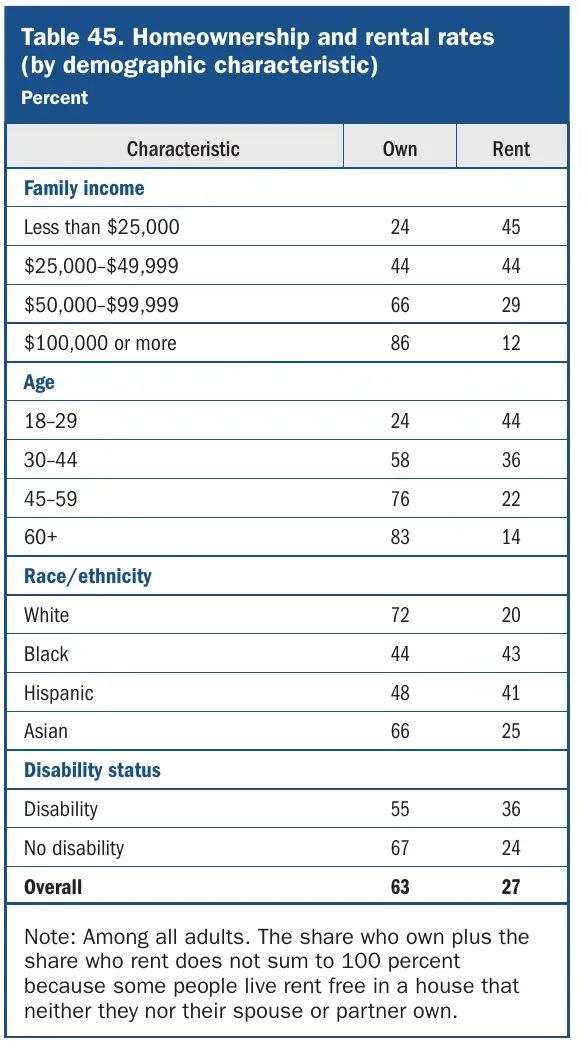 Figure 2 : La propriété progresse avec le revenu et l’âge, et varie fortement selon la race et l’origine ethnique ; les propriétaires sont donc davantage âgés et ont des revenus plus élevés. Source : Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026. Tableau extrait du PDF de la source, consulté le 20 oct. 2026.
Comment la propriété varie-t-elle avec l’âge ?
- 23,7 % des chefs de ménage de moins de 25 ans et 31,3 % de ceux âgés de 25 à 29 ans sont propriétaires (Census Bureau, HVS Table 7, juil. 2026).
- Chez les chefs de ménage âgés de 30 à 34 ans, le taux est tombé à 44,4 %, contre 46,4 % un an plus tôt (Census Bureau, HVS Table 7, juil. 2026).
- Le taux atteint un pic de 79,9 % chez les chefs de ménage âgés de 70 à 74 ans (Census Bureau, HVS Table 7, juil. 2026).
- Parmi les adultes, 24 % des 18 à 29 ans sont propriétaires, contre 58 % des 30 à 44 ans, 76 % des 45 à 59 ans et 83 % des 60 ans et plus (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- Le représentant du ménage propriétaire a en moyenne 56,2 ans, contre 44,7 ans pour celui d’un ménage locataire (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- 54 % des unités de consommation dont le chef de ménage a 65 ans ou plus sont propriétaires de leur logement sans prêt hypothécaire (BLS, Consumer Expenditure Survey age table, déc. 2025).
Comment la propriété varie-t-elle avec le revenu ?
- 77,9 % des ménages dont le revenu familial est égal ou supérieur à la médiane sont propriétaires, contre 78,7 % un an plus tôt (Census Bureau, Housing Vacancy Survey, juil. 2026).
- 52,1 % des ménages dont le revenu est inférieur à la médiane sont propriétaires, contre 51,4 % auparavant (Census Bureau, Housing Vacancy Survey, juil. 2026).
- 33 % des adultes gagnant moins de 50 000 $ sont propriétaires, contre 86 % de ceux dont le revenu est égal ou supérieur à 100 000 $ (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- Le ménage propriétaire moyen a un revenu avant impôts de 125 105 $, contre 65 555 $ pour un ménage locataire (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- 25,89 millions de logements occupés par leur propriétaire appartiennent à des ménages dont le revenu se situe entre 100 000 $ et 199 999 $, et 12,61 millions à des ménages dont le revenu est de 200 000 $ ou plus (EIA, RECS 2024 Table HC9.2, mars 2026).
Comment la propriété varie-t-elle selon la race et l’origine ethnique ?
- Le taux atteint 58,6 % chez les chefs de ménage asiatiques, hawaïens de souche et originaires des îles du Pacifique, et 48,1 % chez les chefs de ménage hispaniques (Census Bureau, Housing Vacancy Survey, juil. 2026).
- Un an plus tôt, le taux était de 40,6 % chez les chefs de ménage noirs et de 73,1 % chez les chefs de ménage blancs non hispaniques (Census Bureau, Housing Vacancy Survey, juil. 2026).
- Parmi les adultes, 72 % des Blancs, 66 % des Asiatiques, 48 % des Hispaniques et 44 % des Noirs sont propriétaires (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- Les chefs de ménage propriétaires comprennent 76,30 millions de personnes qui se déclarent uniquement blanches, 8,24 millions d’origine hispanique ou latino-américaine, quelle que soit leur race, 5,84 millions qui se déclarent uniquement noires et 4,39 millions qui se déclarent uniquement asiatiques (EIA, RECS 2024 Table HC9.2, mars 2026).
Quels types de ménages sont propriétaires ?
- Le taux de propriété atteint 81,9 % chez les couples mariés et 49,7 % chez les ménages non familiaux (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Le taux de propriété des chefs de ménage titulaires d’une licence ou d’un diplôme supérieur est de 72,0 %, contre 64,1 % pour ceux qui ont suivi une partie des études supérieures ou obtenu un diplôme d’études collégiales de deux ans (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- 55 % des adultes en situation de handicap sont propriétaires, contre 67 % des adultes qui ne le sont pas (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- 25,26 millions de logements occupés par leur propriétaire sont des ménages d’une personne, et 32,48 millions des ménages de deux personnes (EIA, RECS 2024 Table HC9.2, mars 2026).
- 23,82 millions de logements occupés par leur propriétaire comptent des enfants de moins de 18 ans (EIA, RECS 2024 Table HC9.2, mars 2026).
- 35,20 millions de chefs de ménage propriétaires sont à la retraite (EIA, RECS 2024 Table HC9.2, mars 2026).
Où vivent les propriétaires ?
Le taux de propriété est le plus élevé dans le Midwest et le plus faible dans l’Ouest. L’écart entre les villes et les banlieues est plus grand que celui entre les régions.
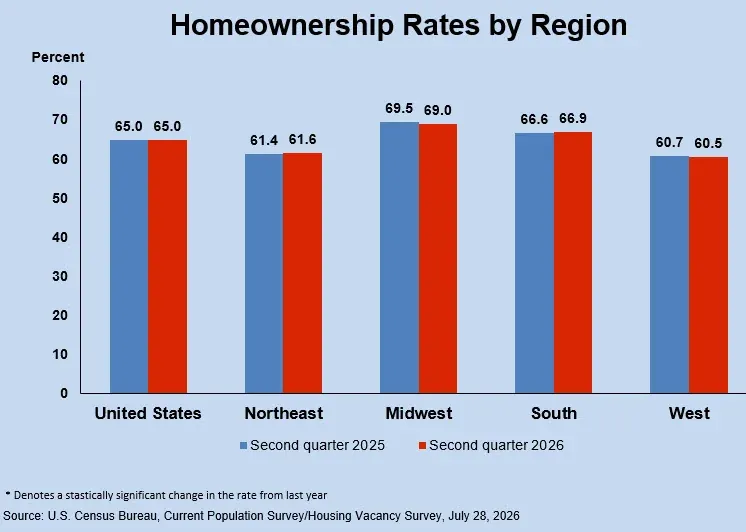 Figure 3 : Le taux de propriété est le plus élevé dans le Midwest et le plus faible dans l’Ouest, et les régions ont peu évolué en un an ; la demande régionale de services à domicile est donc stable. Source : Census Bureau, Housing Vacancies and Homeownership, juil. 2026. Graphique publié par la source, consulté le 20 oct. 2026.
Quelles régions affichent le taux de propriété le plus élevé ?
- Le taux atteint 69,0 % dans le Midwest et 66,9 % dans le Sud (Census Bureau, HVS Table 6, juil. 2026).
- Le taux atteint 61,6 % dans le Nord-Est et 60,5 % dans l’Ouest (Census Bureau, HVS Table 6, juil. 2026).
- Le Sud compte le plus grand nombre de logements occupés par leur propriétaire, avec 35,58 millions, suivi du Midwest avec 20,44 millions, de l’Ouest avec 19,06 millions et du Nord-Est avec 14,46 millions (EIA, RECS 2024 Table HC2.2, mars 2026).
Y a-t-il des différences entre les villes et les banlieues ?
- Le taux est de 50,3 % dans les villes principales, de 72,6 % dans les banlieues et de 72,8 % hors des zones métropolitaines (Census Bureau, HVS Table 6, juil. 2026).
- 66,68 millions de logements occupés par leur propriétaire se trouvent en zone urbaine et 22,86 millions en zone rurale (EIA, RECS 2024 Table HC2.2, mars 2026).
Dans quels types de logements vivent les propriétaires ?
- 74,25 millions de propriétaires vivent dans des maisons individuelles détachées (EIA, RECS 2024 Table HC2.2, mars 2026).
- 5,10 millions de propriétaires vivent dans des maisons mobiles et 4,78 millions dans des appartements (EIA, RECS 2024 Table HC2.2, mars 2026).
- 42,80 millions de logements occupés par leur propriétaire sont de plain-pied et 32,12 millions ont deux étages (EIA, RECS 2024 Table HC2.2, mars 2026).
- 42,90 millions de logements occupés par leur propriétaire ont trois chambres et 22,60 millions en ont quatre (EIA, RECS 2024 Table HC2.2, mars 2026).
Quel est l’âge des logements occupés par leur propriétaire ?
Le parc de logements occupés par leur propriétaire vieillit rapidement, car la construction neuve n’a pas suivi le rythme. Les logements anciens nécessitent davantage de réparations et de remplacement de pièces.
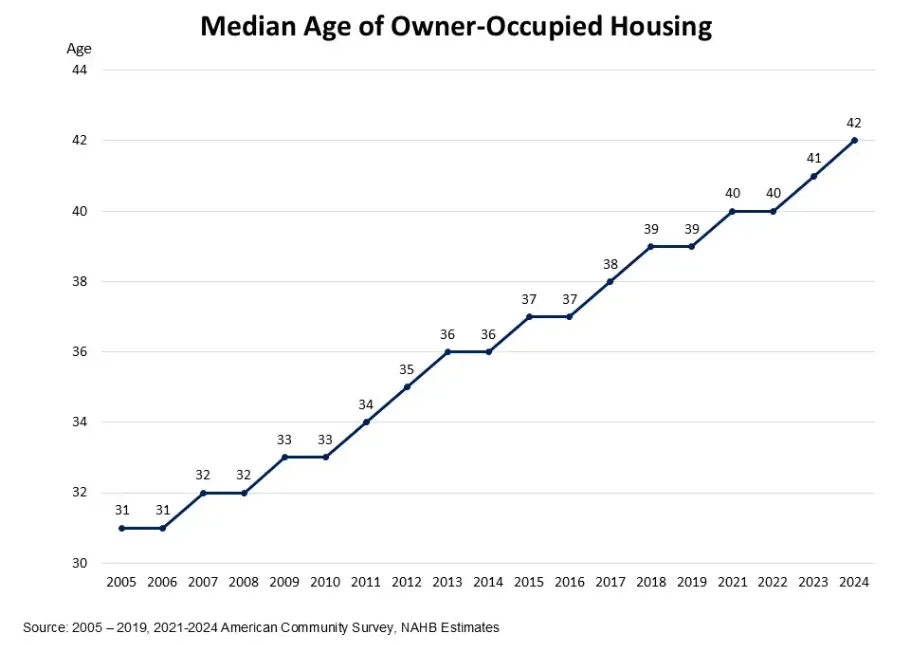 Figure 4 : Le logement médian occupé par son propriétaire a vieilli de plus de dix ans depuis 2005, ce qui accroît les besoins en réparations et en remplacements. Source : NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mars 2026. Capture d’écran de la page source, recadrée sur le graphique, consultée le 20 oct. 2026.
Quelle part du parc est ancienne ?
- 47 % des logements occupés par leur propriétaire ont été construits avant 1980, et 34 % avant 1970 (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mars 2026).
- La part des logements occupés par leur propriétaire qui ont au moins 45 ans est passée de 39 % en 2014 à 47 % en 2024 (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mars 2026).
- La part des logements construits au cours des 14 dernières années est passée de 18 % en 2014 à 13 % en 2024 (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mars 2026).
- La construction neuve a ajouté près de 3,6 millions de logements occupés par leur propriétaire entre 2020 et 2024, soit seulement 4 % du parc (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mars 2026).
- 13,49 millions de logements occupés par leur propriétaire ont été construits avant 1950, et 12,14 millions dans les années 1970 (EIA, RECS 2024 Table HC2.2, mars 2026).
- 4,07 millions de logements occupés par leur propriétaire ont été construits entre 2020 et 2024 (EIA, RECS 2024 Table HC2.2, mars 2026).
Quels États ont les logements les plus anciens ?
- New York compte les logements occupés par leur propriétaire les plus anciens, avec un âge médian de 64 ans, suivi du Massachusetts et du Rhode Island, à 59 ans (NAHB Eye on Housing, Age of Housing Stock by State, mars 2026).
- Le Nevada a les logements les plus récents, avec un âge médian de 25 ans, suivi du Texas, à 28 ans (NAHB Eye on Housing, Age of Housing Stock by State, mars 2026).
- 14 des 15 États de la Sun Belt se situent sous la médiane nationale ; la Californie fait exception, avec 45 ans (NAHB Eye on Housing, Age of Housing Stock by State, mars 2026).
Quel âge ont les logements des propriétaires âgés ?
- Environ la moitié des propriétaires âgés de 55 ans et plus vivent dans des logements construits avant 1980, et 25,4 % dans des logements construits avant 1960 (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026).
- Les ménages dont le chef a 55 ans ou plus possèdent environ 55 % de tous les logements occupés par leur propriétaire (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026).
Combien de temps les propriétaires restent-ils dans leur logement ?
Les propriétaires restent chez eux plus longtemps que jamais depuis le début des relevés, et les taux hypothécaires actuels les incitent à ne pas déménager. Plus ils restent longtemps, plus ils gardent le même toit, la même chaudière et les mêmes besoins de réparation pendant des années.
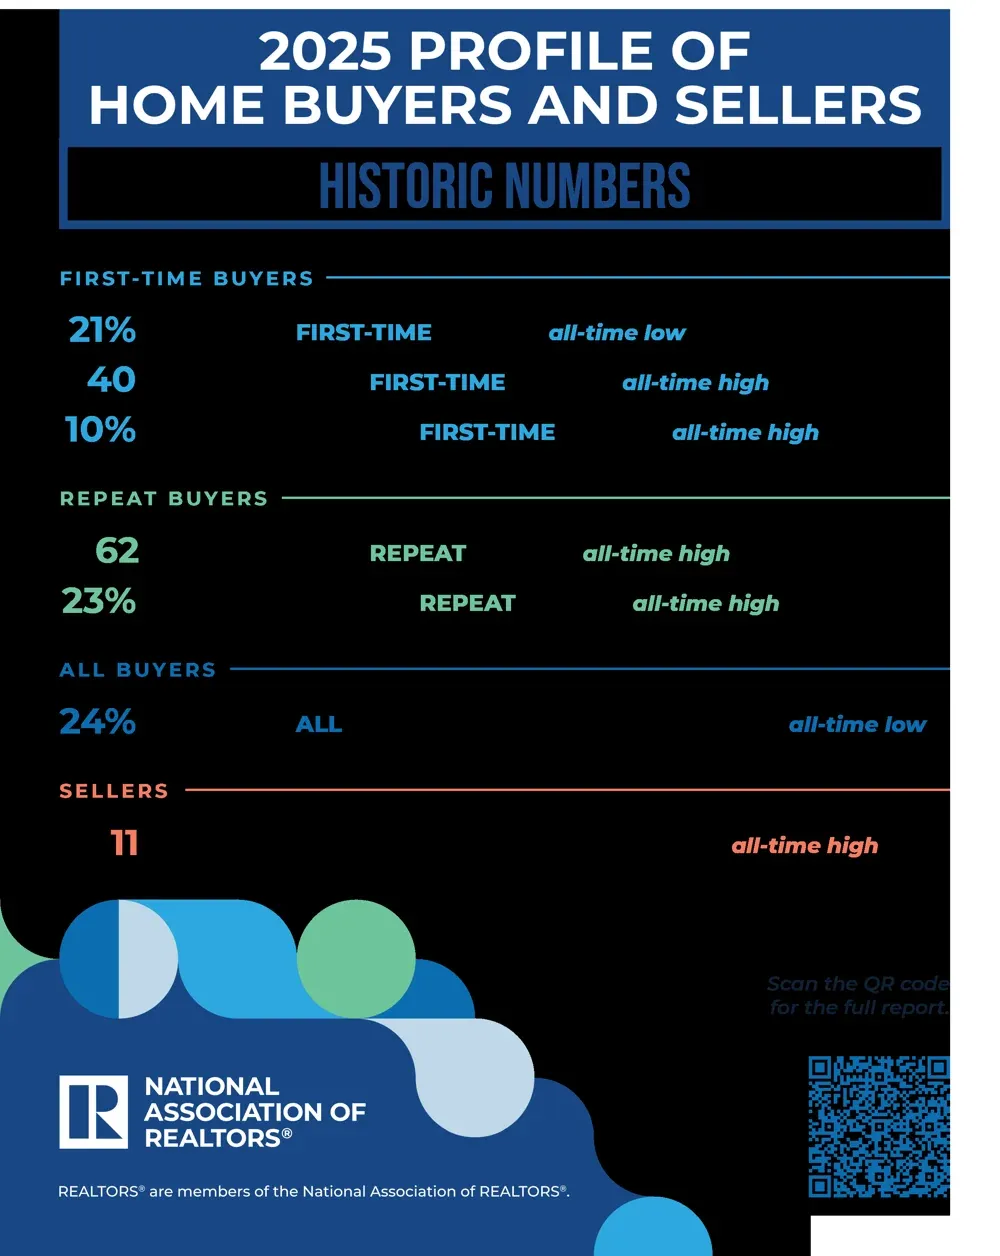 Figure 5 : Les vendeurs avaient occupé leur logement pendant 11 ans, un record, avant de le vendre, tandis que la part des primo-accédants a atteint un niveau historiquement bas ; moins de logements changent donc de mains et les propriétaires gardent leurs équipements plus longtemps. Source : NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025. Infographie publiée par la source, consultée le 20 oct. 2026.
Combien de temps les propriétaires restent-ils avant de vendre ?
- Le vendeur médian était propriétaire de son logement depuis 11 ans, un record absolu (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- 50 % des vendeurs ont acheté un logement plus récent et 34 % un logement plus grand (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- La distance médiane du déménagement était de 30 miles, contre 35 miles un an plus tôt (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- Parmi les propriétaires âgés de 55 ans et plus, 29 % vivent dans leur logement depuis 30 ans ou plus, et 23 % depuis 20 à 29 ans (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026).
- La part des propriétaires qui vivent dans leur logement depuis 30 ans ou plus passe de 14 % chez les 55 à 64 ans à 56 % chez les 85 ans et plus (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026).
Pourquoi certains propriétaires prévoient-ils de déménager ?
- 44 % des adultes de 50 ans et plus pensent déménager un jour (AARP Research, 2024 Home and Community Preferences, déc. 2024).
- 71 % des personnes qui prévoient de déménager citent le coût du loyer ou du prêt hypothécaire, et 60 % souhaitent réduire les frais de logement et d’entretien (AARP Research, 2024 Home and Community Preferences, déc. 2024).
- 55 % citent le coût élevé des impôts fonciers (AARP Research, 2024 Home and Community Preferences, déc. 2024).
- Un propriétaire âgé sur quatre envisagerait de construire un logement accessoire (AARP Research, 2024 Home and Community Preferences, déc. 2024).
Comment les taux hypothécaires empêchent-ils les propriétaires de déménager ?
- Le taux fixe sur 15 ans s’élevait en moyenne à 6,71 %, contre 5,52 % un an plus tôt (Freddie Mac, Primary Mortgage Market Survey, oct. 2026).
- Les taux hypothécaires s’élevaient en moyenne à 6,69 % pendant la période de l’enquête allant de juillet 2024 à juin 2025 (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- Les prêteurs ont accordé 505 milliards de dollars de nouveaux prêts hypothécaires au deuxième trimestre 2026 (New York Fed, Household Debt and Credit Report, août 2026).
- Les propriétaires qui ont acheté en 2020 détiennent environ 86 000 $ de valeur nette de plus que ceux qui ont acheté en 2023 (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
Qui achète les logements qui sont effectivement vendus ?
- Les acheteurs ayant déjà acheté un logement représentent 79 % des acheteurs, et leur âge médian est de 62 ans (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- Les acheteurs ayant déjà acheté un logement versent un apport médian de 23 %, et 30 % paient comptant (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- Les primo-accédants versent un apport médian de 10 %, et 59 % utilisent leur épargne personnelle (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- La part des primo-accédants a diminué de 50 % depuis 2007 (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- L’âge médian de tous les acheteurs est de 59 ans, et seuls 24 % ont des enfants de moins de 18 ans à la maison, un niveau historiquement bas (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- 14 % des acheteurs ont choisi un logement multigénérationnel, contre 17 % en 2024, et 41 % d’entre eux l’ont fait pour s’occuper de parents âgés (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
Quelle valeur nette les propriétaires détiennent-ils ?
Les propriétaires détiennent une valeur nette record, dont la majeure partie reste inexploitée. Cette valeur nette constitue une réserve pour financer les grosses réparations ou les remplacements importants.
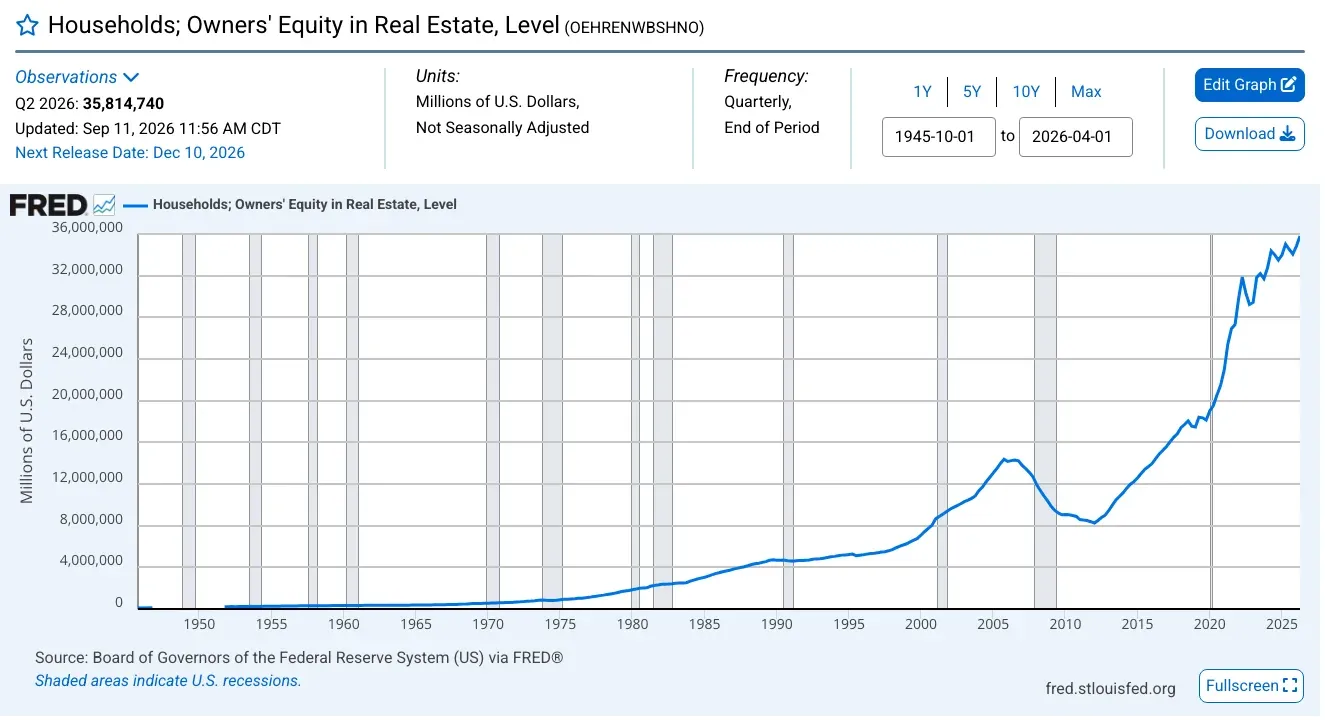 Figure 6 : La valeur nette des propriétaires a chuté après 2006, puis a largement dépassé son ancien sommet ; les propriétaires actuels peuvent donc financer des travaux importants si le prix et les modalités sont clairs. Source : Federal Reserve Board, Financial Accounts Z.1, retrieved from FRED, sept. 2026. Capture d’écran de la page source, recadrée sur le graphique, consultée le 20 oct. 2026.
Quelle est la valeur nette immobilière ?
- Les ménages détenaient 49,8 billions de dollars dans l’immobilier résidentiel occupé par leur propriétaire, contre 14,0 billions de dollars de prêts hypothécaires immobiliers (Federal Reserve, Financial Accounts Z.1, sept. 2026).
- La valeur nette représentait 71,93 % de la valeur immobilière, contre 72,08 % un an plus tôt (Federal Reserve, Financial Accounts Z.1, sept. 2026).
- Un an plus tôt, la valeur nette des propriétaires s’élevait à 35,03 billions de dollars (Federal Reserve, Financial Accounts Z.1, sept. 2026).
- Les propriétaires ayant un prêt hypothécaire détiennent 17,9 billions de dollars de valeur nette, le ratio moyen prêt-valeur est de 44 %, et 2,1 % des prêts hypothécaires sont en situation de fonds propres négatifs (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- La valeur nette mobilisable totalise 11,5 billions de dollars, soit 6 000 $ de plus par propriétaire que le trimestre précédent (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- En 2022, la valeur nette immobilière représentait 31,4 % du patrimoine global des ménages dont la valeur nette était égale ou inférieure au 99e percentile, juste derrière les comptes de retraite (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
Quelle est la valeur d’un logement typique ?
- Les propriétaires estiment la valeur médiane de leur résidence principale à 375 000 $ et la valeur moyenne à 534 000 $ (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
- La valeur nette médiane du logement, c’est-à-dire sa valeur moins les dettes garanties par celui-ci, était de 230 000 $, contre 218 900 $ en 2022 (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
- En 2023, la valeur médiane d’un logement occupé par son propriétaire était de 340 200 $, son niveau le plus élevé depuis 2008 (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Les propriétaires estiment la valeur marchande de leur logement à 478 639 $ en moyenne (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- En 2025, la valeur du logement médian dépassait 4,5 fois le revenu familial médian, contre 3,5 fois en 2016 (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
Les prix des logements continuent-ils à augmenter ?
- Les prix des logements ont augmenté de 2,1 % entre le deuxième trimestre 2025 et le deuxième trimestre 2026 (FHFA, House Price Index Q2 2026, août 2026).
- Les prix ont augmenté en glissement annuel chaque trimestre depuis le début de l’année 2012 (FHFA, House Price Index Q2 2026, août 2026).
- Les prix ont augmenté dans 46 États et dans le District of Columbia, et baissé dans quatre États ; le Nouveau-Mexique a enregistré une baisse de 1,2 % (FHFA, House Price Index Q2 2026, août 2026).
- Les prix ont augmenté dans 76 des 100 plus grandes zones métropolitaines (FHFA, House Price Index Q2 2026, août 2026).
- L’indice mensuel a augmenté de 2,6 % entre juillet 2025 et juillet 2026 (FHFA, House Price Index July 2026, sept. 2026).
Où la valeur nette est-elle concentrée ?
- La valeur nette moyenne des propriétaires atteint 644 000 $ à Hawaii, 623 000 $ en Californie et 486 000 $ au Massachusetts (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- Elle est de 109 000 $ en Louisiane, de 124 000 $ en Oklahoma et de 125 000 $ dans l’Iowa (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- L’écart entre l’État affichant la valeur la plus élevée et celui où elle est la plus faible est passé d’environ 395 000 $ au début de 2020 à 534 000 $ (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
Les propriétaires empruntent-ils sur la valeur nette de leur logement ?
- Le montant des nouveaux prêts hypothécaires de second rang et des marges de crédit adossées à la valeur nette du logement a augmenté de 19,8 % au cours du trimestre, pour atteindre 93,7 milliards de dollars, soit moins de 0,1 % de la valeur nette mobilisable (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- Le solde des marges de crédit adossées à la valeur nette immobilière a atteint 459 milliards de dollars, pour une 17e hausse trimestrielle consécutive (New York Fed, Household Debt and Credit Report, août 2026).
- Le solde des prêts hypothécaires figurant dans les dossiers de crédit s’élevait à 13,1 billions de dollars à la fin juin (New York Fed, Household Debt and Credit Report, août 2026).
- Environ 42 % des familles ont une dette garantie par leur résidence principale, avec un montant médian de 183 600 $ (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
Combien coûte un logement à son propriétaire chaque mois ?
Le prêt hypothécaire représente le poste le plus important, et les propriétaires qui n’en ont pas paient environ un tiers de ce montant chaque mois. Les impôts, l’assurance et les services publics viennent s’ajouter au prêt.
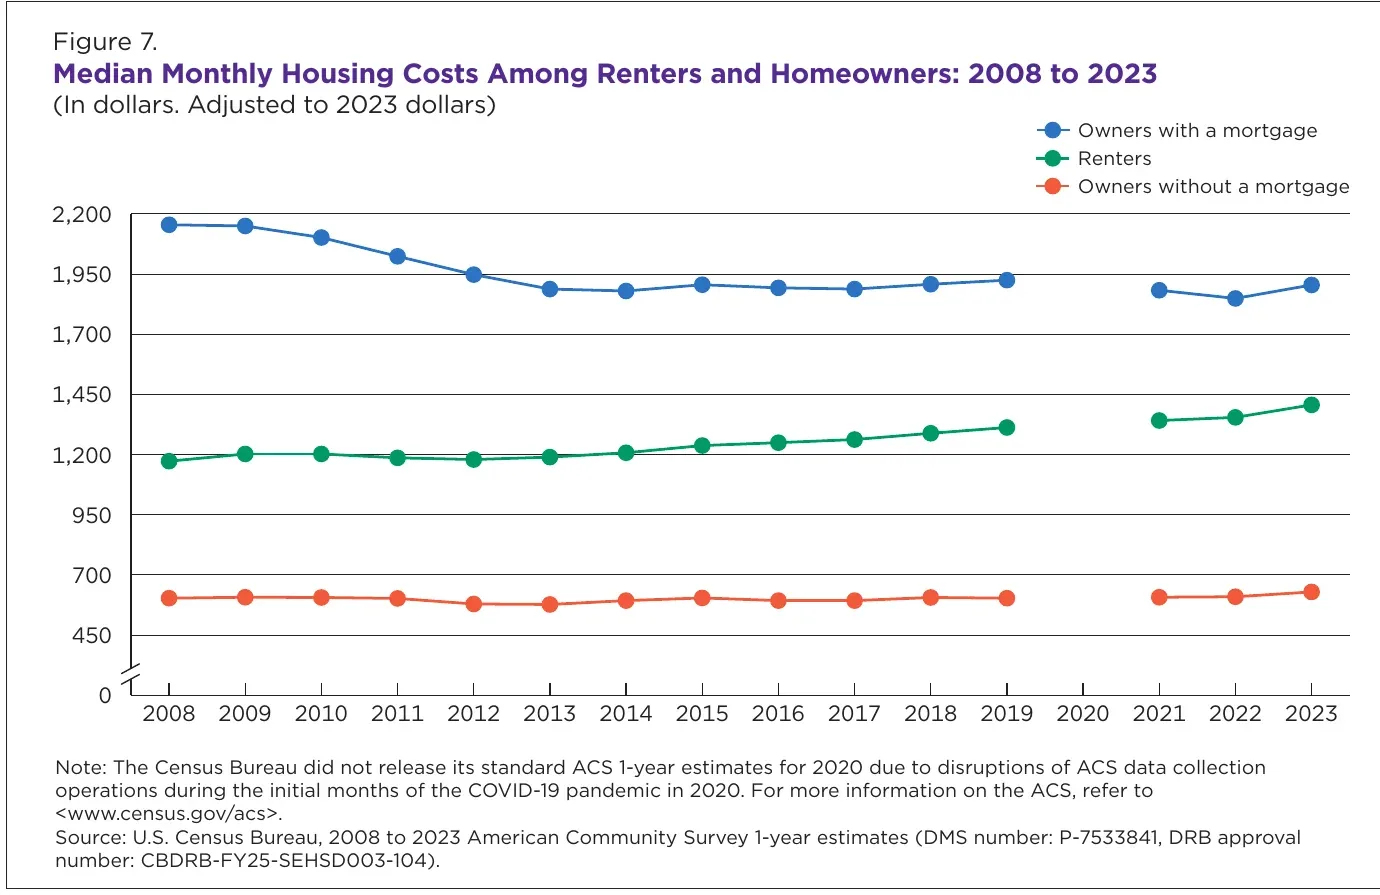 Figure 7 : Les propriétaires ayant un prêt hypothécaire paient environ trois fois plus que ceux qui n’en ont pas, et cet écart persiste depuis quinze ans ; un logement entièrement payé laisse donc beaucoup plus de marge dans le budget mensuel pour les réparations. Source : Census Bureau, Housing Availability and Affordability: 2023, sept. 2025. Graphique publié par la source, extrait de son PDF, consulté le 20 oct. 2026.
Combien les propriétaires paient-ils chaque mois ?
- La médiane pour l’ensemble des ménages est de 1 320 $ par mois (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Le paiement hypothécaire médian est de 1 600 $, contre 1 500 $ en 2024, et 64 % des propriétaires ont un prêt hypothécaire (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- Les propriétaires ayant emménagé en 2024 ou 2025 paient un montant médian de 2 300 $ (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- Le paiement médian est de 1 975 $ dans l’Ouest et de 1 669 $ dans le Nord-Est, contre 1 550 $ dans le Sud et 1 350 $ dans le Midwest (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
Combien de propriétaires sont accablés par leurs dépenses de logement ?
- 13 933 107 propriétaires ayant un prêt hypothécaire, soit 27,0 %, consacrent plus de 30 % de leur revenu au logement (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- 4 868 990 propriétaires sans prêt hypothécaire, soit 14,3 %, font de même (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- 5 868 225 propriétaires ayant un prêt hypothécaire, soit 11,4 %, consacrent plus de la moitié de leur revenu au logement (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- 2 490 297 propriétaires sans prêt hypothécaire, soit 7,3 %, sont lourdement accablés par ces dépenses (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- À titre de comparaison, 46,3 % des locataires sont accablés par leurs dépenses de logement (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Parmi tous les ménages dont le chef a 55 ans ou plus, propriétaires comme locataires, la part des personnes lourdement accablées par ces dépenses passe de 9,6 % chez les 55 à 64 ans à 18,0 % chez les 85 ans et plus (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026).
Combien les propriétaires dépensent-ils pour leur logement en un an ?
- Les propriétaires dépensent 28 291 $ par an pour leur logement, soit 31,4 % de leurs dépenses, contre 22 519 $ et 39,4 % pour les locataires (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- Les coûts liés à un logement occupé par son propriétaire s’élèvent en moyenne à 14 293 $, dont 5 604 $ d’intérêts et de frais hypothécaires (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- Les intérêts et frais hypothécaires atteignent 9 725 $ pour les propriétaires ayant un prêt hypothécaire (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- Les impôts fonciers s’élèvent en moyenne à 4 208 $ (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- Les services publics, les combustibles et les services municipaux coûtent en moyenne 5 649 $, dont 2 120 $ pour l’électricité, 1 090 $ pour l’eau et les autres services municipaux, et 624 $ pour le gaz naturel (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- Les dépenses totales des propriétaires s’élèvent en moyenne à 90 117 $, contre 57 108 $ pour les locataires (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- Les dépenses de logement moyennes de tous les ménages ont augmenté de 3,3 % en 2024, après une hausse de 4,7 % en 2023 (BLS, Consumer Expenditures 2024 release, déc. 2025).
Combien les propriétaires dépensent-ils pour l’entretien et les réparations ?
L’entretien représente un coût annuel régulier que les propriétaires prévoient rarement, et les grosses réparations surviennent sans prévenir.
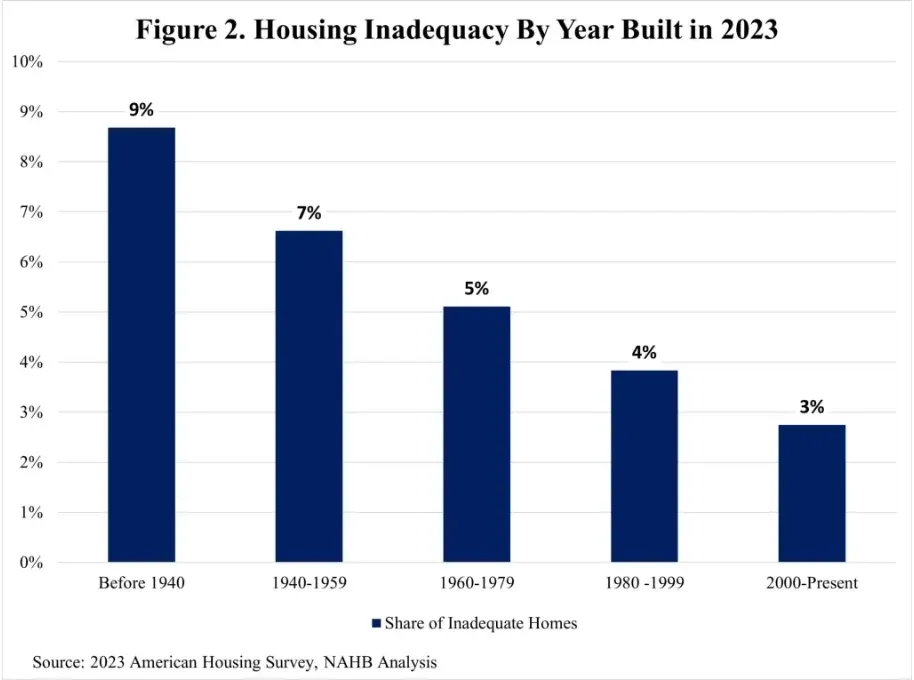 Figure 8 : Les logements anciens sont beaucoup plus souvent inadéquats que les logements récents, avec 9 % des logements construits avant 1940 contre 3 % de ceux construits depuis 2000 ; l’âge et les besoins de réparation vont donc de pair. Source : NAHB Eye on Housing, Inadequate Shelter, déc. 2025. Capture d’écran de la page source, recadrée sur le graphique, consultée le 20 oct. 2026.
Combien les propriétaires dépensent-ils pour l’entretien ?
- Les propriétaires ayant un prêt hypothécaire dépensent 4 704 $ par an pour l’entretien, les réparations, l’assurance et les autres frais, contre 4 187 $ pour ceux qui n’en ont pas (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- Cette catégorie représente 5,0 % de l’ensemble des dépenses des propriétaires et 5,9 % de celles des propriétaires sans prêt hypothécaire (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- Le fonctionnement du ménage coûte en moyenne 2 399 $ par an aux propriétaires (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
- Le mobilier et l’équipement du ménage coûtent en moyenne 2 975 $ (BLS, Consumer Expenditure Survey housing tenure table, déc. 2025).
Quels logements occupés par leur propriétaire sont en mauvais état ?
- Environ 6,45 millions de logements, soit quelque 5 % du parc, ont été classés comme inadéquats en 2023, et 1,65 millions comme gravement inadéquats (NAHB Eye on Housing, Inadequate Shelter, déc. 2025).
- 2,8 millions de propriétaires et 3,5 millions de locataires vivaient dans des logements inadéquats (NAHB Eye on Housing, Inadequate Shelter, déc. 2025).
- 1,9 millions de propriétaires vivant dans des logements inadéquats consacraient moins de 30 % de leur revenu au logement, ce qui laisse penser que beaucoup pourraient payer les réparations (NAHB Eye on Housing, Inadequate Shelter, déc. 2025).
Combien de propriétaires ont du mal à payer leur assurance et leurs mensualités ?
La pression sur les coûts se fait d’abord sentir du côté de l’assurance. Certains propriétaires renoncent à une couverture, d’autres ne peuvent pas payer celle qu’ils souhaitent ; une tempête ou une réparation vient alors grever un budget déjà serré.
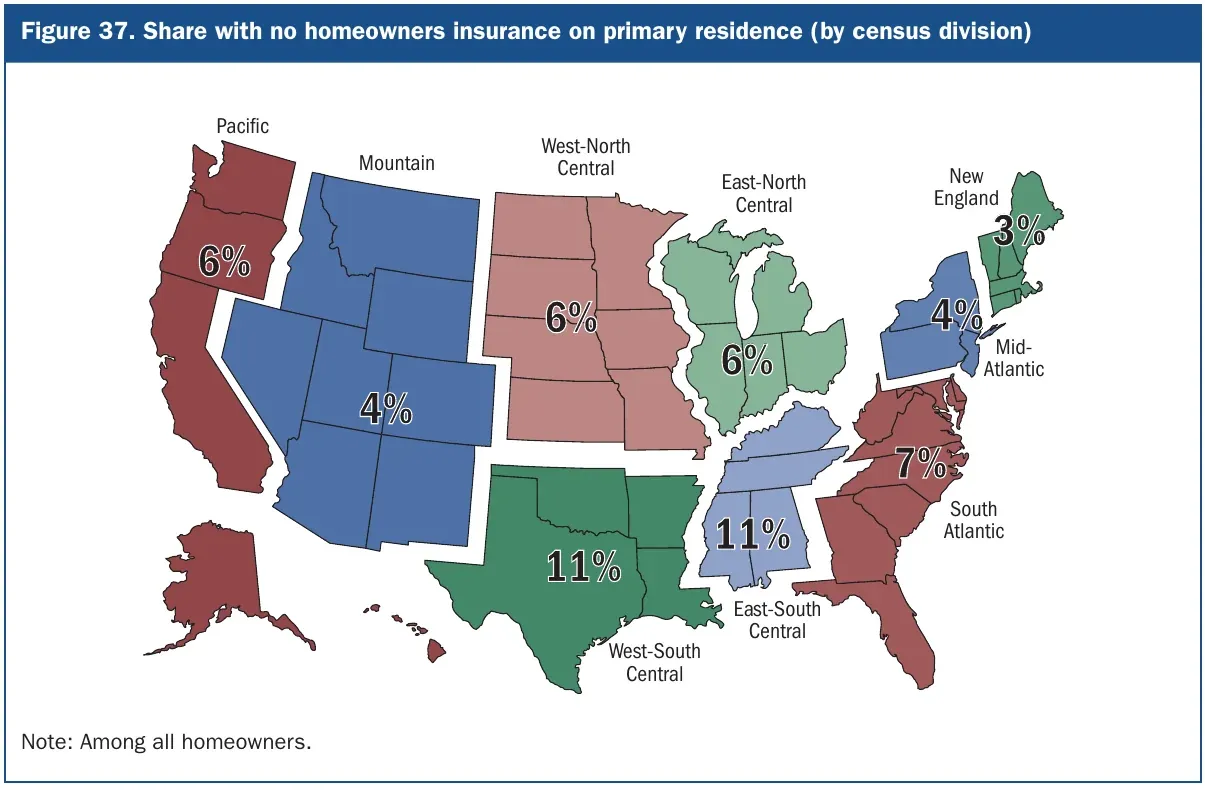 Figure 9 : La part des propriétaires sans assurance est la plus élevée dans les deux divisions du centre sud et la plus faible en Nouvelle-Angleterre ; les logements non assurés se concentrent donc dans les États du centre sud. Source : Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026. Carte extraite du PDF de la source, consultée le 20 oct. 2026.
Qui n’a pas d’assurance habitation ?
- Seuls 3 % des propriétaires ayant un prêt hypothécaire n’ont aucune couverture, car les prêteurs l’exigent généralement (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- La proportion atteint 11 % dans les divisions du centre sud-ouest et du centre sud-est, contre 3 % en Nouvelle-Angleterre (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- 12 % des propriétaires vivant dans des quartiers à revenus faibles ou modérés n’ont pas de couverture, contre 5 % dans les quartiers à revenus élevés (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- Environ 2 propriétaires sur 10 dont le revenu est inférieur à 50 000 $ n’ont pas d’assurance ; c’est aussi le cas de 3 propriétaires sur 10 dont le logement constitue l’unique actif (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- Parmi les propriétaires non assurés, 16 % ont déclaré que l’assurance ne valait pas son coût, 15 % s’autoassurent et 8 % ont dit qu’aucun assureur n’accepterait de couvrir leur logement (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
L’assurance devient-elle plus difficile à payer ?
- 14 % des propriétaires assurés ont du mal à payer leurs primes (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- Parmi les propriétaires assurés dont le revenu est inférieur à 50 000 $, 33 % souhaitent une couverture plus importante qu’ils ne peuvent pas payer et près de 30 % ont du mal à régler leurs primes (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
- Plus de 6 propriétaires assurés sur 10, quel que soit leur niveau de revenu, ont déclaré que le coût avait augmenté davantage que prévu ces dernières années (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
Combien de propriétaires prennent du retard dans leurs paiements et perdent leur logement ?
- 40 277 propriétés aux États-Unis ont fait l’objet d’une procédure de saisie immobilière (avis de défaut, vente aux enchères programmée ou reprise de possession) en août 2026, soit une hausse de 13 % en un an (ATTOM, August 2026 U.S. Foreclosure Market Report, sept. 2026).
- Les procédures de saisie ont débuté pour 25 894 propriétés, en hausse de 7 %, et 5 794 saisies ont été menées à terme, en hausse de 42 % (ATTOM, August 2026 U.S. Foreclosure Market Report, sept. 2026).
- La Caroline du Sud affichait le taux le plus élevé, avec une procédure pour 1 547 logements (ATTOM, August 2026 U.S. Foreclosure Market Report, sept. 2026).
- Environ 55 000 personnes ont vu une nouvelle saisie immobilière inscrite à leur dossier de crédit au deuxième trimestre (New York Fed, Household Debt and Credit Report, août 2026).
- Les propriétaires âgés à faible revenu sont beaucoup plus susceptibles de ne plus rien devoir : parmi les adultes gagnant moins de 50 000 $, 39 % des 60 ans et plus possèdent leur logement sans dette, contre 10 % des moins de 60 ans (Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026).
Méthodologie et sources
Nous avons sélectionné chaque chiffre auprès de l’agence, de la banque, de l’association ou de l’organisme de recherche qui l’a produit, et nous avons ouvert chaque lien avant de l’utiliser. Lorsqu’une source publie un fichier de données plutôt qu’une conclusion écrite, nous avons relevé les chiffres dans le fichier. Certains décomptes, comme celui des logements occupés par leur propriétaire selon l’âge, proviennent directement d’un tableau de la source. Les enquêtes mesurant la propriété de différentes manières, les taux sont accompagnés d’une précision sur le groupe concerné. La page est actualisée chaque mois à mesure que de nouvelles publications paraissent. Les sources sont indiquées ci-dessous.
Glossaire
- ACS : American Community Survey, une enquête annuelle du Census Bureau sur les logements et les personnes.
- CPS/HVS : Current Population Survey et Housing Vacancy Survey, qui publient le taux trimestriel de propriété.
- Unité de consommation : groupe de personnes vivant dans un logement et partageant les dépenses, selon la définition du Bureau of Labor Statistics.
- Ménage accablé par ses dépenses de logement : ménage qui consacre plus de 30 % de son revenu au logement. La part dépasse 50 % pour les ménages lourdement accablés.
- HELOC : marge de crédit adossée à la valeur nette d’un logement, garantie par cette valeur.
- Valeur nette mobilisable : part de la valeur nette sur laquelle un propriétaire peut emprunter, selon la définition de Cotality.
- Entièrement payé : logement détenu sans prêt hypothécaire ni autre prêt immobilier.
- RECS : Residential Energy Consumption Survey de l’Energy Information Administration.
- SHED : Survey of Household Economics and Decisionmaking de la Federal Reserve.
- SCF : Survey of Consumer Finances de la Federal Reserve.
Sources
- Census Bureau, Housing Vacancies and Homeownership, juil. 2026
- Census Bureau, HVS Table 4, juil. 2026
- Census Bureau, Housing Vacancy Survey, juil. 2026
- Census Bureau, Housing Availability and Affordability: 2023, sept. 2025
- Census Bureau, HVS Table 5, juil. 2026
- Census Bureau, Homeowner and Rental Vacancies in the ACS, mai 2026
- Census Bureau, HVS Table 7, juil. 2026
- Census Bureau, HVS Table 6, juil. 2026
- BLS, Consumer Expenditure Survey housing tenure table, déc. 2025
- BLS, Consumer Expenditure Survey age table, déc. 2025
- BLS, Consumer Expenditures 2024 release, déc. 2025
- Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026
- Federal Reserve, Financial Accounts Z.1, sept. 2026
- Federal Reserve, Economic Well-Being of U.S. Households in 2025, mai 2026
- Federal Reserve Board, Financial Accounts Z.1, retrieved from FRED, sept. 2026
- New York Fed, Household Debt and Credit Report, août 2026
- FHFA, House Price Index Q2 2026, août 2026
- FHFA, House Price Index July 2026, sept. 2026
- Freddie Mac, Primary Mortgage Market Survey, oct. 2026
- EIA, RECS 2024 Table HC2.2, mars 2026
- EIA, RECS 2024 Table HC9.2, mars 2026
- NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025
- NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025
- NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mars 2026
- NAHB Eye on Housing, Age of Housing Stock by State, mars 2026
- NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026
- NAHB Eye on Housing, Inadequate Shelter, déc. 2025
- AARP Research, 2024 Home and Community Preferences, déc. 2024
- Cotality, Homeowner Equity Insights Q2 2026, sept. 2026
- ATTOM, August 2026 U.S. Foreclosure Market Report, sept. 2026