Las estadísticas de propietarios de vivienda muestran quién tiene una casa en propiedad, cuánto tiempo la conserva, cuánto vale y cuánto cuesta mantenerla. Para un negocio de servicios para el hogar, ese es su grupo de clientes: las personas que llaman cuando se estropea la caldera, hay una gotera en el tejado o falla el calentador de agua.
Esta página recopila los datos más recientes de la Census Bureau, la Bureau of Labor Statistics, la Federal Reserve, la Energy Information Administration y otras fuentes primarias. Cada cifra enlaza al informe en el que se publicó e indica su fecha. Cuando dos encuestas miden la propiedad de una vivienda de formas distintas, la página lo aclara.
La tendencia es estable: la propiedad de vivienda se mantiene, las casas envejecen, el patrimonio neto alcanza cifras récord y el mantenimiento se encarece. Los propietarios tienen más patrimonio que nunca, pero las facturas de reparación siguen pagándose en efectivo. Última actualización: noviembre de 2026.
Conclusiones clave
- El 65,0 % de los hogares de EE. UU. eran propietarios de su vivienda en el segundo trimestre de 2026 (Census Bureau, Housing Vacancies and Homeownership, jul. 2026).
- Hay alrededor de 87 millones de viviendas ocupadas por sus propietarios en Estados Unidos (Census Bureau, HVS Table 4, jul. 2026).
- Solo el 35,2 % de los cabezas de familia menores de 35 años son propietarios, frente al 78,6 % de quienes tienen 65 años o más (Census Bureau, Housing Vacancy Survey, jul. 2026).
- La tasa de propiedad es del 74,5 % entre los hogares blancos no hispanos y del 45,4 % entre los hogares negros (Census Bureau, Housing Vacancy Survey, jul. 2026).
- Los compradores de primera vivienda cayeron hasta un mínimo histórico del 21 % de los compradores, y su edad mediana subió hasta un récord de 40 años (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- La vivienda mediana ocupada por sus propietarios tiene 42 años, frente a los 31 de 2005 (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mar. 2026).
- El propietario mediano tiene un patrimonio neto de $458 900, frente a los $10 600 del inquilino mediano (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
- El patrimonio neto de los propietarios en bienes inmuebles residenciales alcanzó los $35,8 billones en el segundo trimestre de 2026 (Federal Reserve, Financial Accounts Z.1, sept. 2026).
- Cada propietario con hipoteca tiene un promedio de $310 000 de patrimonio neto que podría usar como garantía para pedir un préstamo (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- Los propietarios gastan $4481 al año en mantenimiento, reparaciones, seguros y otros gastos de conservación (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- La hipoteca de una vivienda mediana supone alrededor del 33 % de los ingresos medianos de una familia, un máximo histórico frente al 26 % de 2022 (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
- Los propietarios con hipoteca pagan una mediana de $1904 al mes por la vivienda, frente a los $629 de quienes no tienen hipoteca (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Casi dos de cada tres propietarios tienen una deuda garantizada por su vivienda (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
¿Cuántos estadounidenses son propietarios de su vivienda?
La tasa de propiedad apenas ha variado en cinco años, y esa estabilidad es lo importante. La base de propietarios es amplia, cambia despacio y es el grupo que paga las reparaciones.
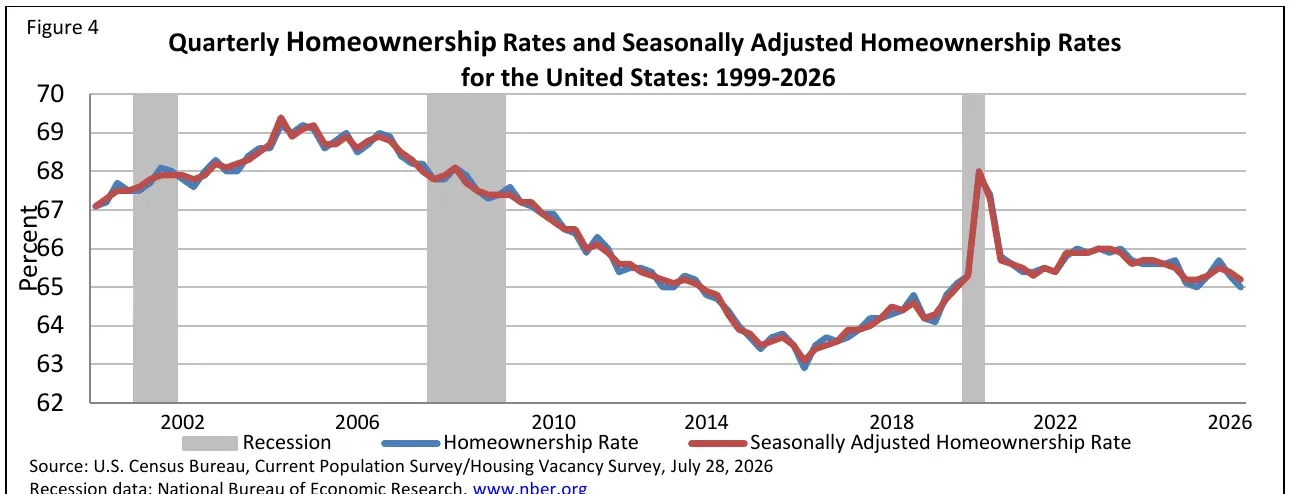 Figura 1: La tasa alcanzó un máximo a mediados de la década de 2000, cayó durante una década, se disparó en 2020 y desde entonces se ha mantenido dentro de una horquilla estrecha, lo que indica a un negocio que la base de propietarios es estable. Fuente: Census Bureau, Quarterly Residential Vacancies and Homeownership, Q2 2026, jul. 2026. Gráfico publicado por la fuente, recortado de su PDF, capturado el 20 oct. 2026.
¿Cómo ha cambiado la tasa con el tiempo?
- La tasa alcanzó un máximo del 69,2 % en 2004 (Census Bureau, HVS Table 5, jul. 2026).
- Cayó al 62,9 % en el segundo trimestre de 2016 (Census Bureau, Housing Vacancy Survey, jul. 2026).
- Se disparó al 67,9 % en el segundo trimestre de 2020, un año en que, según la Census Bureau, los cambios en la recopilación de datos durante la pandemia tuvieron repercusión (Census Bureau, Housing Vacancy Survey, jul. 2026).
¿Otras encuestas ofrecen la misma tasa?
Cada encuesta cuenta un grupo distinto, por lo que las tasas difieren en unos pocos puntos.
- La encuesta sobre familias de la Federal Reserve situó la tasa en el 65,6 % en 2025, frente al 66,1 % de 2022 (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
- La American Community Survey midió un 65,2 % en 2023 (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- El 63 % de los adultos, no de los hogares, dijo ser propietario de su vivienda (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- El 65 % de las unidades de consumo de la encuesta de gasto eran propietarias de su vivienda (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
¿Cuántas viviendas están ocupadas por sus propietarios?
- La American Community Survey contabilizó 86,6 millones de viviendas ocupadas por sus propietarios en 2024, frente a 46,1 millones ocupadas por inquilinos (Census Bureau, Homeowner and Rental Vacancies in the ACS, may. 2026).
- En 2023, 85,7 millones de las 131,3 millones de viviendas ocupadas estaban ocupadas por sus propietarios (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- El país sumó 1,0 millones de viviendas ocupadas por sus propietarios entre 2022 y 2023, y 425 000 viviendas de alquiler (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Las viviendas ocupadas por sus propietarios representan el 58,2 % del total de viviendas, incluidas las vacías (Census Bureau, HVS Table 4, jul. 2026).
- En sus tablas preliminares de la encuesta residencial de 2024, la Energy Information Administration contabiliza 89,54 millones de viviendas ocupadas por sus propietarios (EIA, RECS 2024 Table HC2.2, mar. 2026).
- La encuesta de gasto representa a 88,1 millones de unidades de consumo propietarias de viviendas (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
¿Cuántas viviendas de propietarios están a la venta?
- La tasa de viviendas vacías entre las viviendas de propietarios fue del 1,2 % en el segundo trimestre de 2026, frente al 1,1 % del año anterior (Census Bureau, Housing Vacancy Survey, jul. 2026).
- Había 1,019 millones de viviendas vacías que solo estaban a la venta, frente a las 952 000 del año anterior (Census Bureau, HVS Table 4, jul. 2026).
- La tasa de viviendas vacías entre las viviendas de propietarios era del 1,5 % en las ciudades principales y del 1,0 % en los suburbios (Census Bureau, Housing Vacancy Survey, jul. 2026).
- La American Community Survey situó la tasa de 2024 en el 1,0 %, frente al 2,7 % de 2008 (Census Bureau, Homeowner and Rental Vacancies in the ACS, may. 2026).
¿Quién tiene una vivienda en propiedad en Estados Unidos?
La edad y los ingresos predicen la propiedad mejor que cualquier otro factor. Los hogares jóvenes están muy por detrás de los de más edad, y la brecha por ingresos es aún mayor.
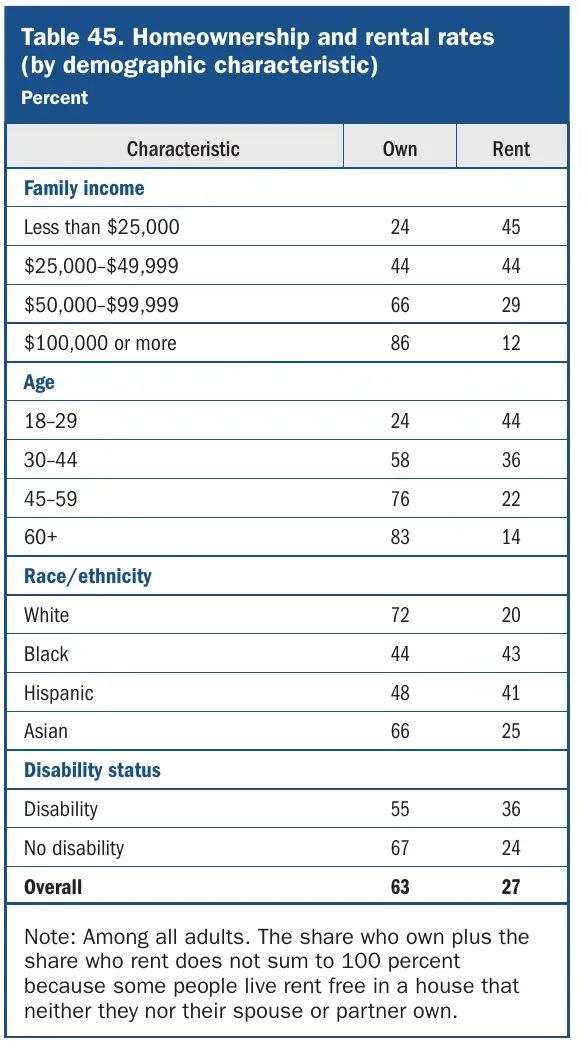 Figura 2: La propiedad aumenta con los ingresos y la edad, y varía mucho según la raza y el origen étnico, por lo que la base de propietarios tiende a ser de más edad y con ingresos más altos. Fuente: Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026. Tabla recortada del PDF de la fuente, capturada el 20 oct. 2026.
¿Cómo varía la propiedad según la edad?
- El 23,7 % de los cabezas de familia menores de 25 años y el 31,3 % de quienes tienen entre 25 y 29 años son propietarios (Census Bureau, HVS Table 7, jul. 2026).
- Entre los cabezas de familia de 30 a 34 años, la tasa cayó al 44,4 %, frente al 46,4 % del año anterior (Census Bureau, HVS Table 7, jul. 2026).
- La tasa alcanza su máximo, el 79,9 %, entre los cabezas de familia de 70 a 74 años (Census Bureau, HVS Table 7, jul. 2026).
- Entre los adultos, el 24 % de quienes tienen entre 18 y 29 años son propietarios, frente al 58 % de quienes tienen entre 30 y 44 años, el 76 % de quienes tienen entre 45 y 59 años y el 83 % de quienes tienen 60 años o más (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- La edad media de la persona de referencia propietaria es de 56,2 años, frente a los 44,7 de la persona de referencia inquilina (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- El 54 % de las unidades de consumo cuyo cabeza de familia tiene 65 años o más son propietarias de su vivienda sin hipoteca (BLS, Consumer Expenditure Survey age table, dic. 2025).
¿Cómo varía la propiedad según los ingresos?
- El 77,9 % de los hogares cuyos ingresos familiares se sitúan en la mediana o por encima son propietarios, frente al 78,7 % del año anterior (Census Bureau, Housing Vacancy Survey, jul. 2026).
- El 52,1 % de los hogares por debajo de la mediana son propietarios, frente al 51,4 % (Census Bureau, Housing Vacancy Survey, jul. 2026).
- El 33 % de los adultos con ingresos inferiores a $50 000 son propietarios, frente al 86 % de quienes tienen ingresos de $100 000 o más (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- El hogar propietario medio tiene unos ingresos antes de impuestos de $125 105, frente a los $65 555 de los hogares inquilinos (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- 25,89 millones de viviendas de propietarios pertenecen a hogares con ingresos de entre $100 000 y $199 999, y 12,61 millones a hogares con ingresos de $200 000 o más (EIA, RECS 2024 Table HC9.2, mar. 2026).
¿Cómo varía la propiedad según la raza y el origen étnico?
- La tasa entre los cabezas de familia asiáticos, nativos de Hawái y de las islas del Pacífico es del 58,6 %, y entre los cabezas de familia hispanos, del 48,1 % (Census Bureau, Housing Vacancy Survey, jul. 2026).
- Un año antes, la tasa era del 40,6 % entre los cabezas de familia negros y del 73,1 % entre los cabezas de familia blancos no hispanos (Census Bureau, Housing Vacancy Survey, jul. 2026).
- Entre los adultos, son propietarios el 72 % de los blancos, el 66 % de los asiáticos, el 48 % de los hispanos y el 44 % de los negros (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- Entre los cabezas de familia propietarios hay 76,30 millones de personas blancas sin otra raza, 8,24 millones de personas hispanas o latinas de cualquier raza, 5,84 millones de personas negras sin otra raza y 4,39 millones de personas asiáticas sin otra raza (EIA, RECS 2024 Table HC9.2, mar. 2026).
¿Qué tipos de hogares son propietarios?
- El 81,9 % de los hogares formados por matrimonios son propietarios, frente al 49,7 % de los hogares sin parentesco familiar (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- El 72,0 % de los cabezas de familia con una licenciatura o un título superior son propietarios, frente al 64,1 % de quienes tienen algunos estudios universitarios o un título de asociado (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- El 55 % de los adultos con discapacidad son propietarios, frente al 67 % de los adultos sin discapacidad (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- 25,26 millones de viviendas de propietarios son hogares unipersonales, y 32,48 millones son hogares de dos personas (EIA, RECS 2024 Table HC9.2, mar. 2026).
- 23,82 millones de viviendas de propietarios tienen menores de 18 años (EIA, RECS 2024 Table HC9.2, mar. 2026).
- 35,20 millones de cabezas de familia propietarios están jubilados (EIA, RECS 2024 Table HC9.2, mar. 2026).
¿Dónde viven los propietarios?
La propiedad alcanza sus cotas más altas en el Medio Oeste y las más bajas en el Oeste. La diferencia entre las ciudades y los suburbios es mayor que la que hay entre regiones.
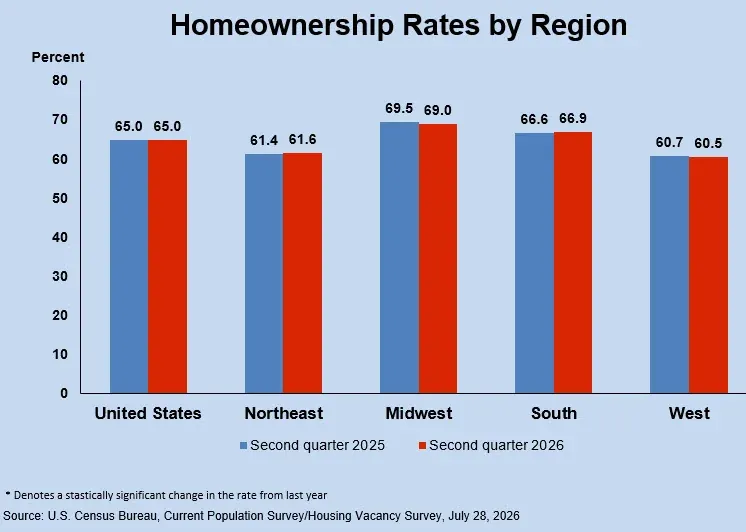 Figura 3: La propiedad es más alta en el Medio Oeste y más baja en el Oeste, y ninguna región ha cambiado mucho en un año, por lo que la demanda regional de servicios para el hogar es estable. Fuente: Census Bureau, Housing Vacancies and Homeownership, jul. 2026. Gráfico publicado por la fuente, capturado el 20 oct. 2026.
¿Qué regiones tienen las tasas de propiedad más altas?
- La tasa del Medio Oeste es del 69,0 %, y la del Sur, del 66,9 % (Census Bureau, HVS Table 6, jul. 2026).
- La tasa del Nordeste es del 61,6 %, y la del Oeste, del 60,5 % (Census Bureau, HVS Table 6, jul. 2026).
- El Sur tiene más viviendas ocupadas por sus propietarios que cualquier otra región, con 35,58 millones; le siguen el Medio Oeste, con 20,44 millones; el Oeste, con 19,06 millones, y el Nordeste, con 14,46 millones (EIA, RECS 2024 Table HC2.2, mar. 2026).
¿Hay diferencias entre las ciudades y los suburbios?
- La tasa es del 50,3 % en las ciudades principales, del 72,6 % en los suburbios y del 72,8 % fuera de las áreas metropolitanas (Census Bureau, HVS Table 6, jul. 2026).
- 66,68 millones de viviendas de propietarios están en zonas urbanas y 22,86 millones en zonas rurales (EIA, RECS 2024 Table HC2.2, mar. 2026).
¿En qué tipo de viviendas residen los propietarios?
- 74,25 millones de propietarios viven en viviendas unifamiliares independientes (EIA, RECS 2024 Table HC2.2, mar. 2026).
- 5,10 millones de propietarios viven en casas móviles y 4,78 millones en apartamentos (EIA, RECS 2024 Table HC2.2, mar. 2026).
- 42,80 millones de viviendas de propietarios tienen una planta y 32,12 millones tienen dos (EIA, RECS 2024 Table HC2.2, mar. 2026).
- 42,90 millones de viviendas de propietarios tienen tres dormitorios y 22,60 millones tienen cuatro (EIA, RECS 2024 Table HC2.2, mar. 2026).
¿Qué antigüedad tienen las viviendas ocupadas por sus propietarios?
El parque de viviendas ocupadas por sus propietarios envejece deprisa porque la construcción nueva no ha seguido el ritmo. Las viviendas antiguas necesitan más reparaciones y más recambios.
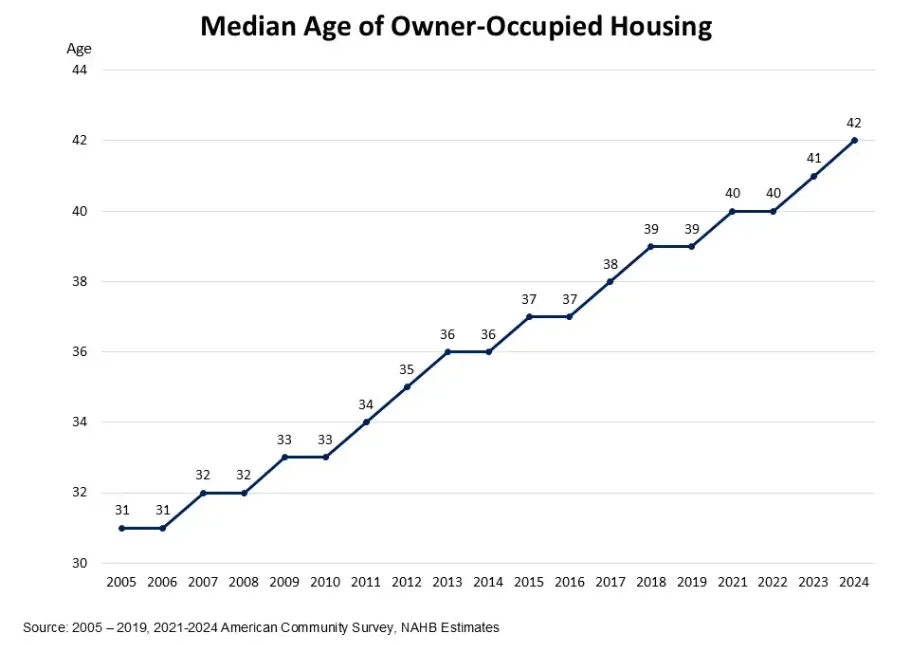 Figura 4: La vivienda mediana ocupada por sus propietarios ha envejecido más de una década desde 2005, lo que mantiene en aumento los trabajos de reparación y sustitución. Fuente: NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mar. 2026. Captura de pantalla de la página de la fuente, recortada para mostrar el gráfico, capturada el 20 oct. 2026.
¿Qué parte del parque de viviendas es antigua?
- El 47 % de las viviendas ocupadas por sus propietarios se construyó antes de 1980, y el 34 %, antes de 1970 (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mar. 2026).
- La proporción de viviendas de propietarios con al menos 45 años de antigüedad pasó del 39 % en 2014 al 47 % en 2024 (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mar. 2026).
- La proporción de viviendas construidas en los últimos 14 años cayó del 18 % en 2014 al 13 % en 2024 (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mar. 2026).
- Entre 2020 y 2024, la construcción nueva sumó casi 3,6 millones de viviendas ocupadas por sus propietarios, solo el 4 % del parque (NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mar. 2026).
- 13,49 millones de viviendas de propietarios se construyeron antes de 1950, y 12,14 millones, durante la década de 1970 (EIA, RECS 2024 Table HC2.2, mar. 2026).
- 4,07 millones de viviendas de propietarios se construyeron entre 2020 y 2024 (EIA, RECS 2024 Table HC2.2, mar. 2026).
¿Qué estados tienen las viviendas más antiguas?
- Nueva York tiene las viviendas ocupadas por sus propietarios más antiguas, con una mediana de 64 años, seguido de Massachusetts y Rhode Island, con 59 (NAHB Eye on Housing, Age of Housing Stock by State, mar. 2026).
- Nevada tiene las más nuevas, con 25 años, seguido de Texas, con 28 (NAHB Eye on Housing, Age of Housing Stock by State, mar. 2026).
- 14 de los 15 estados del Sun Belt están por debajo de la mediana nacional; California es la excepción, con 45 años (NAHB Eye on Housing, Age of Housing Stock by State, mar. 2026).
¿Qué antigüedad tienen las viviendas de los propietarios de más edad?
- Alrededor de la mitad de los propietarios de 55 años o más viven en viviendas construidas antes de 1980, y el 25,4 % vive en viviendas construidas antes de 1960 (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026).
- Los hogares cuyo cabeza de familia tiene 55 años o más son propietarios de alrededor del 55 % de todas las viviendas ocupadas por sus propietarios (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026).
¿Cuánto tiempo permanecen los propietarios en sus viviendas?
Los propietarios permanecen en sus viviendas más tiempo que nunca, y los tipos hipotecarios actuales les dan motivos para quedarse. Las estancias largas implican el mismo tejado, la misma caldera y las mismas llamadas para reparaciones durante años.
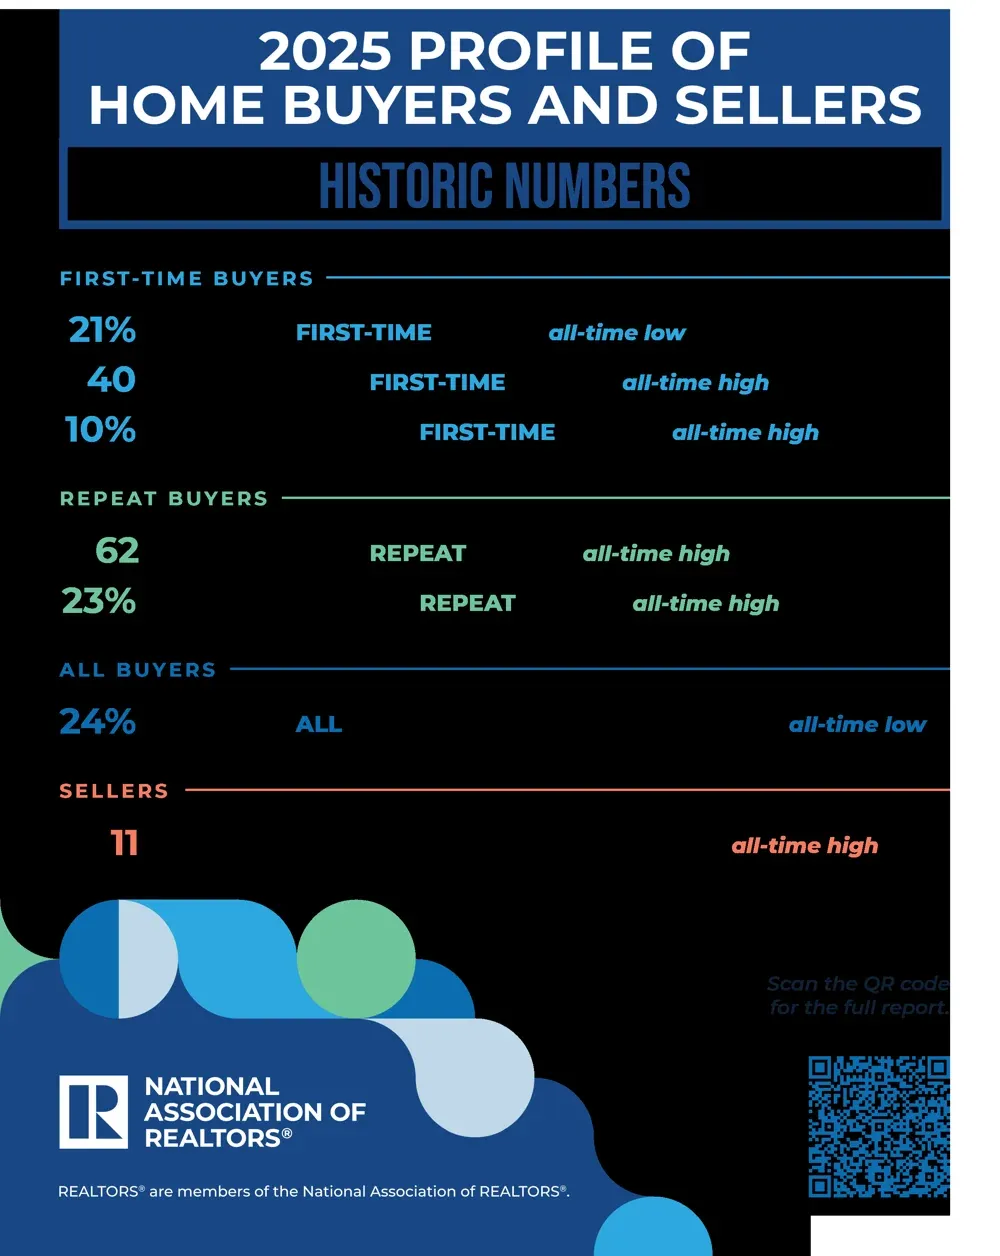 Figura 5: Los vendedores habían sido propietarios de su vivienda durante un récord de 11 años antes de venderla, mientras que la proporción de compradores de primera vivienda alcanzó un mínimo histórico; así, cambian de manos menos viviendas y los propietarios conservan sus sistemas durante más tiempo. Fuente: NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025. Infografía publicada por la fuente, capturada el 20 oct. 2026.
¿Cuánto tiempo permanecen los propietarios en la vivienda antes de venderla?
- El vendedor mediano había sido propietario de la vivienda durante 11 años, un máximo histórico (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- El 50 % de los vendedores compró una vivienda más nueva y el 34 % una más grande (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- La distancia mediana de la mudanza fue de 30 millas, frente a las 35 millas del año anterior (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- Entre los propietarios de 55 años o más, el 29 % lleva 30 años o más viviendo en su vivienda, y el 23 % lleva entre 20 y 29 años (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026).
- La proporción de quienes llevan 30 años o más en su vivienda pasa del 14 % entre las personas de 55 a 64 años al 56 % entre las de 85 años o más (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026).
¿Por qué algunos propietarios tienen previsto mudarse?
- El 44 % de los adultos de 50 años o más espera mudarse en algún momento (AARP Research, 2024 Home and Community Preferences, dic. 2024).
- El 71 % de quienes tienen previsto mudarse cita el coste del alquiler o de la hipoteca, y el 60 % quiere reducir los costes de vivienda y mantenimiento (AARP Research, 2024 Home and Community Preferences, dic. 2024).
- El 55 % cita el elevado coste de los impuestos sobre la propiedad (AARP Research, 2024 Home and Community Preferences, dic. 2024).
- Uno de cada cuatro propietarios de más edad se plantearía construir una unidad de vivienda accesoria (AARP Research, 2024 Home and Community Preferences, dic. 2024).
¿Cómo hacen los tipos hipotecarios que los propietarios se queden?
- El tipo fijo a 15 años tuvo un promedio del 6,71 %, frente al 5,52 % del año anterior (Freddie Mac, Primary Mortgage Market Survey, oct. 2026).
- Los tipos hipotecarios promediaron el 6,69 % durante el periodo de la encuesta, de julio de 2024 a junio de 2025 (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- Los prestamistas concedieron $505 mil millones en nuevas hipotecas durante el segundo trimestre de 2026 (New York Fed, Household Debt and Credit Report, ago. 2026).
- Los propietarios que compraron en 2020 tienen alrededor de $86 000 más de patrimonio neto que quienes compraron en 2023 (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
¿Quién compra las viviendas que sí se venden?
- Los compradores que ya habían comprado una vivienda antes representan el 79 % de los compradores, con una edad mediana de 62 años (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- Los compradores que ya habían comprado una vivienda antes aportaron un pago inicial mediano del 23 %, y el 30 % pagó al contado (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- Los compradores de primera vivienda aportaron un pago inicial mediano del 10 %, y el 59 % utilizó sus ahorros personales (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- La proporción de compradores de primera vivienda ha caído un 50 % desde 2007 (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- La edad mediana de todos los compradores es de 59 años, y solo el 24 % tiene menores de 18 años en casa, un mínimo histórico (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
- El 14 % de los compradores eligió una vivienda multigeneracional, frente al 17 % de 2024, y el 41 % lo hizo para cuidar de sus padres mayores (NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025).
¿Cuánto patrimonio neto tienen los propietarios?
Los propietarios tienen un patrimonio neto récord, y la mayor parte sigue intacta. Ese patrimonio es el colchón que permite afrontar cualquier reparación o sustitución de envergadura.
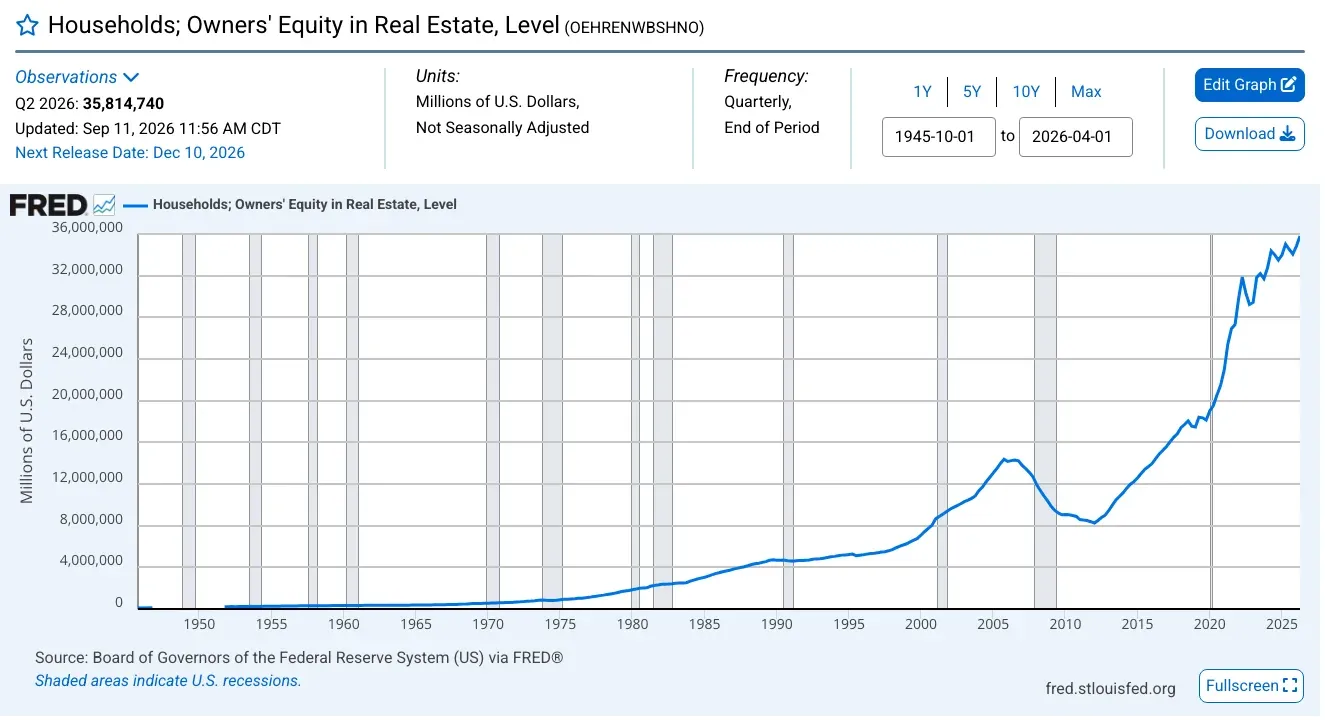 Figura 6: El patrimonio neto de los propietarios cayó después de 2006 y desde entonces ha subido muy por encima de su máximo anterior, lo que significa que los propietarios actuales pueden financiar obras de envergadura si el precio y las condiciones están claros. Fuente: Federal Reserve Board, Financial Accounts Z.1, retrieved from FRED, sept. 2026. Captura de pantalla de la página de la fuente, recortada para mostrar el gráfico, capturada el 20 oct. 2026.
¿Cuánto patrimonio neto tienen en sus viviendas?
- Los hogares tenían $49,8 billones en bienes inmuebles residenciales ocupados por sus propietarios, frente a $14,0 billones en hipotecas sobre viviendas (Federal Reserve, Financial Accounts Z.1, sept. 2026).
- El patrimonio neto representaba el 71,93 % del valor de los bienes inmuebles, frente al 72,08 % del año anterior (Federal Reserve, Financial Accounts Z.1, sept. 2026).
- Un año antes, el patrimonio neto de los propietarios ascendía a $35,03 billones (Federal Reserve, Financial Accounts Z.1, sept. 2026).
- Los propietarios con hipoteca tienen $17,9 billones de patrimonio neto, la relación media entre el préstamo y el valor de la vivienda es del 44 % y el 2,1 % de las hipotecas está por encima del valor de la vivienda (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- El patrimonio neto disponible para pedir préstamos asciende a $11,5 billones, $6000 más por propietario que en el trimestre anterior (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- En 2022, el patrimonio neto de la vivienda representaba el 31,4 % del patrimonio agregado de los hogares situados en el percentil 99 de patrimonio neto o por debajo, solo por detrás de las cuentas de jubilación (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
¿Cuánto vale una vivienda típica?
- Los propietarios valoraron su residencia principal en una mediana de $375 000 y una media de $534 000 (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
- El valor neto mediano de la vivienda, es decir, su valor menos la deuda garantizada por ella, era de $230 000, frente a los $218 900 de 2022 (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
- En 2023, la vivienda mediana ocupada por sus propietarios estaba valorada en $340 200, la cifra más alta desde 2008 (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Los propietarios calculan que el valor de mercado de su vivienda es, de media, $478 639 (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- En 2025, la vivienda mediana valía más de 4,5 veces los ingresos familiares medianos, frente a 3,5 veces en 2016 (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
¿Siguen subiendo los precios de la vivienda?
- Los precios de la vivienda subieron un 2,1 % entre el segundo trimestre de 2025 y el segundo trimestre de 2026 (FHFA, House Price Index Q2 2026, ago. 2026).
- Los precios han subido interanualmente todos los trimestres desde principios de 2012 (FHFA, House Price Index Q2 2026, ago. 2026).
- Los precios subieron en 46 estados y el Distrito de Columbia, y bajaron en cuatro; en Nuevo México cayeron un 1,2 % (FHFA, House Price Index Q2 2026, ago. 2026).
- Los precios subieron en 76 de las 100 áreas metropolitanas más grandes (FHFA, House Price Index Q2 2026, ago. 2026).
- El índice mensual subió un 2,6 % entre julio de 2025 y julio de 2026 (FHFA, House Price Index July 2026, sept. 2026).
¿Dónde se concentra el patrimonio neto?
- El patrimonio neto medio de los propietarios es de $644 000 en Hawái, $623 000 en California y $486 000 en Massachusetts (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- En Luisiana es de $109 000, en Oklahoma de $124 000 y en Iowa de $125 000 (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- La diferencia entre el estado con la cifra más alta y el que tiene la más baja pasó de unos $395 000 a principios de 2020 a $534 000 (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
¿Piden préstamos los propietarios usando el patrimonio neto de su vivienda?
- Las nuevas segundas hipotecas y las líneas de crédito con garantía hipotecaria subieron un 19,8 % durante el trimestre, hasta alcanzar los $93,7 mil millones, menos del 0,1 % del patrimonio neto disponible para pedir préstamos (Cotality, Homeowner Equity Insights Q2 2026, sept. 2026).
- Los saldos de las líneas de crédito con garantía hipotecaria alcanzaron los $459 mil millones, con un aumento por 17.º trimestre consecutivo (New York Fed, Household Debt and Credit Report, ago. 2026).
- Los saldos hipotecarios registrados en los informes de crédito sumaban $13,1 billones a finales de junio (New York Fed, Household Debt and Credit Report, ago. 2026).
- Alrededor del 42 % de las familias tienen una deuda garantizada por su residencia principal, con una mediana de $183 600 (Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026).
¿Cuánto cuesta tener una vivienda cada mes?
La hipoteca es el gasto más importante, y quienes no tienen una pagan alrededor de un tercio cada mes. A la cuota del préstamo se suman los impuestos, el seguro y los suministros.
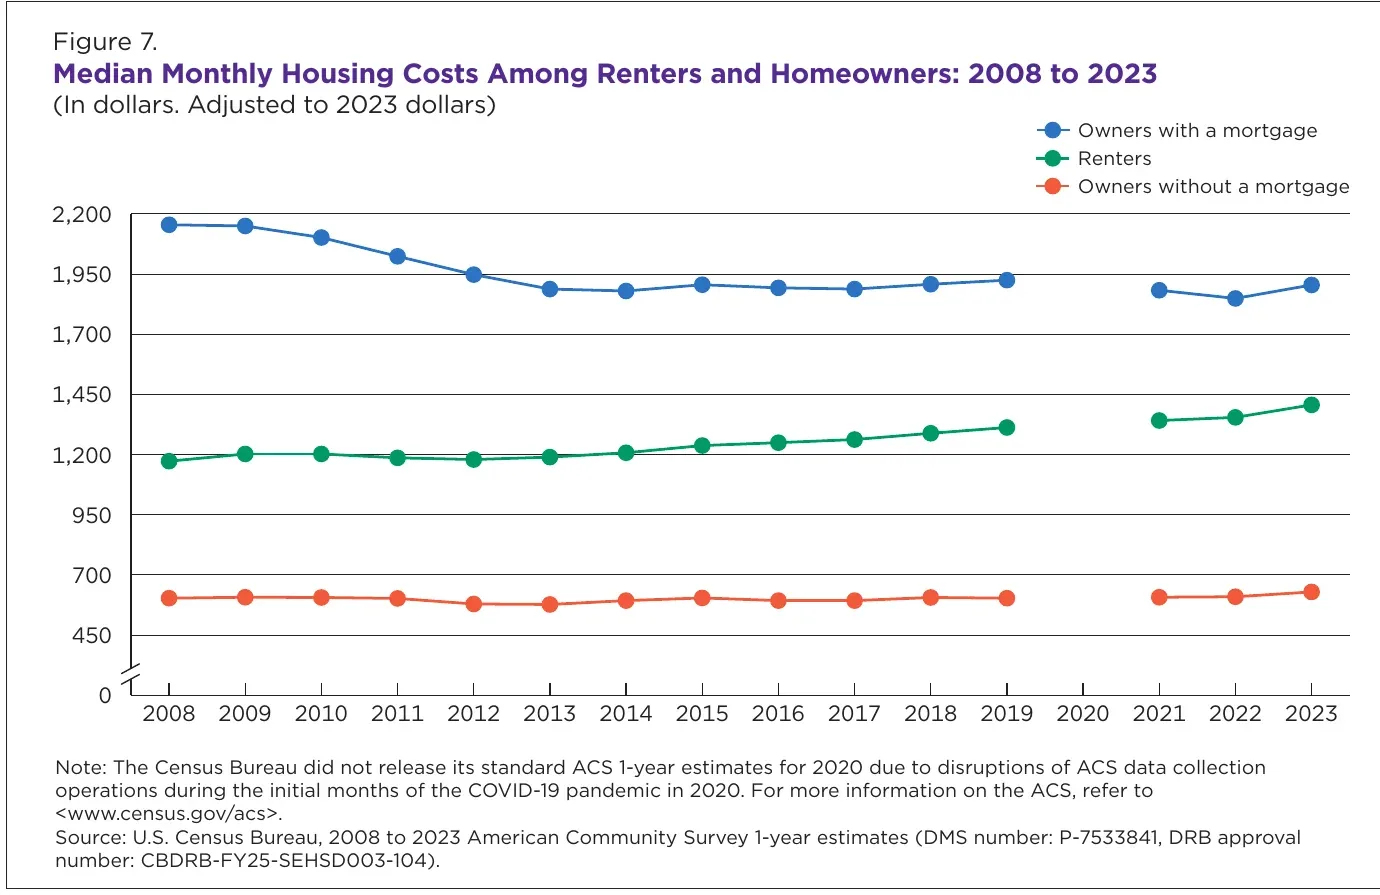 Figura 7: Los propietarios con hipoteca pagan alrededor de tres veces más que quienes no tienen una, y la diferencia se mantiene desde hace quince años; por eso, quienes ya han pagado su vivienda tienen mucho más margen en su presupuesto mensual para las reparaciones. Fuente: Census Bureau, Housing Availability and Affordability: 2023, sept. 2025. Gráfico publicado por la fuente, recortado de su PDF, capturado el 20 oct. 2026.
¿Cuánto pagan los propietarios cada mes?
- La mediana del conjunto de los hogares es de $1320 al mes (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- La cuota mediana de la hipoteca es de $1600, frente a los $1500 de 2024, y el 64 % de los propietarios tiene una hipoteca (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- Los propietarios que se mudaron en 2024 o 2025 pagan una mediana de $2300 (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- La cuota mediana es de $1975 en el Oeste y $1669 en el Nordeste, frente a $1550 en el Sur y $1350 en el Medio Oeste (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
¿Cuántos propietarios tienen una carga excesiva de gastos?
- 13 933 107 propietarios con hipoteca, es decir, el 27,0 %, destinan más del 30 % de sus ingresos a la vivienda (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Lo mismo ocurre con 4 868 990 propietarios sin hipoteca, es decir, el 14,3 % (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- 5 868 225 propietarios con hipoteca, es decir, el 11,4 %, destinan más de la mitad de sus ingresos a la vivienda (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- 2 490 297 propietarios sin hipoteca, es decir, el 7,3 %, tienen una carga muy elevada (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- A modo de comparación, el 46,3 % de los inquilinos tiene una carga excesiva de gastos de vivienda (Census Bureau, Housing Availability and Affordability: 2023, sept. 2025).
- Entre todos los hogares cuyo cabeza de familia tiene 55 años o más, tanto propietarios como inquilinos, la carga muy elevada pasa del 9,6 % entre quienes tienen de 55 a 64 años al 18,0 % entre quienes tienen 85 años o más (NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026).
¿Cuánto gastan los propietarios al año en vivienda?
- Los propietarios gastan $28 291 al año en vivienda, el 31,4 % de sus gastos, frente a los $22 519 y el 39,4 % de los inquilinos (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- Los costes de la vivienda en propiedad ascienden a una media de $14 293, de los cuales $5604 corresponden a intereses y cargos hipotecarios (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- Los intereses y cargos hipotecarios ascienden a $9725 entre los propietarios con hipoteca (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- Los impuestos sobre la propiedad ascienden a una media de $4208 (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- Los suministros, combustibles y servicios públicos ascienden a una media de $5649, incluidos $2120 de electricidad, $1090 de agua y otros servicios públicos y $624 de gas natural (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- El gasto total de los propietarios asciende a una media de $90 117, frente a los $57 108 de los inquilinos (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- El gasto medio en vivienda de todos los hogares subió un 3,3 % en 2024, tras el 4,7 % de 2023 (BLS, Consumer Expenditures 2024 release, dic. 2025).
¿Cuánto gastan los propietarios en mantenimiento y reparaciones?
El mantenimiento es un gasto anual constante que los propietarios rara vez prevén, y las reparaciones importantes surgen sin avisar.
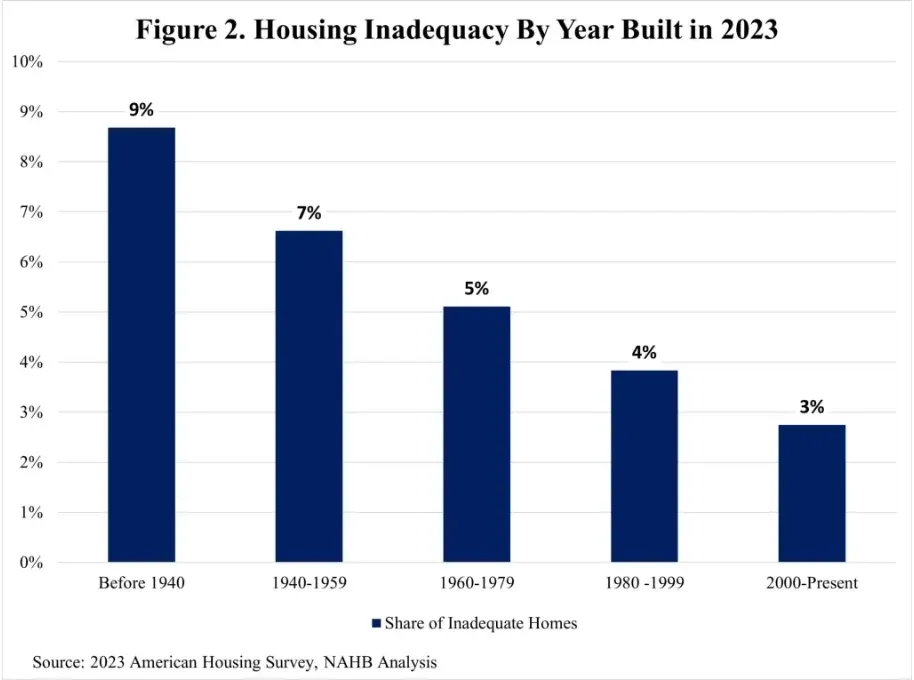 Figura 8: Las viviendas antiguas son inadecuadas con mucha más frecuencia que las nuevas: ocurre con el 9 % de las construidas antes de 1940 y con el 3 % de las construidas desde 2000, por lo que la antigüedad y la necesidad de reparación van de la mano. Fuente: NAHB Eye on Housing, Inadequate Shelter, dic. 2025. Captura de pantalla de la página de la fuente, recortada para mostrar el gráfico, capturada el 20 oct. 2026.
¿Cuánto gastan los propietarios en mantenimiento?
- Los propietarios con hipoteca gastan $4704 al año en mantenimiento, reparaciones, seguros y otros costes, y quienes no tienen hipoteca gastan $4187 (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- Esa categoría representa el 5,0 % de todo el gasto de los propietarios y el 5,9 % del gasto de quienes no tienen hipoteca (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- Los gastos de funcionamiento del hogar ascienden a una media de $2399 al año para los propietarios (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
- El mobiliario y el equipamiento del hogar ascienden a una media de $2975 (BLS, Consumer Expenditure Survey housing tenure table, dic. 2025).
¿Qué viviendas de propietarios están en mal estado?
- En 2023, unas 6,45 millones de viviendas, alrededor del 5 % del parque, se clasificaron como inadecuadas, y 1,65 millones eran muy inadecuadas (NAHB Eye on Housing, Inadequate Shelter, dic. 2025).
- 2,8 millones de propietarios y 3,5 millones de inquilinos vivían en viviendas inadecuadas (NAHB Eye on Housing, Inadequate Shelter, dic. 2025).
- 1,9 millones de propietarios de viviendas inadecuadas destinaban menos del 30 % de sus ingresos a la vivienda, lo que sugiere que muchos podrían pagar las reparaciones (NAHB Eye on Housing, Inadequate Shelter, dic. 2025).
¿Cuántos propietarios tienen dificultades con los seguros y los pagos?
Las presiones sobre los costes se notan primero en los seguros. Algunos propietarios renuncian a la cobertura; otros no pueden permitirse la que necesitan, y una tormenta o una reparación los deja entonces con un colchón escaso.
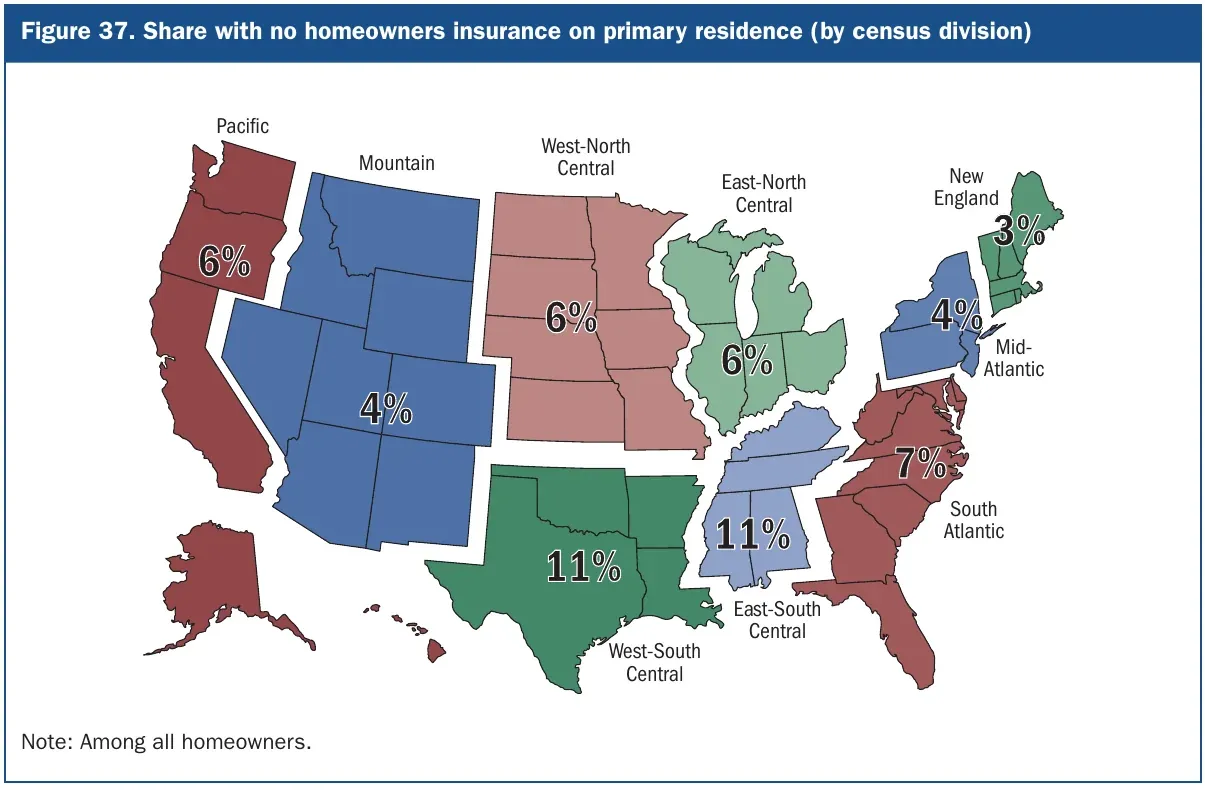 Figura 9: La proporción de propietarios sin seguro es más alta en las dos divisiones centro-meridionales y más baja en Nueva Inglaterra, por lo que las viviendas sin seguro se concentran en los estados del centro y el sur. Fuente: Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026. Mapa recortado del PDF de la fuente, capturado el 20 oct. 2026.
¿Quién prescinde del seguro de hogar?
- Solo el 3 % de los propietarios con hipoteca carece de cobertura, ya que los prestamistas suelen exigirla (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- La proporción es del 11 % tanto en la división centro-sur occidental como en la centro-sur oriental, frente al 3 % de Nueva Inglaterra (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- El 12 % de los propietarios de barrios con ingresos bajos o moderados carece de cobertura, frente al 5 % de los barrios con ingresos altos (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- Alrededor de 2 de cada 10 propietarios con ingresos inferiores a $50 000 no tienen seguro, al igual que 3 de cada 10 propietarios cuyo único activo es su vivienda (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- Entre los propietarios sin seguro, el 16 % dijo que el seguro no merece lo que cuesta, el 15 % se autoasegura y el 8 % dijo que ninguna aseguradora cubriría su vivienda (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
¿Cada vez cuesta más pagar el seguro?
- El 14 % de los propietarios asegurados tiene dificultades para pagar las primas (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- Entre los propietarios asegurados con ingresos inferiores a $50 000, el 33 % quiere más cobertura de la que puede permitirse y casi el 30 % tiene dificultades para pagar las primas (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
- Más de 6 de cada 10 propietarios asegurados, de todos los niveles de ingresos, dijeron que el coste había subido más de lo que esperaban en los últimos años (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
¿Cuántos propietarios se retrasan en los pagos y pierden su vivienda?
- En agosto de 2026, 40 277 propiedades de EE. UU. recibieron una notificación de ejecución hipotecaria —un aviso de impago, una subasta programada o una recuperación de la propiedad—, un 13 % más que un año antes (ATTOM, August 2026 U.S. Foreclosure Market Report, sept. 2026).
- Las ejecuciones hipotecarias iniciadas fueron 25 894, un 7 % más, y las completadas, 5794, un 42 % más (ATTOM, August 2026 U.S. Foreclosure Market Report, sept. 2026).
- Carolina del Sur registró la peor tasa: una notificación por cada 1547 viviendas (ATTOM, August 2026 U.S. Foreclosure Market Report, sept. 2026).
- Unas 55 000 personas registraron una nueva ejecución hipotecaria en su informe de crédito durante el segundo trimestre (New York Fed, Household Debt and Credit Report, ago. 2026).
- Es mucho más probable que los propietarios de más edad y con menos ingresos no deban nada: entre los adultos con ingresos inferiores a $50 000, el 39 % de quienes tienen 60 años o más son propietarios sin hipoteca, frente al 10 % de quienes tienen menos de 60 años (Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026).
Metodología y fuentes
Elegimos cada cifra de la agencia, el banco, la asociación o el grupo de investigación que la produjo, y abrimos todos los enlaces antes de utilizarla. Cuando una fuente publica un archivo de datos en lugar de un resultado escrito, consultamos las cifras directamente en ese archivo. Algunos recuentos, como el de viviendas de propietarios por antigüedad, proceden directamente de una tabla de la fuente. Las encuestas miden la propiedad de distintas maneras, por lo que las tasas se indican junto con el grupo al que corresponden. La página se actualiza cada mes a medida que se publican nuevos datos. A continuación se enumeran las fuentes.
Glosario
- ACS: American Community Survey, una encuesta anual de la Census Bureau sobre viviendas y personas.
- CPS/HVS: Current Population Survey y Housing Vacancy Survey, que ofrecen la tasa trimestral de propiedad de vivienda.
- Unidad de consumo: grupo de personas que comparten gastos en una vivienda, según el recuento de la Bureau of Labor Statistics.
- Con una carga excesiva de gastos: se destina más del 30 % de los ingresos a la vivienda. Una carga muy elevada significa más del 50 %.
- HELOC: línea de crédito con garantía hipotecaria, un préstamo garantizado por el patrimonio neto de una vivienda.
- Patrimonio neto disponible para pedir préstamos: parte del patrimonio neto que un propietario podría utilizar como garantía para pedir un préstamo, según la definición de Cotality.
- Sin hipoteca ni otras cargas: ser propietario de una vivienda sin hipoteca ni otro préstamo sobre ella.
- RECS: Residential Energy Consumption Survey de la Energy Information Administration.
- SHED: Survey of Household Economics and Decisionmaking de la Federal Reserve.
- SCF: Survey of Consumer Finances de la Federal Reserve.
Fuentes
- Census Bureau, Housing Vacancies and Homeownership, jul. 2026
- Census Bureau, HVS Table 4, jul. 2026
- Census Bureau, Housing Vacancy Survey, jul. 2026
- Census Bureau, Housing Availability and Affordability: 2023, sept. 2025
- Census Bureau, HVS Table 5, jul. 2026
- Census Bureau, Homeowner and Rental Vacancies in the ACS, may. 2026
- Census Bureau, HVS Table 7, jul. 2026
- Census Bureau, HVS Table 6, jul. 2026
- BLS, Consumer Expenditure Survey housing tenure table, dic. 2025
- BLS, Consumer Expenditure Survey age table, dic. 2025
- BLS, Consumer Expenditures 2024 release, dic. 2025
- Federal Reserve, 2025 Survey of Consumer Finances, oct. 2026
- Federal Reserve, Financial Accounts Z.1, sept. 2026
- Federal Reserve, Economic Well-Being of U.S. Households in 2025, may. 2026
- Federal Reserve Board, Financial Accounts Z.1, retrieved from FRED, sept. 2026
- New York Fed, Household Debt and Credit Report, ago. 2026
- FHFA, House Price Index Q2 2026, ago. 2026
- FHFA, House Price Index July 2026, sept. 2026
- Freddie Mac, Primary Mortgage Market Survey, oct. 2026
- EIA, RECS 2024 Table HC2.2, mar. 2026
- EIA, RECS 2024 Table HC9.2, mar. 2026
- NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025
- NAR, 2025 Profile of Home Buyers and Sellers, nov. 2025
- NAHB Eye on Housing, Almost Half of the Owner-Occupied Homes Built Before 1980, mar. 2026
- NAHB Eye on Housing, Age of Housing Stock by State, mar. 2026
- NAHB Eye on Housing, Single-Family Detached Homes Still Dominate Among the 55+ Population, sept. 2026
- NAHB Eye on Housing, Inadequate Shelter, dic. 2025
- AARP Research, 2024 Home and Community Preferences, dic. 2024
- Cotality, Homeowner Equity Insights Q2 2026, sept. 2026
- ATTOM, August 2026 U.S. Foreclosure Market Report, sept. 2026