Les statistiques sur les réparations domiciliaires décrivent une facture qui arrive sans prévenir et pèse le plus lourdement sur les propriétaires qui ont le moins de marge de manœuvre. En 2024, 4,1 % des logements occupés, soit 5,4 millions de ménages, avaient besoin de réparations estimées à $10 000 ou plus (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025). En 2023, les indemnisations d’assurance ont financé 18 % des dépenses consacrées à des remplacements extérieurs comme les toitures, les fenêtres et les revêtements (Harvard JCHS, Improving America’s Housing 2025 Key Facts, mars 2025). Dans l’ensemble, l’épargne reste la source de financement la plus courante pour les travaux d’amélioration des logements.
Cette page rassemble les chiffres qui comptent pour les propriétaires, les journalistes et les entreprises artisanales qui réalisent les travaux : le coût des réparations, les éléments d’une maison qui tombent en panne, la capacité à payer les réparations et les conséquences des tempêtes, des incendies et des coupures de courant. La plupart des chiffres proviennent de l’American Housing Survey, l’enquête fédérale sur l’état des logements menée par le Census Bureau pour le HUD, ainsi que de la Federal Reserve, du Joint Center for Housing Studies de Harvard, du secteur des assurances, de la NFPA et de l’Energy Information Administration.
Chaque chiffre renvoie au rapport dont il est tiré et est accompagné d’une date. La page est mise à jour tous les mois.
Points clés
- En 2024, les réparations nécessaires dans les logements occupés étaient estimées à $198,4 milliards. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025)
- Les ménages aux revenus les plus faibles occupent 29,0 % des logements occupés, mais assument 37,6 % de la facture des réparations. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025)
- En 2024, le coût moyen des réparations structurelles était estimé à $5 179, en hausse de 21,3 % en deux ans. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025)
- Les propriétaires ayant remplacé leur système CVC en 2023 ont dépensé en moyenne $8 398. (Harvard JCHS, Improving America’s Housing 2025, mars 2025)
- En 2024, les réparations de plomberie coûtaient en moyenne $1 841, en hausse de 31,5 % en deux ans, soit la plus forte progression parmi les types de réparations. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025)
- En 2024, 7,9 millions de ménages avaient besoin de réparations de leur système de refroidissement, pour un coût moyen estimé à $2 170. (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025)
- En 2023, le coût moyen d’un sinistre couvert par l’assurance habitation était de $20 062. (Triple-I, Homeowners and renters insurance, oct. 2026)
- Le vent et la grêle étaient à l’origine de 42,5 % des sinistres couverts par l’assurance habitation en 2023. (Triple-I, Homeowners and renters insurance, oct. 2026)
- Selon le Congressional Budget Office, les dommages causés par les catastrophes en 2023 ont représenté $34 milliards, soit 30 %, des pertes subies par les propriétaires et n’étaient pas couvertes par l’assurance. (Harvard JCHS, Improving America’s Housing 2025, mars 2025)
- Les incendies de logement causent en moyenne $8,9 milliards de dégâts matériels directs par an. (NFPA, Home Structure Fires, août 2025)
- La panne de l’équipement principal de refroidissement était la principale cause des températures inconfortablement élevées dans 4,9 millions de logements climatisés, soit 42,1 % d’entre eux. (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sept. 2025)
- 33,9 millions de ménages, soit 1 sur 4, ont subi au moins une coupure de courant en un an. (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct. 2024)
Statistiques sur le coût des réparations domiciliaires : quel est le montant total à l’échelle nationale ?
La facture nationale des réparations est élevée, mais répartie sur un grand nombre de logements. La plupart des maisons qui présentent un problème nécessitent une réparation modeste, tandis qu’un petit groupe fait face à une facture susceptible de faire dérailler un budget.
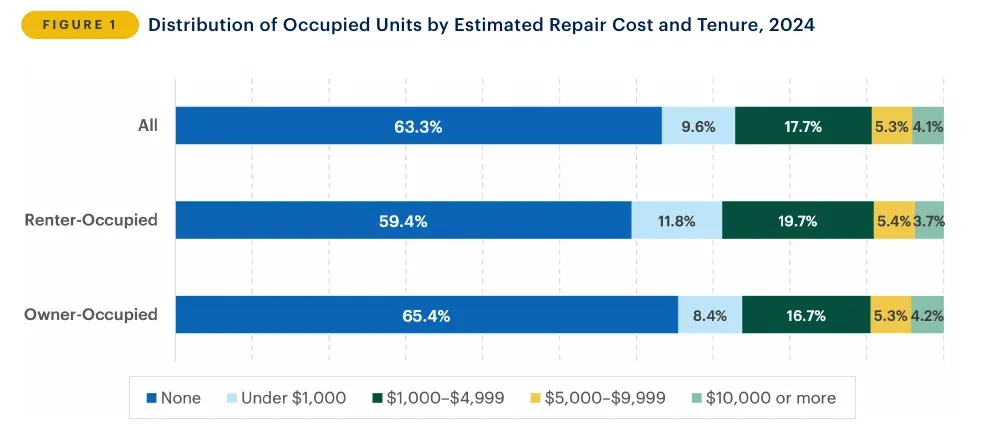 Figure 1 : Près de deux logements occupés sur trois n’avaient aucun besoin de réparation estimé, tandis qu’environ un sur vingt-cinq devait faire face à une facture de $10 000 ou plus. Source : Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025. Graphique publié par la source, extrait du PDF et recadré, capturé le 20 oct. 2026.
Combien de logements ont besoin de réparations ?
- 36,7 % des ménages interrogés dans l’American Housing Survey 2023, soit près de 49 millions, ont signalé au moins un besoin de réparation (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Les locataires signalaient plus souvent un besoin de réparation que les propriétaires : 40,6 % contre 34,6 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Parmi les logements nécessitant des réparations, le coût estimé médian était de $1 906 et le coût moyen de $4 062 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Les logements occupés par leur propriétaire représentaient $128,2 milliards de l’estimation, et les logements en location, $70,1 milliards (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
Quel est le montant des factures individuelles ?
- Près des trois quarts des ménages ayant besoin de réparations devaient faire face à des coûts estimés inférieurs à $5 000 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- 5,3 % supplémentaires des logements occupés devaient faire face à une facture estimée entre $5 000 et $9 999 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Les auteurs qualifient leurs estimations de prudentes, car l’enquête ne porte pas sur tous les problèmes et les coûts se fondent sur les prix pratiqués par les entrepreneurs résidentiels en 2024 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
Où la facture des réparations est-elle la plus élevée ?
- Le Sud affiche l’estimation régionale la plus élevée, à $80,4 milliards (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Viennent ensuite l’Ouest, à $43,2 milliards, le Midwest, à $41,9 milliards, et le Nord-Est, à $32,8 milliards (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Les logements situés hors des zones métropolitaines affichaient une moyenne de $5 082 en réparations estimées, contre $3 880 dans les zones métropolitaines (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- 44,3 % des maisons préfabriquées nécessitaient des réparations, et leur coût estimé moyen était de $5 076 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
Quelles réparations sont les plus courantes et combien coûtent-elles ?
Les fuites et les dommages structurels sont les réparations le plus souvent signalées, et les travaux structurels sont ceux qui grèvent le plus le budget. Les problèmes de chauffage, de refroidissement, d’électricité et de plomberie sont moins courants et coûtent moins cher par intervention, mais ce sont les appels auxquels répondent les entreprises artisanales.
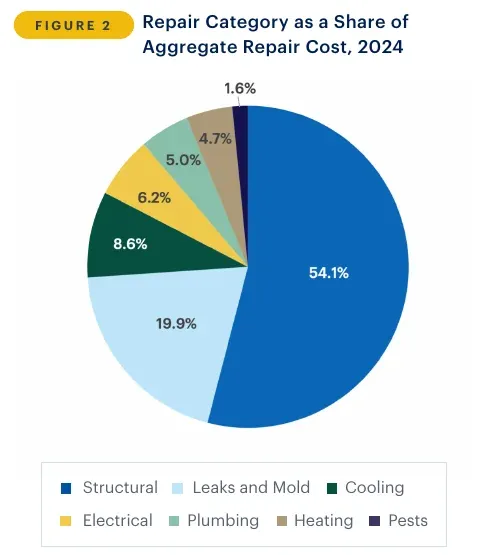 Figure 2 : Les travaux structurels représentent plus de la moitié du coût estimé des réparations, tandis que l’électricité, la plomberie et le chauffage en représentent chacun environ 5 % ou 6 %. Source : Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025. Graphique publié par la source, extrait du PDF et recadré, capturé le 20 oct. 2026.
Quels problèmes les ménages signalent-ils le plus souvent ?
- 15,7 % des ménages ont signalé des fuites et des moisissures, soit 20,9 millions de logements (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- 15,6 % ont signalé des problèmes structurels touchant les portes, les fenêtres, les toitures, les fondations, les murs ou les sols (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- 5,8 % ont signalé des problèmes électriques et 5,6 %, des problèmes de chauffage (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- 4,3 % ont signalé des nuisibles et 4,1 %, des problèmes de plomberie (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
Quel est le coût de chaque type de réparation ?
- Les problèmes structurels représentaient 54 % du coût total estimé des réparations, et les fuites et moisissures, un cinquième supplémentaire (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- En 2024, les réparations électriques coûtaient en moyenne $1 595, soit une hausse de 18,7 % par rapport aux $1 344 de 2022 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Les réparations de chauffage coûtaient en moyenne $1 249, soit une hausse de 17,2 % par rapport aux $1 066 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Les réparations liées aux fuites et aux moisissures coûtaient en moyenne $1 885, en hausse de 5,6 %, tandis que les réparations liées aux nuisibles sont restées stables, à $539 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
Les réparations coûtent-elles plus cher que la hausse générale des prix ?
- Le coût total des catégories de réparations suivies dans les deux années d’enquête a progressé de 13,3 % après prise en compte de l’inflation entre 2022 et 2024 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Leur coût nominal moyen a augmenté de 16,7 %, pour atteindre $3 937, tandis que l’inflation sur la période était de 6,4 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Parmi les 80 scénarios de réparation chiffrés par la Fed, 72 coûtaient plus cher qu’en 2022, avec une hausse médiane de 10,7 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Le nombre de ménages concernés par ces besoins a progressé de 3,3 %, soit moins que la hausse de 3,7 % du nombre de ménages ; ce sont donc surtout les coûts plus élevés par réparation qui expliquent l’augmentation (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
Les dommages attirent-ils les nuisibles ?
- Les logements dont la toiture s’affaissait étaient environ 3,9 fois plus susceptibles de signaler la présence de cafards (Census Bureau, Roaches and Rodents in American Homes, avr. 2021).
- Les logements dont les murs extérieurs étaient inclinés, penchés ou bombés étaient environ 5,6 fois plus susceptibles de signaler la présence de rongeurs (Census Bureau, Roaches and Rodents in American Homes, avr. 2021).
- 14,8 millions de logements ont signalé la présence de souris ou de rats au cours des 12 mois précédant l’enquête de 2019 (Census Bureau, Roaches and Rodents in American Homes, avr. 2021).
Combien coûtent aux propriétaires les grands travaux de remplacement ?
Les propriétaires dépensent désormais davantage pour les remplacements indispensables que pour les rénovations, et c’est au moment d’établir un devis que les coûts peuvent faire tenir ou échouer un projet. Il s’agit de moyennes pour 2023 parmi les propriétaires ayant réalisé les travaux : elles comprennent donc les travaux confiés à des professionnels et ceux réalisés soi-même. Les dépenses totales de rénovation sont présentées dans les statistiques sur l’amélioration de l’habitat.
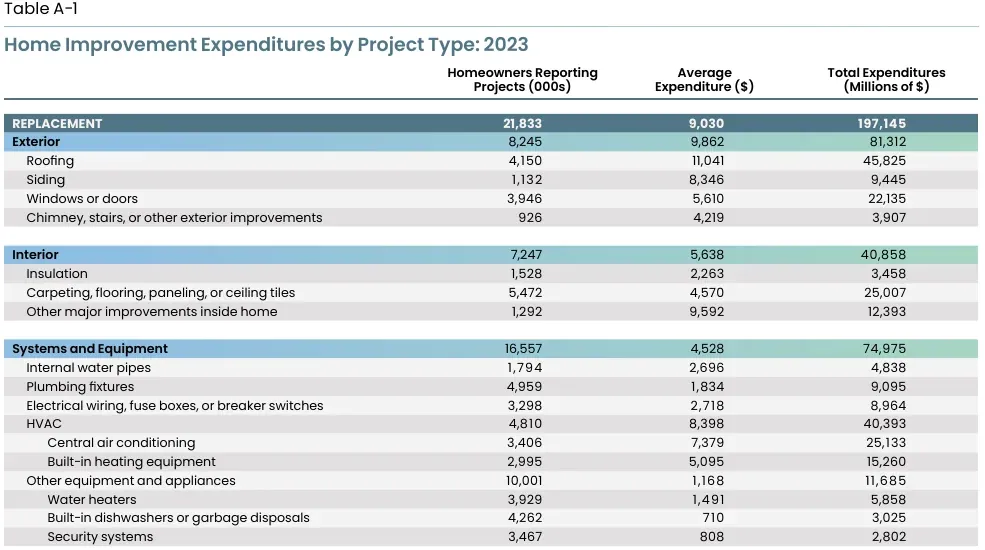 Figure 3 : Parmi les travaux concernant l’extérieur et les systèmes de la maison, les toitures, les systèmes CVC et les revêtements extérieurs ont coûté le plus cher aux propriétaires par projet en 2023, bien davantage que les appareils de plomberie et les chauffe-eau. Source : Harvard JCHS, Improving America’s Housing 2025, mars 2025, à partir des données de l’American Housing Survey du HUD. Tableau publié par la source, extrait du PDF et recadré, capturé le 20 oct. 2026.
Combien coûtent les travaux sur les systèmes CVC, les chauffe-eau et la plomberie ?
- 4,81 millions de propriétaires ont déclaré avoir réalisé des travaux sur un système CVC en 2023 (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
- Les travaux sur les climatiseurs centraux coûtaient en moyenne $7 379 (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
- Les travaux sur les équipements de chauffage intégrés coûtaient en moyenne $5 095 (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
- Les travaux sur les chauffe-eau coûtaient en moyenne $1 491 pour 3,93 millions de propriétaires (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
- Les travaux sur les conduites d’eau intérieures coûtaient en moyenne $2 696, et ceux sur les appareils de plomberie, $1 834 (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
- Les travaux sur le câblage électrique, les boîtes à fusibles et les disjoncteurs coûtaient en moyenne $2 718 (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
Combien coûtent les travaux de toiture et autres travaux de construction ?
- Le remplacement des toitures coûtait en moyenne $11 041 pour 4,15 millions de propriétaires (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
- Le remplacement des revêtements extérieurs coûtait en moyenne $8 346 (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
- Le remplacement des fenêtres et des portes coûtait en moyenne $5 610 (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
- Le remplacement des revêtements de sol, moquettes, panneaux muraux et dalles de plafond coûtait en moyenne $4 570 pour 5,47 millions de propriétaires (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
Quelle part des dépenses des propriétaires va aux travaux indispensables ?
- Les dépenses d’entretien des logements occupés par leur propriétaire ont augmenté de 61 % entre 2019 et 2023, pour atteindre $105 milliards (Harvard JCHS, Improving America’s Housing 2025 Key Facts, mars 2025).
- En 2023, les projets réalisés par des professionnels représentaient 84,1 % des dépenses des propriétaires, et les travaux réalisés soi-même sont tombés à $64 milliards (Harvard JCHS, Improving America’s Housing 2025 Key Facts, mars 2025).
- En 2023, les dépenses d’entretien par propriétaire ont atteint un nouveau record de $1 200 (Harvard JCHS, Improving America’s Housing 2025 Key Facts, mars 2025).
Qui peut payer les réparations lorsqu’un problème survient ?
Les réparations sont rarement prévues, et les propriétaires qui ont le plus de mal à en absorber le coût sont ceux qui dépensent le moins pour leur logement. Le centre de recherche sur le logement de Harvard montre que les propriétaires aux revenus les plus faibles consacrent ce qu’ils peuvent aux travaux qui ne peuvent pas attendre. Les formules qui prennent en charge une partie des réparations sont présentées dans les statistiques sur les garanties habitation.
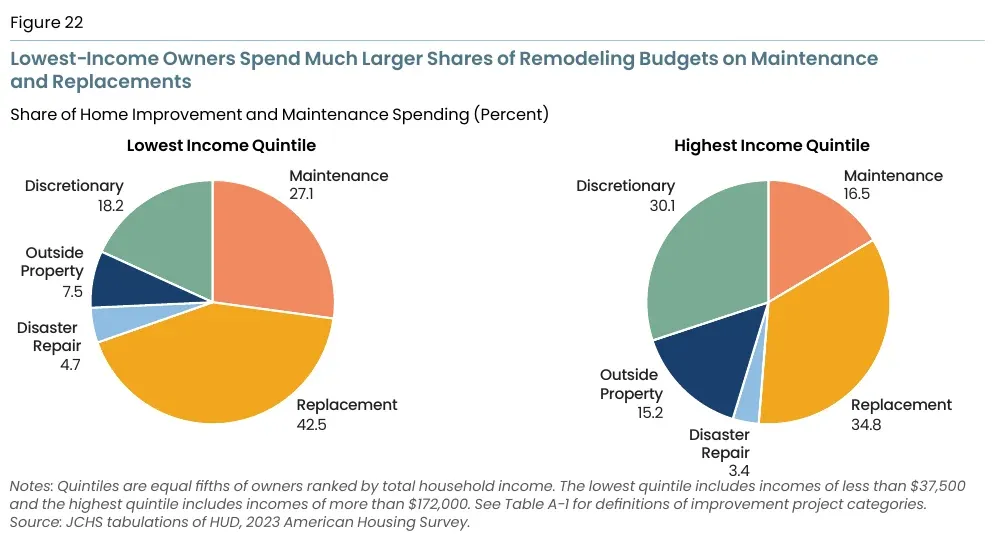 Figure 4 : Les propriétaires aux revenus les plus faibles consacrent une part bien plus importante de leur budget à l’entretien et aux remplacements, tandis que ceux aux revenus les plus élevés dépensent davantage pour des projets facultatifs. Source : Harvard JCHS, Improving America’s Housing 2025, mars 2025, à partir des données de l’American Housing Survey du HUD. Graphique publié par la source, extrait du PDF et recadré, capturé le 20 oct. 2026.
Combien les propriétaires aux revenus les plus faibles dépensent-ils pour leur logement ?
- En 2023, les propriétaires ont dépensé en moyenne $7 100 pour des travaux d’amélioration et de réparation (Harvard JCHS, Home Repairs Are Out of Reach, juill. 2025).
- 28 % des propriétaires du quintile inférieur n’ont rien dépensé pour leur logement, contre 14 % des propriétaires aux revenus plus élevés (Harvard JCHS, Home Repairs Are Out of Reach, juill. 2025).
- 18 % des propriétaires du quintile inférieur ont dépensé moins de $500, contre 7 % des propriétaires aux revenus plus élevés (Harvard JCHS, Home Repairs Are Out of Reach, juill. 2025).
- Seuls 14 % des propriétaires aux revenus les plus faibles ont dépensé $10 000 ou plus, contre 38 % des propriétaires aux revenus plus élevés (Harvard JCHS, Home Repairs Are Out of Reach, juill. 2025).
À quoi consacrent-ils leur argent ?
- L’entretien courant représentait 27 % des dépenses des propriétaires aux revenus les plus faibles, contre 16 % pour ceux aux revenus plus élevés (Harvard JCHS, Home Repairs Are Out of Reach, juill. 2025).
- Les remplacements, comme ceux des toitures, des fenêtres, des revêtements extérieurs, de l’isolation et des systèmes CVC, représentaient 43 %, contre 35 % (Harvard JCHS, Home Repairs Are Out of Reach, juill. 2025).
- Les réparations après une catastrophe représentaient 5 %, contre 3 % (Harvard JCHS, Home Repairs Are Out of Reach, juill. 2025).
- L’entretien, les remplacements et les réparations après une catastrophe représentaient ensemble 74 % des dépenses des propriétaires aux revenus les plus faibles, contre 55 % pour ceux aux revenus plus élevés (Harvard JCHS, Home Repairs Are Out of Reach, juill. 2025).
- Les projets facultatifs, comme la rénovation des cuisines et des salles de bains ou l’ajout de pièces, représentaient 18 % des dépenses des propriétaires aux revenus les plus faibles, contre 30 % pour ceux aux revenus plus élevés (Harvard JCHS, Home Repairs Are Out of Reach, juill. 2025).
Qui assume la plus grande part de la facture ?
- Les ménages vivant sous le seuil de pauvreté avaient besoin de réparations dans 42,1 % des cas, pour un coût estimé moyen de $4 920 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Les ménages dont les revenus atteignaient au moins 200 % du seuil de pauvreté affichaient une moyenne de $3 765 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Le coût estimé des réparations des ménages amérindiens s’élevait en moyenne à $5 872 (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- 46,4 % des femmes seules qui élèvent des enfants avaient besoin de réparations (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
Les factures imprévues entraînent-elles des difficultés financières ?
- Parmi les adultes qui ont dû faire face à une dépense importante imprévue, 41 % ont également connu des difficultés financières, comme des factures impayées, un manque de nourriture ou le renoncement à des soins médicaux, contre 28 % de ceux qui n’y ont pas été confrontés (Federal Reserve Board, Economic Well-Being of U.S. Households in 2025, mai 2026).
Comment l’âge d’un logement change-t-il les problèmes qui surviennent ?
Les logements anciens tombent plus souvent en panne et coûtent plus cher à entretenir, et leurs propriétaires ont tendance à disposer du moins d’argent. Le parc immobilier n’a jamais été aussi ancien, et les personnes qui en sont propriétaires sont présentées dans les statistiques sur les propriétaires.
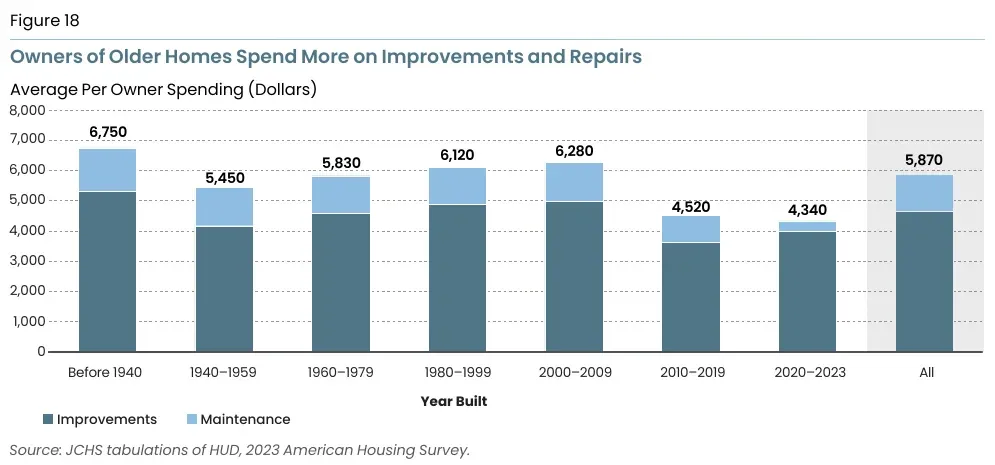 Figure 5 : Les propriétaires de logements construits avant 1940 ont dépensé bien davantage pour leur entretien que ceux dont le logement a été construit depuis 2010, et l’entretien représente une part plus importante de leur budget. Source : Harvard JCHS, Improving America’s Housing 2025, mars 2025, à partir des données de l’American Housing Survey du HUD. Graphique publié par la source, extrait du PDF et recadré, capturé le 20 oct. 2026.
Quel est l’âge du parc immobilier américain ?
- En 2023, l’âge médian des logements occupés par leur propriétaire a atteint 42 ans, contre 37 en 2013 et 31 en 2003 (Harvard JCHS, Improving America’s Housing 2025 Key Facts, mars 2025).
- Tous logements confondus, l’âge médian était de 44 ans en 2023, contre 28 ans en 1993 (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, juill. 2026).
- Un propriétaire sur quatre, soit 22 millions de ménages, vivait dans un logement construit avant 1960 (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, juill. 2026).
Les logements anciens nécessitent-ils davantage de réparations ?
- 47,7 % des logements occupés par leur propriétaire et construits en 1939 ou avant nécessitaient des réparations, contre 26,4 % de ceux construits en 2000 ou après (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Le coût estimé moyen de ces logements occupés par leur propriétaire les plus anciens était de $5 228, contre $3 596 pour les plus récents (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Le coût des réparations de ces logements occupés par leur propriétaire et construits avant 1940 est estimé à $23,9 milliards au total (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
- Parmi les logements occupés par leur propriétaire et construits avant 1940, 6,8 % ont été jugés inadéquats, soit plus de cinq fois le taux de 1,3 % observé pour les logements construits en 2010 ou après (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
Les logements anciens coûtent-ils plus cher à entretenir ?
- Les propriétaires de logements construits avant 1960 ont dépensé en moyenne $6 000 pour les travaux d’amélioration et d’entretien, contre $4 500 pour ceux dont le logement a été construit en 2010 ou après (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, juill. 2026).
- Les remplacements représentaient 39 % des dépenses consacrées aux logements construits avant 1960 et 24 % de celles concernant les logements construits en 2010 ou après (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, juill. 2026).
- 29 % des propriétaires du quintile aux revenus les plus faibles vivaient dans un logement construit avant 1960 (Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, juill. 2026).
- 2,9 millions de ménages propriétaires, soit 3,3 %, vivaient dans des logements que le HUD juge modérément ou gravement inadéquats (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
Que révèlent les sinistres d’assurance habitation sur les dommages ?
Les sinistres sont le seul cas où les dommages se voient attribuer un prix par un tiers. Ils montrent que le vent et la grêle sont à l’origine de la plupart des déclarations de sinistre, tandis que les incendies sont rares, mais coûtent bien plus cher par sinistre. Les sinistres liés aux dégâts des eaux sont présentés dans la page des statistiques sur la plomberie.
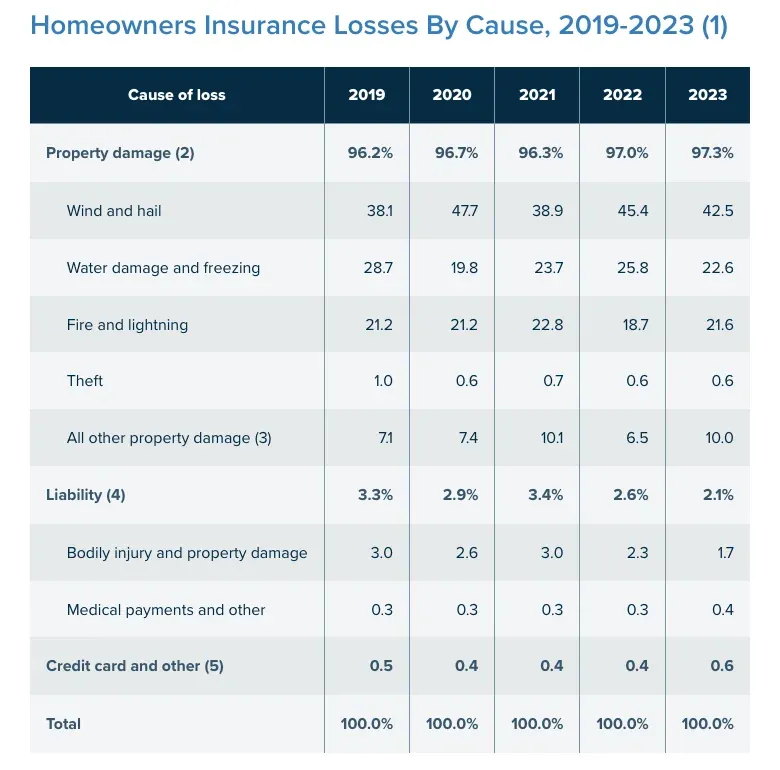 Figure 6 : Le vent et la grêle représentent la plus grande part des sinistres d’assurance habitation chaque année de 2019 à 2023. Source : Triple-I, Homeowners and renters insurance, oct. 2026, à partir des données de l’ISO. Capture d’écran de la page source, réalisée le 20 oct. 2026.
À quelle fréquence les propriétaires déclarent-ils un sinistre ?
- 5,3 % des logements assurés ont fait l’objet d’un sinistre en 2023, contre 6,4 % en 2020 (Triple-I, Homeowners and renters insurance, oct. 2026).
- Environ 1 logement assuré sur 18 fait l’objet d’un sinistre chaque année (Triple-I, Homeowners and renters insurance, oct. 2026).
- Environ 1 logement assuré sur 35 fait l’objet d’un sinistre lié au vent ou à la grêle, et environ 1 sur 425, d’un sinistre lié à un incendie ou à la foudre (Triple-I, Homeowners and renters insurance, oct. 2026).
- Les dégâts matériels, y compris les vols, représentaient 97,3 % des sinistres en 2023 (Triple-I, Homeowners and renters insurance, oct. 2026).
Quelles causes sont à l’origine des sinistres ?
- Les incendies et la foudre représentaient 21,6 % des sinistres en 2023 (Triple-I, Homeowners and renters insurance, oct. 2026).
- Tous les autres dégâts matériels, y compris le vandalisme, représentaient 10,0 % des sinistres (Triple-I, Homeowners and renters insurance, oct. 2026).
- Les sinistres en responsabilité civile représentaient 2,1 % et les vols, 0,6 % (Triple-I, Homeowners and renters insurance, oct. 2026).
Quel montant est versé pour un sinistre ?
- Le montant moyen d’un sinistre était de $13 884 en 2019, de $16 601 en 2021 et de $19 740 en 2022 (Triple-I, Homeowners and renters insurance, oct. 2026).
- De 2019 à 2023, les sinistres liés aux incendies et à la foudre s’élevaient en moyenne à $88 170 (Triple-I, Homeowners and renters insurance, oct. 2026).
- Les sinistres liés au vent et à la grêle s’élevaient en moyenne à $14 747, et ceux dus à tous les autres dégâts matériels, à $9 043 (Triple-I, Homeowners and renters insurance, oct. 2026).
- Les sinistres liés aux vols s’élevaient en moyenne à $5 524 (Triple-I, Homeowners and renters insurance, oct. 2026).
- 47 % des propriétaires ont déclaré avoir préparé un inventaire de leurs biens pour documenter les pertes, selon une enquête menée en 2023 par Triple-I et Munich Re (Triple-I, Homeowners and renters insurance, oct. 2026).
Quel est l’impact des tempêtes et des inondations sur la facture des réparations ?
Les catastrophes, autrefois rares, sont désormais un poste récurrent du budget des réparations. Le nombre de catastrophes causant des dégâts d’au moins un milliard de dollars ne cesse d’augmenter, et une partie des dommages n’est jamais assurée. Les travaux de toiture après les tempêtes sont présentés dans les statistiques du secteur de la toiture.
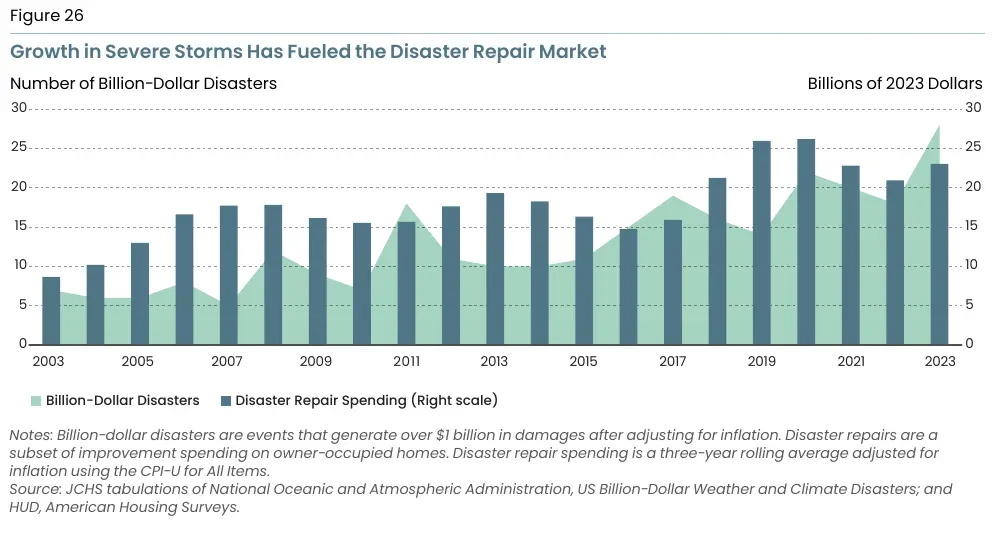 Figure 7 : Les dépenses des propriétaires consacrées aux réparations après une catastrophe ont augmenté parallèlement au nombre de catastrophes causant des dégâts d’au moins un milliard de dollars, avec des pics après les pires saisons de tempêtes. Source : Harvard JCHS, Improving America’s Housing 2025, mars 2025, à partir des données de la NOAA et du HUD. Graphique publié par la source, extrait du PDF et recadré, capturé le 20 oct. 2026.
À quel rythme le marché de la réparation après catastrophe progresse-t-il ?
- En 2022 et 2023, les dépenses consacrées à la réparation des dégâts causés par les catastrophes représentaient 6 % de l’ensemble des dépenses d’amélioration, contre moins de 4 % deux décennies plus tôt (Harvard JCHS, Disasters Are a Growing Force, sept. 2025).
- Les années 2020 ont enregistré en moyenne 23,0 catastrophes causant des dégâts d’au moins un milliard de dollars par an, contre 13,1 dans les années 2010 (Harvard JCHS, Disasters Are a Growing Force, sept. 2025).
- Ce nombre était de 6,7 par an dans les années 2000, de 5,7 dans les années 1990 et de 3,3 dans les années 1980 (Harvard JCHS, Disasters Are a Growing Force, sept. 2025).
- L’année 2023 a établi un record avec 28 catastrophes causant des dégâts d’au moins $1 milliards, et 2024 a frôlé ce record avec 27 (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
- De 2021 à 2023, les propriétaires ont dépensé en moyenne $23 milliards par an pour les réparations après des catastrophes, contre moins de $9 milliards en valeur réelle 20 ans plus tôt (Harvard JCHS, Disasters Are a Growing Force, sept. 2025).
Combien coûte à un propriétaire la réparation après une catastrophe ?
- En 2023, les propriétaires qui ont restauré leur logement après une catastrophe ont dépensé en moyenne $22 100, contre $17 900 en 2003, corrigés de l’inflation (Harvard JCHS, Disasters Are a Growing Force, sept. 2025).
- En 2023, les ouragans et les tornades étaient à l’origine de 31 % des dépenses de réparation après une catastrophe, les incendies de 16 % et les inondations de 8 % (Harvard JCHS, Disasters Are a Growing Force, sept. 2025).
- La grêle, la neige et les tempêtes de vent représentaient la plus grande part, à 45 % (Harvard JCHS, Disasters Are a Growing Force, sept. 2025).
- Après l’ouragan Ida, les réparations consécutives à des catastrophes représentaient 51 % des dépenses d’amélioration de l’habitat à La Nouvelle-Orléans en 2022 et 2023 (Harvard JCHS, Disasters Are a Growing Force, sept. 2025).
- En 2023, le programme d’aide individuelle de la FEMA a versé $1,3 milliards aux ménages (Harvard JCHS, Disasters Are a Growing Force, sept. 2025).
Quel est le montant des pertes assurées les plus importantes causées par des tempêtes ?
- Aon a estimé à $54 milliards les pertes assurées causées par l’ouragan Ian, soit $58,9 milliards en dollars de 2025 (Triple-I, Hurricanes, janv. 2026).
- Aon a évalué à $36 milliards les pertes causées par l’ouragan Ida, soit $42,7 milliards en dollars de 2025 (Triple-I, Hurricanes, janv. 2026).
- Aon a estimé à $9,2 milliards les pertes assurées causées par le derecho qui a frappé le Midwest en août 2020, soit $11,5 milliards en dollars de 2025 (Triple-I, Tornadoes and thunderstorms, janv. 2026).
- En moyenne, environ 1 000 tornades sont signalées chaque année (Triple-I, Tornadoes and thunderstorms, janv. 2026).
Les propriétaires sont-ils couverts ?
- Selon l’American Housing Survey, la prime moyenne nationale d’assurance habitation a bondi de 17 % entre 2021 et 2023 (Harvard JCHS, Improving America’s Housing 2025, mars 2025).
- Selon une étude de mai 2025 de la National Association of Insurance Commissioners, la prime moyenne d’assurance habitation a augmenté de 11,2 % en 2022 (Triple-I, Homeowners and renters insurance, oct. 2026).
- 22 % des propriétaires ont déclaré être exposés au risque d’inondation, et 78 % d’entre eux ont souscrit une assurance contre les inondations : 43 % auprès du National Flood Insurance Program et 35 % auprès d’un assureur privé (Triple-I, Flood insurance, janv. 2026).
Combien coûtent les incendies et les câblages défectueux ?
Les incendies sont rares par rapport aux sinistres liés au vent et à la grêle et coûtent bien plus cher par sinistre. Les équipements de câblage et d’éclairage sont responsables des dommages causés par les incendies les plus coûteux, même si les appareils de cuisson provoquent davantage d’incendies. Les personnes qui réalisent les travaux de câblage sont présentées dans les statistiques sur les électriciens.
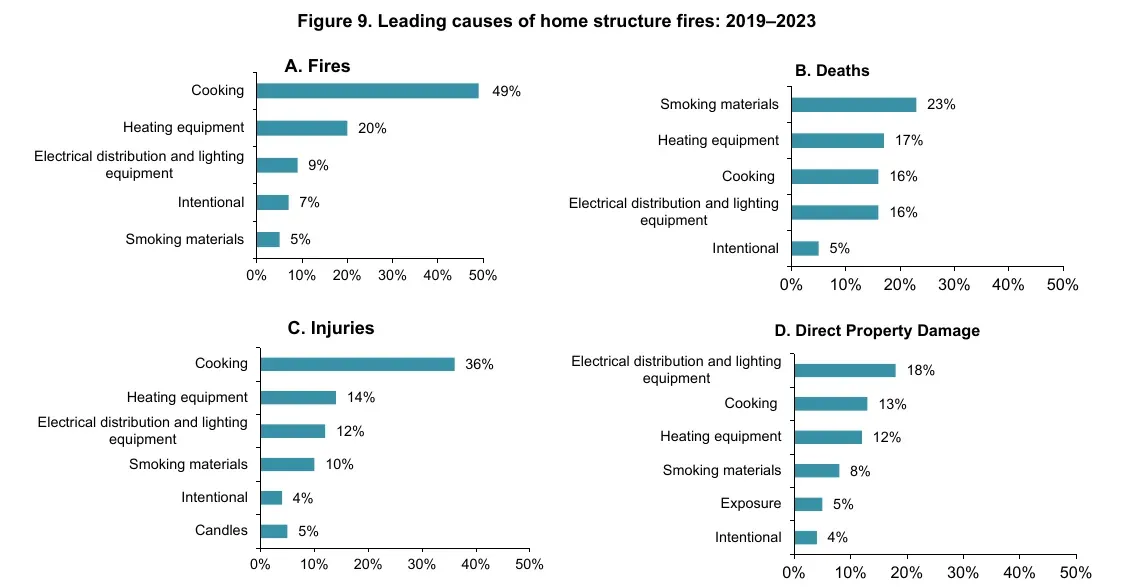 Figure 8 : Les appareils de cuisson sont à l’origine d’environ la moitié des incendies de logement, mais les équipements de distribution électrique et d’éclairage causent le plus de dommages matériels directs. Source : NFPA, Home Structure Fires, août 2025. Graphique publié par la source, extrait du PDF et recadré, capturé le 20 oct. 2026.
Combien d’incendies de logement se produisent chaque année ?
- De 2019 à 2023, les services d’incendie américains sont intervenus chaque année en moyenne sur 328 590 incendies de bâtiments résidentiels (NFPA, Home Structure Fires, août 2025).
- Ces incendies ont causé chaque année en moyenne 2 600 décès et 10 770 blessures parmi la population civile (NFPA, Home Structure Fires, août 2025).
- 24 % de tous les incendies signalés se sont produits dans des logements (NFPA, Home Structure Fires, août 2025).
- L’estimation de 332 000 incendies de logement en 2023 était inférieure de 55 % à celle de 734 000 pour 1980 (NFPA, Home Structure Fires, août 2025).
Qu’est-ce qui provoque les incendies de logement ?
- Les appareils de cuisson ont provoqué 49 % des incendies de logement, soit une moyenne de 159 400 par an, et des dégâts de $1,16 milliards (NFPA, Home Structure Fires, août 2025).
- Les équipements de chauffage ont provoqué 20 % des incendies, soit une moyenne de 65 000 par an, et des dégâts de $1,1 milliards (NFPA, Home Structure Fires, août 2025).
- Les équipements de distribution électrique et d’éclairage ont provoqué 31 650 incendies par an et des dégâts de $1,6 milliards, ce qui en fait la principale cause de dommages matériels directs (NFPA, Home Structure Fires, août 2025).
- 46 % des incendies de logement se sont produits entre novembre et mars (NFPA, Home Structure Fires, août 2025).
Les incendies d’origine électrique sont-ils fréquents dans les logements ?
- De 2020 à 2024, les services d’incendie sont intervenus chaque année en moyenne sur 46 652 incendies d’origine électrique dans des logements (NFPA, Home Electrical Fires, mai 2026).
- Ces incendies ont causé chaque année en moyenne 527 décès et 1 580 blessures parmi la population civile, ainsi que $2,4 milliards de dommages matériels directs (NFPA, Home Electrical Fires, mai 2026).
- Le nombre d’incendies d’origine électrique dans les logements est passé de 41 390 en 2010 à 48 757 en 2024 (NFPA, Home Electrical Fires, mai 2026).
- Le nombre le plus élevé a été atteint en 2022, avec 49 940 incendies (NFPA, Home Electrical Fires, mai 2026).
- Ils ont le plus souvent débuté dans une cuisine ou un espace de cuisson (15 %), une chambre (12 %) ou un grenier ou plafond (9 %) (NFPA, Home Electrical Fires, mai 2026).
- Les incendies survenus entre minuit et 8:00 a.m. représentaient 22 % du total, mais 52 % des décès (NFPA, Home Electrical Fires, mai 2026).
À quelle fréquence le chauffage, le refroidissement et l’électricité tombent-ils en panne ?
Une panne d’équipement par mauvais temps est le genre d’intervention qui ne peut pas attendre. Les enquêtes gouvernementales recensent le nombre de logements qui perdent le chauffage, le refroidissement ou l’électricité chaque année, et les conséquences pour la maison. Les professionnels qui répondent à ces appels sont présentés dans les statistiques sur les techniciens CVC.
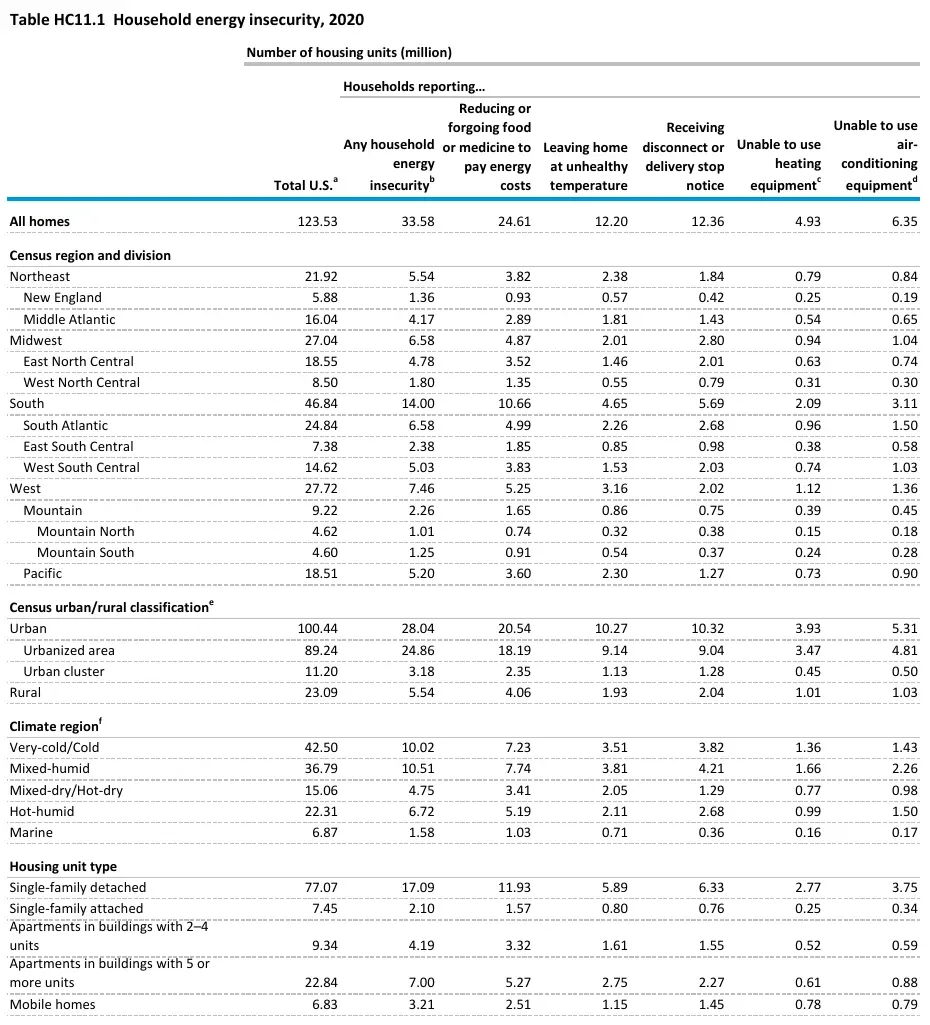 Figure 9 : Dans toutes les régions, des millions de logements ne pouvaient pas utiliser leur système de chauffage ou de refroidissement en 2020, soit parce qu’il était en panne et ne pouvait pas être réparé, soit en raison d’une interruption liée à un impayé. Source : EIA, RECS 2020 table HC11.1, août 2025. Tableau publié par la source, extrait du PDF et recadré, capturé le 20 oct. 2026.
Combien de logements perdent le refroidissement par forte chaleur ?
- Au moins une fois dans l’année précédant l’American Housing Survey 2023, 13,2 millions de ménages, soit environ 10 % du total de 133,2 millions, ont connu une chaleur inconfortable pendant 24 heures ou plus (Census Bureau, 13.2 millions Households Were Uncomfortably Hot, sept. 2025).
- Les locataires l’ont signalé plus souvent que les propriétaires : 13,6 % contre 8,0 % (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sept. 2025).
- 9,2 millions de logements occupés, soit 6,9 %, ne disposaient d’aucun type de climatisation (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sept. 2025).
- Parmi les 124 millions de logements climatisés, 11,6 millions, soit 9,4 %, connaissaient malgré tout une chaleur inconfortable (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sept. 2025).
- Près de 3 millions de ménages ont connu une panne d’au moins six heures de leur principal équipement de refroidissement, et 1,8 millions ont subi plusieurs pannes prolongées (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sept. 2025).
- 2,6 millions de ménages ont signalé une capacité de refroidissement insuffisante, et 1,3 millions, des interruptions de service ou de courant (Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sept. 2025).
- Les ménages ayant besoin de réparations du système de refroidissement étaient plus souvent locataires, à 49,2 %, contre 36,5 % des ménages ayant uniquement d’autres besoins de réparation (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
Combien de logements ne peuvent pas utiliser leur chauffage ou leur climatisation ?
- À un moment donné en 2020, 4,93 millions de logements ne pouvaient pas utiliser leur principal système de chauffage et 6,35 millions ne pouvaient pas utiliser la climatisation (EIA, RECS 2020 table HC11.1, août 2025).
- Ce nombre comprend les équipements en panne et impossibles à réparer, ainsi que les interruptions provoquées par des impayés (EIA, RECS 2020 table HC11.1, août 2025).
- Les logements occupés par leur propriétaire représentaient 2,84 millions des cas concernant le chauffage et 3,83 millions des cas concernant le refroidissement (EIA, RECS 2020 table HC11.1, août 2025).
- 1,08 millions de logements construits avant 1950 ne pouvaient pas utiliser leur système de chauffage (EIA, RECS 2020 table HC11.1, août 2025).
- Selon la classification du HUD, 1,6 millions de logements étaient gravement inadéquats en 2023 ; si l’on comptabilisait les pannes de refroidissement de la même manière, ce chiffre augmenterait de plus de 860 000 logements, soit une hausse de 52 % (Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025).
Quelles sont les conséquences des coupures de courant pour un logement ?
- Parmi les ménages ayant subi une coupure, 70 %, soit 23,6 millions, en ont connu au moins une d’une durée de six heures ou plus (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct. 2024).
- Les propriétaires ont signalé plus souvent des coupures que les locataires : 28,3 % contre 19,9 % (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct. 2024).
- Les ménages ruraux en ont signalé dans 35,4 % des cas, contre 22,8 % dans les zones urbaines (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct. 2024).
- Le gel des canalisations a touché environ 673 000 logements au cours des 12 mois précédents (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct. 2024).
- Environ 343 000 ménages ont découvert de l’eau dans leur sous-sol ou leur vide sanitaire après la panne de leur pompe de relevage pendant une coupure de courant (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct. 2024).
- 2,9 millions de ménages, soit 8,4 %, ont déclaré avoir dû passer une nuit hors de chez eux à cause d’une coupure de courant (Census Bureau, 1 in 4 Households Experienced a Power Outage, oct. 2024).
Quels sont les risques pour la sécurité liés aux équipements défectueux ?
- Plus de 400 Américains meurent chaque année d’une intoxication accidentelle au monoxyde de carbone non liée à des incendies (CDC, Carbon Monoxide Poisoning, janv. 2026).
- Plus de 100 000 personnes se rendent chaque année aux urgences et plus de 14 000 sont hospitalisées (CDC, Carbon Monoxide Poisoning, janv. 2026).
- Le CDC cite les chaudières et les chauffe-eau au gaz et au mazout parmi les sources de monoxyde de carbone (CDC, Carbon Monoxide Poisoning, janv. 2026).
Méthodologie et sources
Chaque chiffre provient de l’organisme qui l’a produit : des agences fédérales et du système de la Federal Reserve, des données de l’American Housing Survey qu’ils publient, des universités et organismes de recherche, de l’institut de recherche du secteur des assurances et de la NFPA. Aucune source d’agrégation ni aucun récapitulatif n’est cité. Chaque chiffre a été relevé dans le texte source, un PDF téléchargé ou un graphique publié par la source. Les estimations des coûts de réparation de la Philadelphia Fed sont modélisées à partir des réponses à l’enquête et des données de 2024 sur les coûts pratiqués par les entrepreneurs ; elles décrivent donc les besoins, et non les dépenses effectives. Les chiffres de la Federal Reserve portent sur des adultes, et non sur des ménages. La page de Triple-I consacrée à l’assurance habitation n’est pas datée et est régulièrement actualisée à partir des données de l’ISO : le mois indiqué correspond donc à celui où elle a été consultée. La page est mise à jour tous les mois.
Glossaire
- AHS : l’American Housing Survey, réalisée par le Census Bureau pour le Department of Housing and Urban Development.
- HUD : le Department of Housing and Urban Development des États-Unis.
- JCHS : le Joint Center for Housing Studies de Harvard.
- SHED : l’enquête de la Federal Reserve sur l’économie des ménages et la prise de décision.
- RECS : l’enquête sur la consommation d’énergie résidentielle, menée par l’Energy Information Administration.
- NFPA : la National Fire Protection Association.
- Triple-I : l’Insurance Information Institute.
- ISO : l’entité de Verisk dont Triple-I publie les données sur les sinistres.
- Logement inadéquat : logement que le HUD juge présenter plusieurs défaillances structurelles ou des problèmes graves de plomberie, d’électricité ou de chauffage.
- Réparation structurelle : travaux portant sur les portes, les fenêtres, les toitures, les fondations, les murs ou les sols.
Sources
- Federal Reserve Bank of Philadelphia, Home Repair Costs 2025, déc. 2025
- Harvard JCHS, Improving America’s Housing 2025 Key Facts, mars 2025
- Harvard JCHS, Improving America’s Housing 2025, mars 2025
- Triple-I, Homeowners and renters insurance, oct. 2026
- NFPA, Home Structure Fires, août 2025
- Census Bureau, 13.2 Million Households Were Uncomfortably Hot, sept. 2025
- Census Bureau, 1 in 4 Households Experienced a Power Outage, oct. 2024
- Census Bureau, Roaches and Rodents in American Homes, avr. 2021
- Harvard JCHS, Home Repairs Are Out of Reach, juill. 2025
- Federal Reserve Board, Economic Well-Being of U.S. Households in 2025, mai 2026
- Harvard JCHS, Many Owners Cannot Afford to Maintain Aging Homes, juill. 2026
- Harvard JCHS, Disasters Are a Growing Force, sept. 2025
- Triple-I, Hurricanes, janv. 2026
- Triple-I, Tornadoes and thunderstorms, janv. 2026
- Triple-I, Flood insurance, janv. 2026
- NFPA, Home Electrical Fires, mai 2026
- EIA, RECS 2020 table HC11.1, août 2025
- CDC, Carbon Monoxide Poisoning, janv. 2026