Las estadísticas de pagos atrasados cuentan una historia sencilla. Los pequeños negocios hacen el trabajo primero y esperan a cobrar, y la espera es lo bastante larga como para causarles problemas. Esta página recopila las cifras de las organizaciones que las han elaborado, como los Federal Reserve Banks, el Treasury, el Consumer Financial Protection Bureau, las aseguradoras de crédito, los fabricantes de programas de contabilidad y las asociaciones comerciales.
Está dirigida a propietarios de pequeños negocios de climatización y servicios para el hogar, y a cualquiera que necesite las cifras. Estados Unidos tiene 36 207 130 pequeñas empresas, y 6 395 635 de ellas tienen personal contratado (SBA Office of Advocacy, feb. 2026). Casi todas conceden crédito a alguien, aunque solo sea durante unos días en una factura.
Cada cifra enlaza a su fuente y lleva una fecha. No citamos recopilaciones de datos. Cuando dos fuentes miden cosas distintas, lo decimos. Muchas encuestas abarcan todas las pequeñas empresas o todas las constructoras, no solo las de climatización, y el texto lo especifica. Los datos más recientes llegan hasta septiembre de 2026. La página se actualiza mensualmente.
Conclusiones clave
- El 59 % de las pequeñas empresas de EE. UU. tenía facturas con 30 días o más de retraso en 2026, frente al 47 % del año anterior. (Intuit QuickBooks, jul. 2026)
- A las pequeñas empresas de EE. UU. les pagaron, de media, con 8,5 días de retraso en el trimestre de junio de 2026. (Xero Small Business Insights, jul. 2026)
- La mitad de las empresas pequeñas con empleados (50 %) señaló que el flujo de caja irregular, que incluye cobrar las cuentas pendientes, era un problema financiero. (Federal Reserve Banks, Small Business Credit Survey, mar. 2026)
- El 39 % de los propietarios dijo que un solo pago atrasado había dificultado cubrir las nóminas o las facturas durante el último año. (Intuit QuickBooks, jul. 2026)
- El negocio mediano de reparación y mantenimiento tenía efectivo para 18 días. (JPMorgan Chase Institute, sep. 2016)
- Solo el 12 % de las empresas de construcción dijo que siempre cobra a tiempo. (Levelset, may. 2022)
- Los subcontratistas de proyectos comerciales esperaron una mediana de 50 días para cobrar durante los 12 meses hasta mediados de 2026. (Built, ago. 2026)
- Al 48 % de los negocios de servicios para el hogar les pagan el mismo día que termina el trabajo, mientras que el 11 % espera más de una semana. (Jobber, feb. 2026)
- Según los responsables de crédito de EE. UU., las cuentas enviadas a cobro han aumentado en 48 de los últimos 49 meses. (NACM, sep. 2026)
- El 55 % de los proveedores de EE. UU. afirma que sus clientes empresariales retrasan el pago de las facturas. (Atradius, sep. 2026)
- El 63 % de los adultos de EE. UU. podría cubrir una emergencia de $400 en efectivo o su equivalente, la misma proporción que en cada uno de los tres años anteriores. (Federal Reserve Board, may. 2026)
- Las empresas del Reino Unido afectadas por los pagos atrasados dedican una media de 86 horas al año a reclamarlos. (UK Government, jul. 2026)
- Los cheques en EE. UU. bajaron a 9,2 mil millones de pagos en 2024, frente a 17,0 mil millones en 2015. (Federal Reserve Board, jul. 2026)
- El tipo del Treasury de EE. UU. para los pagos atrasados a proveedores federales es del 4,75 % entre julio y diciembre de 2026. (Bureau of the Fiscal Service, jul. 2026)
¿Hasta qué punto son habituales las facturas vencidas e impagadas?
Los pagos atrasados son lo normal, no la excepción. La mayoría de los propietarios tiene alguna factura vencida, y las cantidades son lo bastante grandes como para afectar a un negocio con unos pocos vehículos.
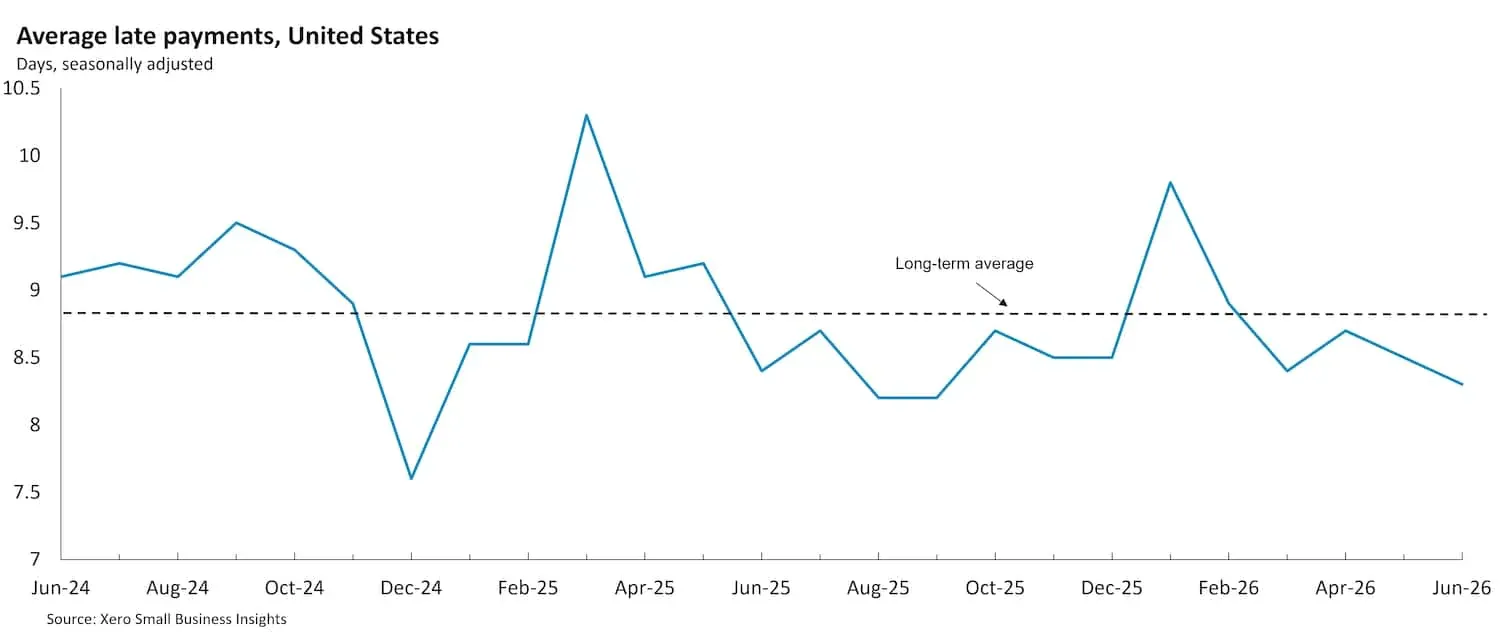 Figura 1: Las pequeñas empresas de EE. UU. cobraron con entre 7,6 y 10,3 días de retraso aproximadamente cada mes entre junio de 2024 y junio de 2026, y la línea se mantiene cerca de su promedio a largo plazo; por tanto, que un cliente se retrase supone un coste constante y no un golpe puntual. Fuente: Xero, United States Small Business Insights, jun. 2026. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿A cuántas pequeñas empresas les deben dinero?
A principios de 2025, más de la mitad de las pequeñas empresas tenía facturas impagadas pendientes de cobro, y la proporción con facturas vencidas desde hacía más de 30 días aumentó en 2026.
- El 56 % de las pequeñas empresas de EE. UU. encuestadas dijo que tenía facturas impagadas pendientes de cobro (Intuit QuickBooks, may. 2025).
- Casi 1 de cada 10 facturas de la empresa promedio llevaba más de 30 días vencida (Intuit QuickBooks, may. 2025).
- El 22 % de las empresas tenía al menos una quinta parte de sus facturas sin pagar desde hacía más de 30 días (Intuit QuickBooks, jul. 2026).
- A las empresas con facturas impagadas les debían $17,7K de media, una cantidad cercana a los $17,5K del año anterior (Intuit QuickBooks, jul. 2026).
- Alrededor de 7 de cada 10 empresas de EE. UU. siguen sufriendo retrasos en los pagos de clientes empresariales (Atradius, sep. 2026).
- Los pagos atrasados afectan, de media, al 22 % de las cuentas por cobrar B2B en EE. UU. (Atradius, sep. 2026).
- Las empresas de EE. UU. venden a crédito el 45 % de sus ventas B2B y cobran el resto por adelantado (Atradius, sep. 2026).
¿Qué dicen las estadísticas sobre las facturas impagadas y el retraso en cobrar?
La mayoría de las facturas atrasadas acumula días de retraso, no meses, pero una pequeña proporción acaba convirtiéndose en deuda a largo plazo.
- En todos los sectores de EE. UU., la media de días de retraso con respecto a las condiciones de pago se mantuvo entre 10,9 y 11 días desde 2023 hasta mediados de 2025 (Creditsafe, sep. 2025).
- La proporción de facturas con entre 1 y 30 días de retraso se disparó hasta el 41,5 % en junio de 2024, y después cayó al 1,9 % en mayo de 2025 (Creditsafe, sep. 2025).
- La proporción de facturas con 91 días o más de retraso subió al 5,7 % en febrero de 2025, y después cayó al 0,3 % en mayo de 2025 (Creditsafe, sep. 2025).
- Creditsafe obtuvo estas cifras de datos de pagos de más de 32 millones de empresas de EE. UU. (Creditsafe, sep. 2025).
¿La situación está mejorando o empeorando?
Se mantiene estable, con un ligero empeoramiento. El retraso promedio se redujo en el trimestre de junio de 2026, pero los responsables de crédito que reclaman los pagos dicen que la tendencia subyacente es más desfavorable.
- El retraso en los pagos se redujo 0,5 días en el trimestre de junio de 2026, hasta los 8,5 días (Xero Small Business Insights, jul. 2026).
- Por meses, el retraso fue de 8,7 días en abril, 8,5 en mayo y 8,3 en junio (Xero Small Business Insights, jul. 2026).
- El índice de NACM sobre los importes vencidos perdió 3,4 puntos en septiembre de 2026 y se sitúa en 48,5, por debajo de la línea de 50 que separa el crecimiento de la contracción (NACM, sep. 2026).
- El índice de cobros en dólares de NACM bajó de 64,0 en agosto a 59,3 en septiembre de 2026 (NACM, sep. 2026).
- Los responsables de crédito de NACM afirman que muchos clientes están cambiando unilateralmente las condiciones contractuales para pagar cuando ellos cobren (NACM, sep. 2026).
¿Ayudan los plazos de pago más cortos?
Sí. Los negocios que piden el dinero antes tienen menos facturas vencidas.
- El 55 % de las empresas con plazos netos de 30 días tiene facturas vencidas, frente al 26 % de las que exigen el pago inmediato (Intuit QuickBooks, jul. 2026).
- El 64 % de las empresas sin facturas vencidas exige el pago inmediato, frente al 34 % de las que sí tienen facturas vencidas (Intuit QuickBooks, jul. 2026).
¿Cuánto tardan las pequeñas empresas en cobrar?
La espera ronda el mes, y se está alargando aunque se reduzcan los días de retraso. El lugar donde trabajas puede cambiarla en casi 12 días.
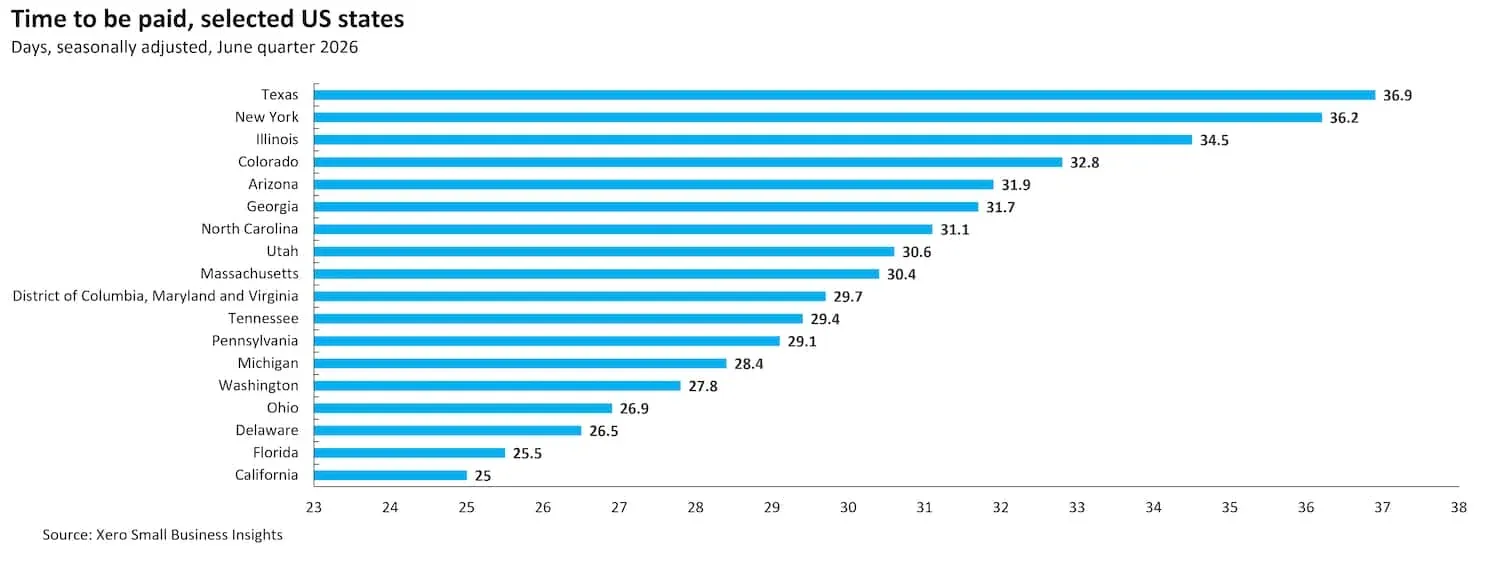 Figura 2: Las pequeñas empresas de Texas esperaron 36,9 días para cobrar en el trimestre de junio de 2026, mientras que las de California esperaron 25 días; por tanto, una misma factura puede tardar casi 12 días más según el estado. Fuente: Xero, United States Small Business Insights, jun. 2026. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Cuánto se tarda de media en cobrar?
Las pequeñas empresas esperaron 29,3 días de media en el trimestre de junio de 2026.
- La espera aumentó de 28,6 días en el trimestre de marzo a 29,3 días en el trimestre de junio (Xero Small Business Insights, jul. 2026).
- La cifra del trimestre de junio se compara con una media histórica de 28,9 días (Xero Small Business Insights, jul. 2026).
- En los primeros seis meses de 2026, la espera solo superó esa media histórica en uno de ellos (Xero Small Business Insights, jul. 2026).
- Las pequeñas empresas de Nueva York esperaron 36,2 días y las de Florida, 25,5 días (Xero Small Business Insights, jul. 2026).
¿Qué plazos de pago ofrecen los proveedores?
Alrededor de tres de cada cinco proveedores de EE. UU. permiten que sus clientes paguen en un plazo de 30 días desde la fecha de la factura.
- Alrededor de tres de cada cinco proveedores de EE. UU. permiten que otras empresas paguen en un plazo de 30 días, y la mitad de ese número concede entre uno y dos meses (Atradius, sep. 2026).
- Las empresas constructoras medianas y grandes suelen ofrecer los plazos de pago más largos de todos los grupos (Atradius, sep. 2026).
- La mayoría de los clientes de EE. UU. liquidan las facturas vencidas durante el mes posterior a su vencimiento, por lo que el dinero llega a la cuenta bancaria unos dos meses después de emitir la factura (Atradius, sep. 2026).
- En el Reino Unido, las microempresas y pequeñas empresas ofrecen plazos medios de 46 días, frente a los 56 días de las grandes empresas (Coface, oct. 2025).
¿Cómo pagan las empresas más grandes?
Los grandes compradores pagan despacio a propósito, y eso marca la pauta para los pequeños proveedores.
- Las 1000 principales empresas no financieras cotizadas de EE. UU. tardaron una media de 59 días en pagar sus propias facturas (The Hackett Group, ago. 2025).
- Esas empresas tienen $1,7 billones inmovilizados en exceso de capital circulante (The Hackett Group, ago. 2025).
- Los días de ventas pendientes de cobro empeoraron por segundo año consecutivo, ya que el poder de negociación de los clientes alargó los plazos de pago (The Hackett Group, ago. 2025).
- Las cuentas por cobrar representan la mayor parte de ese exceso, una oportunidad de $600 mil millones, impulsada por una brecha de 18 días en los días de ventas pendientes de cobro entre las empresas con mejores resultados y las medianas (The Hackett Group, ago. 2025).
¿Qué consecuencias tienen los pagos atrasados para el flujo de caja?
Los retrasos no se quedan en la factura. Afectan a las nóminas, las facturas y el bolsillo del propietario. La mitad de las pequeñas empresas señala que el flujo de caja es un problema, y cuanto más pequeña es la empresa, más probable es que lo sea.
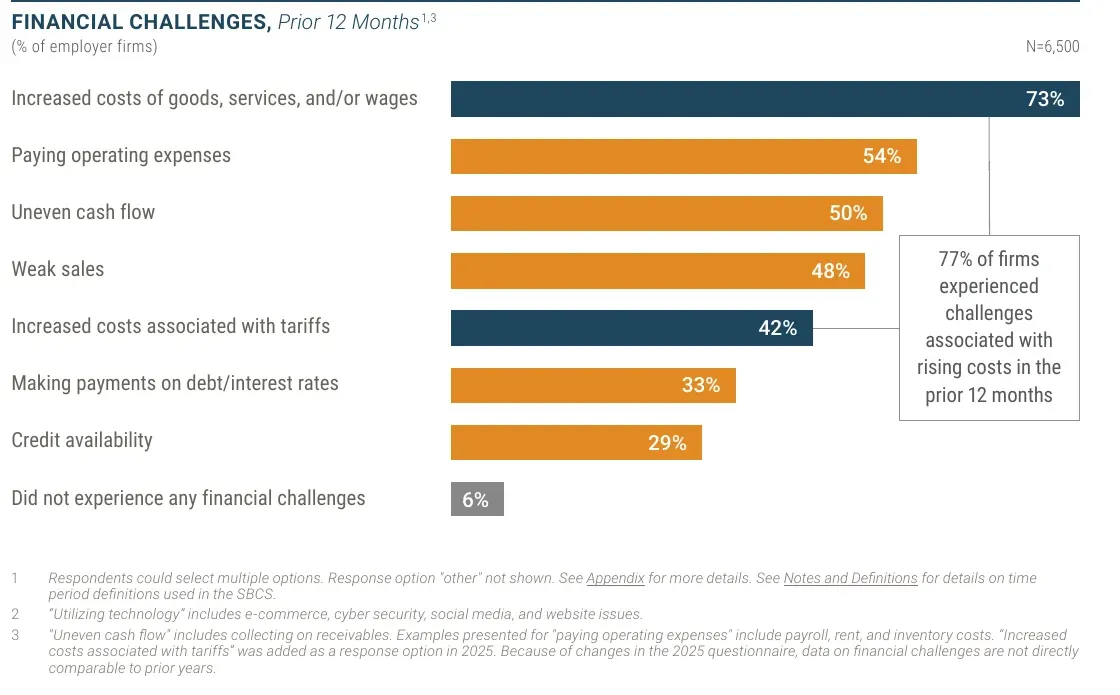 Figura 3: El flujo de caja irregular, que la encuesta define como algo que incluye el cobro de las cuentas pendientes, ocupa el tercer lugar entre los problemas financieros de las pequeñas empresas con empleados, por detrás del aumento de los costes y el pago de los gastos operativos. Fuente: Federal Reserve Banks, 2026 Report on Employer Firms, mar. 2026. Recorte del PDF del informe fuente, capturado el 20 de oct. de 2026.
¿Quién sufre más la falta de liquidez?
Las empresas más pequeñas y las que tienen más riesgo son las que más la sufren.
- El 51 % de las empresas con entre 1 y 4 empleados señaló que su flujo de caja era irregular (Federal Reserve Banks, Small Business Credit Survey, mar. 2026).
- El 52 % de las empresas con entre 5 y 9 empleados lo señaló, frente al 37 % de las que tenían entre 50 y 499 empleados (Federal Reserve Banks, Small Business Credit Survey, mar. 2026).
- El 51 % de las empresas del grupo que incluye la construcción, el comercio mayorista y el transporte lo señaló (Federal Reserve Banks, Small Business Credit Survey, mar. 2026).
- El 47 % de las empresas con bajo riesgo crediticio lo señaló, frente al 60 % de las empresas con riesgo medio y al 69 % de las empresas con riesgo alto (Federal Reserve Banks, Small Business Credit Survey, mar. 2026).
- El 54 % de las empresas señaló que pagar los gastos operativos era un problema financiero (Federal Reserve Banks, Small Business Credit Survey, mar. 2026).
¿Cómo afecta una factura atrasada al pago de las nóminas?
Incluso los pequeños desfases hacen daño cuando los márgenes son ajustados.
- El 27 % de los propietarios dijo que un pago pendiente inferior a $5000 había dificultado cubrir las nóminas o las facturas (Intuit QuickBooks, jul. 2026).
- El 12 % dijo que un pago atrasado inferior a $1000 bastaba para causarles problemas (Intuit QuickBooks, jul. 2026).
- El 51 % de las empresas con facturas vencidas afirma que el flujo de caja es un problema, frente al 36 % de las que no las tienen (Intuit QuickBooks, jul. 2026).
- El 60 % de las empresas con plazos de pago más largos señaló que tenía problemas de flujo de caja, frente al 40 % de las que exigían el pago inmediato (Intuit QuickBooks, may. 2025).
- El 53 % de las empresas con facturas vencidas dijo que las presiones externas retrasaban sus propios pagos, frente al 26 % de las que no tenían ninguna vencida (Intuit QuickBooks, jul. 2026).
- El 24 % de las empresas con facturas vencidas desde hacía 30 días o más dijo que la demora en recibir ingresos era la razón concreta por la que no podía pagar a contratistas, proveedores o vendedores a tiempo (Intuit QuickBooks, jul. 2026).
- El 62 % de las empresas europeas afirma que los retrasos en los cobros les hacen pagar tarde a sus propios proveedores (Intrum, abr. 2026).
¿Cuántos días de efectivo tienen los pequeños negocios?
No muchos. Un negocio con efectivo para unas pocas semanas no puede esperar seis semanas a que le pague un cliente sin pedir dinero prestado o dejar algo sin pagar.
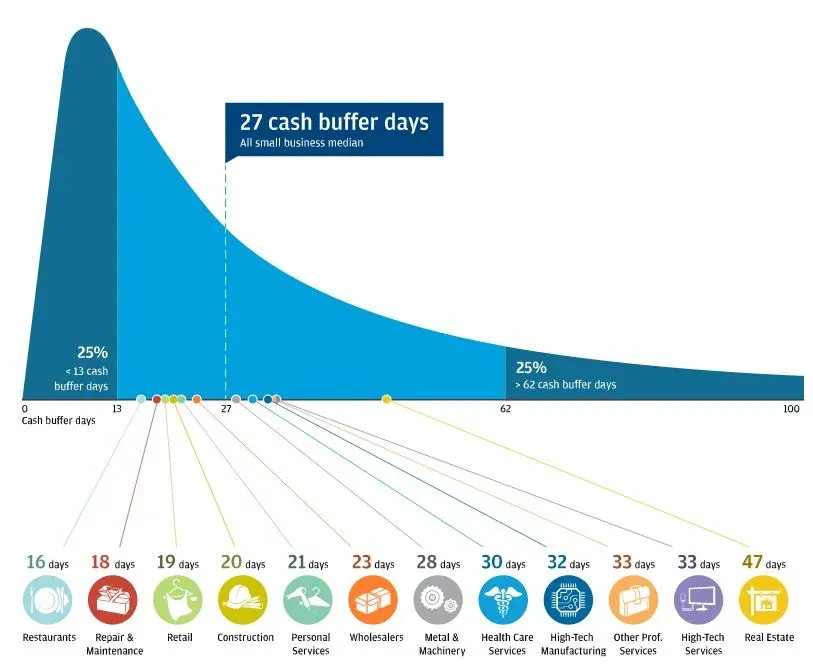 Figura 4: La pequeña empresa mediana tiene efectivo para 27 días; los negocios de reparación y mantenimiento, para 18, y los de construcción, para 20. Así, un solo cliente que pague tarde puede agotar casi todo el colchón. Fuente: JPMorgan Chase Institute, Cash Flows, Balances, and Buffer Days, sep. 2016. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Qué es un día de reserva de efectivo?
Un día de reserva de efectivo equivale a un día de gastos habituales que una empresa podría pagar con su saldo de efectivo si dejaran de entrar todos sus ingresos.
- La pequeña empresa mediana tiene efectivo para 27 días (JPMorgan Chase Institute, sep. 2016).
- Una de cada cuatro pequeñas empresas tiene menos de 13 días de reservas, y una de cada cuatro tiene más de 62 (JPMorgan Chase Institute, sep. 2016).
- El estudio abarcó 597 000 pequeñas empresas y más de 470 millones de transacciones entre febrero y octubre de 2015 (JPMorgan Chase Institute, sep. 2016).
¿Cuánto efectivo entra y sale?
La pequeña empresa típica mueve unos cientos de dólares al día y mantiene pocas reservas.
- La pequeña empresa mediana tenía unas salidas medias de efectivo de $374 al día y unas entradas de $381 (JPMorgan Chase Institute, sep. 2016).
- La pequeña empresa mediana tenía un saldo medio diario de efectivo de $12 100 (JPMorgan Chase Institute, sep. 2016).
- La empresa mediana de construcción tenía $10 700 (JPMorgan Chase Institute, sep. 2016).
- Los sectores con mucha mano de obra, entre los que se encuentran la construcción y la reparación y el mantenimiento, tienen menos días de reserva que los sectores que requieren mucho capital (JPMorgan Chase Institute, sep. 2016).
- Las empresas constructoras incluidas en el índice de referencia de CFMA tenían efectivo para 23,5 días en 2023 (Construction Financial Management Association, oct. 2024).
¿Hasta qué punto afectan los pagos atrasados a los contratistas?
Más que a la mayoría de los demás gremios. Los contratistas adelantan el coste de los materiales, la mano de obra y los permisos mucho antes de que pague el cliente, y muchos afirman que nadie les paga a tiempo. Estas encuestas incluyen empresas constructoras de todos los tamaños, así que tómalas como un límite superior para un pequeño negocio residencial. Para conocer el tamaño del sector, consulta nuestras estadísticas del sector de la construcción.
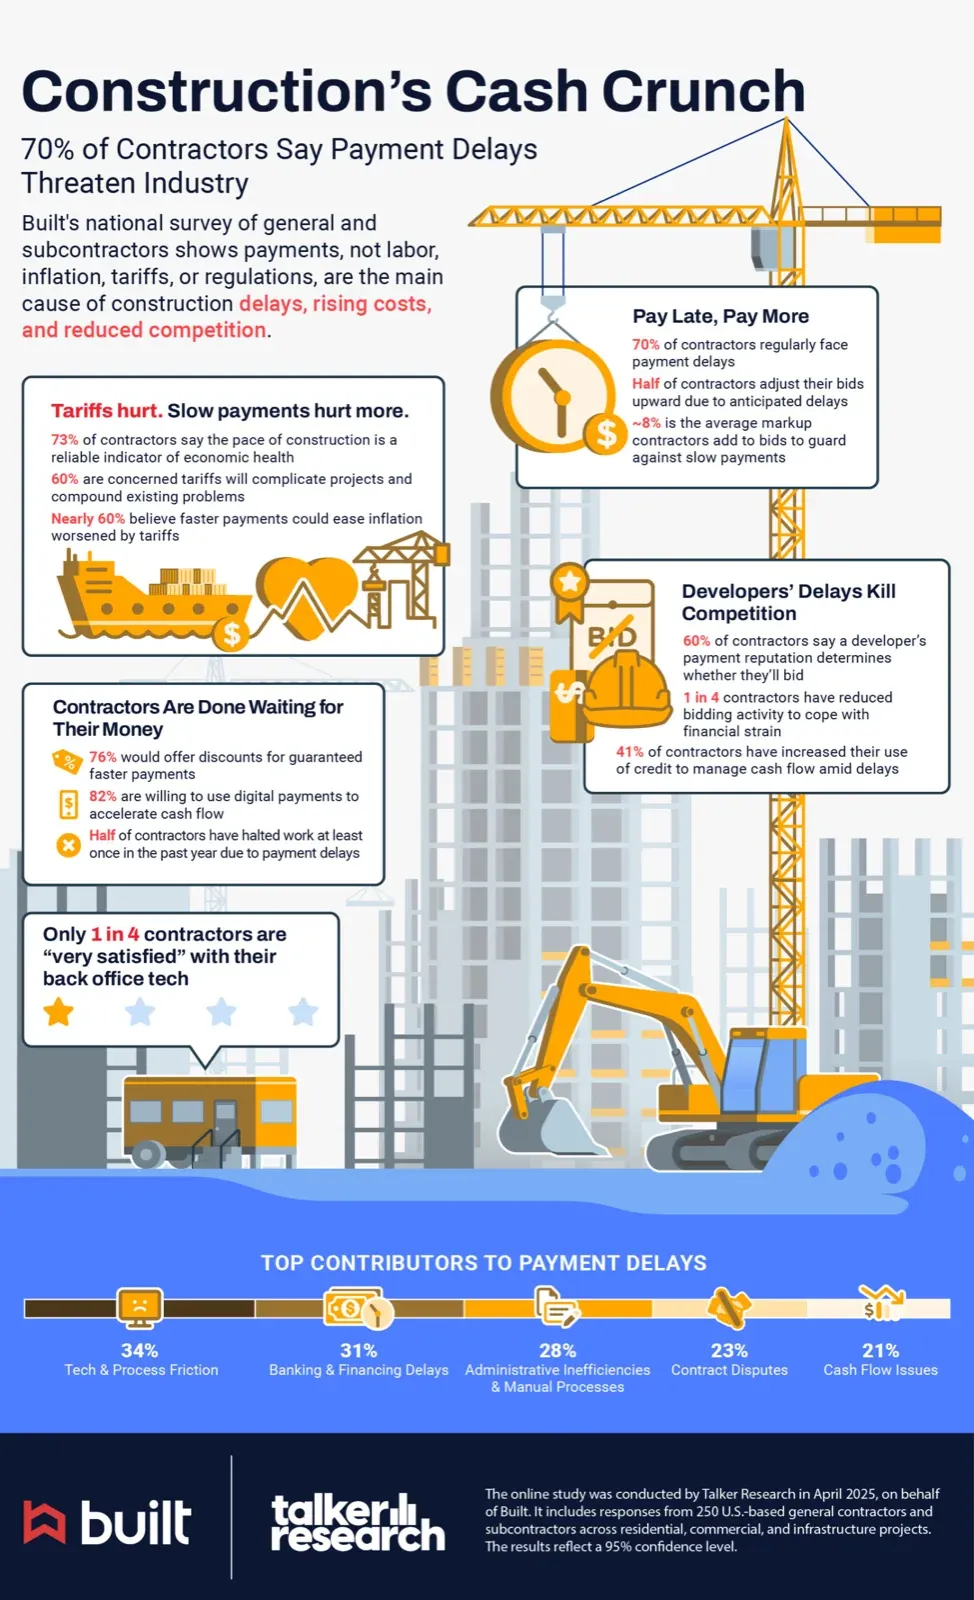 Figura 5: Siete de cada diez contratistas encuestados sufren retrasos en los pagos con regularidad, la mitad sube sus presupuestos para compensarlos y uno de cada cuatro ha reducido el número de presupuestos que presenta; por tanto, el coste de los pagos lentos ya se tiene en cuenta en el trabajo. Fuente: Built, encuesta de Talker Research, may. 2025. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Cuánto tardan en cobrar los contratistas?
En la construcción, los plazos de cobro superan con creces los 30 días.
- El plazo medio para cobrar una solicitud de pago comercial fue de 57 días en un registro de pagos de obras de construcción en curso (Built, ago. 2026).
- Los propietarios pagaron a los contratistas generales en una mediana de 17 días y una media de 25 días (Built, ago. 2026).
- De media, menos de la mitad de las empresas constructoras cobra en un plazo de 30 días (Levelset, may. 2022).
- El 10 % de las empresas afirma que el cliente promedio tarda más de 60 días en pagar (Levelset, may. 2022).
- Casi 1 de cada 2 empresas que trabajan en proyectos residenciales privados cobra en un plazo de 30 días, frente a 1 de cada 3 en los proyectos comerciales privados y 1 de cada 5 en los proyectos públicos (Levelset, may. 2022).
- Las empresas constructoras incluidas en el índice de referencia de CFMA tardaron 56,6 días en cobrar sus cuentas pendientes en 2023, frente a los 53,8 días de 2014 (Construction Financial Management Association, oct. 2024).
¿Qué consecuencias tienen los pagos lentos para el negocio de un contratista?
Suben los precios, retrasan el trabajo y desgastan a quienes lo hacen.
- El 70 % de los contratistas encuestados sufre retrasos en los pagos con regularidad (Built, may. 2025).
- Los contratistas añaden un 8 % de media a sus presupuestos para protegerse de los retrasos en los pagos (Built, may. 2025).
- El 35 % ha visto proyectos cancelados o retrasados considerablemente por falta de financiación (Built, may. 2025).
- El 60 % afirma que la reputación de un promotor en cuanto a los pagos influye en si presenta un presupuesto o no (Built, may. 2025).
- El 76 % ofrecería un descuento a cambio de cobrar antes con una fecha garantizada, y el 82 % utilizaría pagos digitales para mejorar el flujo de caja (Built, may. 2025).
- El 95 % de las empresas constructoras afirma que los pagos lentos les generan estrés (Levelset, may. 2022).
- El 45 % afirma que los pagos lentos desperdician recursos, el 41 % dice que reducen los beneficios y el 18 % señala que les han impedido pagar las nóminas (Levelset, may. 2022).
- Las empresas de construcción solicitan crédito más del doble de veces que las de muchos otros sectores (Experian, feb. 2026).
¿Reclaman los contratistas el dinero que les deben?
Muchos no lo hacen, sobre todo por miedo a perder al cliente.
- Una de cada cuatro empresas constructoras no envía recordatorios de pago ni hace llamadas de seguimiento cuando se retrasa un pago (Levelset, may. 2022).
- Solo el 25 % se plantearía presentar un gravamen de mecánico si se retrasa un pago (Levelset, may. 2022).
- Solo el 13 % de las empresas afirma que no volvería a trabajar con un subcontratista o proveedor que presentara un gravamen (Levelset, may. 2022).
- El 15 % de las empresas constructoras afirma que siempre cobra el importe íntegro (Levelset, may. 2022).
¿Con qué rapidez cobran los negocios de servicios para el hogar?
Más rápido que las empresas constructoras. La mayoría de los servicios para el hogar se pagan en el domicilio, por lo que los negocios de este tamaño dependen del efectivo que reciben en unos días. Consulta nuestra página de estadísticas del sector de servicios para el hogar para conocer el mercado en general.
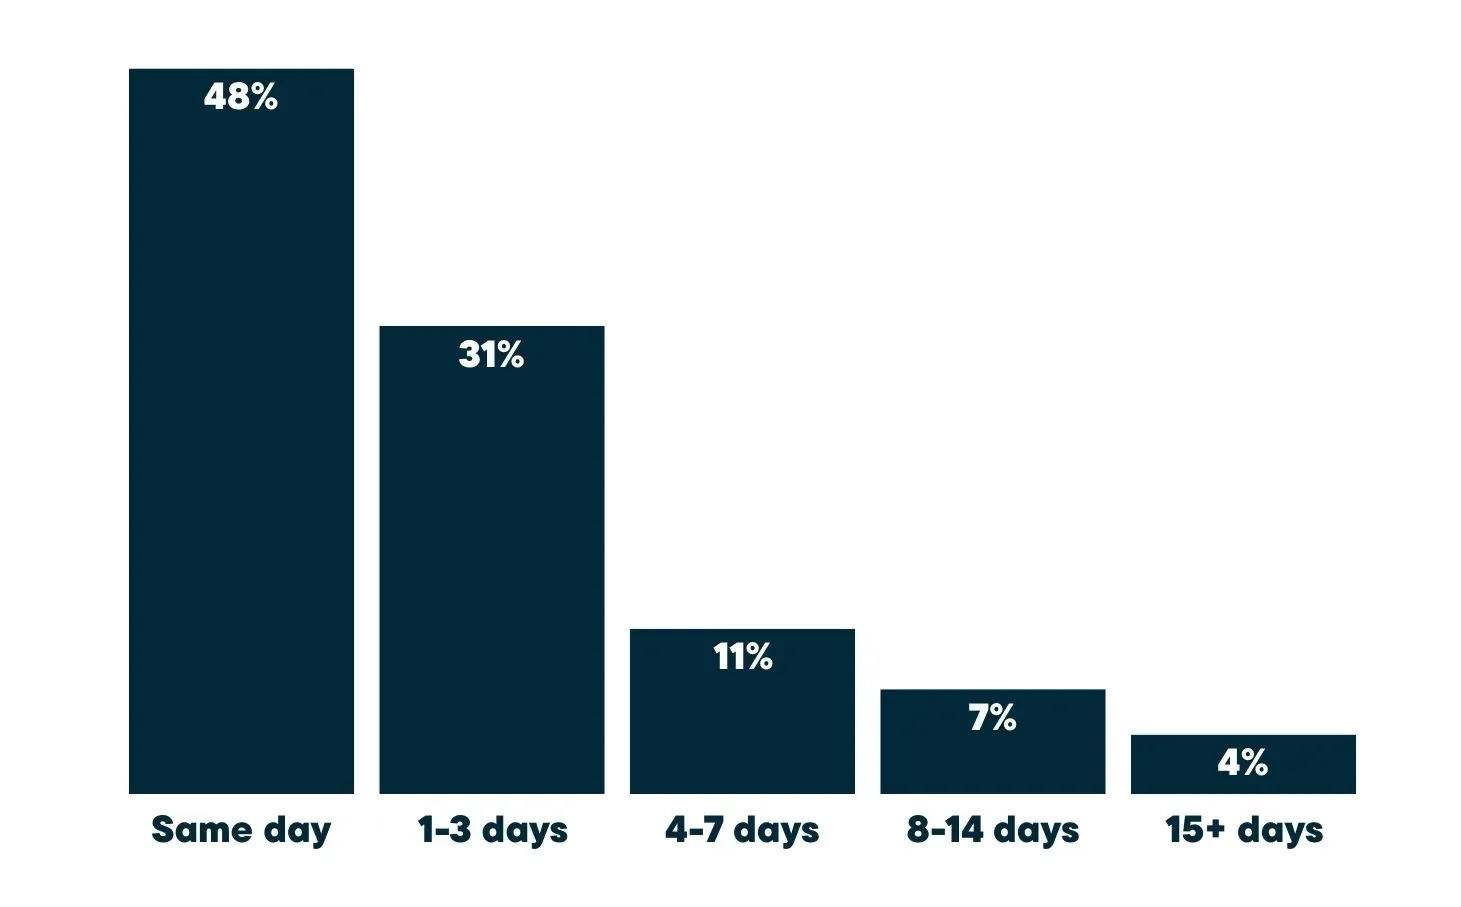 Figura 6: Casi la mitad de los negocios de servicios para el hogar encuestados cobra el mismo día y el 79 % en un plazo de tres días (la suma de las dos primeras barras); sin embargo, hay una larga cola que espera más de dos semanas, y ahí es donde empieza la falta de liquidez. Fuente: Jobber, 2026 Home Service Trends Report, dic. 2025. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Cuándo llega el dinero después de terminar el trabajo?
Casi el 80 % de los profesionales de servicios cobra en los tres días siguientes a terminar el trabajo (Jobber, feb. 2026).
- El 31 % cobra en un plazo de entre uno y tres días (Jobber, feb. 2026).
- El 7 % espera entre 8 y 14 días (Jobber, feb. 2026).
- El 4 % espera 15 días o más (Jobber, feb. 2026).
- El 73 % de los negocios más nuevos afirma que cobra el mismo día, probablemente porque realiza trabajos pequeños en viviendas y cobra al terminarlos (Jobber, feb. 2026).
- La encuesta incluyó a 1050 propietarios de negocios de servicios para el hogar de EE. UU., entre ellos empresas de climatización, en diciembre de 2025 (Jobber, feb. 2026).
¿Qué ayuda a cobrar antes?
Cobrar por internet y pedir un anticipo.
- Los profesionales que aceptan pagos por internet cobran cuatro veces más rápido que quienes no los aceptan (Jobber, feb. 2026).
- Los mejores negocios del índice de referencia de Jobber piden un anticipo del 30 % o más (Jobber, feb. 2026).
¿Es una de las principales preocupaciones de los propietarios de negocios de servicios para el hogar cobrar?
Es una preocupación real, pero no la principal. El tiempo y la competencia preocupan más.
- El tiempo o la estacionalidad (34 %) y la competencia (28 %) fueron los desafíos más importantes mencionados con mayor frecuencia (Jobber, feb. 2026).
- El 17 % de los propietarios de negocios de servicios para el hogar señaló el flujo de caja como uno de sus mayores desafíos (Jobber, feb. 2026).
- El 12 % mencionó el cobro de los pagos (Jobber, feb. 2026).
- El 28 % dijo que facturar era una de sus tareas diarias que más tiempo consumía, y el 16 % dijo lo mismo de los pagos (Jobber, feb. 2026).
¿Pueden los propietarios de viviendas pagar en el momento?
Muchos no pueden pagar una factura de reparación elevada con sus ahorros, y eso es lo que convierte las facturas en esperas. Puede que el cliente que quiere que le arreglen el sistema hoy necesite semanas para reunir el dinero.
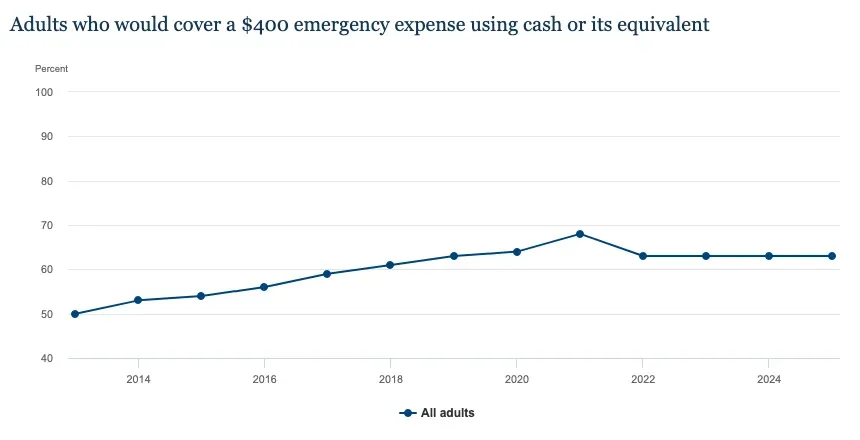 Figura 7: La proporción de adultos de EE. UU. que podría cubrir una emergencia de $400 en efectivo o su equivalente subió del 50 % en 2013 hasta alcanzar su máximo en 2021 y se ha mantenido en el 63 % desde 2022, lo que deja a más de un tercio de los adultos sin otra forma de pagar una factura imprevista. Fuente: Federal Reserve Board, Report on the Economic Well-Being of U.S. Households in 2025, may. 2026. Captura de pantalla de la página fuente, capturada el 20 de oct. de 2026.
¿Cuántos hogares tienen que hacer frente a una factura de reparación?
Las reparaciones son habituales, y las de la vivienda o los electrodomésticos son uno de los imprevistos más frecuentes.
- El 59 % de los adultos tuvo al menos un gasto imprevisto importante en los 12 meses anteriores (Federal Reserve Board, may. 2026).
- El 22 % tuvo que hacer frente a una reparación importante de la vivienda o de un electrodoméstico (Federal Reserve Board, may. 2026).
- El 75 % de los propietarios de viviendas ha tenido que hacer frente a una reparación de emergencia en casa, y el 40 % de esas reparaciones costó más de $3000 (Synchrony, mar. 2026).
- El coste real de las reparaciones y el mantenimiento de una vivienda supera los $7000 al año de media (Synchrony, mar. 2026).
¿Cuántos hogares tienen efectivo disponible?
Menos de la mitad tiene $1000 a mano.
- 7 de cada 10 propietarios de viviendas no tienen reservas suficientes para reparaciones (Synchrony, mar. 2026).
- El 47 % de los estadounidenses tiene suficiente liquidez o acceso a fondos para cubrir un gasto de emergencia de $1000 (Bankrate, ene. 2026).
- El 29 % tiene más deuda de tarjeta de crédito que ahorros para emergencias (Bankrate, ene. 2026).
- El 16 % de los adultos no pagó todas sus facturas el mes anterior (Federal Reserve Board, may. 2026).
- El 73 % de los adultos dijo que se encontraba bien económicamente o que vivía cómodamente (Federal Reserve Board, may. 2026).
¿Cuánta deuda de los hogares está vencida?
Una proporción pequeña, pero una cantidad elevada en dólares.
- El 4,7 % de la deuda pendiente de los hogares estaba en alguna fase de morosidad al final de junio de 2026 (Federal Reserve Bank of New York, ago. 2026).
- La deuda total de los hogares ascendía a $18,8 billones (Federal Reserve Bank of New York, ago. 2026).
- Los saldos de las tarjetas de crédito ascendían a $1,26 billones (Federal Reserve Bank of New York, ago. 2026).
¿Cuánto cuesta reclamar un pago?
Más de lo que indica la factura. Los propietarios pagan con horas, comisiones, deuda y parte de su propio sueldo. El coste recae sobre el negocio aunque el cliente acabe pagando.
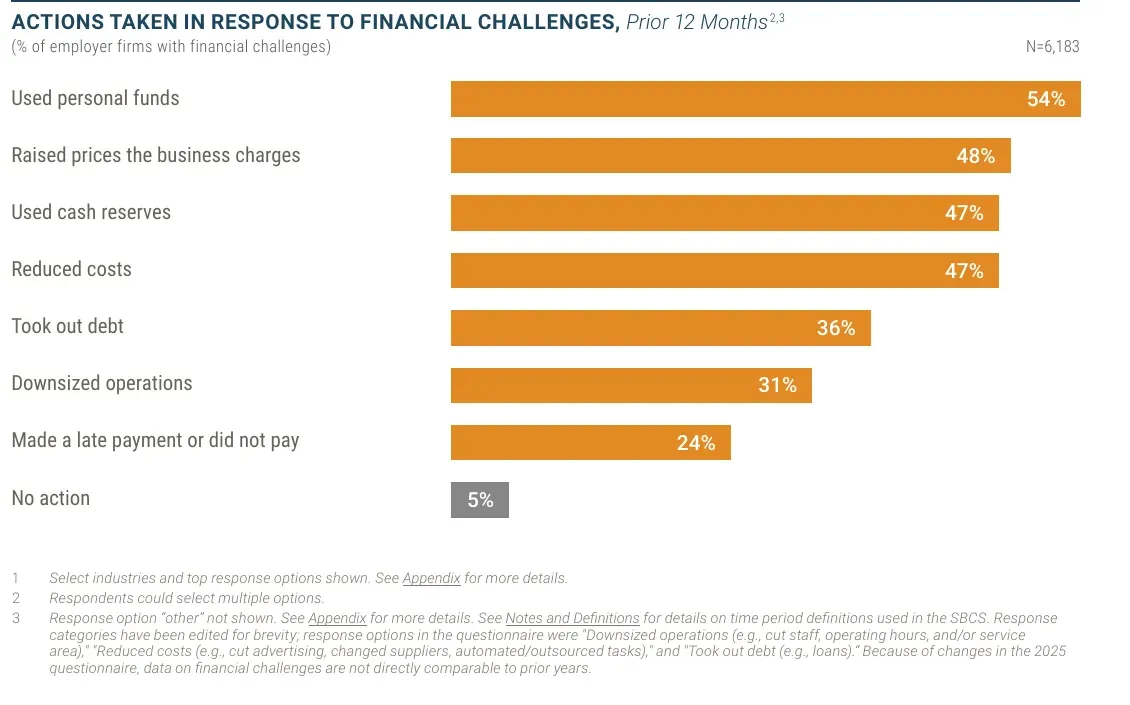 Figura 8: Cuando escasea el efectivo, más de la mitad de las pequeñas empresas con empleados aporta fondos personales y una de cada cuatro paga tarde o no paga, así que un solo cliente moroso puede provocar más facturas atrasadas a lo largo de la cadena. Fuente: Federal Reserve Banks, 2026 Report on Employer Firms, mar. 2026. Recorte del PDF del informe fuente, capturado el 20 de oct. de 2026.
¿Cuánto tiempo se dedica a reclamar facturas atrasadas?
Los mejores datos sobre el tiempo dedicado proceden del Reino Unido, donde el Gobierno encargó un estudio.
- El 22 % de las empresas británicas encuestadas dedicó tiempo del personal a reclamar pagos atrasados (UK Government, jul. 2026).
- Eso suma 133 millones de horas de trabajo al año en el conjunto de las empresas británicas (UK Government, jul. 2026).
- El 15 % de las empresas británicas evitó hacer negocios con determinados clientes por su forma de pagar (UK Government, jul. 2026).
- Intrum calcula que la IA aplicada a los pagos puede reducir alrededor de un 20 % el coste de reclamar los pagos atrasados (Intrum, abr. 2026).
¿Qué pagan los propietarios para acceder a su propio dinero?
Comisiones, crédito y su propio sueldo.
- El 59 % de los propietarios pagó por recibir una transferencia al instante o un depósito rápido en 2025 (Intuit QuickBooks, jul. 2026).
- Para el 15 % de los propietarios, pagar por un depósito rápido es algo habitual (Intuit QuickBooks, jul. 2026).
- Los retrasos en la tramitación hicieron que el 26 % de los propietarios aplazara el pago de su propio sueldo (Intuit QuickBooks, jul. 2026).
- Los retrasos en la tramitación llevaron al 19 % de los propietarios a endeudarse o a usar una tarjeta de crédito que, de otro modo, no habrían utilizado (Intuit QuickBooks, jul. 2026).
- Los retrasos en la tramitación hicieron que el 18 % de los propietarios pagara una factura con retraso y tuviera que abonar una comisión o una penalización (Intuit QuickBooks, jul. 2026).
- El 38 % de las empresas con facturas vencidas dependió más de las tarjetas de crédito durante el último año, frente al 21 % de las que no las tenían (Intuit QuickBooks, jul. 2026).
- El 54 % de las empresas con problemas financieros recurrió a fondos personales y el 36 % se endeudó (Federal Reserve Banks, Small Business Credit Survey, mar. 2026).
- El 59 % de las empresas con alto riesgo crediticio pagó tarde o no pagó, frente al 17 % de las empresas con bajo riesgo crediticio (Federal Reserve Banks, Small Business Credit Survey, mar. 2026).
¿Hacen que suban los precios?
Sí. Los negocios más afectados por los pagos atrasados suben los precios con más frecuencia. Nuestra página de estadísticas de precios analiza en más detalle las subidas de precios.
- El 30 % de las empresas más afectadas por los pagos atrasados había subido los precios recientemente, frente al 21 % de las menos afectadas (Intuit QuickBooks, may. 2025).
- El aumento medio fue del 16 %, frente al 10 % de las empresas menos afectadas (Intuit QuickBooks, may. 2025).
- El 47 % de las empresas con retrasos importantes en los pagos dijo que contratar personal cualificado era un problema, frente al 34 % del resto (Intuit QuickBooks, may. 2025).
¿Qué muestran las estadísticas de facturación sobre el trabajo manual?
Para la mayoría, sí: el trabajo manual retrasa el dinero tanto al cobrar como al pagar.
- El 74 % de las empresas no tiene totalmente automatizada la gestión y el pago de facturas (Intuit QuickBooks, jul. 2026).
- El 26 % de los propietarios dice que sus herramientas digitales más útiles les ayudan a reclamar y cobrar antes las facturas impagadas (Intuit QuickBooks, jul. 2026).
- El 66 % de las empresas europeas utiliza IA en los pagos (Intrum, abr. 2026).
¿El método de pago cambia la rapidez con la que cobras?
Cambia la rapidez con la que puedes usar el dinero. Los cheques van desapareciendo, mientras que las tarjetas y las transferencias bancarias concentran la mayor parte de las transacciones. Como muestran los datos anteriores sobre servicios para el hogar, ofrecer opciones de pago por internet se asocia con cobros más rápidos.
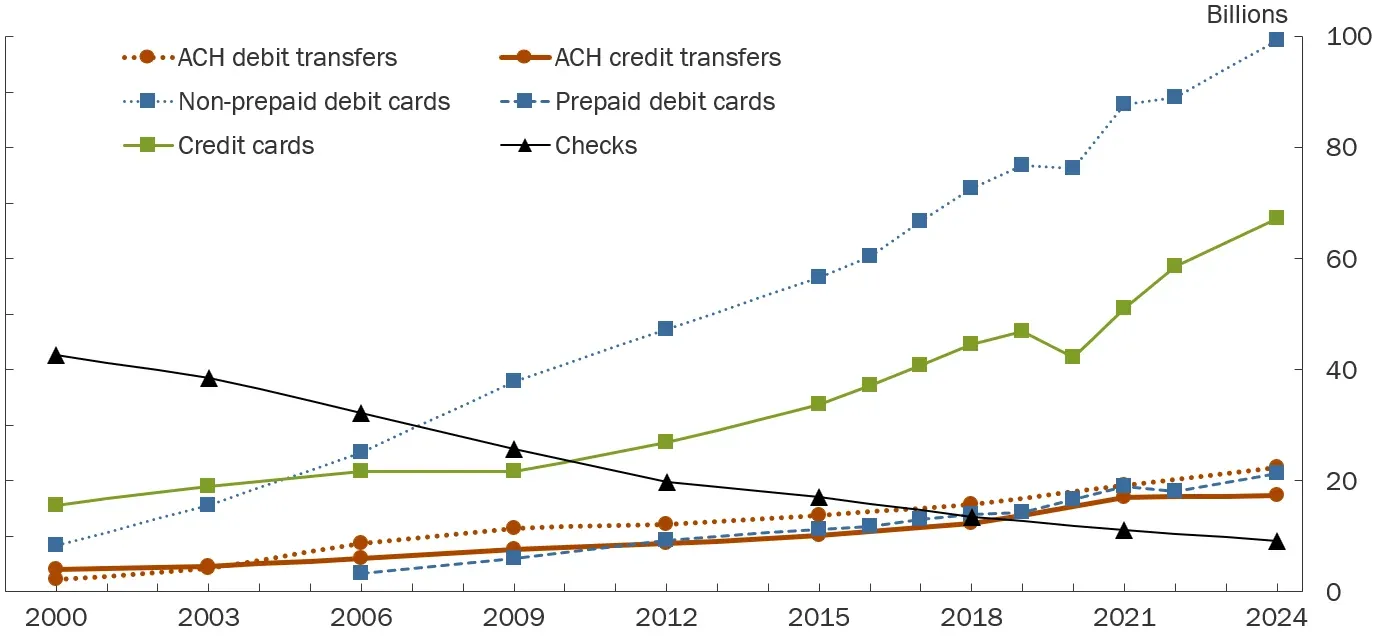 Figura 9: Los cheques pasaron de ser el medio de pago no realizado en efectivo más habitual en 2000 a ser uno de los menos habituales en 2024, mientras que las tarjetas de débito no prepagadas y las de crédito fueron las que más crecieron; por tanto, un negocio que solo acepta cheques depende de un medio que cada vez usan menos clientes. Fuente: Federal Reserve Board, Federal Reserve Payments Study, jul. 2026. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Cómo pagan los estadounidenses?
Sobre todo con tarjeta.
- Los consumidores y las empresas realizaron 236,6 mil millones de pagos no realizados en efectivo en 2024 (Federal Reserve Board, jul. 2026).
- Las tarjetas representaron 187,7 mil millones de esos pagos (Federal Reserve Board, jul. 2026).
- Se realizaron 39,7 mil millones de transferencias ACH, por un importe de $104,06 billones (Federal Reserve Board, jul. 2026).
- El importe medio de un cheque fue de $2653, frente a un pago medio con tarjeta de $61 (Federal Reserve Board, jul. 2026).
- Los consumidores realizaron una media de 48 pagos al mes en octubre de 2024 (Federal Reserve Financial Services, oct. 2024).
- El efectivo representó el 14 % de todos los pagos de los consumidores (Federal Reserve Financial Services, oct. 2024).
- Los móviles se utilizaron para el 23 % de todos los pagos y el 45 % de los pagos a distancia (Federal Reserve Financial Services, oct. 2024).
¿Cobrar significa que el dinero está disponible?
No siempre. El dinero de una factura pagada puede tardar días en estar disponible.
- Las transferencias ACH y los pagos con tarjeta pueden tardar entre uno y tres días laborables en liquidarse (Intuit QuickBooks, jul. 2026).
- El 49 % de los propietarios afirma que los plazos habituales de tramitación de los pagos provocan brechas de flujo de caja importantes o moderadas (Intuit QuickBooks, jul. 2026).
- El servicio de pagos instantáneos FedNow liquidó 4 997 811 pagos en el segundo trimestre de 2026, un 83,2 % más que el año anterior (Federal Reserve Financial Services, jun. 2026).
- El pago medio de FedNow fue de $54 957 ese trimestre, así que, por ahora, el servicio se utiliza sobre todo para transferir importes elevados (Federal Reserve Financial Services, jun. 2026).
¿Qué ocurre cuando una factura pasa a cobro?
Cuanto más tiempo pasa, menos facturas se cobran, y los responsables de crédito que remiten cuentas a agencias de cobro dicen que la cifra no deja de aumentar. El cobro es el último recurso, y es poco habitual que un pequeño negocio recupere todo el dinero.
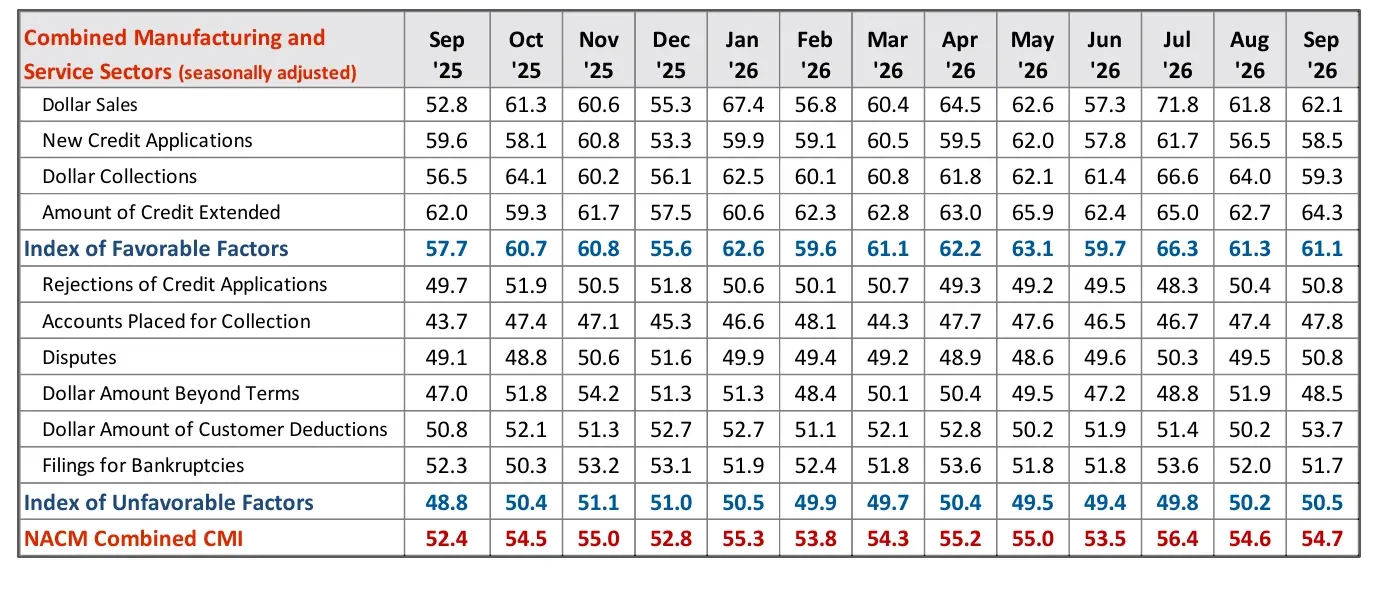 Figura 10: Las cuentas remitidas a cobro se mantuvieron por debajo de la línea neutra de 50 en todos los meses mostrados, entre 43,7 y 48,1, lo que significa que cada mes los responsables de crédito remitieron más cuentas a cobro que el mes anterior. Fuente: NACM, Credit Managers’ Index, Report for September 2026, sep. 2026. Recorte del PDF del informe fuente, capturado el 20 de oct. de 2026.
¿Cuántas facturas se convierten en deuda incobrable?
Entre el 1 % y el 2 % en la mayoría de las empresas de EE. UU.
- Las empresas de EE. UU. suelen declarar que entre el 1 % y el 2 % de sus facturas B2B se convierten en deuda incobrable (Atradius, sep. 2026).
- La causa principal son las facturas que permanecen impagadas durante mucho tiempo, seguidas de los clientes que dejan de operar o a los que no se puede localizar (Atradius, sep. 2026).
- Alrededor de una de cada cinco empresas de EE. UU. utiliza un seguro de crédito (Atradius, sep. 2026).
- El índice del sector servicios de NACM fue de 55,9 y el índice del sector manufacturero, de 53,6, en septiembre de 2026; ambos superaron la línea de 50 (NACM, sep. 2026).
¿Cuántos consumidores tienen cuentas en cobro?
Alrededor de uno de cada veinte tiene una cuenta en cobro en su informe de crédito.
- El 4,9 % de los consumidores tenía una cuenta remitida a una agencia de cobro externa en su informe de crédito en el segundo trimestre de 2026 (Federal Reserve Bank of New York, ago. 2026).
- A unos 137 000 consumidores se les añadió una anotación de bancarrota a sus informes de crédito durante ese trimestre (Federal Reserve Bank of New York, ago. 2026).
¿De qué se quejan los consumidores cuando les reclaman una deuda?
Sobre todo, de que no deben ese dinero. Por eso es importante que las facturas sean claras y precisas.
- El CFPB recibió unas 387 400 reclamaciones sobre cobros de deudas en 2025 (CFPB, Consumer Response Annual Report, mar. 2026).
- Remitió unas 304 700, el 79 %, a empresas para que respondieran (CFPB, Consumer Response Annual Report, mar. 2026).
- Los intentos de cobrar una deuda que, según el consumidor, no debe han sido el principal motivo de reclamación relacionado con el cobro de deudas desde que el CFPB empezó a recibir estas reclamaciones en 2013 (CFPB, FDCPA Annual Report, nov. 2025).
- La mayoría de los consumidores que dijeron no deber la deuda afirmaron que no era suya (60 %) (CFPB, FDCPA Annual Report, nov. 2025).
¿Qué dicen las normas y cómo se compara la situación con otros países?
En EE. UU. hay normas estrictas para los pagos atrasados del Gobierno federal y pocas para los pagos atrasados entre empresas privadas. Europa y el Reino Unido han ido más allá, y sus cifras muestran cómo es un sistema más estricto.
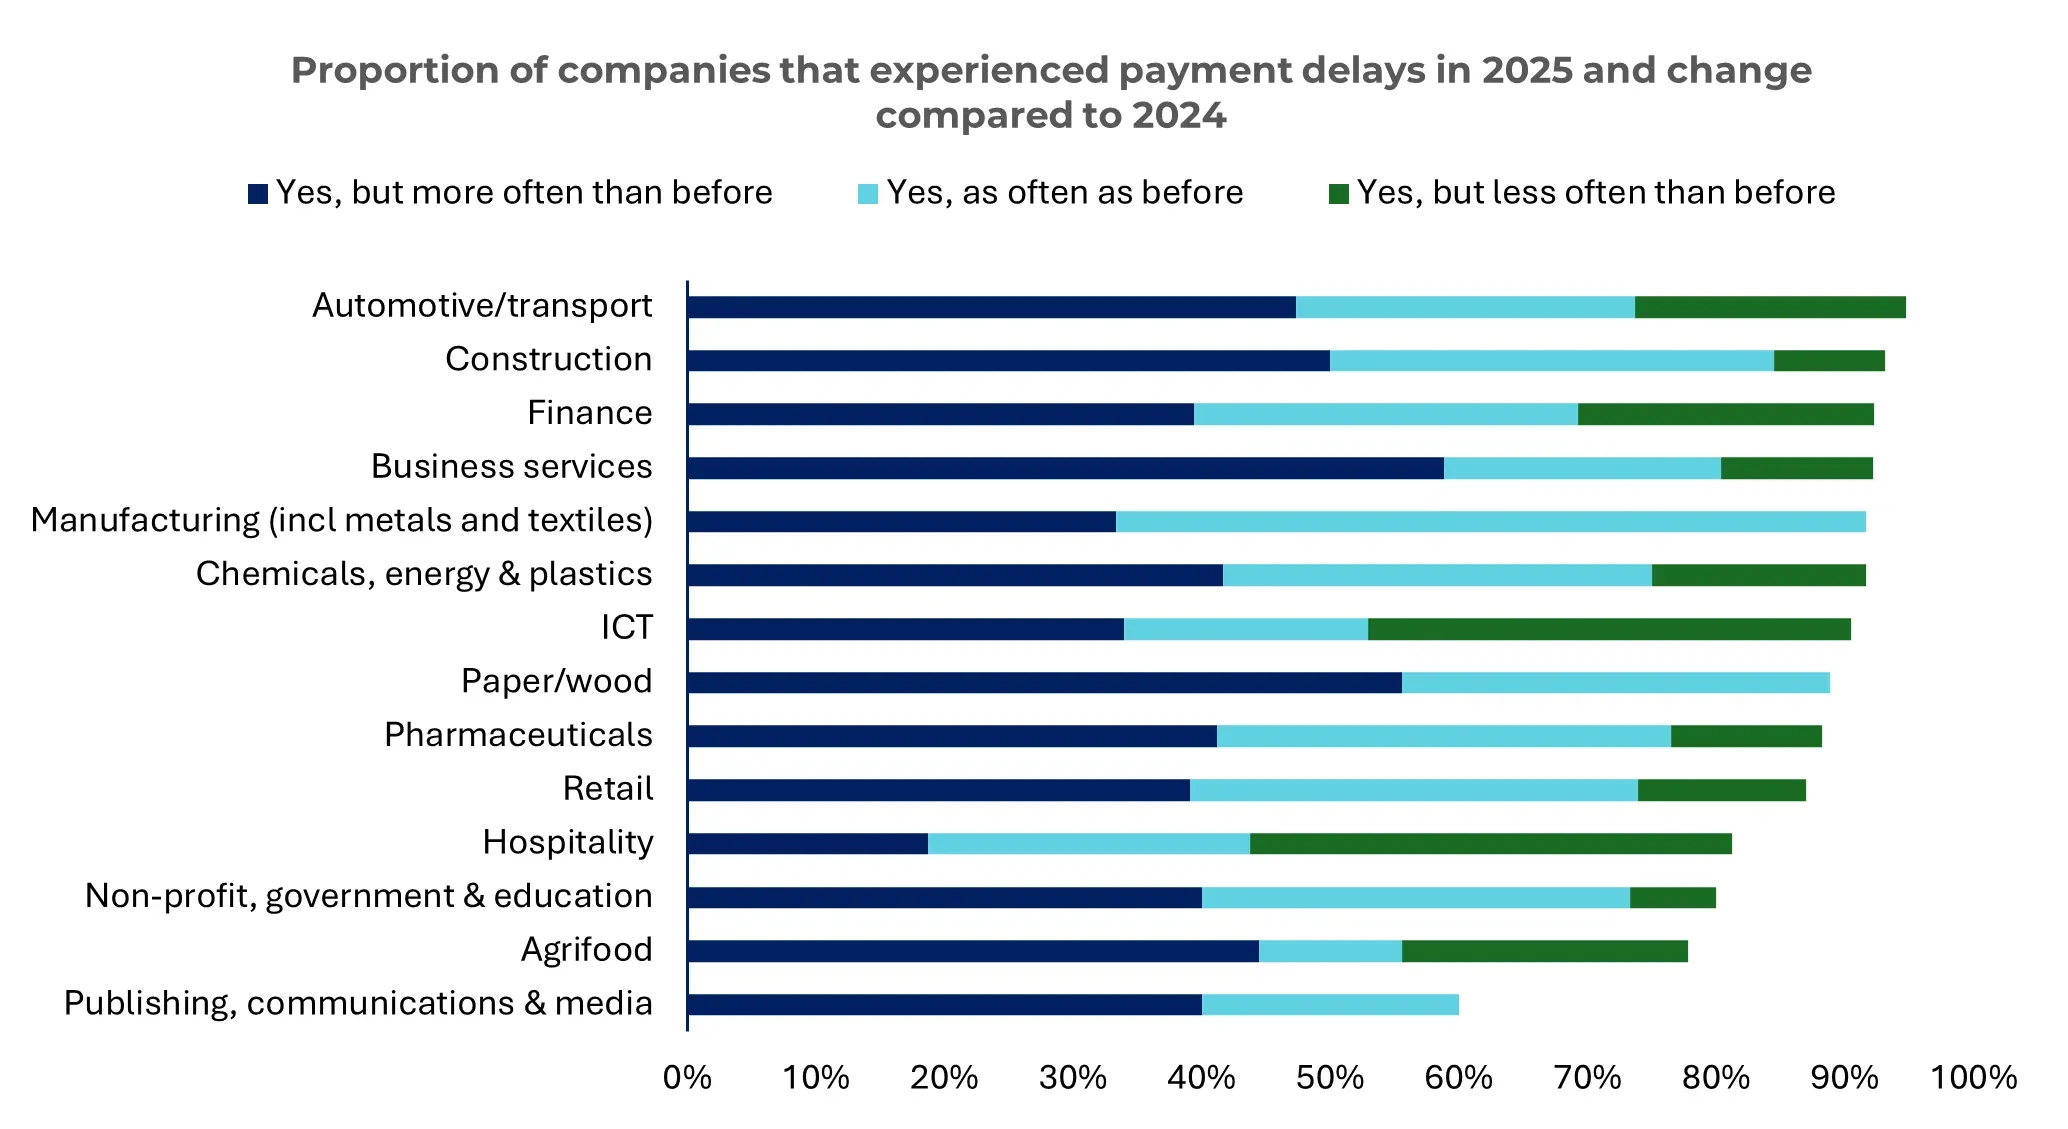 Figura 11: En la encuesta de Coface del Reino Unido, la construcción ocupa el segundo lugar de 14 sectores por la proporción de empresas afectadas por retrasos en los pagos en 2025, y alrededor de la mitad de las constructoras afirma que los retrasos se producen con más frecuencia que antes. Fuente: Coface, 2025 UK Payment Survey, oct. 2025. Gráfico publicado por la fuente, capturado el 20 de oct. de 2026.
¿Qué debe el Gobierno federal de EE. UU. por las facturas atrasadas?
Intereses, que el Treasury fija cada seis meses.
- La Prompt Payment Act de 1982 obliga a los organismos federales a pagar intereses cuando se retrasan en pagar a sus proveedores (Bureau of the Fiscal Service, jul. 2026).
- El Treasury publicó el tipo para el periodo del 1 de julio al 31 de diciembre de 2026 en el Federal Register el 9 de julio (Federal Register, jul. 2026).
¿Qué exigen otros países?
El Reino Unido y la UE fijan intereses legales y tasas fijas.
- La Directiva 2011/7/UE reconoce al acreedor el derecho a una cantidad fija de al menos EUR 40 cuando se deben intereses por demora en el pago (EUR-Lex, Directive 2011/7/EU, feb. 2011).
- La misma directiva establece plazos de pago para las administraciones públicas que normalmente no superan los 30 días naturales y nunca los 60 (EUR-Lex, Directive 2011/7/EU, feb. 2011).
- El Gobierno del Reino Unido tiene intención de limitar a 60 días los plazos de pago entre empresas (UK Government, jul. 2026).
- También tiene intención de exigir el derecho a cobrar intereses legales del 8 % por encima del tipo básico del Bank of England en todos los contratos comerciales (UK Government, jul. 2026).
¿Qué muestran las cifras del Reino Unido?
Los pagos atrasados cuestan a la economía británica casi £11 mil millones al año.
- 14 000 empresas británicas cierran cada año por culpa de los pagos atrasados, es decir, 38 al día (UK Government, jul. 2026).
- El 28 % de las empresas británicas, más de 1,5 millones, se ve afectado por los pagos atrasados cada año (UK Government, jul. 2026).
- Se calcula que en todo momento se deben £26 mil millones a empresas británicas, una media de £17 000 por empresa afectada (UK Government, jul. 2026).
- El 90 % de las empresas británicas sufre retrasos en los pagos, y el 44 % afirma que los sufre con más frecuencia que antes (Coface, oct. 2025).
- El retraso promedio en el Reino Unido es de 32 días, y la construcción tiene el más largo, con 38,2 días de media (Coface, oct. 2025).
¿Qué ocurre en Europa?
Los retrasos en los pagos ya superan el nivel que las empresas consideran asumible.
- Alrededor del 12 % de los ingresos europeos se recibe con retraso, un poco por encima del nivel que los directivos consideran sostenible (Intrum, abr. 2026).
- La diferencia entre el plazo real de pago y el pactado en el sector B2B pasó de 16 días en 2023 a 20 días en 2026 (Intrum, abr. 2026).
- El 53 % de las empresas europeas espera que aumenten los pagos atrasados o impagados en los próximos 12 meses (Intrum, abr. 2026).
- El 58 % está reforzando su disciplina de pagos (Intrum, abr. 2026).
- El informe de Intrum se basa en 8385 empresas de 20 países europeos (Intrum, abr. 2026).
Metodología y fuentes
Elegimos cada cifra porque tiene una definición clara, un editor identificado y una fecha. Todos los datos proceden de la organización que realizó la encuesta o llevó los registros, como un banco central, un organismo regulador, una aseguradora de crédito o una empresa de programas informáticos que publica su propia encuesta. No utilizamos recopilaciones de datos. Las encuestas realizadas por empresas de programas informáticos y pagos se atribuyen por nombre, porque miden a sus propios clientes o paneles. No combinamos cifras de distintas encuestas ni tratamos de compararlas. Por ejemplo, Atradius, Intuit y Xero definen los pagos atrasados a su manera. La mayoría de los datos se refiere a todas las pequeñas empresas o a todas las constructoras, no solo a las de climatización, y el texto lo especifica. La página se revisa y actualiza todos los meses.
Glosario
- ACH: Automated Clearing House, la red estadounidense de transferencias bancarias.
- B2B: de empresa a empresa; una venta de una empresa a otra.
- Deuda incobrable: una factura que el vendedor no espera cobrar.
- CFPB: Consumer Financial Protection Bureau.
- DSO: días de ventas pendientes de cobro; promedio de días que se tarda en cobrar después de una venta.
- Plazo neto de 30 días: una factura que vence 30 días después de su fecha.
- NACM: National Association of Credit Management.
- Cuentas por cobrar: dinero que los clientes deben a una empresa por trabajos ya realizados.
- SBCS: Small Business Credit Survey, encuesta realizada por los Federal Reserve Banks.
Fuentes
- Atradius, sep. 2026
- Bankrate, ene. 2026
- Built, ago. 2026
- Built, may. 2025
- Bureau of the Fiscal Service, jul. 2026
- CFPB, Consumer Response Annual Report, mar. 2026
- CFPB, FDCPA Annual Report, nov. 2025
- Coface, oct. 2025
- Construction Financial Management Association, oct. 2024
- Creditsafe, sep. 2025
- EUR-Lex, Directive 2011/7/EU, feb. 2011
- Experian, feb. 2026
- Federal Register, jul. 2026
- Federal Reserve Bank of New York, ago. 2026
- Federal Reserve Bank of New York, ago. 2026
- Federal Reserve Banks, Small Business Credit Survey, mar. 2026
- Federal Reserve Banks, Small Business Credit Survey, mar. 2026
- Federal Reserve Board, may. 2026
- Federal Reserve Board, jul. 2026
- Federal Reserve Financial Services, oct. 2024
- Federal Reserve Financial Services, jun. 2026
- Intrum, abr. 2026
- Intuit QuickBooks, jul. 2026
- Intuit QuickBooks, may. 2025
- Jobber, feb. 2026
- JPMorgan Chase Institute, sep. 2016
- Levelset, may. 2022
- NACM, sep. 2026
- SBA Office of Advocacy, feb. 2026
- Synchrony, mar. 2026
- The Hackett Group, ago. 2025
- UK Government, jul. 2026
- Xero Small Business Insights, jul. 2026