Las estadísticas de quiebras de pequeñas empresas empiezan con una cifra contundente. De los 569 387 establecimientos de EE. UU. que abrieron en el año hasta marzo de 1994, 71 595 seguían abiertos en marzo de 2025 (Bureau of Labor Statistics, mar 2025). Es un periodo largo, y los primeros cinco años son los que causan la mayor parte de las pérdidas.
Esta página está dirigida a propietarios de empresas de climatización y servicios para el hogar con entre 1 y 10 técnicos, y a cualquier persona que necesite las cifras. La mayoría de los datos abarca todas las pequeñas empresas o todo el sector de la construcción, no solo la climatización, y el texto especifica a qué se refieren. Cuando el Census Bureau desglosa los contratistas de equipos para edificios, el grupo que incluye la climatización, mostramos esos datos. Para el mercado en general, consulta las estadísticas del sector de la climatización.
Cerrar no es lo mismo que quebrar, y las tablas cuentan ambas cosas. También cuenta como cierre un negocio que echa el cierre cuando su propietario se jubila. Por eso también mostramos datos sobre beneficios, presión de liquidez, crédito y bancarrota. Las pequeñas empresas dan empleo a 62,3 millones de personas, el 45,9 por ciento de los trabajadores del sector privado (SBA Office of Advocacy, feb 2026). Actualizado en noviembre de 2026. Los datos más recientes son de octubre de 2026.
Conclusiones clave
- La supervivencia a cinco años de las empresas emergentes de la construcción osciló entre el 33,2 % de la cohorte de 2006 y el 59,8 % de la cohorte de 2017. (Bureau of Labor Statistics, mar 2025)
- De media, entre 1994 y 2022, el 49,2 % de los nuevos establecimientos empleadores sobrevivió cinco años. (SBA Office of Advocacy, feb 2026)
- En 2023, abrieron alrededor de 1,3 millones de establecimientos en EE. UU. y cerraron cerca de 1,2 millones. (SBA Office of Advocacy, feb 2026)
- Los contratistas de equipos para edificios, el grupo que incluye la climatización, cerraron el 8,4 % de sus establecimientos en 2023, frente al 11,1 % del conjunto de la construcción. (U.S. Census Bureau, sep 2025) (U.S. Census Bureau, sep 2025)
- Los establecimientos de empresas con entre 1 y 4 empleados cerraron a una tasa del 16,1 % en 2023, frente al 3,7 % de las empresas con entre 5 y 9 empleados. (U.S. Census Bureau, sep 2025)
- El 34 % de las empresas empleadoras operaba con pérdidas a finales de 2024, y el 47 % obtenía beneficios. (Federal Reserve Banks, Small Business Credit Survey, mar 2026)
- El 34 % de las empresas empleadoras solicitó financiación y no obtuvo el importe completo. (Federal Reserve Banks, Small Business Credit Survey, mar 2026)
- De los 3 368 860 empresarios individuales del sector de la construcción, 2 686 466 declararon ingresos netos en el ejercicio fiscal de 2023. (Internal Revenue Service, jul 2026)
- El 68 % de las pequeñas empresas que operaban en 2019 seguía en activo a finales de 2024. (JPMorganChase Institute, jul 2025)
- Las solicitudes de bancarrota empresarial fueron 26 941 en los 12 meses hasta el 30 de junio de 2026, frente a 23 043 el año anterior. (U.S. Courts, jun 2026) (U.S. Courts, jun 2025)
- Las solicitudes para crear empresas en EE. UU. llegaron a 5 671 836 en 2025, frente a 3 498 990 en 2019. (U.S. Census Bureau, oct 2026)
- En las dos semanas hasta el 20 de septiembre de 2026, el 47,1 % de las empresas estadounidenses pagó más por bienes y servicios, mientras que el 17,6 % subió sus precios. (U.S. Census Bureau, oct 2026)
- En julio de 2026, los bancos mantuvieron prácticamente sin cambios los criterios para conceder préstamos a empresas de todos los tamaños; aun así, rechazaron al 40 % de los solicitantes de préstamos y líneas de crédito de la SBA. (Federal Reserve Board, ago 2026) (Federal Reserve Banks, Small Business Credit Survey, mar 2026)
¿Sobrevive la mayoría de las empresas nuevas?
Aproximadamente la mitad de las empresas nuevas no llega a cumplir cinco años, y la mayoría de las pérdidas se produce al principio. Las probabilidades al abrir solo han variado unos pocos puntos en 30 años, así que una empresa emergente de 2026 afronta un riesgo parecido al de otra de 1996.
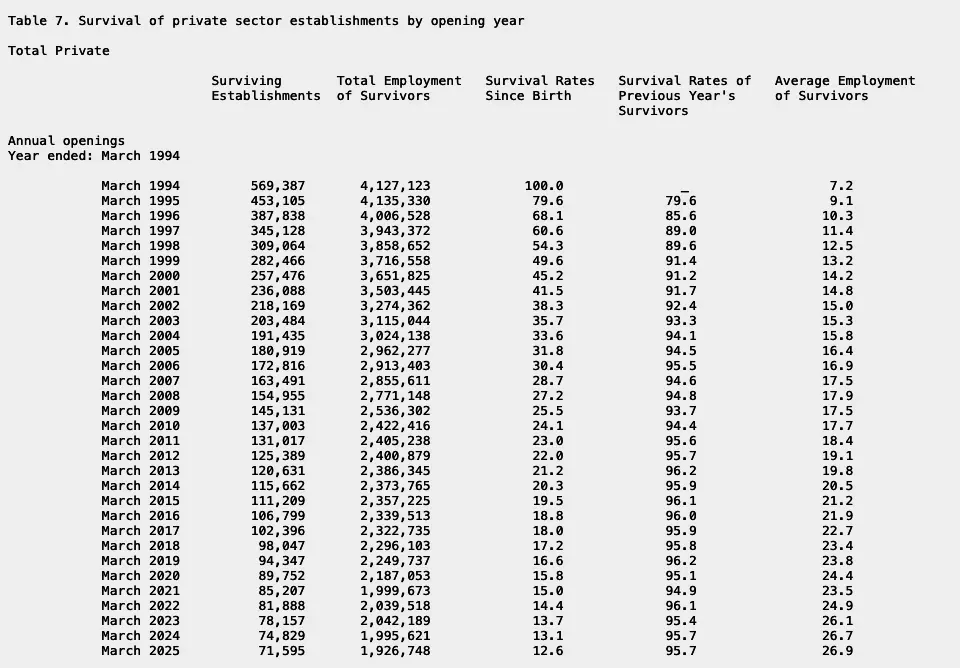 Figura 1: De los 569 387 establecimientos que abrieron en el año hasta marzo de 1994, la tasa de supervivencia desde su creación cayó del 79,6 % al cabo de un año al 49,6 % al cabo de cinco años y al 12,6 % al cabo de 31 años, mientras que la plantilla media de los que sobrevivieron pasó de 7,2 a 26,9. Fuente: Bureau of Labor Statistics, Business Employment Dynamics, Table 7, mar 2025. Captura de pantalla de una copia del archivo fuente en Internet Archive, realizada el 20 de octubre de 2026, porque bls.gov bloquea las capturas automatizadas.
¿Cuántas empresas nuevas sobreviven el primer año?
Aproximadamente cuatro de cada cinco. El primer año es el más barato para perder.
- De los 988 310 establecimientos que abrieron en el año hasta marzo de 2024, el 77,9 % seguía abierto un año después (Bureau of Labor Statistics, mar 2025).
- A la cohorte que abrió en el año hasta marzo de 2020 le fue mejor: el 80,9 % seguía abierta al cabo de un año (Bureau of Labor Statistics, mar 2025).
- Entre 1994 y 2022, una media del 67,7 % de los nuevos establecimientos empleadores duró al menos dos años (SBA Office of Advocacy, feb 2026).
¿Cuántas empresas nuevas sobreviven cinco años?
Aproximadamente la mitad. El rango de las 27 cohortes es estrecho.
- De los 679 797 establecimientos que abrieron en el año hasta marzo de 2005, el 46,8 % seguía abierto cinco años después (Bureau of Labor Statistics, mar 2025).
- La cohorte de 2015, con 677 876 aperturas, llegó al 50,2 % en su quinto año (Bureau of Labor Statistics, mar 2025).
- Entre las cohortes abiertas de 1994 a 2020, la supervivencia a cinco años osciló entre el 45,4 % de la cohorte de 2006 y el 51,9 % de la cohorte de 2018 (Bureau of Labor Statistics, mar 2025).
¿Cuántas empresas duran diez años o más?
Aproximadamente una de cada tres llega al décimo año, y a partir de ahí el riesgo cae bruscamente.
- La cohorte de 2010 alcanzó el 35,3 % al cabo de diez años (Bureau of Labor Statistics, mar 2025), y la cohorte de 2015, el 34,7 % (Bureau of Labor Statistics, mar 2025).
- Entre 1994 y 2022, una media del 33,9 % de los nuevos establecimientos sobrevivió diez años (SBA Office of Advocacy, feb 2026).
- De los establecimientos que llegan al quinto año, el 69,5 % llega al décimo (SBA Office of Advocacy, feb 2026).
- De los que llegan al décimo año, el 76,1 % llega al decimoquinto (SBA Office of Advocacy, feb 2026).
- En la cohorte de 1994, entre el 93,7 % y el 96,2 % de los establecimientos supervivientes superó cada año posterior al décimo (Bureau of Labor Statistics, mar 2025).
- La cohorte de 2005 se redujo al 19,5 % al cabo de 20 años (Bureau of Labor Statistics, mar 2025).
¿Crecen las empresas que sobreviven?
Sí. Los establecimientos que duran contratan a más personas.
- Los establecimientos de la cohorte de 1994 que sobrevivieron pasaron de una plantilla media de 7,2 personas a una de 26,9 (Bureau of Labor Statistics, mar 2025).
- La cohorte de 2024 empezó con una plantilla media de 3,5 personas y llegó a 4,4 un año después (Bureau of Labor Statistics, mar 2025).
¿Cuál es la tasa de quiebra de las empresas de construcción?
La construcción es un sector de auge y caída. La crisis inmobiliaria dejó las peores probabilidades para las empresas emergentes que aparecen en la tabla, y las del último decenio fueron mejores que la tasa del conjunto de los sectores. Para ver la producción, las empresas y los empleos de todo el sector, consulta las estadísticas del sector de la construcción.
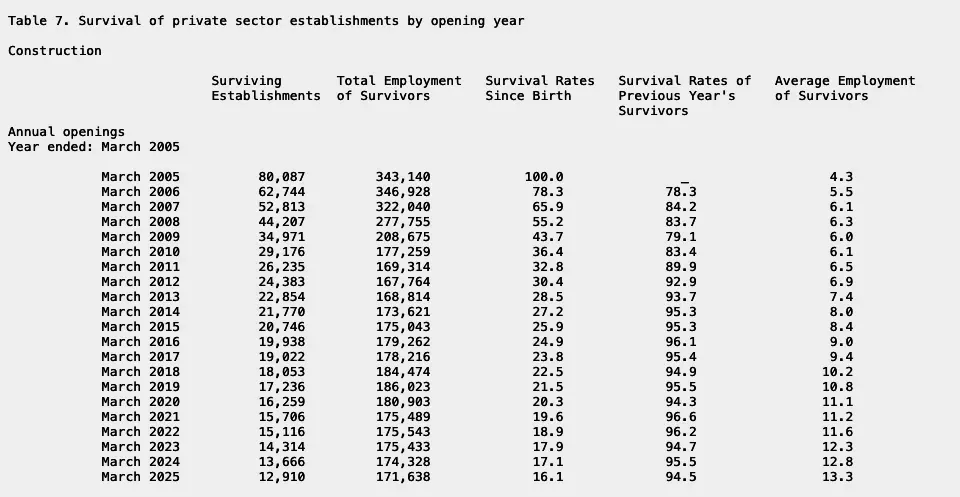 Figura 2: De los 80 087 establecimientos de construcción que abrieron en el año hasta marzo de 2005, la supervivencia desde su creación cayó al 43,7 % en el cuarto año y al 16,1 % en el vigésimo, mientras que el desplome inmobiliario redujo al 79,1 % la tasa de supervivencia de los establecimientos supervivientes en marzo de 2009. Fuente: Bureau of Labor Statistics, Business Employment Dynamics, Table 7 for construction, mar 2025. Captura de pantalla de una copia del archivo fuente en Internet Archive, realizada el 20 de octubre de 2026, porque bls.gov bloquea las capturas automatizadas.
¿Cuántas empresas emergentes de construcción duran cinco años?
En la cohorte de 2005, más de la mitad había desaparecido al cuarto año.
- De los 80 087 establecimientos de construcción que abrieron en el año hasta marzo de 2005, el 78,3 % seguía abierto al cabo de un año y el 65,9 % al cabo de dos (Bureau of Labor Statistics, mar 2025).
- En esa cohorte, el 55,2 % seguía abierto al cabo de tres años y el 43,7 % al cabo de cuatro (Bureau of Labor Statistics, mar 2025).
- Solo el 79,1 % de los establecimientos que seguían abiertos en marzo de 2008 continuaba abierto en marzo de 2009 (Bureau of Labor Statistics, mar 2025).
- Al cabo de diez años, seguía activo el 25,9 % de esa cohorte, y al cabo de 20 años, el 16,1 % (Bureau of Labor Statistics, mar 2025).
- Los establecimientos supervivientes pasaron de una plantilla media de 4,3 personas a una de 13,3 (Bureau of Labor Statistics, mar 2025).
¿Cambió la crisis inmobiliaria las probabilidades?
Sí. Las aperturas alcanzaron su máximo durante la burbuja y luego se desplomaron.
- Las aperturas de empresas de construcción alcanzaron un máximo de 86 247 en el año hasta marzo de 2006 (Bureau of Labor Statistics, mar 2025) y cayeron a 40 927 en el año hasta marzo de 2010 (Bureau of Labor Statistics, mar 2025).
- Solo el 64,5 % de la cohorte de 2008 duró un año, la tasa más baja del primer año de la tabla (Bureau of Labor Statistics, mar 2025).
- En la cohorte de 2015, el 83,3 % duró un año, el 57,5 % duró cinco años y el 42,6 % duró diez (Bureau of Labor Statistics, mar 2025).
- De las 57 753 aperturas de la cohorte de 2020, el 56,5 % seguía abierto en marzo de 2025 (Bureau of Labor Statistics, mar 2025).
- En el año hasta marzo de 2024 abrieron 64 892 establecimientos de construcción, y el 79,7 % seguía abierto un año después (Bureau of Labor Statistics, mar 2025).
¿Qué subsectores de la construcción cierran más?
No todos los subsectores cierran al mismo ritmo. El Census Bureau contabiliza los cierres por grupo industrial.
- En 2023 cerraron 77 211 establecimientos de construcción (U.S. Census Bureau, sep 2025).
- Ese año salieron del mercado 64 629 empresas de construcción, que estaban vinculadas a 237 743 empleos (U.S. Census Bureau, sep 2025).
- La construcción tuvo la sexta tasa de cierre más alta de los 19 grupos sectoriales (U.S. Census Bureau, sep 2025).
- La construcción de edificios (NAICS 236) cerró el 13,4 % de sus establecimientos, la tasa más alta de los grupos de la construcción (U.S. Census Bureau, sep 2025).
- La ingeniería civil y pesada (NAICS 237) cerró el 8,2 % (U.S. Census Bureau, sep 2025).
- Los contratistas de oficios especializados (NAICS 238) cerraron el 10,2 % de sus establecimientos y sumaban 442 786 empresas (U.S. Census Bureau, sep 2025).
¿Qué aspecto tienen las estadísticas de éxito de las empresas de climatización en 2026?
La climatización forma parte del grupo de equipos para edificios, cuyos establecimientos cierran menos a menudo que los de otros oficios especializados. El grupo también incluye trabajos de fontanería y electricidad, así que las cifras no corresponden solo a la climatización.
- El Census Bureau incluye a los contratistas de calefacción, ventilación y aire acondicionado en NAICS 238220, dentro del grupo 2382 de contratistas de equipos para edificios (U.S. Census Bureau, dic 2021).
- En 2023, ese grupo tenía 177 201 empresas y 2 369 218 empleos (U.S. Census Bureau, sep 2025).
- Sus grupos vecinos cerraron más establecimientos: contratistas de cimentaciones y exteriores, el 11,5 %; contratistas de acabados de edificios, el 12,0 %; y otros oficios especializados, el 10,4 % (U.S. Census Bureau, sep 2025).
- En 2023, los nuevos establecimientos entraron en el grupo a una tasa del 10,5 %, por encima de la tasa de cierre (U.S. Census Bureau, sep 2025).
- La tasa de cierre del grupo fue del 7,9 % en 2019 (U.S. Census Bureau, sep 2025).
- Las salidas de empresas del grupo aumentaron de 9617 en 2019 a 12 921 en 2023 (U.S. Census Bureau, sep 2025).
¿Cuántas empresas abren y cierran cada año?
Cerrar es normal. En la mayoría de los años cierran casi tantas empresas como abren, así que hay mucho movimiento y pocos cambios netos.
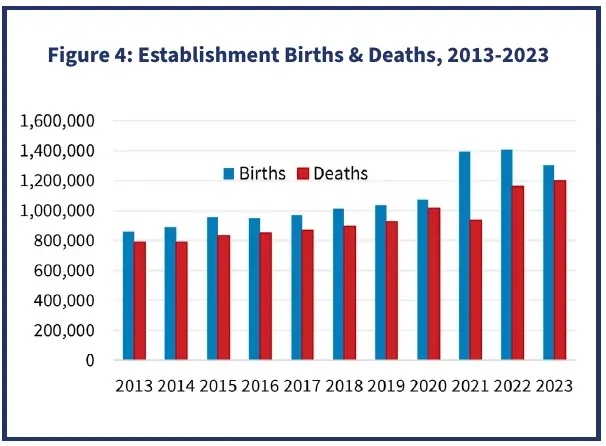 Figura 3: Los nacimientos de establecimientos superaron a los cierres todos los años de 2013 a 2023, pero la diferencia se redujo después del auge de empresas emergentes de 2021 y 2022, al aumentar los cierres. Fuente: SBA Office of Advocacy, Frequently Asked Questions About Small Business, feb 2026. Gráfico publicado por la fuente, obtenido de la página 3 de su PDF y recortado; captura realizada el 20 de octubre de 2026.
¿Con qué frecuencia abren y cierran establecimientos?
La tasa de cierre ha ido subiendo poco a poco desde antes de la pandemia.
- Las empresas emergentes representaron el 14,2 % de los establecimientos empresariales en 2023, frente al 12,5 % de 2019 (SBA Office of Advocacy, feb 2026).
- El Census Bureau sitúa la tasa de cierre de establecimientos en el 9,4 % en 2023, frente al 8,5 % de 2019 (U.S. Census Bureau, sep 2025).
- La tasa de entrada fue del 10,6 % en 2023 (U.S. Census Bureau, sep 2025).
- La tasa de cierre alcanzó un máximo del 10,1 % en 2021 (U.S. Census Bureau, sep 2025).
¿Cuántas empresas salen del mercado?
Salen más empresas que antes de la pandemia, y la diferencia es amplia.
- En 2023 salieron del mercado 523 958 empresas estadounidenses, frente a 404 886 en 2019 (U.S. Census Bureau, sep 2025).
- Esas salidas se produjeron entre las 5 593 727 empresas que había en 2023 (U.S. Census Bureau, sep 2025).
- En el primer trimestre de 2025 cerraron 284 000 establecimientos y se perdieron 809 000 empleos (Bureau of Labor Statistics, jul 2026).
- En el cuarto trimestre de 2025 nacieron 338 000 establecimientos, que representaron 1 006 000 empleos (Bureau of Labor Statistics, jul 2026).
- Las pérdidas brutas de empleo en establecimientos que redujeron su actividad o cerraron fueron de 7,2 millones ese trimestre, frente a 7,8 millones de empleos ganados en establecimientos que ampliaron su actividad o abrieron (Bureau of Labor Statistics, jul 2026).
¿Cambió la pandemia la frecuencia con que cierran las empresas?
Es posible que las ayudas retrasaran algunos cierres. Después, la tasa de salida aumentó bruscamente.
- Entre las pequeñas empresas activas en 2019, la tasa anual de salida fue del 7,5 % en 2020, el 5,5 % en 2021, el 10,1 % en 2022, el 8,0 % en 2023 y el 6,6 % en 2024 (JPMorganChase Institute, jul 2025).
- La esperanza de vida mediana de las pequeñas empresas de esa muestra bancaria ha rondado los cinco años (JPMorganChase Institute, jul 2025).
- En 2019, la empresa mediana de ese grupo tenía cuatro años (JPMorganChase Institute, jul 2025).
¿Son las empresas nuevas y muy pequeñas las que cierran?
El riesgo de cierre no se distribuye por igual. Se concentra en los establecimientos que tienen menos de dos años y en los que tienen menos de cinco personas.
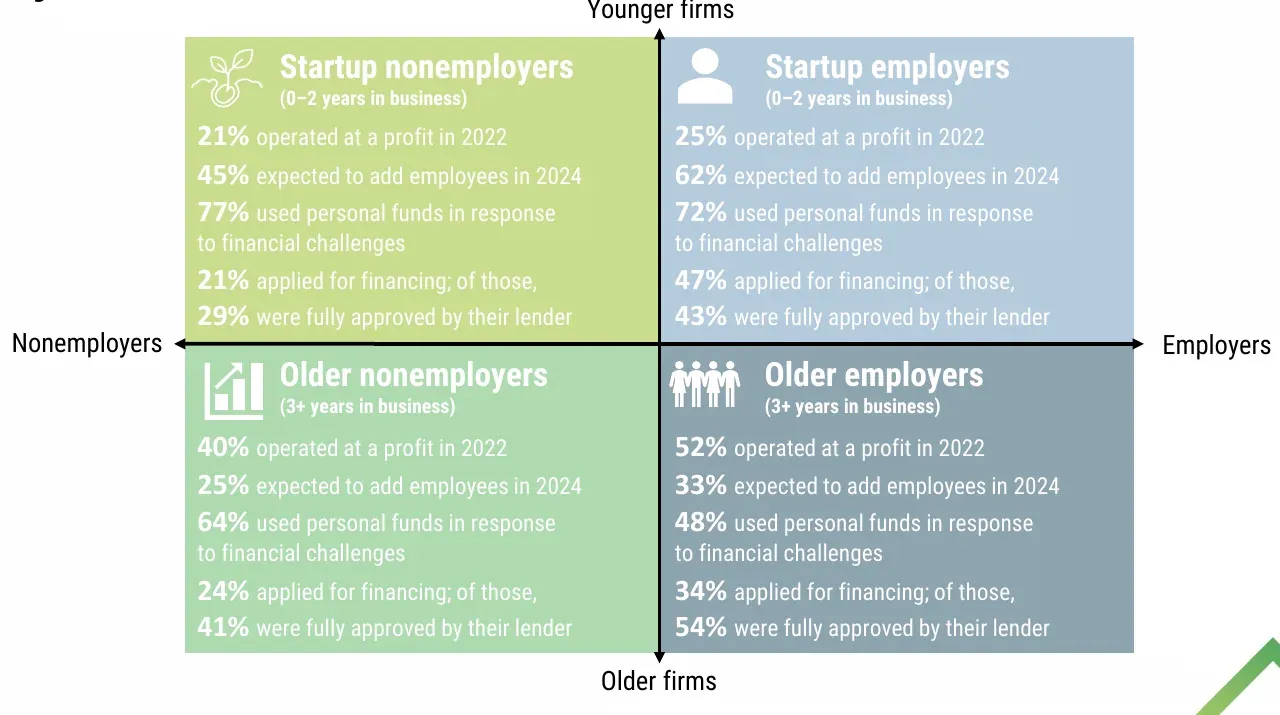 Figura 4: En 2022, las empresas emergentes de entre 0 y 2 años tenían menos probabilidades de obtener beneficios que las empresas más antiguas: el 25 % frente al 52 % entre las empleadoras y el 21 % frente al 40 % entre las no empleadoras. Además, dependían más del dinero de sus propietarios. Fuente: Federal Reserve Banks, 2024 Report on Startup Firms, dic 2024. Diapositiva del informe fuente, extraída de su PDF y recortada; captura realizada el 20 de octubre de 2026.
¿Cómo cambia la tasa de cierre con la antigüedad?
Cae rápidamente durante los primeros cinco años y luego se estabiliza.
- Los establecimientos de empresas que estaban en su primer año tras la apertura cerraron a una tasa del 25,7 % en el conjunto de la economía en 2023 (U.S. Census Bureau, sep 2025) y del 28,1 % en la construcción (U.S. Census Bureau, sep 2025).
- Cuando las empresas tenían 2 años, las tasas eran del 18,1 % en el conjunto de la economía y del 18,6 % en la construcción (U.S. Census Bureau, sep 2025), (U.S. Census Bureau, sep 2025).
- Cuando tenían 5 años, eran del 11,5 % y del 12,1 % (U.S. Census Bureau, sep 2025), (U.S. Census Bureau, sep 2025).
- En las empresas con 26 años o más, eran del 7,1 % y del 7,8 % (U.S. Census Bureau, sep 2025), (U.S. Census Bureau, sep 2025).
¿Cómo afecta el tamaño a la tasa de cierre?
El tamaño marca una diferencia aún mayor.
- En la construcción, los establecimientos de empresas con entre 1 y 4 empleados cerraron a una tasa del 16,5 % en 2023, frente al 2,2 % de las empresas con entre 5 y 9 empleados (U.S. Census Bureau, sep 2025).
- Las empresas con entre 10 y 19 empleados cerraron a una tasa del 1,6 %, y las de entre 20 y 99 empleados, del 1,4 % (U.S. Census Bureau, sep 2025).
- En el conjunto de la economía, las tasas de cierre de esas dos categorías fueron del 2,9 % y del 2,7 % (U.S. Census Bureau, sep 2025).
- En 2023, había 440 449 empresas de construcción con entre 1 y 4 empleados, y salieron del mercado 60 789 empresas de ese tamaño (U.S. Census Bureau, sep 2025).
¿Obtienen beneficios las empresas jóvenes?
Pocas. Los beneficios aumentan con la antigüedad.
- Entre las empresas empleadoras con entre 0 y 2 años de antigüedad, el 25 % obtenía beneficios a finales de 2024 y el 55 % tenía pérdidas (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Entre las empresas con entre 3 y 5 años de antigüedad, el 42 % obtenía beneficios (Federal Reserve Banks, Small Business Credit Survey, mar 2026); entre las empresas con 21 años o más, la cifra era del 60 % (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Según el informe sobre empresas emergentes, el 62 % de las empresas empleadoras emergentes esperaba contratar a más empleados, y se aprobó íntegramente la financiación solicitada por el 43 % de las empresas empleadoras emergentes, frente al 54 % de las empresas empleadoras más antiguas (Federal Reserve Banks, Small Business Credit Survey, dic 2024).
- El 77 % de las empresas emergentes sin empleados y el 72 % de las empresas empleadoras emergentes utilizaron fondos personales para afrontar dificultades económicas (Federal Reserve Banks, Small Business Credit Survey, dic 2024).
¿Cuántas pequeñas empresas obtienen beneficios?
Seguir abiertas y obtener beneficios son dos cosas distintas. Muchos establecimientos siguen abiertos sin obtener beneficios o con pérdidas, y la encuesta muestra cuántos.
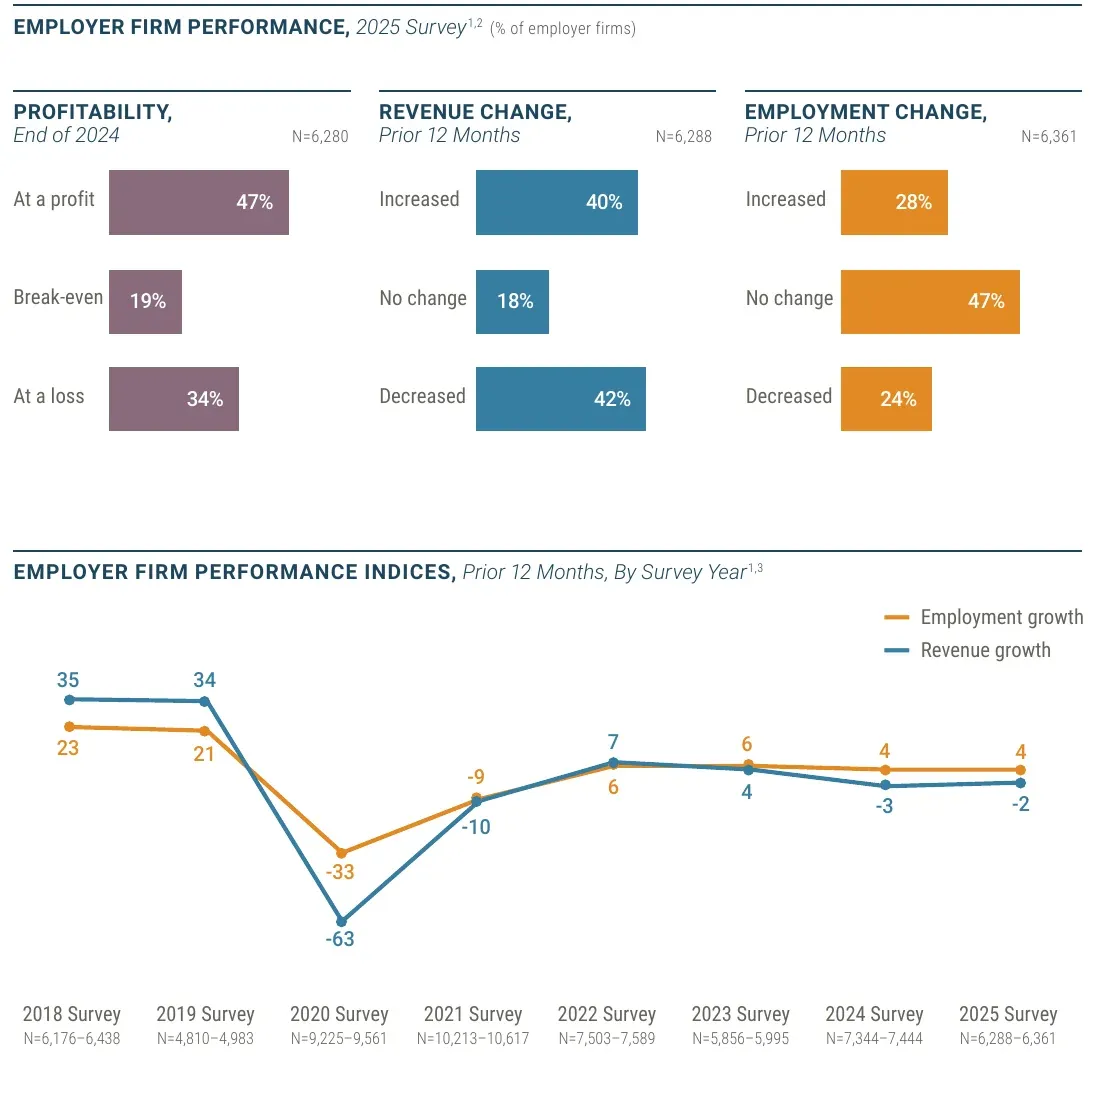 Figura 5: Algo menos de la mitad de las empresas empleadoras obtenía beneficios a finales de 2024, y el índice de crecimiento de los ingresos cayó de 35 en la encuesta de 2018 a menos 63 en 2020 y se ha mantenido cerca de cero desde 2022. Fuente: Federal Reserve Banks, 2026 Report on Employer Firms, mar 2026. Gráfico publicado por la fuente, extraído de la página 7 de su PDF y recortado; captura realizada el 20 de octubre de 2026.
¿Cuántas empresas empleadoras son rentables?
Menos de la mitad. Una de cada cinco solo alcanza el punto de equilibrio.
- El 19 % de las empresas empleadoras alcanzó el punto de equilibrio a finales de 2024 (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Los ingresos aumentaron para el 40 % en los 12 meses anteriores, y disminuyeron para el 42 % (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- El 28 % contrató empleados y el 24 % redujo su plantilla (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- El índice de crecimiento de los ingresos se situó en menos 2 en la encuesta de 2025 (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- El 22 % de las empresas empleadoras calificó su situación financiera de mala, y el 35 %, de regular (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
¿Afecta el tamaño de la empresa a los beneficios?
Sí. Las empresas más grandes obtienen beneficios con más frecuencia.
- Entre las empresas con entre 1 y 4 empleados, el 43 % obtenía beneficios y el 36 % tenía pérdidas (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Entre las empresas con entre 5 y 9 empleados, el 43 % obtenía beneficios y el 39 % tenía pérdidas (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Entre las empresas con entre 10 y 19 empleados, el 52 % obtenía beneficios (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Entre las empresas con entre 20 y 49 empleados, el 59 % obtenía beneficios (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Entre las empresas con entre 50 y 499 empleados, el 73 % obtenía beneficios y el 17 % tenía pérdidas (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
¿Cómo se comparan los distintos sectores?
Al grupo que incluye la construcción le va mejor que a las empresas minoristas y de ocio. Además, los empresarios individuales de oficios especializados declaran ingresos netos con más frecuencia que la media.
- En el grupo de la Fed que incluye la construcción, el 48 % de las empresas empleadoras obtenía beneficios, el 20 % alcanzaba el punto de equilibrio y el 32 % tenía pérdidas (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Los ingresos cayeron para el 47 % de ese grupo y aumentaron para el 34 % (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- A otros grupos les fue peor: obtenían beneficios el 38 % de las empresas minoristas y el 33 % de las empresas de ocio y hostelería (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- A los servicios profesionales y al sector inmobiliario les fue mejor, con un 59 %; a las empresas de finanzas y seguros, un 70 % (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Entre los contratistas de oficios especializados, 2 002 699 de los 2 521 516 empresarios individuales declararon ingresos netos (Internal Revenue Service, jul 2026).
- En el conjunto de los sectores no agrícolas, fueron 21 411 462 de 31 125 909; en alojamiento y servicios de restauración, 415 570 de 738 481 (Internal Revenue Service, jul 2026).
¿Qué problemas mencionan los propietarios?
Los propietarios mencionan las ventas y la plantilla antes que el alquiler o las normativas. Después viene el coste de todo lo que compran.
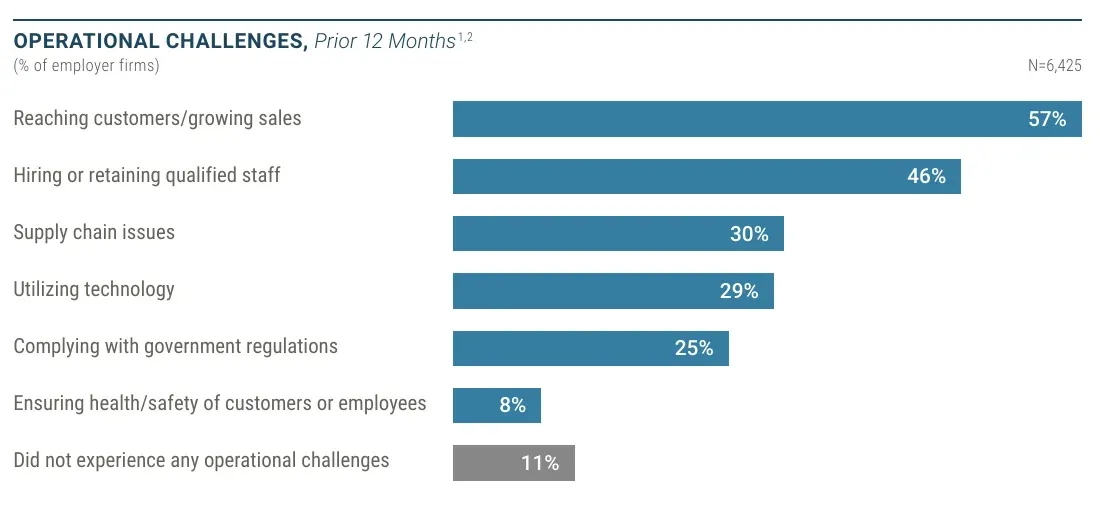 Figura 6: Llegar a los clientes y aumentar las ventas es el principal problema operativo para las empresas empleadoras, con un 57 %, por delante de contratar y retener a personal cualificado, con un 46 %; solo el 11 % afirma no tener ningún problema operativo. Fuente: Federal Reserve Banks, 2026 Report on Employer Firms, mar 2026. Gráfico publicado por la fuente, extraído de la página 9 de su PDF y recortado; captura realizada el 20 de octubre de 2026.
¿Qué problemas operativos se repiten más?
Lo primero es encontrar trabajo; después, encontrar personal.
- El 30 % mencionó problemas en la cadena de suministro, el 29 % el uso de tecnología y el 25 % el cumplimiento de la normativa gubernamental (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- El 8 % mencionó garantizar la salud y la seguridad de clientes o empleados (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- En el grupo que incluye la construcción, el 50 % mencionó llegar a los clientes y el 47 % señaló la contratación o retención de personal cualificado (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- En ese grupo, el 39 % mencionó problemas en la cadena de suministro y el 28 %, el cumplimiento de la normativa (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
¿Qué problemas financieros se repiten más?
Los costes encabezan la lista, y los aranceles los elevan aún más. Para ver lo que pagan los clientes, consulta las estadísticas de precios.
- En el grupo que incluye la construcción, el 76 % mencionó el aumento del coste de los bienes, los servicios o los salarios (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- El 49 % mencionó los costes relacionados con los aranceles y el 47 %, las bajas ventas (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- El 37 % mencionó la disponibilidad de crédito y el 32 %, los pagos de deuda o los tipos de interés (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Solo el 5 % afirmó no tener problemas financieros (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
¿Qué hicieron los propietarios para afrontarlos?
Usaron sus reservas y subieron los precios.
- En el mismo grupo, el 48 % utilizó sus reservas de efectivo y el 48 % subió los precios que cobra (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- El 47 % redujo costes y el 30 % redujo sus operaciones (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
¿Cómo valoran ahora su situación las empresas de construcción?
La mayoría dice que es normal o mejor, pero una quinta parte ve caer las horas trabajadas.
- En la encuesta del Census Bureau, el 15,4 % de las empresas de construcción calificó su rendimiento actual de excelente y el 21,4 %, de superior a la media (U.S. Census Bureau, oct 2026).
- El 14,5 % lo calificó de inferior a la media y el 3,3 %, de malo (U.S. Census Bureau, oct 2026).
- Las horas trabajadas cayeron en el 20,3 % de las empresas de construcción y aumentaron en el 7,4 % en las dos semanas hasta el 20 de septiembre de 2026 (U.S. Census Bureau, oct 2026).
- En esas mismas dos semanas, el número de empleados remunerados cayó en el 11,8 % de las empresas y aumentó en el 6,0 % (U.S. Census Bureau, oct 2026).
- El 11,0 % registró un aumento en los plazos de entrega de sus proveedores (U.S. Census Bureau, oct 2026).
- De cara a los próximos seis meses, el 12,4 % prevé un rendimiento inferior a la media y el 4,0 %, un rendimiento malo (U.S. Census Bureau, oct 2026).
- En el conjunto de las empresas estadounidenses, el 6,8 % declaró haber perdido dinero debido a fenómenos meteorológicos extremos en los seis meses anteriores (U.S. Census Bureau, oct 2026).
¿Pueden las pequeñas empresas obtener el crédito que necesitan?
Hay crédito, pero no se reparte por igual. La aprobación varía según el producto y el prestamista, y una de cada tres empresas sigue quedándose corta. Los clientes que pagan tarde aumentan la presión, como muestran las estadísticas de pagos atrasados.
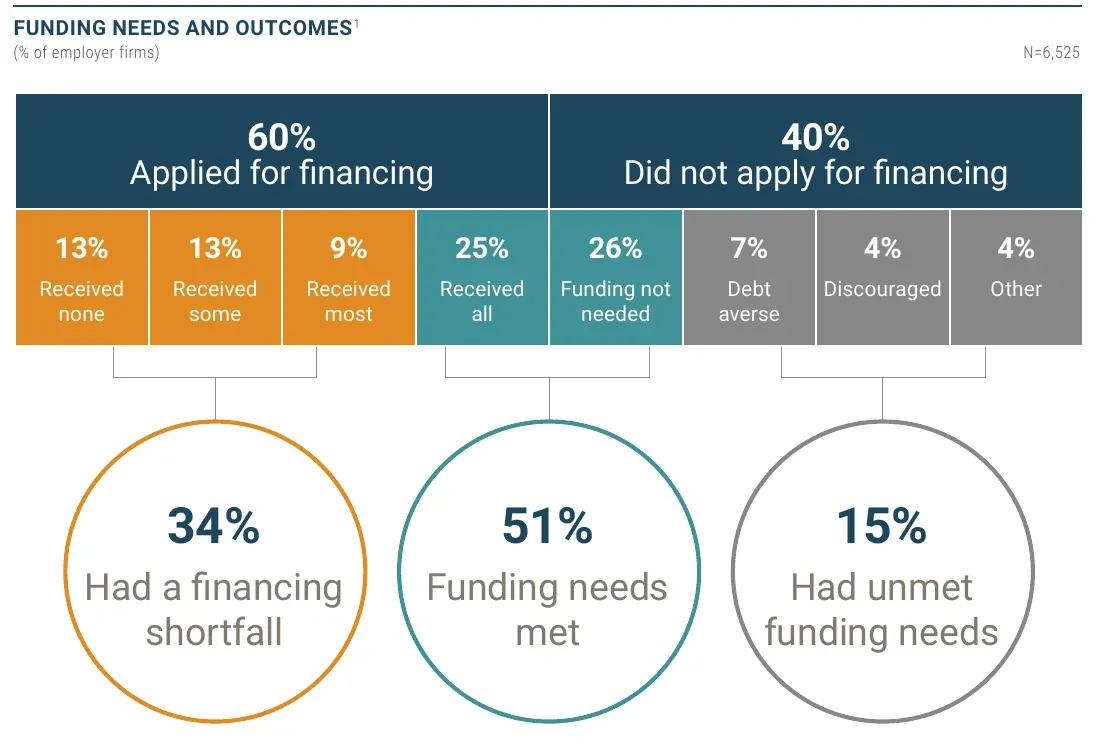 Figura 7: El 60 % de las empresas empleadoras solicitó financiación y el 40 % no lo hizo; la encuesta las clasifica en un 51 % cuyas necesidades se cubrieron, un 34 % que obtuvo una cantidad insuficiente y un 15 % cuyas necesidades quedaron sin cubrir. Fuente: Federal Reserve Banks, 2026 Report on Employer Firms, mar 2026. Gráfico publicado por la fuente, extraído de la página 18 de su PDF y recortado; captura realizada el 20 de octubre de 2026.
¿Cuántas empresas obtienen la financiación que necesitan?
Aproximadamente la mitad cubre sus necesidades de financiación.
- El 13 % de las empresas empleadoras solicitó financiación y no recibió nada; el 13 % recibió una parte y el 9 %, la mayor parte (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- El 25 % recibió todo lo que solicitó y el 26 % no necesitaba financiación (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- De las empresas que no solicitaron financiación, el 63 % dijo que no la necesitaba, el 17 % quería evitar endeudarse, el 10 % se desanimó y el 7 % afirmó que el crédito era demasiado caro (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
¿A quién se le aprueba la financiación?
Se aprueba la solicitud íntegra de la mitad de los solicitantes; al resto, no.
- En la encuesta de 2025, se aprobaron íntegramente las solicitudes de préstamos, líneas de crédito o anticipos de efectivo del 52 % de los solicitantes; al 29 % se le aprobó una parte y al 19 %, se le denegó (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- En la encuesta de 2021 se denegaron las solicitudes del 34 % de los solicitantes (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Se aprobó íntegramente el 32 % de las solicitudes de préstamos o líneas de crédito de la SBA (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Se aprobaron íntegramente las solicitudes del 45 % de quienes pidieron una línea de crédito empresarial y del 37 % de quienes solicitaron un préstamo empresarial (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Se aprobaron íntegramente las solicitudes del 57 % de quienes acudieron a bancos pequeños (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- Las empresas a las que se les denegó la financiación mencionaron los estrictos requisitos de los prestamistas (46 %), el exceso de deuda acumulada (37 %), una puntuación de crédito baja (30 %) y las bajas ventas (29 %) (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
¿Cuánto cuesta ahora la deuda?
El dinero no es barato, pero los bancos dicen que no están endureciendo las condiciones.
- El tipo preferencial de los préstamos bancarios era del 7,00 por ciento en la publicación de la Federal Reserve del 19 de octubre de 2026 (Federal Reserve Board, oct 2026).
- Los bancos dijeron que las condiciones se habían relajado en todos los tipos de préstamos comerciales e industriales desde julio de 2025, y que la demanda de las pequeñas empresas apenas había cambiado (Federal Reserve Board, ago 2026).
- En el conjunto de las empresas estadounidenses, los cambios en los tipos de interés redujeron la rentabilidad del 28,5 % en los seis meses anteriores (U.S. Census Bureau, oct 2026).
- El 4,5 % no pudo atender el servicio de la deuda, el 4,6 % no pudo refinanciarla y el 9,5 % no pudo invertir en el negocio (U.S. Census Bureau, oct 2026).
- El 31 % de las empresas empleadoras no tenía deuda, frente al 21 % de la encuesta de 2020 (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- El 59 % de las empresas con deuda la respaldó con una garantía personal (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
- El 60 % de quienes pidieron préstamos a prestamistas en línea afirmó que el coste fue superior al previsto, y el 4 %, que fue inferior (Federal Reserve Banks, Small Business Credit Survey, mar 2026).
¿Cuántas empresas se declaran en bancarrota?
La bancarrota es el final del camino menos habitual, pero es el que los tribunales contabilizan con exactitud. Las solicitudes de empresas ya superan el nivel anterior a la pandemia.
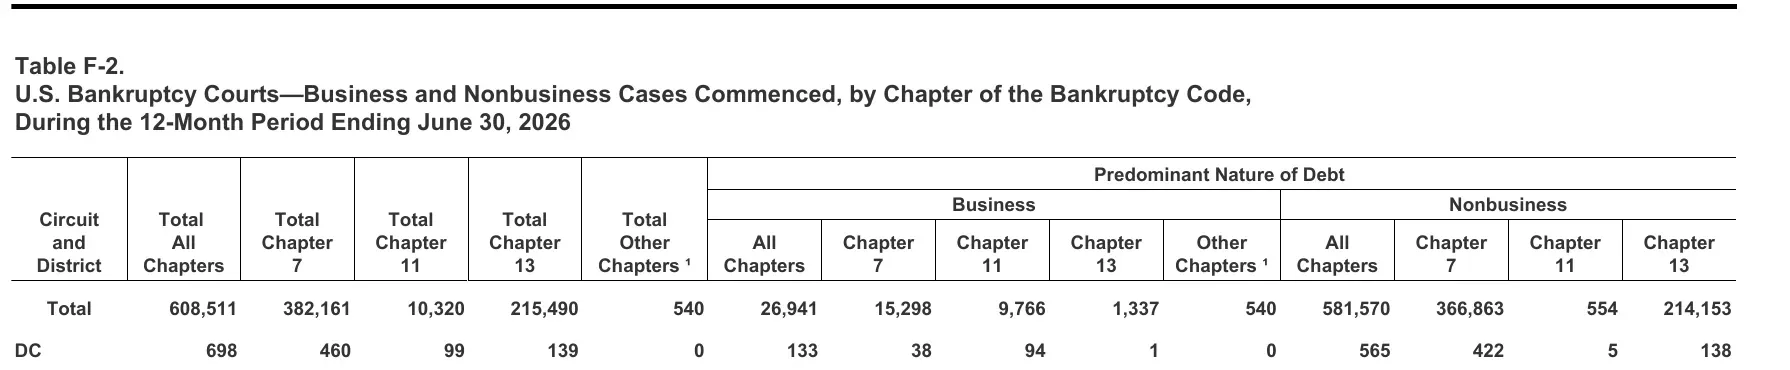 Figura 8: En los 12 meses hasta el 30 de junio de 2026, los tribunales registraron 608 511 casos de bancarrota, de los cuales 26 941 eran de empresas y se repartían entre el Capítulo 7, el Capítulo 11 y el Capítulo 13. Fuente: U.S. Courts, Table F-2, jun 2026. Tabla publicada por la fuente, extraída de la página 1 de su PDF y recortada; captura realizada el 20 de octubre de 2026.
¿Cuántas solicitudes de bancarrota empresarial se presentaron?
La cifra ha vuelto a subir después del mínimo de la pandemia.
- Se presentaron 22 780 solicitudes de bancarrota empresarial en los 12 meses hasta el 31 de diciembre de 2019 (U.S. Courts, dic 2019).
- La cifra cayó a 14 347 en los 12 meses hasta el 31 de diciembre de 2021 (U.S. Courts, dic 2021).
- Se presentaron 608 511 solicitudes de bancarrota en total, empresariales y personales, en los 12 meses hasta el 30 de junio de 2026, un 12,2 % más que las 542 529 del periodo anterior (U.S. Courts, jun 2026).
- Los casos personales y otros casos no empresariales representaron 581 570 del total de 2026 (U.S. Courts, jun 2026).
¿A qué capítulos se acogen las empresas?
Las solicitudes del Capítulo 11 son las que más han aumentado.
- En los 12 meses hasta el 30 de junio de 2026, se presentaron 15 298 solicitudes empresariales en virtud del Capítulo 7, 9766 en virtud del Capítulo 11 y 1337 en virtud del Capítulo 13 (U.S. Courts, jun 2026).
- Las solicitudes empresariales del Capítulo 11 fueron 7900 el año anterior (U.S. Courts, jun 2025), 6052 en 2019 (U.S. Courts, dic 2019) y 4366 en 2021 (U.S. Courts, dic 2021).
- Las solicitudes empresariales del Capítulo 7 fueron 13 314 el año anterior (U.S. Courts, jun 2025), 14 215 en 2019 (U.S. Courts, dic 2019) y 8678 en 2021 (U.S. Courts, dic 2021).
¿Cuántas empresas nuevas se están creando?
La gente sigue creando empresas. Las solicitudes superan ampliamente las cifras anteriores a la pandemia, y la mayoría nunca llega a tener empleados.
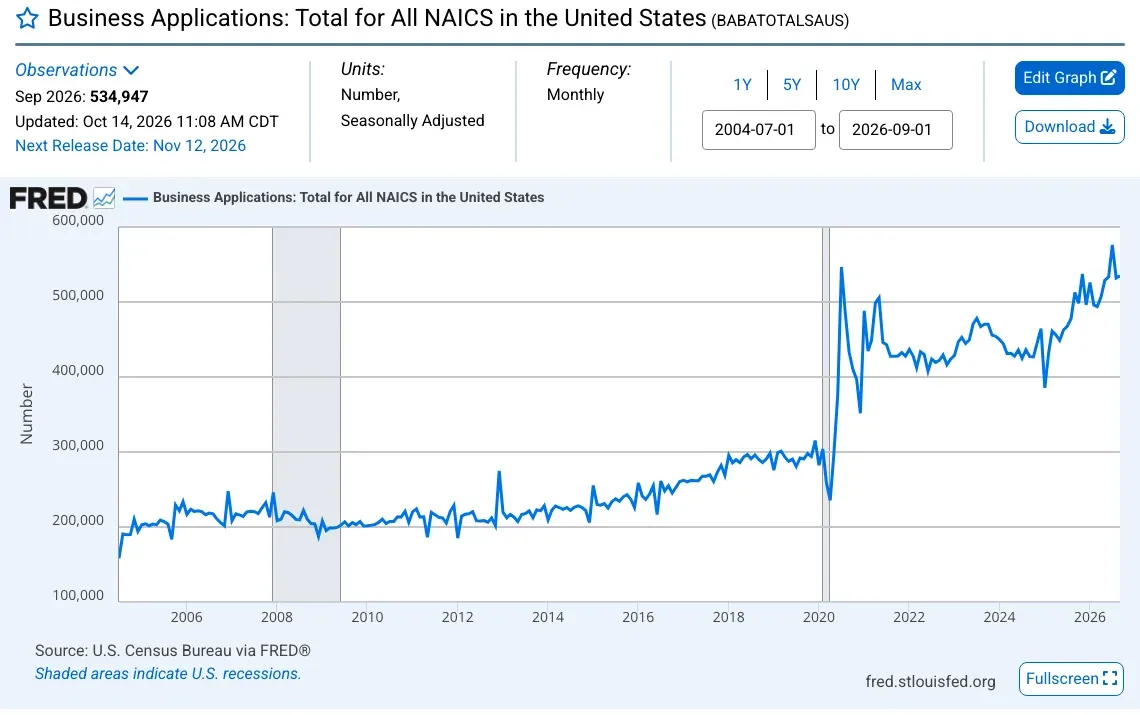 Figura 9: Las solicitudes mensuales de creación de empresas aumentaron bruscamente en 2020 y desde entonces se han mantenido por encima del rango anterior, hasta llegar a 534 947 en septiembre de 2026. Fuente: U.S. Census Bureau, Business Applications, retrieved from FRED, sep 2026. Captura de pantalla de la página fuente, realizada el 20 de octubre de 2026.
¿Cuántas solicitudes se presentan?
Más de medio millón al mes.
- Las solicitudes ajustadas estacionalmente de septiembre de 2026 fueron 534 947, un 0,5 % más que en agosto (U.S. Census Bureau, oct 2026).
- En 2024 se presentaron 5 224 176 solicitudes (U.S. Census Bureau, oct 2026).
- Las solicitudes con una alta probabilidad de traducirse en empresas empleadoras fueron 1 708 842 en 2025, frente a 1 316 191 en 2019 (U.S. Census Bureau, oct 2026).
¿Cuántas corresponden al sector de la construcción?
Aproximadamente una de cada diez solicitudes.
- Las solicitudes de creación de empresas de construcción fueron 519 090 en 2025 y 522 048 en 2024 (U.S. Census Bureau, oct 2026).
- En 2019 fueron 382 136 (U.S. Census Bureau, oct 2026).
¿Cuántas solicitudes se convierten en empresas empleadoras?
Pocas.
- En 2019, 280 266 solicitudes se convirtieron en empresas empleadoras en un plazo de cuatro trimestres (U.S. Census Bureau, oct 2026).
- En el sector de la construcción, fueron 34 069 (U.S. Census Bureau, oct 2026).
- El Census Bureau prevé que se crearán 29 022 empresas en un plazo de cuatro trimestres a partir de las solicitudes de septiembre de 2026 (U.S. Census Bureau, oct 2026).
¿Qué peso tienen las pequeñas empresas en Estados Unidos?
La mayoría de las pequeñas empresas no tiene empleados. Eso cambia el significado de un cierre: cuando deja de operar un negocio de una sola persona, se cierra una empresa, no se produce un despido masivo.
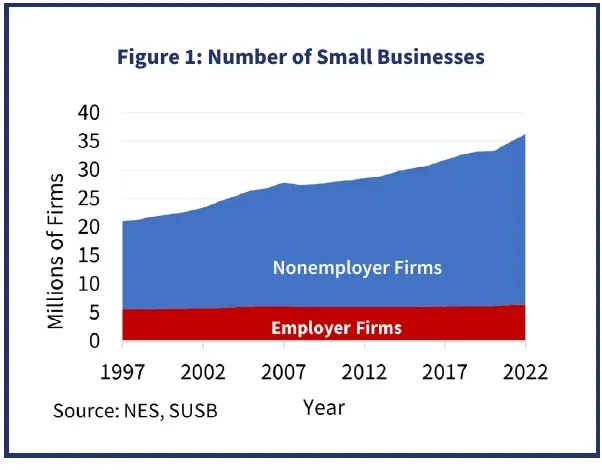 Figura 10: Las empresas sin empleados impulsan casi todo el crecimiento del número de pequeñas empresas de EE. UU., mientras que las empresas empleadoras se mantienen cerca de los 6 millones. Fuente: SBA Office of Advocacy, Frequently Asked Questions About Small Business, feb 2026. Gráfico publicado por la fuente, extraído de la página 1 de su PDF y recortado; captura realizada el 20 de octubre de 2026.
¿Cuántas pequeñas empresas no tienen empleados?
Casi todas ellas. Los siguientes datos muestran la cifra y el peso que tienen las pequeñas empresas.
- En 2022 había 29 811 495 empresas sin empleados (SBA Office of Advocacy, feb 2026).
- La cifra casi se duplicó respecto a los 15,4 millones de 1997 (SBA Office of Advocacy, feb 2026).
- Las pequeñas empresas pagan el 38,7 % de las nóminas del sector privado, lo que equivale a $3,5 billones (SBA Office of Advocacy, feb 2026).
- Las pequeñas empresas representan el 99,7 % de las empresas con empleados remunerados (SBA Office of Advocacy, feb 2026).
¿Quiénes son los propietarios de las pequeñas empresas y cómo están constituidas?
En su mayoría, son empresarios individuales y empresas familiares.
- El 26,1 % de las empresas empleadoras eran de propiedad familiar en 2022 (SBA Office of Advocacy, feb 2026).
- El 86,7 % de las empresas sin empleados son empresas unipersonales, frente al 12,3 % de las pequeñas empresas empleadoras (SBA Office of Advocacy, feb 2026).
- El 55 % de las pequeñas empresas empleadoras son sociedades anónimas de tipo S (SBA Office of Advocacy, feb 2026).
- El papeleo federal costó a las pequeñas empresas más de $81 mil millones en 2025 (SBA Office of Advocacy, feb 2026).
- Las pequeñas empresas producen el 43,5 % del producto interior bruto (SBA Office of Advocacy, feb 2026).
Metodología y fuentes
Hemos obtenido cada cifra de la agencia o entidad de investigación que la elaboró, y cada enlace lleva al informe o archivo de datos correspondiente. No usamos recopilaciones de terceros. Las cifras de supervivencia y cierre varían según la fuente porque las series miden cosas distintas: el Bureau of Labor Statistics cuenta los establecimientos por año de apertura, el Census Bureau informa de las tasas anuales de entrada y salida, y el JPMorganChase Institute hace un seguimiento de los clientes bancarios. No mezclamos estas fuentes en una misma afirmación. Las cifras de las encuestas de Federal Reserve Banks proceden de una muestra de empresas, ponderada por los bancos de la Reserva Federal, y representan porcentajes de empresas empleadoras, salvo que se especifique que se trata de empresas sin empleados. Algunas tablas proceden de archivos que los sitios web no servían a un programa: consultamos las dos tablas de supervivencia del Bureau of Labor Statistics y las contrastamos con copias de los mismos archivos en Internet Archive. En el texto identificamos los valores calculados, como el rango de supervivencia a cinco años entre cohortes. Revisamos y actualizamos esta página cada mes.
Glosario
- BED: Business Employment Dynamics, serie del Bureau of Labor Statistics sobre aperturas y cierres.
- BDS: Business Dynamics Statistics, serie del Census Bureau sobre la entrada y salida de empresas y establecimientos.
- BFS: Business Formation Statistics, serie del Census Bureau sobre solicitudes de creación de empresas.
- BTOS: Business Trends and Outlook Survey, encuesta del Census Bureau que se realiza cada dos semanas.
- Cohorte: todos los establecimientos que abrieron en el mismo año hasta marzo.
- Establecimiento: una ubicación física de una empresa. Una empresa puede tener muchos establecimientos.
- Empresa: negocio que puede tener uno o más establecimientos.
- Empresa empleadora: empresa con empleados remunerados. Una empresa sin empleados no tiene ninguno.
- NAICS: North American Industry Classification System, código que identifica un tipo de empresa.
- SBA: US Small Business Administration.
- SBCS: Small Business Credit Survey, encuesta realizada por Federal Reserve Banks.
- SLOOS: Senior Loan Officer Opinion Survey, encuesta realizada por Federal Reserve Board.
Fuentes
- Bureau of Labor Statistics, Business Employment Dynamics news release, fourth quarter 2025, jul 2026
- Bureau of Labor Statistics, Business Employment Dynamics, Table 7, survival of construction establishments, mar 2025
- Bureau of Labor Statistics, Business Employment Dynamics, Table 7, survival of private sector establishments, mar 2025
- Federal Reserve Banks, Small Business Credit Survey, 2024 Report on Startup Firms, dic 2024
- Federal Reserve Banks, Small Business Credit Survey, 2026 Report on Employer Firms, mar 2026
- Federal Reserve Banks, Small Business Credit Survey, 2026 Report on Employer Firms, data appendix, mar 2026
- Federal Reserve Board, Selected Interest Rates (H.15), oct 2026
- Federal Reserve Board, Senior Loan Officer Opinion Survey, July 2026, ago 2026
- Internal Revenue Service, Statistics of Income, nonfarm sole proprietorships, Table 1, tax year 2023, jul 2026
- JPMorganChase Institute, Small businesses in times of distress, jul 2025
- SBA Office of Advocacy, Frequently Asked Questions About Small Business, February 2026, feb 2026
- U.S. Census Bureau, 2022 NAICS descriptions, dic 2021
- U.S. Census Bureau, Business Dynamics Statistics 2023, by 3-digit NAICS industry, sep 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by 4-digit NAICS industry, sep 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by firm age, sep 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by firm size, sep 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by sector, sep 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, national table, sep 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, sector by firm age, sep 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, sector by firm size, sep 2025
- U.S. Census Bureau, Business Formation Statistics, monthly data file, oct 2026
- U.S. Census Bureau, Business Formation Statistics, press release of 14 Oct 2026, oct 2026
- U.S. Census Bureau, Business Trends and Outlook Survey, national data, oct 2026
- U.S. Census Bureau, Business Trends and Outlook Survey, sector data, oct 2026
- U.S. Courts, Table F, 12 months ending June 30, 2026, jun 2026
- U.S. Courts, Table F-2, 12 months ending December 31, 2019, dic 2019
- U.S. Courts, Table F-2, 12 months ending December 31, 2021, dic 2021
- U.S. Courts, Table F-2, 12 months ending June 30, 2025, jun 2025
- U.S. Courts, Table F-2, 12 months ending June 30, 2026, jun 2026
- U.S. Census Bureau, Business Applications: Total for All NAICS in the United States, retrieved from FRED, sep 2026