Statistiken zum Scheitern kleiner Unternehmen beginnen mit einer harten Zahl. Von den 569.387 US-Betrieben, die im Jahr bis März 1994 eröffneten, waren im März 2025 noch 71.595 geöffnet (Bureau of Labor Statistics, März 2025). Das ist ein langer Zeitraum, und in den ersten fünf Jahren gehen die meisten davon ein.
Diese Seite richtet sich an Inhaber von HVAC- und Heimdienstleistungsbetrieben mit 1 bis 10 Technikern sowie an alle, die die Zahlen benötigen. Die meisten Daten beziehen sich auf alle kleinen Unternehmen oder das gesamte Baugewerbe, nicht allein auf HVAC; im Text ist jeweils angegeben, worauf sie sich beziehen. Wo das Census Bureau Bauinstallationsbetriebe gesondert ausweist, zu denen HVAC gehört, zeigen wir diese Daten. Einen Überblick über den Gesamtmarkt finden Sie unter HVAC-Branchenstatistiken.
Eine Schließung ist nicht dasselbe wie eine Insolvenz, und die Tabellen erfassen beides. Auch ein Betrieb, der schließt, weil sein Inhaber in den Ruhestand geht, zählt als geschlossen. Deshalb zeigen wir auch Gewinn, finanziellen Druck, Kredite und Insolvenzen. Kleine Unternehmen beschäftigen 62,3 Millionen Menschen, das sind 45,9 Prozent der Beschäftigten im privaten Sektor (SBA Office of Advocacy, Feb. 2026). Aktualisiert im November 2026. Die neuesten Daten stammen aus Oktober 2026.
Wichtigste Erkenntnisse
- Die Fünfjahresüberlebensrate von Baugewerbe-Start-ups lag bei 33,2 % für den Jahrgang 2006 und bei 59,8 % für den Jahrgang 2017. (Bureau of Labor Statistics, März 2025)
- Im Durchschnitt überlebten von 1994 bis 2022 49,2 % der neu gegründeten Arbeitgeberbetriebe fünf Jahre. (SBA Office of Advocacy, Feb. 2026)
- 2023 wurden in den USA rund 1,3 Millionen Betriebe eröffnet und rund 1,2 Millionen geschlossen. (SBA Office of Advocacy, Feb. 2026)
- Bauinstallationsbetriebe, zu denen HVAC gehört, schlossen 2023 8,4 % ihrer Betriebe, gegenüber 11,1 % im gesamten Baugewerbe. (U.S. Census Bureau, Sep. 2025) (U.S. Census Bureau, Sep. 2025)
- Betriebe von Unternehmen mit 1 bis 4 Beschäftigten schlossen 2023 zu 16,1 %, gegenüber 3,7 % bei Unternehmen mit 5 bis 9 Beschäftigten. (U.S. Census Bureau, Sep. 2025)
- Ende 2024 machten 34 % der Arbeitgeberunternehmen Verluste und 47 % Gewinne. (Federal Reserve Banks, Small Business Credit Survey, März 2026)
- 34 % der Arbeitgeberunternehmen beantragten eine Finanzierung und erhielten nicht den vollen beantragten Betrag. (Federal Reserve Banks, Small Business Credit Survey, März 2026)
- Von 3.368.860 Einzelunternehmen im Baugewerbe meldeten 2.686.466 für das Steuerjahr 2023 ein Nettoeinkommen. (Internal Revenue Service, Juli 2026)
- 68 % der kleinen Unternehmen, die 2019 aktiv waren, waren Ende 2024 noch im Geschäft. (JPMorganChase Institute, Juli 2025)
- In den 12 Monaten bis zum 30. Juni 2026 wurden 26.941 Unternehmensinsolvenzen beantragt, gegenüber 23.043 im Vorjahr. (U.S. Courts, Juni 2026) (U.S. Courts, Juni 2025)
- Die Zahl der Unternehmensgründungsanträge in den USA erreichte 2025 5.671.836, gegenüber 3.498.990 im Jahr 2019. (U.S. Census Bureau, Okt. 2026)
- In den zwei Wochen bis zum 20. September 2026 zahlten 47,1 % der US-Unternehmen mehr für Waren und Dienstleistungen, während 17,6 % höhere Preise verlangten. (U.S. Census Bureau, Okt. 2026)
- Die Banken ließen ihre Kreditvergabestandards für Unternehmen aller Größen im Juli 2026 weitgehend unverändert, dennoch wurden 40 % der Antragsteller für SBA-Kredite und Kreditlinien abgelehnt. (Federal Reserve Board, Aug. 2026) (Federal Reserve Banks, Small Business Credit Survey, März 2026)
Überleben die meisten neuen Unternehmen?
Etwa die Hälfte der neuen Unternehmen erreicht das fünfte Jahr nicht, und die Verluste fallen vor allem zu Beginn an. Die Chancen bei der Gründung haben sich in 30 Jahren nur um wenige Prozentpunkte verändert. Ein Start-up hat 2026 also ungefähr dasselbe Risiko wie 1996.
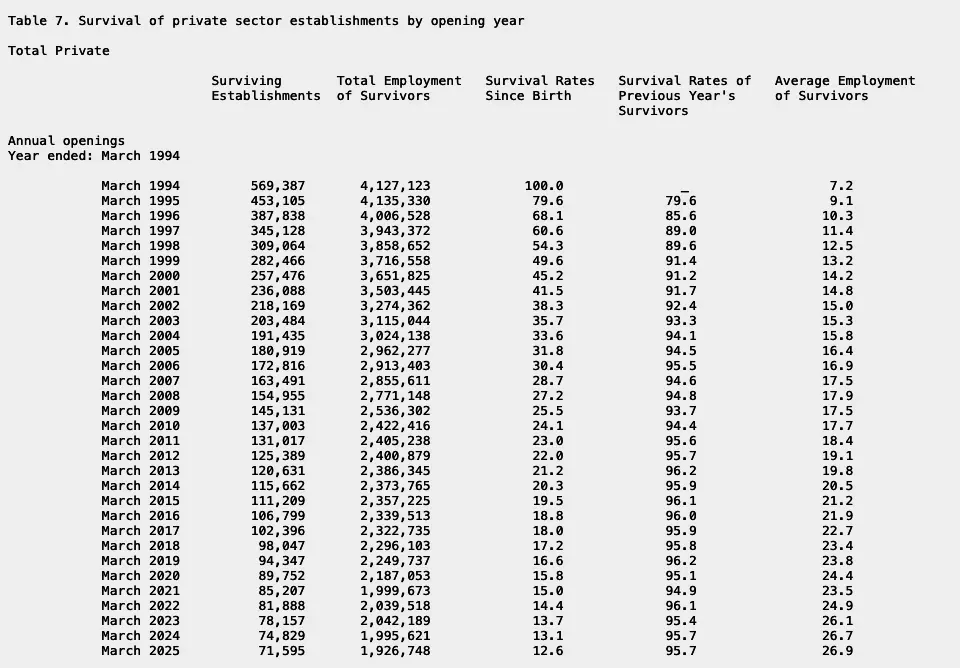 Abbildung 1: Von den 569.387 Betrieben, die im Jahr bis März 1994 eröffneten, sank die Überlebensrate seit der Gründung nach einem Jahr auf 79,6 %, nach fünf Jahren auf 49,6 % und nach 31 Jahren auf 12,6 %; die durchschnittliche Beschäftigtenzahl der überlebenden Betriebe stieg von 7,2 auf 26,9. Quelle: Bureau of Labor Statistics, Business Employment Dynamics, Table 7, März 2025. Bildschirmaufnahme einer Kopie der Quelldatei im Internet Archive, erstellt am 20. Okt. 2026, da bls.gov automatisierte Aufnahmen blockiert.
Wie viele neue Unternehmen überleben das erste Jahr?
Etwa vier von fünf. Im ersten Jahr ist es am günstigsten, ein Unternehmen zu verlieren.
- Von den 988.310 Betrieben, die im Jahr bis März 2024 eröffneten, waren ein Jahr später noch 77,9 % geöffnet (Bureau of Labor Statistics, März 2025).
- Der Jahrgang, der im Jahr bis März 2020 eröffnete, schnitt besser ab: Nach einem Jahr waren noch 80,9 % geöffnet (Bureau of Labor Statistics, März 2025).
- Von 1994 bis 2022 bestanden durchschnittlich 67,7 % der neu gegründeten Arbeitgeberbetriebe mindestens zwei Jahre (SBA Office of Advocacy, Feb. 2026).
Wie viele neue Unternehmen überleben fünf Jahre?
Etwa die Hälfte. Die Spanne über 27 Jahrgänge hinweg ist eng.
- Von den 679.797 Betrieben, die im Jahr bis März 2005 eröffneten, waren fünf Jahre später 46,8 % noch geöffnet (Bureau of Labor Statistics, März 2025).
- Der Jahrgang 2015 mit 677.876 Gründungen erreichte im fünften Jahr eine Überlebensrate von 50,2 % (Bureau of Labor Statistics, März 2025).
- Bei den Jahrgängen, die von 1994 bis 2020 gegründet wurden, lag die Fünfjahresüberlebensrate zwischen 45,4 % für den Jahrgang 2006 und 51,9 % für den Jahrgang 2018 (Bureau of Labor Statistics, März 2025).
Wie viele Unternehmen bestehen zehn Jahre oder länger?
Etwa eines von drei erreicht das zehnte Jahr; danach sinkt das Risiko deutlich.
- Der Jahrgang 2010 lag nach zehn Jahren bei 35,3 % (Bureau of Labor Statistics, März 2025), der Jahrgang 2015 bei 34,7 % (Bureau of Labor Statistics, März 2025).
- Von 1994 bis 2022 überlebten durchschnittlich 33,9 % der neu gegründeten Betriebe zehn Jahre (SBA Office of Advocacy, Feb. 2026).
- Von den Betrieben, die das fünfte Jahr erreichen, schaffen 69,5 % auch das zehnte Jahr (SBA Office of Advocacy, Feb. 2026).
- Von denen, die das zehnte Jahr erreichen, schaffen 76,1 % auch das fünfzehnte Jahr (SBA Office of Advocacy, Feb. 2026).
- Beim Jahrgang 1994 überlebten in jedem Jahr nach dem zehnten Jahr zwischen 93,7 % und 96,2 % der verbleibenden Betriebe (Bureau of Labor Statistics, März 2025).
- Nach 20 Jahren waren vom Jahrgang 2005 noch 19,5 % übrig (Bureau of Labor Statistics, März 2025).
Wachsen die überlebenden Betriebe?
Ja. Betriebe, die bestehen bleiben, stellen mehr Menschen ein.
- Die überlebenden Betriebe des Jahrgangs 1994 wuchsen von durchschnittlich 7,2 auf 26,9 Beschäftigte (Bureau of Labor Statistics, März 2025).
- Der Jahrgang 2024 startete mit durchschnittlich 3,5 Beschäftigten und lag ein Jahr später bei 4,4 (Bureau of Labor Statistics, März 2025).
Wie hoch ist die Schließungsquote im Baugewerbe?
Das Baugewerbe erlebt Aufschwünge und Einbrüche. Während des Immobiliencrashs waren die Gründungschancen laut Tabelle am schlechtesten; in den vergangenen zehn Jahren waren sie besser als der Durchschnitt aller Branchen. Daten zu Produktion, Unternehmen und Arbeitsplätzen in der gesamten Branche finden Sie unter Statistiken zur Baubranche.
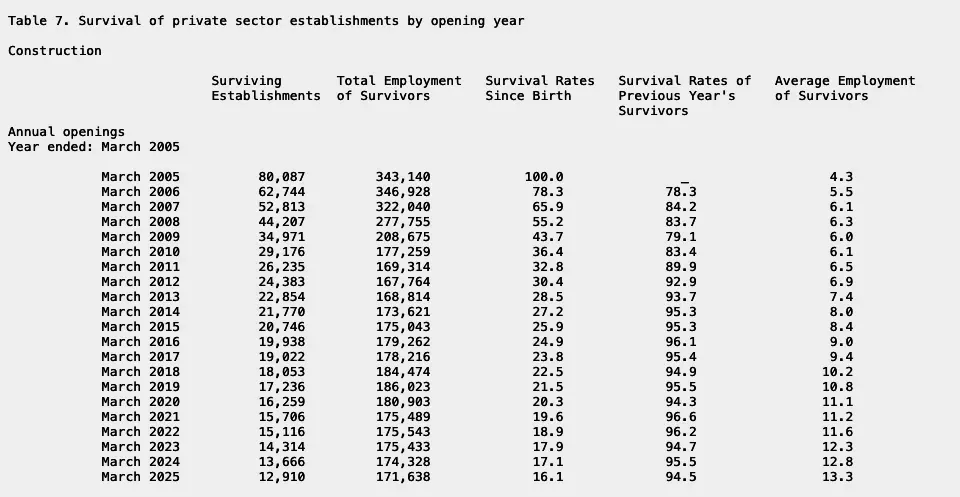 Abbildung 2: Von den 80.087 Betrieben des Baugewerbes, die im Jahr bis März 2005 eröffneten, sank die Überlebensrate seit der Gründung bis zum vierten Jahr auf 43,7 % und bis zum zwanzigsten Jahr auf 16,1 %; während des Immobiliencrashs fiel die Überlebensrate der verbliebenen Betriebe im März 2009 auf 79,1 %. Quelle: Bureau of Labor Statistics, Business Employment Dynamics, Table 7 for construction, März 2025. Bildschirmaufnahme einer Kopie der Quelldatei im Internet Archive, erstellt am 20. Okt. 2026, da bls.gov automatisierte Aufnahmen blockiert.
Wie viele Baugewerbe-Start-ups bestehen fünf Jahre?
Beim Jahrgang 2005 war bis zum vierten Jahr mehr als die Hälfte verschwunden.
- Von den 80.087 Betrieben des Baugewerbes, die im Jahr bis März 2005 eröffneten, waren nach einem Jahr 78,3 % und nach zwei Jahren 65,9 % noch geöffnet (Bureau of Labor Statistics, März 2025).
- In diesem Jahrgang waren nach drei Jahren 55,2 % und nach vier Jahren 43,7 % noch geöffnet (Bureau of Labor Statistics, März 2025).
- Von den im März 2008 bestehenden Betrieben waren im März 2009 nur noch 79,1 % geöffnet (Bureau of Labor Statistics, März 2025).
- Nach zehn Jahren bestanden noch 25,9 % dieses Jahrgangs, nach 20 Jahren 16,1 % (Bureau of Labor Statistics, März 2025).
- Die überlebenden Betriebe wuchsen von durchschnittlich 4,3 auf 13,3 Beschäftigte (Bureau of Labor Statistics, März 2025).
Hat der Immobiliencrash die Chancen verändert?
Ja. Die Zahl der Gründungen erreichte während der Immobilienblase ihren Höchststand und brach dann ein.
- Die Zahl der Gründungen im Baugewerbe erreichte im Jahr bis März 2006 mit 86.247 ihren Höchststand (Bureau of Labor Statistics, März 2025) und sank im Jahr bis März 2010 auf 40.927 (Bureau of Labor Statistics, März 2025).
- Nur 64,5 % des Jahrgangs 2008 bestanden ein Jahr, die niedrigste Erstjahresrate in der Tabelle (Bureau of Labor Statistics, März 2025).
- Beim Jahrgang 2015 bestanden 83,3 % ein Jahr, 57,5 % fünf Jahre und 42,6 % zehn Jahre (Bureau of Labor Statistics, März 2025).
- Vom Jahrgang 2020 mit 57.753 Gründungen waren im März 2025 noch 56,5 % geöffnet (Bureau of Labor Statistics, März 2025).
- Im Jahr bis März 2024 eröffneten 64.892 Betriebe des Baugewerbes; ein Jahr später waren noch 79,7 % geöffnet (Bureau of Labor Statistics, März 2025).
Welche Gewerke im Baugewerbe schließen am häufigsten?
Nicht alle Gewerke schließen gleich schnell. Das Census Bureau erfasst Schließungen nach Branchengruppen.
- 2023 schlossen 77.211 Betriebe des Baugewerbes (U.S. Census Bureau, Sep. 2025).
- In diesem Jahr schieden 64.629 Bauunternehmen aus dem Markt aus; mit ihnen gingen 237.743 Arbeitsplätze verloren (U.S. Census Bureau, Sep. 2025).
- Das Baugewerbe hatte unter 19 Branchengruppen die sechsthöchste Schließungsquote (U.S. Census Bureau, Sep. 2025).
- Im Hochbau (NAICS 236) schlossen 13,4 % der Betriebe, der höchste Wert unter den Baugruppen (U.S. Census Bureau, Sep. 2025).
- Im Tiefbau (NAICS 237) schlossen 8,2 % (U.S. Census Bureau, Sep. 2025).
- Spezialisierte Bauunternehmen (NAICS 238) schlossen zu 10,2 %; es gab 442.786 Unternehmen dieser Art (U.S. Census Bureau, Sep. 2025).
Wie sehen die Erfolgsstatistiken für HVAC-Unternehmen 2026 aus?
HVAC gehört zur Gruppe der Bauinstallationsbetriebe, die seltener schließen als andere spezialisierte Bauunternehmen. Die Gruppe umfasst auch Sanitär- und Elektroarbeiten; die Zahlen beziehen sich also nicht allein auf HVAC.
- Das Census Bureau führt Heizungs-, Lüftungs- und Klimaanlagenbauunternehmen unter NAICS 238220, in der Gruppe 2382 der Bauinstallationsbetriebe (U.S. Census Bureau, Dez. 2021).
- Diese Gruppe umfasste 2023 177.201 Unternehmen und 2.369.218 Arbeitsplätze (U.S. Census Bureau, Sep. 2025).
- Die verwandten Gruppen schlossen häufiger: Fundament- und Außenbauunternehmen zu 11,5 %, Ausbauunternehmen zu 12,0 % und sonstige spezialisierte Bauunternehmen zu 10,4 % (U.S. Census Bureau, Sep. 2025).
- 2023 kamen neue Betriebe mit einer Rate von 10,5 % in die Gruppe hinzu, mehr als die Zahl der Schließungen (U.S. Census Bureau, Sep. 2025).
- 2019 lag die Schließungsquote der Gruppe bei 7,9 % (U.S. Census Bureau, Sep. 2025).
- Die Zahl der Unternehmensabgänge stieg von 9.617 im Jahr 2019 auf 12.921 im Jahr 2023 (U.S. Census Bureau, Sep. 2025).
Wie viele Unternehmen werden jedes Jahr gegründet und geschlossen?
Schließungen sind normal. In den meisten Jahren schließen fast so viele Unternehmen, wie neu gegründet werden. Der Umschlag ist also hoch, die Nettoveränderung dagegen gering.
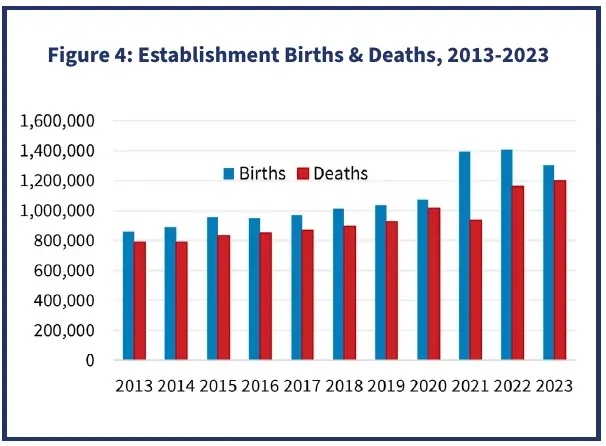 Abbildung 3: Von 2013 bis 2023 lag die Zahl der Betriebsgründungen jedes Jahr über der Zahl der Schließungen. Nach dem Gründungsschub 2021 und 2022 wurde der Abstand jedoch kleiner, da die Schließungen zunahmen. Quelle: SBA Office of Advocacy, Frequently Asked Questions About Small Business, Feb. 2026. Von der Quelle veröffentlichtes Diagramm, aus Seite 3 ihres PDF gerendert und zugeschnitten, aufgenommen am 20. Okt. 2026.
Wie häufig werden Betriebe gegründet und geschlossen?
Die Schließungsquote ist seit der Zeit vor der Pandemie leicht gestiegen.
- 2023 machten Start-ups 14,2 % der Betriebe aus, gegenüber 12,5 % im Jahr 2019 (SBA Office of Advocacy, Feb. 2026).
- Das Census Bureau gibt die Schließungsquote der Betriebe für 2023 mit 9,4 % an, gegenüber 8,5 % im Jahr 2019 (U.S. Census Bureau, Sep. 2025).
- Die Gründungsquote lag 2023 bei 10,6 % (U.S. Census Bureau, Sep. 2025).
- Die Schließungsquote erreichte 2021 mit 10,1 % ihren Höchststand (U.S. Census Bureau, Sep. 2025).
Wie viele Unternehmen scheiden aus dem Markt aus?
Es scheiden mehr Unternehmen aus als vor der Pandemie, und der Abstand ist groß.
- 2023 schieden in den USA 523.958 Unternehmen aus dem Markt aus, gegenüber 404.886 im Jahr 2019 (U.S. Census Bureau, Sep. 2025).
- Diese Abgänge stammten aus insgesamt 5.593.727 Unternehmen im Jahr 2023 (U.S. Census Bureau, Sep. 2025).
- Im ersten Quartal 2025 schlossen 284.000 Betriebe, wodurch 809.000 Arbeitsplätze verloren gingen (Bureau of Labor Statistics, Juli 2026).
- Im vierten Quartal 2025 wurden 338.000 Betriebe gegründet, die 1.006.000 Arbeitsplätze stellten (Bureau of Labor Statistics, Juli 2026).
- Die Bruttoarbeitsplatzverluste durch schrumpfende und schließende Betriebe beliefen sich in diesem Quartal auf 7,2 Millionen, gegenüber 7,8 Millionen neuen Arbeitsplätzen durch wachsende und neu gegründete Betriebe (Bureau of Labor Statistics, Juli 2026).
Hat die Pandemie die Häufigkeit von Unternehmensschließungen verändert?
Hilfen könnten einige Schließungen verzögert haben. Danach stieg die Abgangsquote sprunghaft an.
- Bei den kleinen Unternehmen, die 2019 aktiv waren, lag die jährliche Abgangsquote bei 7,5 % im Jahr 2020, 5,5 % im Jahr 2021, 10,1 % im Jahr 2022, 8,0 % im Jahr 2023 und 6,6 % im Jahr 2024 (JPMorganChase Institute, Juli 2025).
- Die mediane Lebenserwartung kleiner Unternehmen in dieser Bankstichprobe lag bei etwa fünf Jahren (JPMorganChase Institute, Juli 2025).
- Das mediane Unternehmen dieser Gruppe war 2019 vier Jahre alt (JPMorganChase Institute, Juli 2025).
Schließen vor allem neue und sehr kleine Betriebe?
Das Schließungsrisiko ist nicht gleichmäßig verteilt. Es konzentriert sich auf Betriebe in den ersten zwei Jahren und auf Betriebe mit weniger als fünf Beschäftigten.
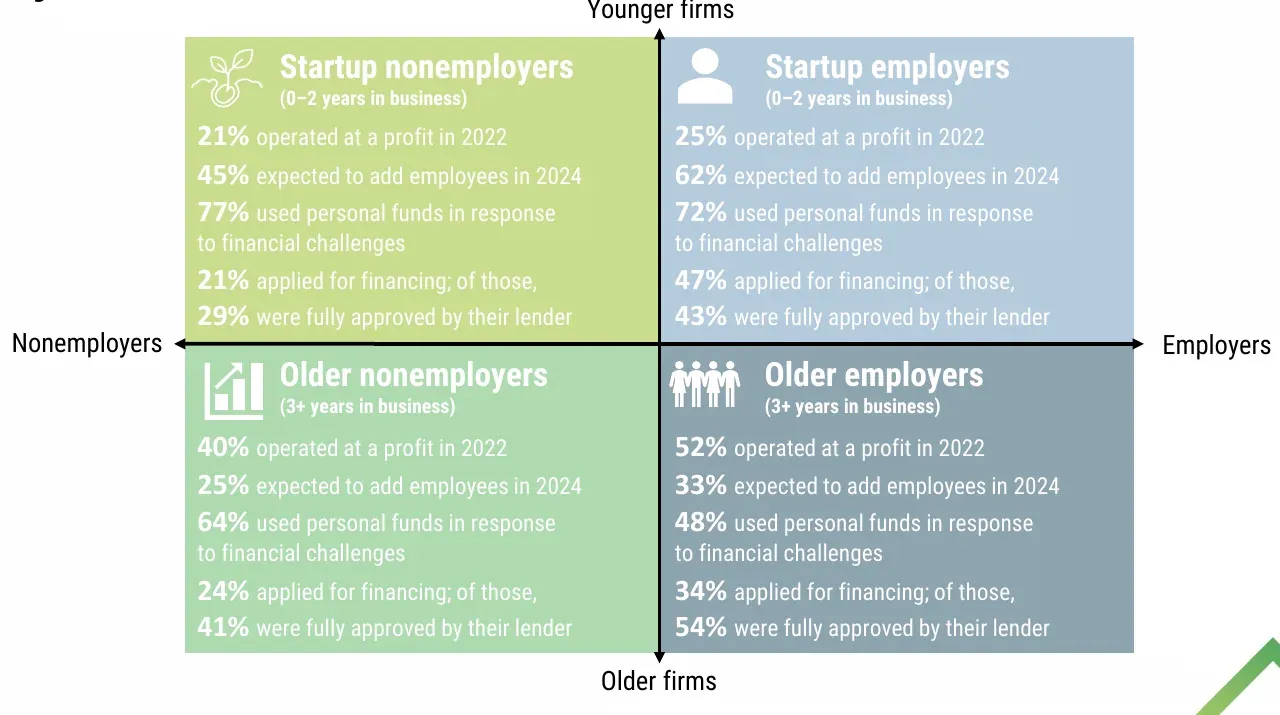 Abbildung 4: 2022 machten Start-ups im Alter von 0 bis 2 Jahren seltener Gewinne als ältere Unternehmen: 25 % gegenüber 52 % bei Arbeitgeberunternehmen und 21 % gegenüber 40 % bei Unternehmen ohne Beschäftigte. Außerdem waren sie stärker auf Geld der Inhaber angewiesen. Quelle: Federal Reserve Banks, 2024 Report on Startup Firms, Dez. 2024. Folie aus dem Bericht der Quelle, aus ihrem PDF gerendert und zugeschnitten, aufgenommen am 20. Okt. 2026.
Wie verändert sich die Schließungsquote mit dem Alter?
In den ersten fünf Jahren fällt sie schnell und flacht danach ab.
- Betriebe von Unternehmen im ersten Jahr nach der Gründung schlossen 2023 in der Gesamtwirtschaft zu 25,7 % (U.S. Census Bureau, Sep. 2025) und im Baugewerbe zu 28,1 % (U.S. Census Bureau, Sep. 2025).
- Im zweiten Jahr lagen die Quoten bei 18,1 % in der Gesamtwirtschaft und 18,6 % im Baugewerbe (U.S. Census Bureau, Sep. 2025), (U.S. Census Bureau, Sep. 2025).
- Im fünften Jahr lagen sie bei 11,5 % und 12,1 % (U.S. Census Bureau, Sep. 2025), (U.S. Census Bureau, Sep. 2025).
- Ab einem Alter von 26 Jahren lagen sie bei 7,1 % und 7,8 % (U.S. Census Bureau, Sep. 2025), (U.S. Census Bureau, Sep. 2025).
Wie verändert die Größe die Schließungsquote?
Die Größe macht einen noch deutlicheren Unterschied.
- Im Baugewerbe schlossen 2023 16,5 % der Betriebe von Unternehmen mit 1 bis 4 Beschäftigten, gegenüber 2,2 % bei Unternehmen mit 5 bis 9 Beschäftigten (U.S. Census Bureau, Sep. 2025).
- Unternehmen mit 10 bis 19 Beschäftigten schlossen zu 1,6 %, Unternehmen mit 20 bis 99 Beschäftigten zu 1,4 % (U.S. Census Bureau, Sep. 2025).
- In der Gesamtwirtschaft schlossen Unternehmen dieser beiden Größenklassen zu 2,9 % und 2,7 % (U.S. Census Bureau, Sep. 2025).
- 2023 gab es im Baugewerbe 440.449 Unternehmen mit 1 bis 4 Beschäftigten; 60.789 Unternehmen dieser Größe schieden aus dem Markt aus (U.S. Census Bureau, Sep. 2025).
Erzielen junge Unternehmen Gewinne?
Nur wenige. Mit dem Alter steigt die Wahrscheinlichkeit eines Gewinns.
- Unter den Arbeitgeberunternehmen im Alter von 0 bis 2 Jahren erzielten Ende 2024 25 % Gewinne, während 55 % Verluste machten (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Bei Unternehmen im Alter von 3 bis 5 Jahren erzielten 42 % Gewinne (Federal Reserve Banks, Small Business Credit Survey, März 2026); bei Unternehmen ab 21 Jahren waren es 60 % (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Laut dem Start-up-Bericht erwarteten 62 % der Arbeitgeber-Start-ups, Beschäftigte einzustellen. Von den Arbeitgeber-Start-ups, die eine Finanzierung beantragten, wurden 43 % vollständig bewilligt, gegenüber 54 % der älteren Arbeitgeberunternehmen (Federal Reserve Banks, Small Business Credit Survey, Dez. 2024).
- 77 % der Start-ups ohne Beschäftigte und 72 % der Arbeitgeber-Start-ups nutzten private Mittel, um finanzielle Herausforderungen zu bewältigen (Federal Reserve Banks, Small Business Credit Survey, Dez. 2024).
Wie viele kleine Unternehmen erzielen Gewinne?
Offen zu bleiben und Gewinne zu erzielen sind zwei verschiedene Dinge. Viele Betriebe bleiben bei einer schwarzen Null oder mit Verlusten geöffnet. Die Umfrage zeigt, wie viele.
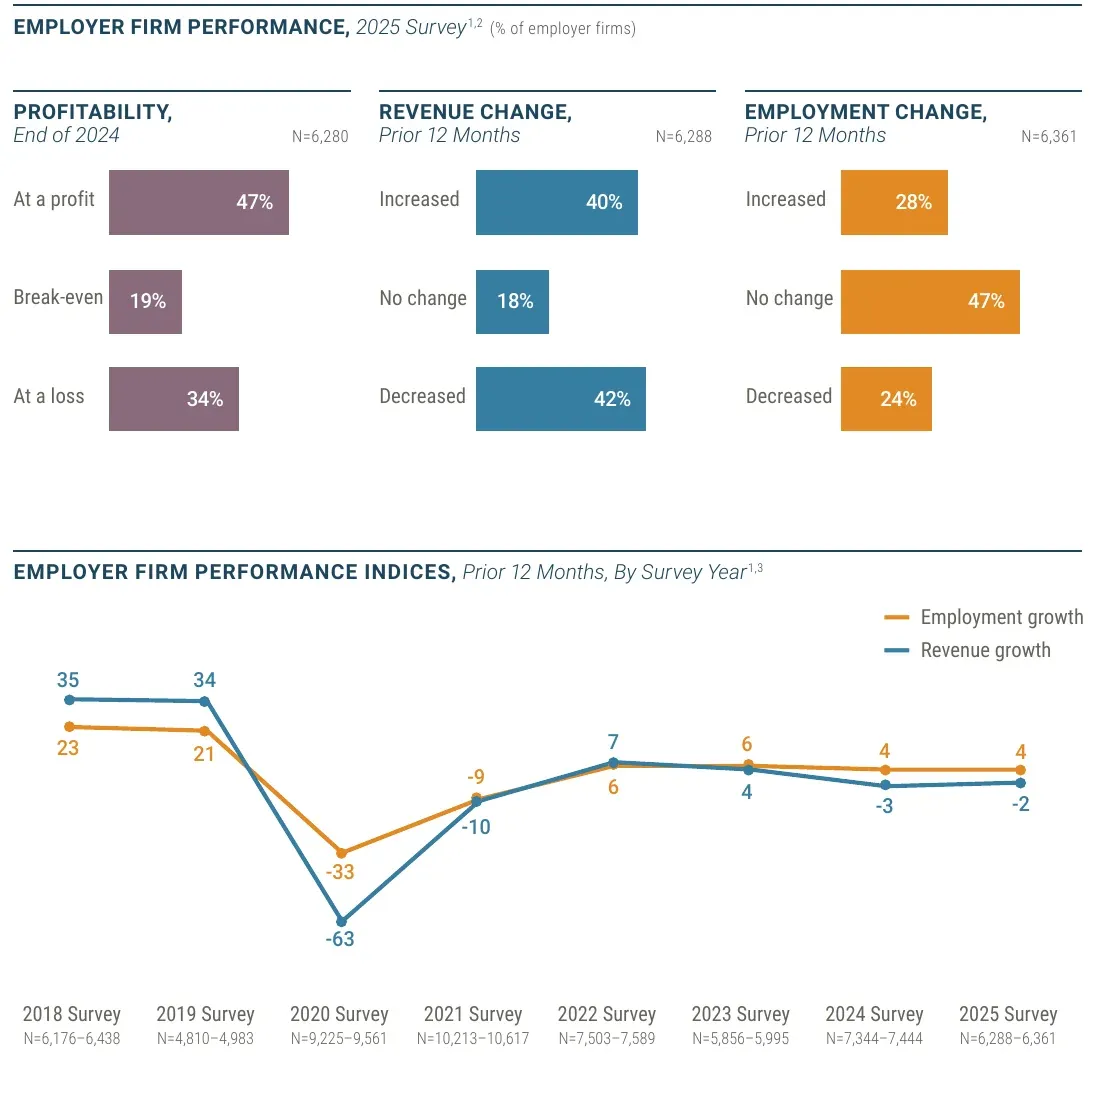 Abbildung 5: Ende 2024 erzielte knapp die Hälfte der Arbeitgeberunternehmen Gewinne. Der Umsatzwachstumsindex sank von 35 in der Umfrage von 2018 auf minus 63 im Jahr 2020 und liegt seit 2022 nahe null. Quelle: Federal Reserve Banks, 2026 Report on Employer Firms, März 2026. Von der Quelle veröffentlichtes Diagramm, aus Seite 7 ihres PDF gerendert und zugeschnitten, aufgenommen am 20. Okt. 2026.
Wie viele Arbeitgeberunternehmen sind profitabel?
Weniger als die Hälfte. Jedes fünfte erzielt lediglich eine schwarze Null.
- Ende 2024 machten 19 % der Arbeitgeberunternehmen weder Gewinn noch Verlust (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Bei 40 % stieg der Umsatz in den vorangegangenen 12 Monaten, bei 42 % sank er (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 28 % stellten Beschäftigte ein, 24 % bauten Stellen ab (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Der Umsatzwachstumsindex lag in der Umfrage von 2025 bei minus 2 (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 22 % der Arbeitgeberunternehmen bewerteten ihre finanzielle Lage als schlecht und 35 % als mittelmäßig (Federal Reserve Banks, Small Business Credit Survey, März 2026).
Verändert die Unternehmensgröße den Gewinn?
Ja. Größere Unternehmen erzielen häufiger Gewinne.
- Unter den Unternehmen mit 1 bis 4 Beschäftigten erzielten 43 % Gewinne und 36 % Verluste (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Unter den Unternehmen mit 5 bis 9 Beschäftigten erzielten 43 % Gewinne und 39 % Verluste (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Unter den Unternehmen mit 10 bis 19 Beschäftigten erzielten 52 % Gewinne (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Unter den Unternehmen mit 20 bis 49 Beschäftigten erzielten 59 % Gewinne (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Unter den Unternehmen mit 50 bis 499 Beschäftigten erzielten 73 % Gewinne und 17 % Verluste (Federal Reserve Banks, Small Business Credit Survey, März 2026).
Wie schneiden die Branchen im Vergleich ab?
Die Gruppe, zu der das Baugewerbe gehört, schneidet besser ab als der Einzelhandel und die Freizeitbranche. Auch Einzelunternehmen im spezialisierten Baugewerbe melden häufiger ein Nettoeinkommen als der Durchschnitt.
- In der Fed-Gruppe, zu der das Baugewerbe gehört, erzielten 48 % der Arbeitgeberunternehmen Gewinne, 20 % machten weder Gewinn noch Verlust und 32 % machten Verluste (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Bei 47 % dieser Gruppe sank der Umsatz, bei 34 % stieg er (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Andere Gruppen schnitten schlechter ab: 38 % der Einzelhandelsunternehmen und 33 % der Unternehmen aus Freizeit und Gastgewerbe erzielten Gewinne (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Bei freiberuflichen Dienstleistungen und Immobilien waren es 59 %, bei Finanz- und Versicherungsdienstleistungen 70 % (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Unter den spezialisierten Bauunternehmen meldeten 2.002.699 von 2.521.516 Einzelunternehmen ein Nettoeinkommen (Internal Revenue Service, Juli 2026).
- In allen Branchen außerhalb der Landwirtschaft waren es 21.411.462 von 31.125.909; im Beherbergungs- und Gaststättengewerbe 415.570 von 738.481 (Internal Revenue Service, Juli 2026).
Welche Probleme nennen Inhaber?
Inhaber nennen Umsatz und Personal, bevor sie Miete oder Vorschriften erwähnen. Danach kommen die Kosten für alles, was sie einkaufen.
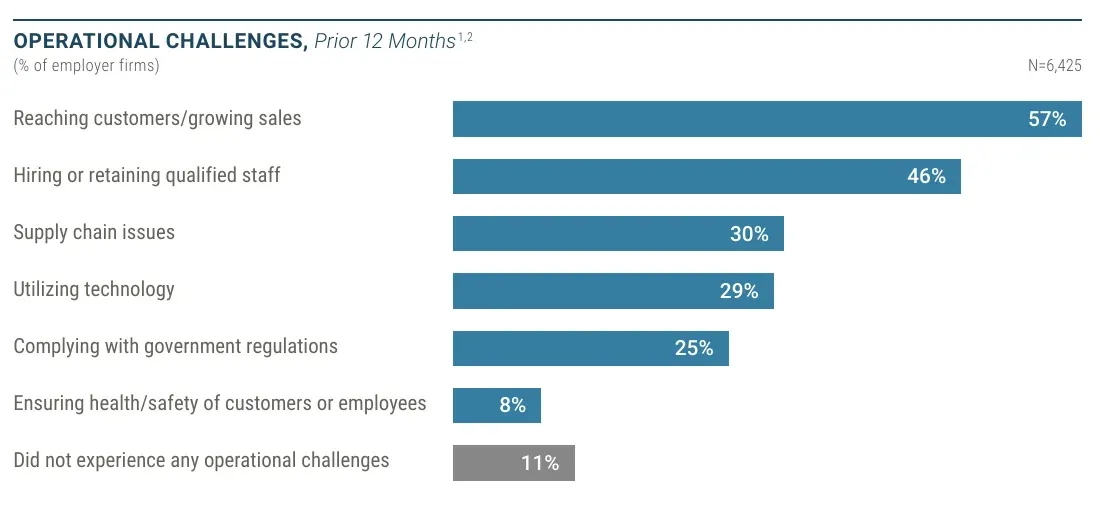 Abbildung 6: Neue Kunden zu gewinnen und den Umsatz zu steigern ist mit 57 % das größte betriebliche Problem von Arbeitgeberunternehmen. Es folgen die Einstellung und Bindung qualifizierter Beschäftigter mit 46 %; nur 11 % melden keine betrieblichen Herausforderungen. Quelle: Federal Reserve Banks, 2026 Report on Employer Firms, März 2026. Von der Quelle veröffentlichtes Diagramm, aus Seite 9 ihres PDF gerendert und zugeschnitten, aufgenommen am 20. Okt. 2026.
Welche betrieblichen Probleme treten am häufigsten auf?
Zuerst geht es darum, Aufträge zu finden, dann um Personal.
- 30 % nannten Probleme in der Lieferkette, 29 % die Nutzung von Technologien und 25 % die Einhaltung staatlicher Vorschriften (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 8 % nannten die Gewährleistung der Gesundheit und Sicherheit von Kunden oder Beschäftigten (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- In der Gruppe, zu der das Baugewerbe gehört, nannten 50 % die Kundengewinnung und 47 % die Einstellung oder Bindung qualifizierter Beschäftigter (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- In dieser Gruppe nannten 39 % Probleme in der Lieferkette und 28 % die Einhaltung von Vorschriften (Federal Reserve Banks, Small Business Credit Survey, März 2026).
Welche finanziellen Probleme treten am häufigsten auf?
Die Kosten stehen an erster Stelle, und Zölle treiben sie weiter nach oben. Was Kunden zahlen, erfahren Sie unter Preisstatistiken.
- In der Gruppe, zu der das Baugewerbe gehört, nannten 76 % steigende Kosten für Waren, Dienstleistungen oder Löhne (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 49 % nannten zollbedingte Kosten, 47 % eine schwache Nachfrage (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 37 % nannten die Verfügbarkeit von Krediten, 32 % Schuldenzahlungen oder Zinssätze (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Nur 5 % meldeten keine finanziellen Herausforderungen (Federal Reserve Banks, Small Business Credit Survey, März 2026).
Was unternahmen die Inhaber dagegen?
Sie griffen auf Rücklagen zurück und erhöhten die Preise.
- In derselben Gruppe nutzten 48 % ihre Barreserven und 48 % erhöhten ihre Preise (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 47 % senkten die Kosten, 30 % verkleinerten den Betrieb (Federal Reserve Banks, Small Business Credit Survey, März 2026).
Wie bewerten Bauunternehmen ihre Lage derzeit?
Die meisten sagen, sie sei durchschnittlich oder besser, doch ein Fünftel verzeichnet einen Rückgang der Arbeitsstunden.
- In der Umfrage des Census Bureau bewerteten 15,4 % der Bauunternehmen ihre aktuelle Leistung als ausgezeichnet und 21,4 % als überdurchschnittlich (U.S. Census Bureau, Okt. 2026).
- 14,5 % bewerteten sie als unterdurchschnittlich und 3,3 % als schlecht (U.S. Census Bureau, Okt. 2026).
- In den zwei Wochen bis zum 20. September 2026 gingen die Arbeitsstunden bei 20,3 % der Bauunternehmen zurück und stiegen bei 7,4 % (U.S. Census Bureau, Okt. 2026).
- In denselben zwei Wochen sank die Zahl der bezahlten Beschäftigten bei 11,8 % der Unternehmen und stieg bei 6,0 % (U.S. Census Bureau, Okt. 2026).
- Bei 11,0 % stiegen die Lieferzeiten der Zulieferer (U.S. Census Bureau, Okt. 2026).
- Mit Blick auf die kommenden sechs Monate erwarten 12,4 % eine unterdurchschnittliche Leistung und 4,0 % eine schlechte Leistung (U.S. Census Bureau, Okt. 2026).
- In den vergangenen sechs Monaten meldeten 6,8 % aller US-Unternehmen Verluste durch extremes Wetter (U.S. Census Bureau, Okt. 2026).
Erhalten kleine Unternehmen die benötigten Kredite?
Kredite sind verfügbar, aber nicht für alle gleichermaßen. Die Bewilligung hängt von der Art des Produkts und vom Kreditgeber ab, und ein Drittel der Unternehmen erhält am Ende nicht den vollen Betrag. Kunden, die spät zahlen, verschärfen die Lage zusätzlich, wie die Statistiken zu verspäteten Zahlungen zeigen.
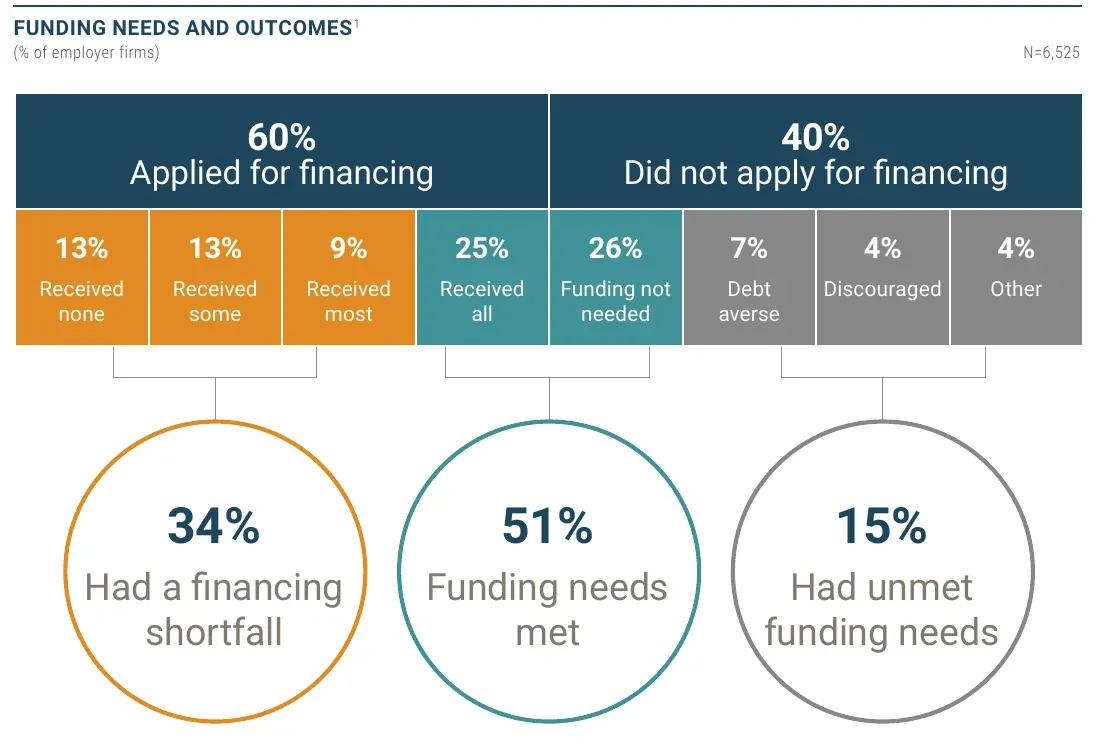 Abbildung 7: 60 % der Arbeitgeberunternehmen beantragten eine Finanzierung, 40 % nicht. Laut Umfrage wurde der Bedarf bei 51 % gedeckt, 34 % erhielten weniger als benötigt und 15 % hatten einen ungedeckten Finanzierungsbedarf. Quelle: Federal Reserve Banks, 2026 Report on Employer Firms, März 2026. Von der Quelle veröffentlichtes Diagramm, aus Seite 18 ihres PDF gerendert und zugeschnitten, aufgenommen am 20. Okt. 2026.
Wie viele Unternehmen erhalten die benötigte Finanzierung?
Bei etwa der Hälfte wird der Finanzierungsbedarf gedeckt.
- 13 % der Arbeitgeberunternehmen beantragten eine Finanzierung und erhielten nichts, 13 % erhielten einen Teil und 9 % den größten Teil des beantragten Betrags (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 25 % erhielten den gesamten beantragten Betrag, 26 % benötigten keine Finanzierung (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Von den Unternehmen, die keinen Antrag stellten, gaben 63 % an, keinen Finanzierungsbedarf zu haben, 17 % wollten keine Schulden aufnehmen, 10 % fühlten sich entmutigt und 7 % sagten, Kredite seien zu teuer (Federal Reserve Banks, Small Business Credit Survey, März 2026).
Wer erhält eine Kreditzusage?
Die Hälfte der Antragsteller erhält eine vollständige Zusage, die andere Hälfte nicht.
- In der Umfrage von 2025 wurden 52 % der Antragsteller für Kredite, Kreditlinien oder Barvorschüsse vollständig bewilligt, 29 % teilweise und 19 % abgelehnt (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- In der Umfrage von 2021 wurden 34 % der Anträge abgelehnt (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 32 % der Antragsteller für einen SBA-Kredit oder eine SBA-Kreditlinie erhielten eine vollständige Zusage (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 45 % der Antragsteller für eine geschäftliche Kreditlinie und 37 % der Antragsteller für einen Geschäftskredit erhielten eine vollständige Zusage (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 57 % der Antragsteller bei kleinen Banken erhielten eine vollständige Zusage (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- Abgelehnte Unternehmen nannten strenge Anforderungen der Kreditgeber (46 %), bereits zu hohe Schulden (37 %), einen niedrigen Kreditscore (30 %) und schwache Umsätze (29 %) (Federal Reserve Banks, Small Business Credit Survey, März 2026).
Was kosten Kredite derzeit?
Geld ist nicht billig, doch die Banken sagen, dass sie ihre Kreditvergabe nicht verschärfen.
- Der Prime-Kreditzins der Banken lag in der Mitteilung des Federal Reserve vom 19. Oktober 2026 bei 7,00 Prozent (Federal Reserve Board, Okt. 2026).
- Die Banken erklärten, dass die Standards für alle Arten von gewerblichen und industriellen Krediten seit Juli 2025 gelockert wurden und die Nachfrage kleiner Unternehmen weitgehend unverändert blieb (Federal Reserve Board, Aug. 2026).
- In den vergangenen sechs Monaten beeinträchtigten Zinsänderungen die Rentabilität bei 28,5 % aller US-Unternehmen (U.S. Census Bureau, Okt. 2026).
- 4,5 % konnten ihre Schulden nicht bedienen, 4,6 % ihre Kredite nicht refinanzieren und 9,5 % nicht in ihr Unternehmen investieren (U.S. Census Bureau, Okt. 2026).
- 31 % der Arbeitgeberunternehmen hatten keine Schulden, gegenüber 21 % in der Umfrage von 2020 (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 59 % der Schuldner hatten ihre Schulden durch eine persönliche Bürgschaft abgesichert (Federal Reserve Banks, Small Business Credit Survey, März 2026).
- 60 % der Kreditnehmer bei Online-Kreditgebern sagten, die Kosten seien höher als erwartet ausgefallen, 4 % sagten, sie seien niedriger gewesen (Federal Reserve Banks, Small Business Credit Survey, März 2026).
Wie viele Unternehmen melden Insolvenz an?
Eine Insolvenz ist das seltene Ende des Weges, aber die Gerichte erfassen sie genau. Die Zahl der Unternehmensinsolvenzen liegt inzwischen über dem Stand vor der Pandemie.
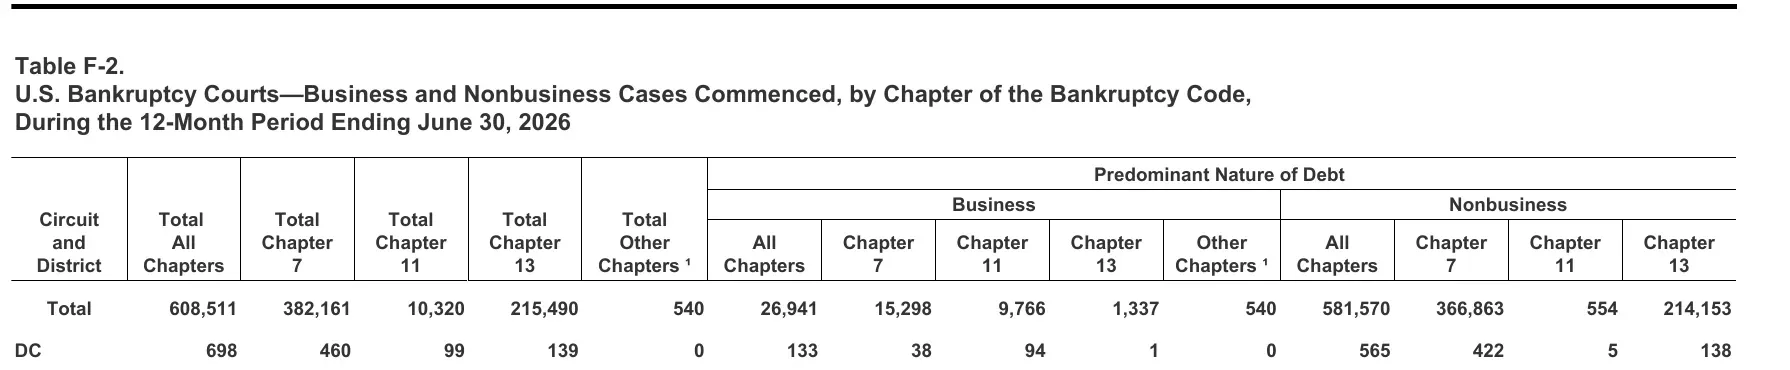 Abbildung 8: In den 12 Monaten bis zum 30. Juni 2026 registrierten die Gerichte 608.511 Insolvenzen, darunter 26.941 Unternehmensinsolvenzen, aufgeteilt auf Chapter 7, Chapter 11 und Chapter 13. Quelle: U.S. Courts, Table F-2, Juni 2026. Von der Quelle veröffentlichte Tabelle, aus Seite 1 ihres PDF gerendert und zugeschnitten, aufgenommen am 20. Okt. 2026.
Wie viele Unternehmensinsolvenzen wurden angemeldet?
Die Zahl ist seit dem Tiefstand während der Pandemie wieder gestiegen.
- In den 12 Monaten bis zum 31. Dezember 2019 wurden 22.780 Unternehmensinsolvenzen angemeldet (U.S. Courts, Dez. 2019).
- In den 12 Monaten bis zum 31. Dezember 2021 sank die Zahl auf 14.347 (U.S. Courts, Dez. 2021).
- In den 12 Monaten bis zum 30. Juni 2026 wurden insgesamt 608.511 Insolvenzen von Unternehmen und Privatpersonen angemeldet, ein Anstieg um 12,2 % gegenüber 542.529 (U.S. Courts, Juni 2026).
- Auf Privatpersonen und andere Nicht-Unternehmensfälle entfielen 581.570 der Insolvenzen im Jahr 2026 (U.S. Courts, Juni 2026).
Nach welchen Chapter melden Unternehmen Insolvenz an?
Die Zahl der Anträge nach Chapter 11 ist am stärksten gestiegen.
- In den 12 Monaten bis zum 30. Juni 2026 wurden 15.298 Unternehmensinsolvenzen nach Chapter 7, 9.766 nach Chapter 11 und 1.337 nach Chapter 13 angemeldet (U.S. Courts, Juni 2026).
- Ein Jahr zuvor waren 7.900 Unternehmensinsolvenzen nach Chapter 11 angemeldet worden (U.S. Courts, Juni 2025), 2019 waren es 6.052 (U.S. Courts, Dez. 2019) und 2021 4.366 (U.S. Courts, Dez. 2021).
- Ein Jahr zuvor waren 13.314 Unternehmensinsolvenzen nach Chapter 7 angemeldet worden (U.S. Courts, Juni 2025), 2019 waren es 14.215 (U.S. Courts, Dez. 2019) und 2021 8.678 (U.S. Courts, Dez. 2021).
Wie viele neue Unternehmen werden gegründet?
Die Menschen gründen weiterhin Unternehmen. Die Zahl der Anträge liegt weit über dem Stand vor der Pandemie, und die meisten davon werden nie zu Arbeitgeberunternehmen.
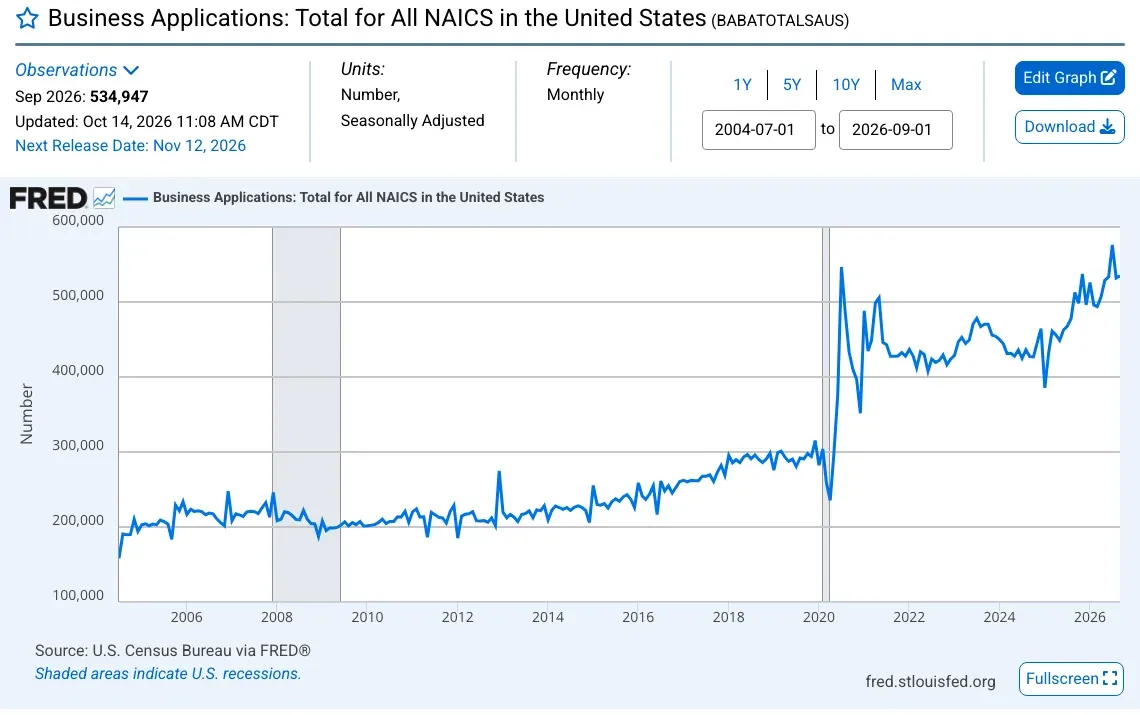 Abbildung 9: Die monatliche Zahl der Unternehmensgründungsanträge stieg 2020 sprunghaft an und liegt seither über dem früheren Niveau. Im September 2026 erreichte sie 534.947. Quelle: U.S. Census Bureau, Business Applications, retrieved from FRED, Sep. 2026. Bildschirmaufnahme der Quellseite, aufgenommen am 20. Okt. 2026.
Wie viele Anträge werden gestellt?
Mehr als eine halbe Million pro Monat.
- Die saisonbereinigte Zahl der Anträge lag im September 2026 bei 534.947, 0,5 % mehr als im August (U.S. Census Bureau, Okt. 2026).
- 2024 wurden 5.224.176 Anträge gestellt (U.S. Census Bureau, Okt. 2026).
- Die Zahl der Anträge mit hoher Gründungswahrscheinlichkeit – also solcher, aus denen am ehesten Arbeitgeberunternehmen werden – lag 2025 bei 1.708.842, gegenüber 1.316.191 im Jahr 2019 (U.S. Census Bureau, Okt. 2026).
Wie viele entfallen auf das Baugewerbe?
Etwa einer von zehn Anträgen.
- Im Baugewerbe wurden 2025 519.090 Anträge gestellt, 2024 waren es 522.048 (U.S. Census Bureau, Okt. 2026).
- 2019 waren es 382.136 (U.S. Census Bureau, Okt. 2026).
Wie viele Anträge führen zur Gründung eines Arbeitgeberunternehmens?
Nur wenige.
- 2019 wurden innerhalb von vier Quartalen aus 280.266 Anträgen Arbeitgeberunternehmen (U.S. Census Bureau, Okt. 2026).
- Im Baugewerbe waren es 34.069 (U.S. Census Bureau, Okt. 2026).
- Das Census Bureau prognostiziert, dass aus den Anträgen vom September 2026 innerhalb von vier Quartalen 29.022 Unternehmen entstehen (U.S. Census Bureau, Okt. 2026).
Wie groß ist die Bedeutung kleiner Unternehmen in den USA?
Die meisten kleinen Unternehmen haben keine Beschäftigten. Das verändert die Bedeutung einer Schließung: Wenn ein Ein-Personen-Betrieb aufhört, ist das ein geschlossenes Unternehmen, keine Massenentlassung.
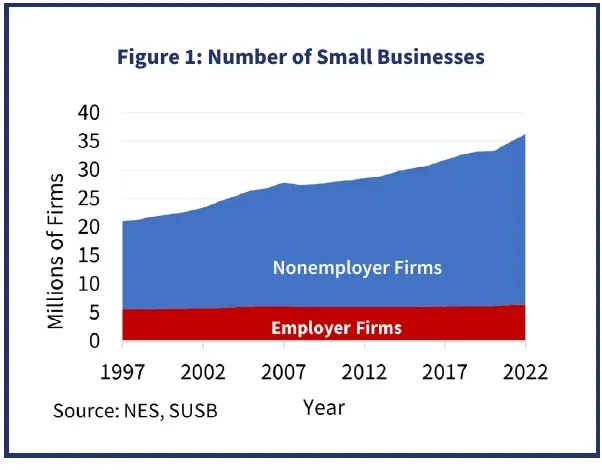 Abbildung 10: Unternehmen ohne Beschäftigte machen fast das gesamte Wachstum der Zahl kleiner Unternehmen in den USA aus, während die Zahl der Arbeitgeberunternehmen bei rund 6 Millionen bleibt. Quelle: SBA Office of Advocacy, Frequently Asked Questions About Small Business, Feb. 2026. Von der Quelle veröffentlichtes Diagramm, aus Seite 1 ihres PDF gerendert und zugeschnitten, aufgenommen am 20. Okt. 2026.
Wie viele kleine Unternehmen haben keine Beschäftigten?
Fast alle. Die folgenden Zahlen zeigen, wie viele es gibt und welchen Anteil kleine Unternehmen insgesamt ausmachen.
- 2022 gab es 29.811.495 Unternehmen ohne Beschäftigte (SBA Office of Advocacy, Feb. 2026).
- Die Zahl hat sich gegenüber 15,4 Millionen im Jahr 1997 fast verdoppelt (SBA Office of Advocacy, Feb. 2026).
- Kleine Unternehmen zahlen 38,7 % der Lohnsumme im privaten Sektor; das entspricht $3,5 Billionen (SBA Office of Advocacy, Feb. 2026).
- Kleine Unternehmen machen 99,7 % aller Unternehmen mit bezahlten Beschäftigten aus (SBA Office of Advocacy, Feb. 2026).
Wem gehören kleine Unternehmen, und wie sind sie aufgestellt?
Meistens sind es Einzelunternehmen und Familienbetriebe.
- 2022 befanden sich 26,1 % der Arbeitgeberunternehmen in Familienbesitz (SBA Office of Advocacy, Feb. 2026).
- 86,7 % der Unternehmen ohne Beschäftigte sind Einzelunternehmen, gegenüber 12,3 % der kleinen Arbeitgeberunternehmen (SBA Office of Advocacy, Feb. 2026).
- 55 % der kleinen Arbeitgeberunternehmen sind S corporations (SBA Office of Advocacy, Feb. 2026).
- Der bürokratische Aufwand auf Bundesebene kostete kleine Unternehmen 2025 über $81 Milliarden (SBA Office of Advocacy, Feb. 2026).
- Kleine Unternehmen erwirtschaften 43,5 % des Bruttoinlandsprodukts (SBA Office of Advocacy, Feb. 2026).
Methodik und Quellen
Wir haben jede Zahl der Behörde oder Forschungseinrichtung entnommen, die sie veröffentlicht hat; jeder Link führt zum entsprechenden Bericht oder zur Datendatei. Wir verwenden keine Zusammenstellungen aus anderen Quellen. Die Zahlen zu Überleben und Schließungen unterscheiden sich je nach Quelle, weil die Erhebungen unterschiedliche Aspekte erfassen: Das Bureau of Labor Statistics zählt Betriebe nach Gründungsjahr, das Census Bureau veröffentlicht jährliche Gründungs- und Abgangsraten, und das JPMorganChase Institute verfolgt Bankkunden. Wir führen diese Zahlen nicht in einer Aussage zusammen. Die Umfragewerte der Federal Reserve Banks stammen aus einer Stichprobe von Unternehmen, die von den Reserve Banks gewichtet wird, und beziehen sich auf Anteile der Arbeitgeberunternehmen, sofern nicht ausdrücklich Unternehmen ohne Beschäftigte genannt werden. Einige Tabellen stammen aus Dateien, die von den jeweiligen Websites nicht für Skripte bereitgestellt wurden: Die beiden Überlebenstabellen des Bureau of Labor Statistics wurden anhand von Kopien derselben Dateien im Internet Archive gelesen und überprüft. Berechnete Werte sind im Text gekennzeichnet, zum Beispiel die Spanne der Fünfjahresüberlebensrate über verschiedene Jahrgänge hinweg. Die Seite wird jeden Monat überprüft und aktualisiert.
Glossar
- BED: Business Employment Dynamics, die Datenreihe des Bureau of Labor Statistics zu Gründungen und Schließungen.
- BDS: Business Dynamics Statistics, die Datenreihe des Census Bureau zu Gründungen und Abgängen von Unternehmen und Betrieben.
- BFS: Business Formation Statistics, die Datenreihe des Census Bureau zu Unternehmensgründungsanträgen.
- BTOS: Business Trends and Outlook Survey, eine alle zwei Wochen durchgeführte Umfrage des Census Bureau.
- Jahrgang: alle Betriebe, die im selben Jahr bis März eröffnet wurden.
- Betrieb: ein einzelner physischer Standort eines Unternehmens. Ein Unternehmen kann viele Standorte haben.
- Unternehmen: eine Firma, die einen oder mehrere Betriebe besitzen kann.
- Arbeitgeberunternehmen: ein Unternehmen mit bezahlten Beschäftigten. Ein Unternehmen ohne Beschäftigte hat keine.
- NAICS: North American Industry Classification System, das Klassifizierungssystem für Wirtschaftszweige.
- SBA: US Small Business Administration.
- SBCS: Small Business Credit Survey, durchgeführt von den Federal Reserve Banks.
- SLOOS: Senior Loan Officer Opinion Survey, durchgeführt vom Federal Reserve Board.
Quellen
- Bureau of Labor Statistics, Business Employment Dynamics news release, fourth quarter 2025, Juli 2026
- Bureau of Labor Statistics, Business Employment Dynamics, Table 7, survival of construction establishments, März 2025
- Bureau of Labor Statistics, Business Employment Dynamics, Table 7, survival of private sector establishments, März 2025
- Federal Reserve Banks, Small Business Credit Survey, 2024 Report on Startup Firms, Dez. 2024
- Federal Reserve Banks, Small Business Credit Survey, 2026 Report on Employer Firms, März 2026
- Federal Reserve Banks, Small Business Credit Survey, 2026 Report on Employer Firms, data appendix, März 2026
- Federal Reserve Board, Selected Interest Rates (H.15), Okt. 2026
- Federal Reserve Board, Senior Loan Officer Opinion Survey, July 2026, Aug. 2026
- Internal Revenue Service, Statistics of Income, nonfarm sole proprietorships, Table 1, tax year 2023, Juli 2026
- JPMorganChase Institute, Small businesses in times of distress, Juli 2025
- SBA Office of Advocacy, Frequently Asked Questions About Small Business, February 2026, Feb. 2026
- U.S. Census Bureau, 2022 NAICS descriptions, Dez. 2021
- U.S. Census Bureau, Business Dynamics Statistics 2023, by 3-digit NAICS industry, Sep. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by 4-digit NAICS industry, Sep. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by firm age, Sep. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by firm size, Sep. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by sector, Sep. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, national table, Sep. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, sector by firm age, Sep. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, sector by firm size, Sep. 2025
- U.S. Census Bureau, Business Formation Statistics, monthly data file, Okt. 2026
- U.S. Census Bureau, Business Formation Statistics, press release of 14 Oct 2026, Okt. 2026
- U.S. Census Bureau, Business Trends and Outlook Survey, national data, Okt. 2026
- U.S. Census Bureau, Business Trends and Outlook Survey, sector data, Okt. 2026
- U.S. Courts, Table F, 12 months ending June 30, 2026, Juni 2026
- U.S. Courts, Table F-2, 12 months ending December 31, 2019, Dez. 2019
- U.S. Courts, Table F-2, 12 months ending December 31, 2021, Dez. 2021
- U.S. Courts, Table F-2, 12 months ending June 30, 2025, Juni 2025
- U.S. Courts, Table F-2, 12 months ending June 30, 2026, Juni 2026
- U.S. Census Bureau, Business Applications: Total for All NAICS in the United States, retrieved from FRED, Sep. 2026