Les statistiques sur les faillites de petites entreprises commencent par un chiffre difficile à entendre. Sur les 569 387 établissements américains qui ont ouvert au cours de l’année jusqu’en mars 1994, 71 595 étaient encore ouverts en mars 2025 (Bureau of Labor Statistics, mars 2025). C’est une période très longue, et l’essentiel des pertes survient au cours des cinq premières années.
Cette page s’adresse aux propriétaires de petites entreprises de CVC et de services à domicile qui emploient de 1 à 10 techniciens, ainsi qu’à toute personne qui a besoin de chiffres. La plupart des données portent sur l’ensemble des petites entreprises ou du secteur de la construction, et non uniquement sur le CVC ; le texte précise de quel périmètre il s’agit. Lorsque le Census Bureau distingue les entrepreneurs en équipements de bâtiment, le groupe qui comprend le CVC, nous présentons ces données. Pour le marché dans son ensemble, consultez les statistiques du secteur du CVC.
Fermer ses portes ne signifie pas la même chose que faire faillite, et les tableaux recensent les deux. Une entreprise qui ferme lorsque son propriétaire prend sa retraite est également considérée comme fermée. Nous présentons donc aussi les bénéfices, les tensions de trésorerie, le crédit et les faillites. Les petites entreprises emploient 62,3 millions de personnes, soit 45,9 % des travailleurs du secteur privé (SBA Office of Advocacy, févr. 2026). Mise à jour en novembre 2026. Les données les plus récentes datent d’octobre 2026.
Points clés
- La survie à cinq ans des jeunes entreprises de construction a varié de 33,2 % pour la cohorte de 2006 à 59,8 % pour celle de 2017. (Bureau of Labor Statistics, mars 2025)
- En moyenne, de 1994 à 2022, 49,2 % des nouveaux établissements employeurs ont survécu cinq ans. (SBA Office of Advocacy, févr. 2026)
- En 2023, environ 1,3 millions d’établissements américains ont ouvert et environ 1,2 millions ont fermé. (SBA Office of Advocacy, févr. 2026)
- Les entrepreneurs en équipements de bâtiment, le groupe qui comprend le CVC, ont fermé 8,4 % de leurs établissements en 2023, contre 11,1 % dans l’ensemble de la construction. (U.S. Census Bureau, sept. 2025) (U.S. Census Bureau, sept. 2025)
- Les établissements des entreprises comptant de 1 à 4 employés ont fermé au taux de 16,1 % en 2023, contre 3,7 % pour celles qui en comptaient de 5 à 9. (U.S. Census Bureau, sept. 2025)
- 34 % des entreprises employeuses étaient déficitaires à la fin de 2024, et 47 % étaient bénéficiaires. (Federal Reserve Banks, Small Business Credit Survey, mars 2026)
- 34 % des entreprises employeuses ont demandé un financement sans obtenir le montant total. (Federal Reserve Banks, Small Business Credit Survey, mars 2026)
- Sur les 3 368 860 entreprises individuelles de la construction, 2 686 466 ont déclaré un revenu net pour l’année fiscale 2023. (Internal Revenue Service, juill. 2026)
- 68 % des petites entreprises en activité en 2019 l’étaient encore à la fin de 2024. (JPMorganChase Institute, juill. 2025)
- Les déclarations de faillite d’entreprises se sont élevées à 26 941 au cours des 12 mois précédant le 30 juin 2026, contre 23 043 un an plus tôt. (U.S. Courts, juin 2026) (U.S. Courts, juin 2025)
- Les demandes de création d’entreprises aux États-Unis ont atteint 5 671 836 en 2025, contre 3 498 990 en 2019. (U.S. Census Bureau, oct. 2026)
- Au cours des deux semaines précédant le 20 septembre 2026, 47,1 % des entreprises américaines ont payé plus cher les biens et services, tandis que 17,6 % ont augmenté leurs tarifs. (U.S. Census Bureau, oct. 2026)
- En juillet 2026, les banques ont globalement maintenu leurs critères de prêt aux entreprises de toutes tailles, mais 40 % des demandeurs de prêts ou de lignes de crédit SBA ont essuyé un refus. (Federal Reserve Board, août 2026) (Federal Reserve Banks, Small Business Credit Survey, mars 2026)
La plupart des nouvelles entreprises survivent-elles ?
Environ la moitié des nouvelles entreprises n’atteignent pas leur cinquième année, et les pertes surviennent surtout au début. Les chances à la création n’ont évolué que de quelques points en 30 ans. Une jeune entreprise lancée en 2026 court donc à peu près les mêmes risques qu’une entreprise lancée en 1996.
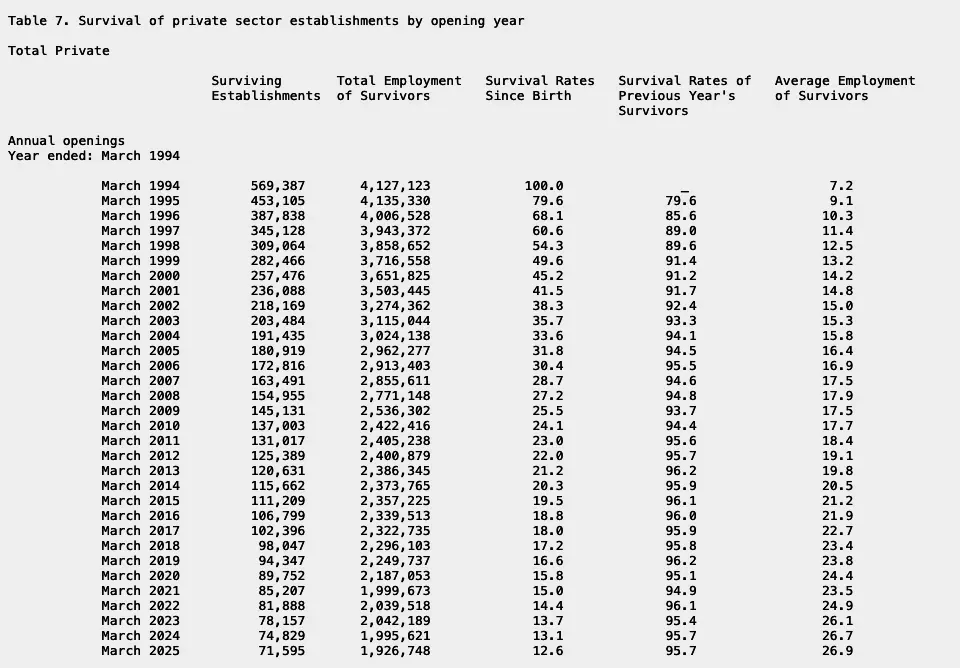 Figure 1 : Sur les 569 387 établissements ouverts au cours de l’année jusqu’en mars 1994, le taux de survie depuis la création passe de 79,6 % au bout d’un an à 49,6 % au bout de cinq ans et à 12,6 % au bout de 31 ans, tandis que l’effectif moyen des établissements survivants passe de 7,2 à 26,9. Source : Bureau of Labor Statistics, Business Employment Dynamics, Table 7, mars 2025. Capture d’écran d’une copie du fichier source dans Internet Archive, effectuée le 20 oct. 2026, car bls.gov bloque la capture automatisée.
Combien de nouvelles entreprises survivent à leur première année ?
Environ quatre sur cinq. La première année est la moins coûteuse à perdre.
- Sur les 988 310 établissements qui ont ouvert au cours de l’année jusqu’en mars 2024, 77,9 % étaient encore ouverts un an plus tard (Bureau of Labor Statistics, mars 2025).
- La cohorte ouverte au cours de l’année jusqu’en mars 2020 a fait mieux : 80,9 % étaient encore en activité un an plus tard (Bureau of Labor Statistics, mars 2025).
- De 1994 à 2022, 67,7 % en moyenne des nouveaux établissements employeurs ont duré au moins deux ans (SBA Office of Advocacy, févr. 2026).
Combien de nouvelles entreprises survivent cinq ans ?
Environ la moitié. La fourchette reste étroite pour les 27 cohortes.
- Sur les 679 797 établissements ouverts au cours de l’année jusqu’en mars 2005, 46,8 % étaient encore ouverts cinq ans plus tard (Bureau of Labor Statistics, mars 2025).
- La cohorte de 2015, qui comptait 677 876 ouvertures, a atteint 50,2 % de survie à la cinquième année (Bureau of Labor Statistics, mars 2025).
- Parmi les cohortes ouvertes de 1994 à 2020, la survie à cinq ans a varié de 45,4 % pour la cohorte de 2006 à 51,9 % pour celle de 2018 (Bureau of Labor Statistics, mars 2025).
Combien d’entreprises durent au moins dix ans ?
Environ une sur trois atteint sa dixième année, après quoi le risque chute nettement.
- La cohorte de 2010 affichait un taux de 35,3 % au bout de dix ans (Bureau of Labor Statistics, mars 2025), et celle de 2015 un taux de 34,7 % (Bureau of Labor Statistics, mars 2025).
- De 1994 à 2022, 33,9 % en moyenne des nouveaux établissements ont survécu dix ans (SBA Office of Advocacy, févr. 2026).
- Parmi les établissements qui atteignent leur cinquième année, 69,5 % atteignent leur dixième année (SBA Office of Advocacy, févr. 2026).
- Parmi ceux qui atteignent leur dixième année, 76,1 % atteignent leur quinzième année (SBA Office of Advocacy, févr. 2026).
- Dans la cohorte de 1994, entre 93,7 % et 96,2 % des établissements survivants ont passé chacune des années suivant leur dixième année (Bureau of Labor Statistics, mars 2025).
- La cohorte de 2005 était tombée à 19,5 % au bout de 20 ans (Bureau of Labor Statistics, mars 2025).
Les entreprises survivantes se développent-elles ?
Oui. Les entreprises qui durent recrutent.
- Les établissements survivants de la cohorte de 1994 sont passés de 7,2 employés en moyenne à 26,9 (Bureau of Labor Statistics, mars 2025).
- La cohorte de 2024 comptait 3,5 employés en moyenne à sa création et en comptait 4,4 un an plus tard (Bureau of Labor Statistics, mars 2025).
Quel est le taux de faillite des entreprises de construction ?
La construction est un secteur soumis aux cycles d’expansion et de récession. La crise du logement a entraîné les pires chances de survie à la création du tableau, et les dix dernières années ont offert de meilleures chances que le taux de l’ensemble des secteurs. Pour la production, les entreprises et les emplois dans le secteur, consultez les statistiques du secteur de la construction.
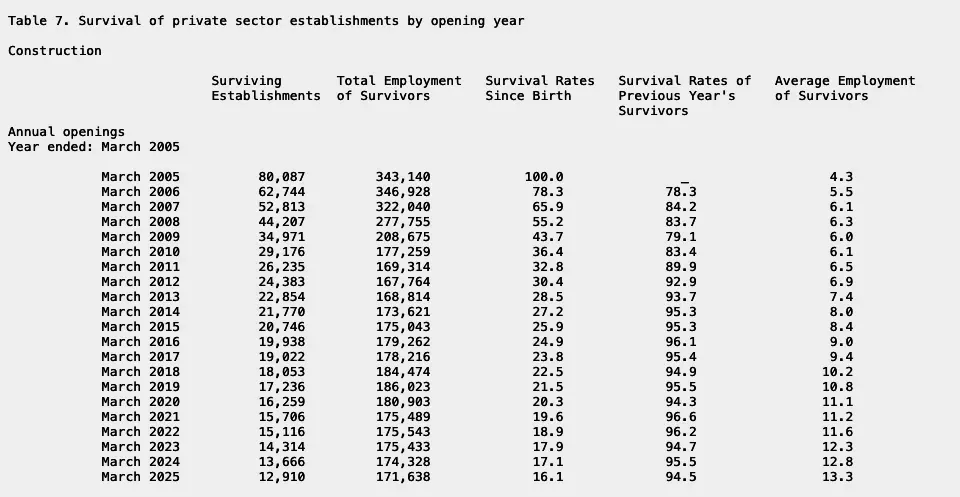 Figure 2 : Sur les 80 087 établissements de construction ouverts au cours de l’année jusqu’en mars 2005, le taux de survie depuis la création était tombé à 43,7 % à la quatrième année et à 16,1 % à la vingtième année, tandis que l’effondrement du marché du logement faisait chuter à 79,1 % le taux de survie des établissements survivants en mars 2009. Source : Bureau of Labor Statistics, Business Employment Dynamics, Table 7 for construction, mars 2025. Capture d’écran d’une copie du fichier source dans Internet Archive, effectuée le 20 oct. 2026, car bls.gov bloque la capture automatisée.
Combien de jeunes entreprises de construction durent cinq ans ?
Dans la cohorte de 2005, plus de la moitié avaient disparu au bout de quatre ans.
- Sur les 80 087 établissements de construction ouverts au cours de l’année jusqu’en mars 2005, 78,3 % étaient encore en activité au bout d’un an et 65,9 % au bout de deux ans (Bureau of Labor Statistics, mars 2025).
- Dans cette cohorte, 55,2 % étaient encore en activité au bout de trois ans et 43,7 % au bout de quatre ans (Bureau of Labor Statistics, mars 2025).
- Seulement 79,1 % des établissements encore en activité en mars 2008 l’étaient toujours en mars 2009 (Bureau of Labor Statistics, mars 2025).
- Au bout de dix ans, 25,9 % de cette cohorte subsistaient, et au bout de 20 ans, 16,1 % (Bureau of Labor Statistics, mars 2025).
- L’effectif moyen des établissements survivants est passé de 4,3 à 13,3 employés (Bureau of Labor Statistics, mars 2025).
L’effondrement du marché du logement a-t-il changé les chances de survie ?
Oui. Les ouvertures ont culminé pendant la bulle, puis se sont effondrées.
- Les ouvertures dans la construction ont culminé à 86 247 au cours de l’année jusqu’en mars 2006 (Bureau of Labor Statistics, mars 2025), puis sont tombées à 40 927 au cours de l’année jusqu’en mars 2010 (Bureau of Labor Statistics, mars 2025).
- Seulement 64,5 % de la cohorte de 2008 ont duré un an, soit le taux de survie à un an le plus bas du tableau (Bureau of Labor Statistics, mars 2025).
- Pour la cohorte de 2015, 83,3 % ont duré un an, 57,5 % cinq ans et 42,6 % dix ans (Bureau of Labor Statistics, mars 2025).
- Sur les 57 753 établissements de la cohorte de 2020, 56,5 % étaient encore en activité en mars 2025 (Bureau of Labor Statistics, mars 2025).
- Au cours de l’année jusqu’en mars 2024, 64 892 établissements de construction ont ouvert, et 79,7 % étaient encore en activité un an plus tard (Bureau of Labor Statistics, mars 2025).
Quels secteurs de la construction enregistrent le plus de fermetures ?
Les fermetures ne se produisent pas au même rythme dans tous les secteurs. Le Census Bureau les recense par groupe industriel.
- En 2023, 77 211 établissements de construction ont fermé (U.S. Census Bureau, sept. 2025).
- Cette année-là, 64 629 entreprises de construction ont cessé leur activité, et 237 743 emplois étaient liés à ces entreprises (U.S. Census Bureau, sept. 2025).
- La construction affichait le sixième taux de fermeture le plus élevé parmi les 19 groupes sectoriels (U.S. Census Bureau, sept. 2025).
- La construction de bâtiments (NAICS 236) a fermé 13,4 % de ses établissements, le taux le plus élevé parmi les groupes de la construction (U.S. Census Bureau, sept. 2025).
- Le génie civil lourd (NAICS 237) a fermé 8,2 % de ses établissements (U.S. Census Bureau, sept. 2025).
- Les entrepreneurs spécialisés (NAICS 238) ont fermé 10,2 % de leurs établissements et comptaient 442 786 entreprises (U.S. Census Bureau, sept. 2025).
À quoi ressemblent les statistiques sur la réussite des entreprises de CVC en 2026 ?
Le CVC fait partie du groupe des équipements de bâtiment, qui ferme moins souvent que les autres secteurs des entrepreneurs spécialisés. Ce groupe comprend également la plomberie et les travaux d’électricité : les chiffres ne portent donc pas uniquement sur le CVC.
- Le Census Bureau classe les entrepreneurs en chauffage, ventilation et climatisation sous le code NAICS 238220, dans le groupe 2382 des entrepreneurs en équipements de bâtiment (U.S. Census Bureau, déc. 2021).
- Ce groupe comptait 177 201 entreprises et 2 369 218 emplois en 2023 (U.S. Census Bureau, sept. 2025).
- Les groupes apparentés ont enregistré davantage de fermetures : 11,5 % chez les entrepreneurs en fondations et travaux extérieurs, 12,0 % chez les entrepreneurs en finitions de bâtiments et 10,4 % chez les autres entrepreneurs spécialisés (U.S. Census Bureau, sept. 2025).
- En 2023, les nouveaux établissements sont entrés dans ce groupe au taux de 10,5 %, supérieur à son taux de fermeture (U.S. Census Bureau, sept. 2025).
- Son taux de fermeture était de 7,9 % en 2019 (U.S. Census Bureau, sept. 2025).
- Le nombre de cessations d’activité d’entreprises dans ce groupe est passé de 9 617 en 2019 à 12 921 en 2023 (U.S. Census Bureau, sept. 2025).
Combien d’entreprises ouvrent et ferment chaque année ?
Les fermetures sont normales. La plupart des années, presque autant d’entreprises ferment que d’entreprises ouvrent : le renouvellement est donc important, mais la variation nette reste faible.
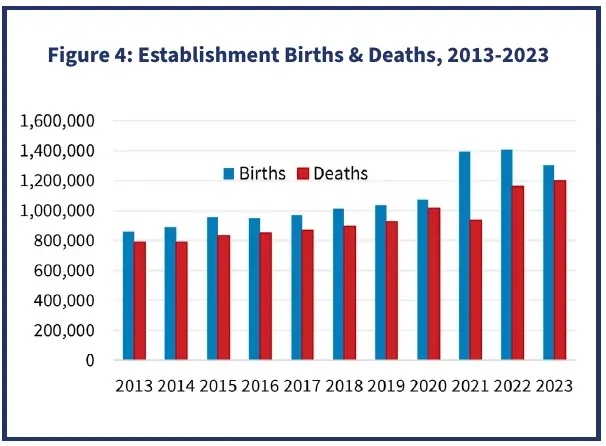 Figure 3 : Le nombre de créations d’établissements est resté supérieur à celui des fermetures chaque année de 2013 à 2023, mais l’écart s’est réduit après la vague de créations d’entreprises de 2021 et 2022, à mesure que les fermetures augmentaient. Source : SBA Office of Advocacy, Frequently Asked Questions About Small Business, févr. 2026. Graphique publié par la source, rendu à partir de la page 3 de son PDF et recadré, capture effectuée le 20 oct. 2026.
À quelle fréquence les établissements ouvrent-ils et ferment-ils ?
Le taux de fermeture augmente progressivement depuis la période précédant la pandémie.
- Les jeunes entreprises représentaient 14,2 % des établissements en 2023, contre 12,5 % en 2019 (SBA Office of Advocacy, févr. 2026).
- Le Census Bureau établit le taux de fermeture des établissements à 9,4 % en 2023, contre 8,5 % en 2019 (U.S. Census Bureau, sept. 2025).
- Le taux d’entrée était de 10,6 % en 2023 (U.S. Census Bureau, sept. 2025).
- Le taux de fermeture a culminé à 10,1 % en 2021 (U.S. Census Bureau, sept. 2025).
Combien d’entreprises cessent leur activité ?
Les cessations d’activité sont plus nombreuses qu’avant la pandémie, et l’écart est important.
- En 2023, 523 958 entreprises américaines ont cessé leur activité, contre 404 886 en 2019 (U.S. Census Bureau, sept. 2025).
- Ces cessations concernaient 5 593 727 entreprises en 2023 (U.S. Census Bureau, sept. 2025).
- Au premier trimestre 2025, 284 000 établissements ont fermé et 809 000 emplois ont été perdus (Bureau of Labor Statistics, juill. 2026).
- Au quatrième trimestre 2025, 338 000 établissements ont été créés, représentant 1 006 000 emplois (Bureau of Labor Statistics, juill. 2026).
- Les pertes brutes d’emplois dues à la contraction et à la fermeture d’établissements se sont élevées à 7,2 millions ce trimestre-là, contre 7,8 millions de gains liés à l’expansion et à l’ouverture d’établissements (Bureau of Labor Statistics, juill. 2026).
La pandémie a-t-elle changé la fréquence des fermetures d’entreprises ?
Les aides ont peut-être retardé certaines fermetures. Le taux de cessation d’activité a ensuite bondi.
- Parmi les petites entreprises en activité en 2019, le taux de cessation d’activité annuel était de 7,5 % en 2020, 5,5 % en 2021, 10,1 % en 2022, 8,0 % en 2023 et 6,6 % en 2024 (JPMorganChase Institute, juill. 2025).
- Dans cet échantillon bancaire, l’espérance de vie médiane des petites entreprises est restée autour de cinq ans (JPMorganChase Institute, juill. 2025).
- En 2019, l’entreprise médiane de ce groupe avait quatre ans (JPMorganChase Institute, juill. 2025).
Les entreprises nouvelles et minuscules sont-elles celles qui ferment ?
Le risque de fermeture n’est pas réparti uniformément. Il se concentre sur les entreprises dans leurs deux premières années et sur celles qui comptent moins de cinq personnes.
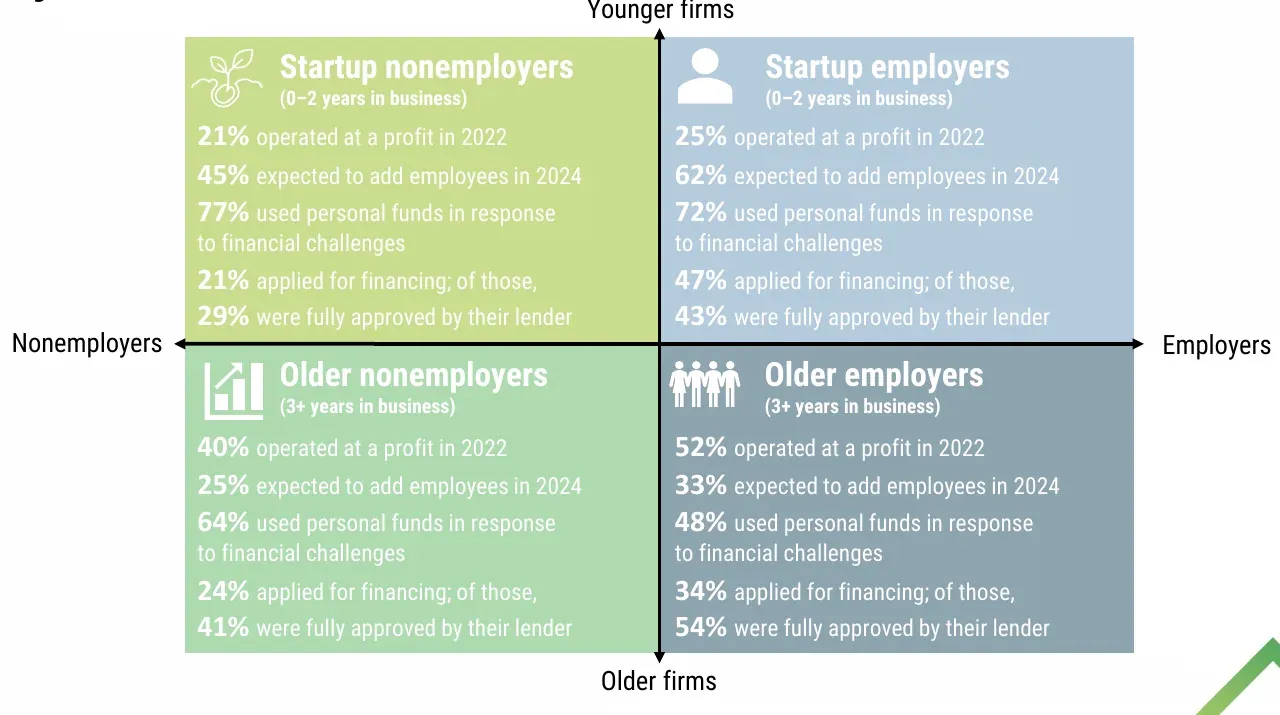 Figure 4 : En 2022, les jeunes entreprises de 0 à 2 ans étaient moins souvent bénéficiaires que les entreprises plus anciennes : 25 % contre 52 % chez les entreprises employeuses et 21 % contre 40 % chez les entreprises non employeuses. Elles comptaient davantage sur l’argent de leurs propriétaires. Source : Federal Reserve Banks, 2024 Report on Startup Firms, déc. 2024. Diapositive du rapport source, rendue à partir de son PDF et recadrée, capture effectuée le 20 oct. 2026.
Comment le taux de fermeture évolue-t-il avec l’âge ?
Il baisse rapidement au cours des cinq premières années, puis se stabilise.
- En 2023, les établissements des entreprises dans leur première année après leur ouverture ont enregistré un taux de fermeture de 25,7 % dans l’ensemble de l’économie (U.S. Census Bureau, sept. 2025) et de 28,1 % dans la construction (U.S. Census Bureau, sept. 2025).
- À 2 ans d’existence, les taux étaient de 18,1 % pour l’ensemble de l’économie et de 18,6 % pour la construction (U.S. Census Bureau, sept. 2025), (U.S. Census Bureau, sept. 2025).
- À 5 ans d’existence, ils étaient de 11,5 % et de 12,1 % (U.S. Census Bureau, sept. 2025), (U.S. Census Bureau, sept. 2025).
- À partir de 26 ans, ils étaient de 7,1 % et de 7,8 % (U.S. Census Bureau, sept. 2025), (U.S. Census Bureau, sept. 2025).
Comment la taille influe-t-elle sur le taux de fermeture ?
La taille est un facteur plus déterminant.
- Dans la construction, les établissements des entreprises comptant de 1 à 4 employés ont fermé au taux de 16,5 % en 2023, contre 2,2 % pour celles qui en comptaient de 5 à 9 (U.S. Census Bureau, sept. 2025).
- Les entreprises comptant de 10 à 19 employés ont fermé au taux de 1,6 %, et celles qui en comptaient de 20 à 99 au taux de 1,4 % (U.S. Census Bureau, sept. 2025).
- Dans l’ensemble de l’économie, les taux de fermeture des deux mêmes catégories étaient de 2,9 % et de 2,7 % (U.S. Census Bureau, sept. 2025).
- En 2023, 440 449 entreprises de construction comptaient de 1 à 4 employés, et 60 789 entreprises de cette taille ont cessé leur activité (U.S. Census Bureau, sept. 2025).
Les jeunes entreprises sont-elles bénéficiaires ?
Peu le sont. La rentabilité augmente avec l’ancienneté.
- Parmi les entreprises employeuses âgées de 0 à 2 ans, 25 % étaient bénéficiaires à la fin de 2024 et 55 % étaient déficitaires (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Parmi les entreprises âgées de 3 à 5 ans, 42 % étaient bénéficiaires (Federal Reserve Banks, Small Business Credit Survey, mars 2026), contre 60 % parmi les entreprises âgées de 21 ans et plus (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Dans le rapport sur les jeunes entreprises, 62 % des jeunes entreprises employeuses prévoyaient d’embaucher, et 43 % des jeunes entreprises employeuses qui avaient demandé un financement l’ont obtenu dans son intégralité, contre 54 % des entreprises employeuses plus anciennes (Federal Reserve Banks, Small Business Credit Survey, déc. 2024).
- 77 % des jeunes entreprises non employeuses et 72 % des jeunes entreprises employeuses ont utilisé leurs fonds personnels pour surmonter des difficultés financières (Federal Reserve Banks, Small Business Credit Survey, déc. 2024).
Combien de petites entreprises gagnent-elles de l’argent ?
Rester ouvert et gagner de l’argent sont deux épreuves différentes. De nombreuses entreprises restent en activité à l’équilibre ou à perte, et l’enquête indique combien.
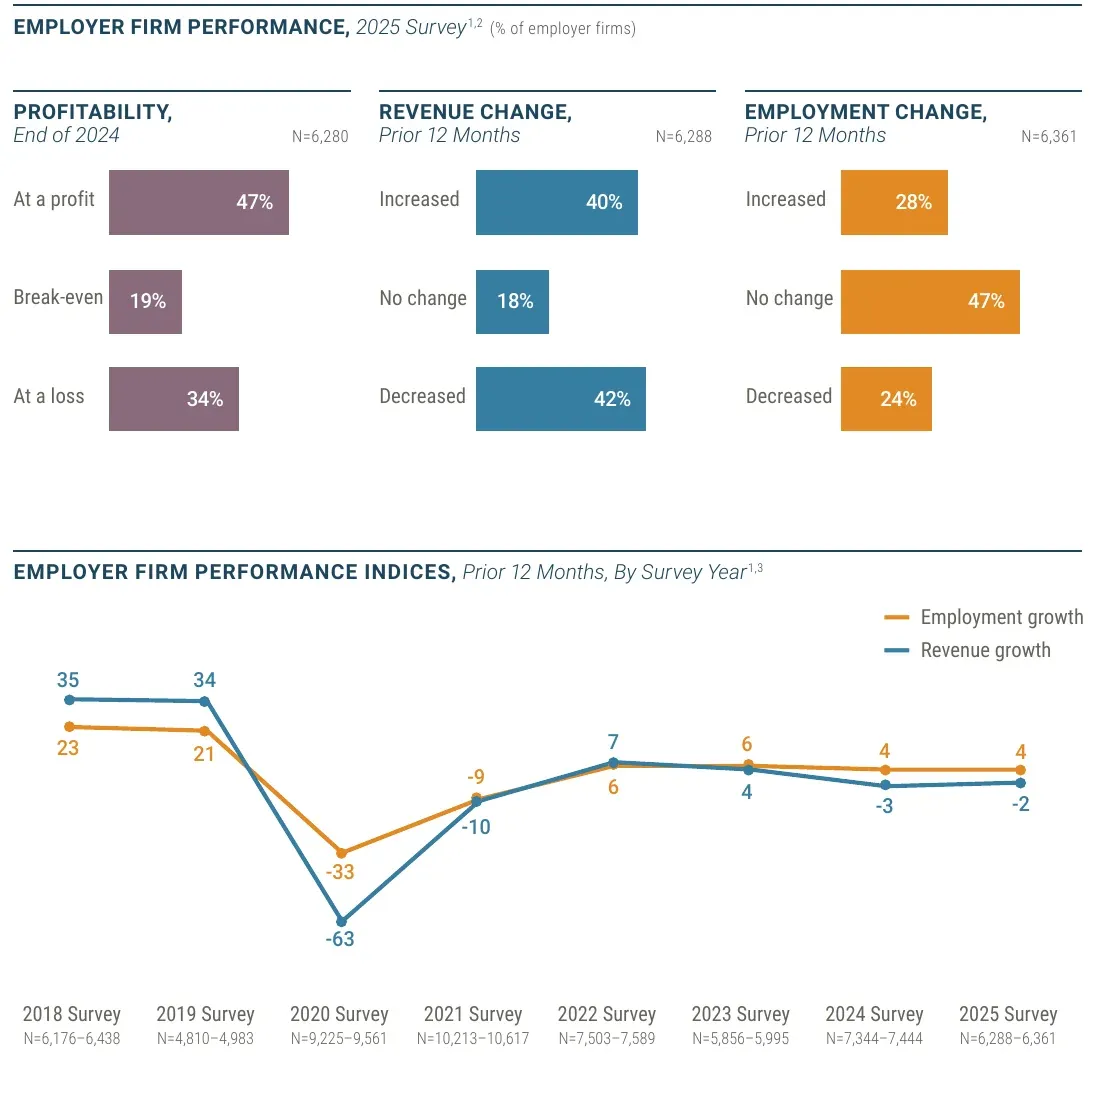 Figure 5 : Un peu moins de la moitié des entreprises employeuses étaient bénéficiaires à la fin de 2024, et l’indice de croissance des revenus est passé de 35 dans l’enquête de 2018 à moins 63 en 2020, puis s’est maintenu près de zéro depuis 2022. Source : Federal Reserve Banks, 2026 Report on Employer Firms, mars 2026. Graphique publié par la source, rendu à partir de la page 7 de son PDF et recadré, capture effectuée le 20 oct. 2026.
Combien d’entreprises employeuses sont bénéficiaires ?
Moins de la moitié. Une sur cinq parvient tout juste à l’équilibre.
- 19 % des entreprises employeuses étaient à l’équilibre à la fin de 2024 (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Les revenus ont augmenté au cours des 12 mois précédents pour 40 % d’entre elles, et ont baissé pour 42 % (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 28 % ont embauché des employés et 24 % en ont licencié (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- L’indice de croissance des revenus s’établissait à moins 2 dans l’enquête de 2025 (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 22 % des entreprises employeuses ont jugé leur situation financière mauvaise et 35 % l’ont jugée passable (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
La taille de l’entreprise influe-t-elle sur ses bénéfices ?
Oui. Les entreprises plus grandes sont plus souvent bénéficiaires.
- Parmi les entreprises comptant de 1 à 4 employés, 43 % étaient bénéficiaires et 36 % déficitaires (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Parmi les entreprises comptant de 5 à 9 employés, 43 % étaient bénéficiaires et 39 % déficitaires (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Parmi les entreprises comptant de 10 à 19 employés, 52 % étaient bénéficiaires (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Parmi les entreprises comptant de 20 à 49 employés, 59 % étaient bénéficiaires (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Parmi les entreprises comptant de 50 à 499 employés, 73 % étaient bénéficiaires et 17 % déficitaires (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
Comment les secteurs se comparent-ils ?
Le groupe qui comprend la construction fait mieux que les entreprises du commerce de détail et des loisirs. Les entrepreneurs individuels spécialisés déclarent également plus souvent un revenu net que la moyenne.
- Dans le groupe de la Fed qui comprend la construction, 48 % des entreprises employeuses étaient bénéficiaires, 20 % étaient à l’équilibre et 32 % étaient déficitaires (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Les revenus ont baissé pour 47 % des entreprises de ce groupe et augmenté pour 34 % (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Les résultats d’autres groupes étaient moins bons : 38 % des entreprises de vente au détail et 33 % de celles des loisirs et de l’hôtellerie-restauration étaient bénéficiaires (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Les services professionnels et l’immobilier faisaient mieux, avec un taux de 59 %, et la finance et l’assurance, avec un taux de 70 % (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Parmi les entrepreneurs spécialisés, 2 002 699 des 2 521 516 entreprises individuelles ont déclaré un revenu net (Internal Revenue Service, juill. 2026).
- Dans l’ensemble des secteurs non agricoles, le chiffre était de 21 411 462 sur 31 125 909, et dans les services d’hébergement et de restauration, de 415 570 sur 738 481 (Internal Revenue Service, juill. 2026).
Quels problèmes les propriétaires mentionnent-ils ?
Les propriétaires mentionnent d’abord les ventes et le personnel, avant le loyer ou la réglementation. Viennent ensuite les coûts de tous les biens qu’ils achètent.
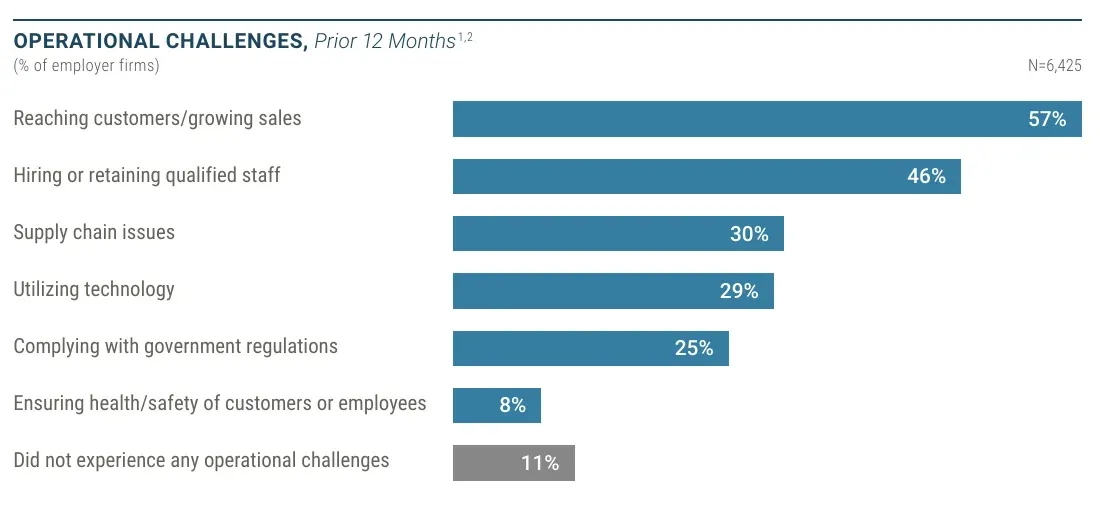 Figure 6 : Attirer des clients et accroître les ventes est le principal problème opérationnel des entreprises employeuses, cité par 57 % d’entre elles, devant le recrutement et la fidélisation de personnel qualifié, cités par 46 %. Seules 11 % ne signalent aucun problème opérationnel. Source : Federal Reserve Banks, 2026 Report on Employer Firms, mars 2026. Graphique publié par la source, rendu à partir de la page 9 de son PDF et recadré, capture effectuée le 20 oct. 2026.
Quels sont les problèmes opérationnels les plus fréquents ?
Trouver des clients vient en premier, puis trouver du personnel.
- 30 % ont mentionné des problèmes de chaîne d’approvisionnement, 29 % l’utilisation des technologies et 25 % le respect des réglementations publiques (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 8 % ont mentionné la protection de la santé et de la sécurité des clients ou des employés (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Dans le groupe qui comprend la construction, 50 % ont mentionné la recherche de clients et 47 % le recrutement ou la fidélisation de personnel qualifié (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Dans ce groupe, 39 % ont mentionné des problèmes de chaîne d’approvisionnement et 28 % le respect de la réglementation (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
Quels sont les problèmes financiers les plus fréquents ?
Les coûts arrivent en tête, et les droits de douane s’y ajoutent. Pour connaître les prix payés par les clients, consultez les statistiques sur les prix.
- Dans le groupe qui comprend la construction, 76 % ont mentionné la hausse du coût des biens, des services ou des salaires (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 49 % ont mentionné les coûts liés aux droits de douane et 47 % la faiblesse des ventes (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 37 % ont mentionné l’accès au crédit et 32 % les remboursements de dette ou les taux d’intérêt (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Seulement 5 % n’ont signalé aucun problème financier (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
Qu’ont fait les propriétaires pour y faire face ?
Ils ont utilisé leurs réserves et augmenté leurs prix.
- Dans le même groupe, 48 % ont utilisé leurs réserves de trésorerie et 48 % ont augmenté les prix facturés (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 47 % ont réduit leurs coûts et 30 % ont réduit leurs activités (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
Comment les entreprises de construction évaluent-elles leur situation actuellement ?
La plupart l’estiment moyenne ou meilleure, mais un cinquième constate une baisse du nombre d’heures travaillées.
- Dans l’enquête du Census Bureau, 15,4 % des entreprises de construction ont jugé leurs résultats actuels excellents et 21,4 % supérieurs à la moyenne (U.S. Census Bureau, oct. 2026).
- 14,5 % les ont jugés inférieurs à la moyenne et 3,3 % mauvais (U.S. Census Bureau, oct. 2026).
- Au cours des deux semaines précédant le 20 septembre 2026, le nombre d’heures travaillées a baissé dans 20,3 % des entreprises de construction et augmenté dans 7,4 % d’entre elles (U.S. Census Bureau, oct. 2026).
- Au cours des mêmes deux semaines, le nombre d’employés rémunérés a baissé dans 11,8 % des entreprises et augmenté dans 6,0 % d’entre elles (U.S. Census Bureau, oct. 2026).
- Les délais de livraison des fournisseurs ont augmenté dans 11,0 % des entreprises (U.S. Census Bureau, oct. 2026).
- Pour les six prochains mois, 12,4 % prévoient des résultats inférieurs à la moyenne et 4,0 % prévoient de mauvais résultats (U.S. Census Bureau, oct. 2026).
- Toutes entreprises américaines confondues, 6,8 % ont déclaré avoir perdu de l’argent à cause de conditions météorologiques extrêmes au cours des six derniers mois (U.S. Census Bureau, oct. 2026).
Les petites entreprises peuvent-elles obtenir le crédit dont elles ont besoin ?
Le crédit est accessible, mais pas à toutes de la même façon. Les taux d’approbation varient selon le produit et le prêteur, et une entreprise sur trois n’obtient toujours pas le montant demandé. Les retards de paiement des clients aggravent la pression, comme le montrent les statistiques sur les retards de paiement.
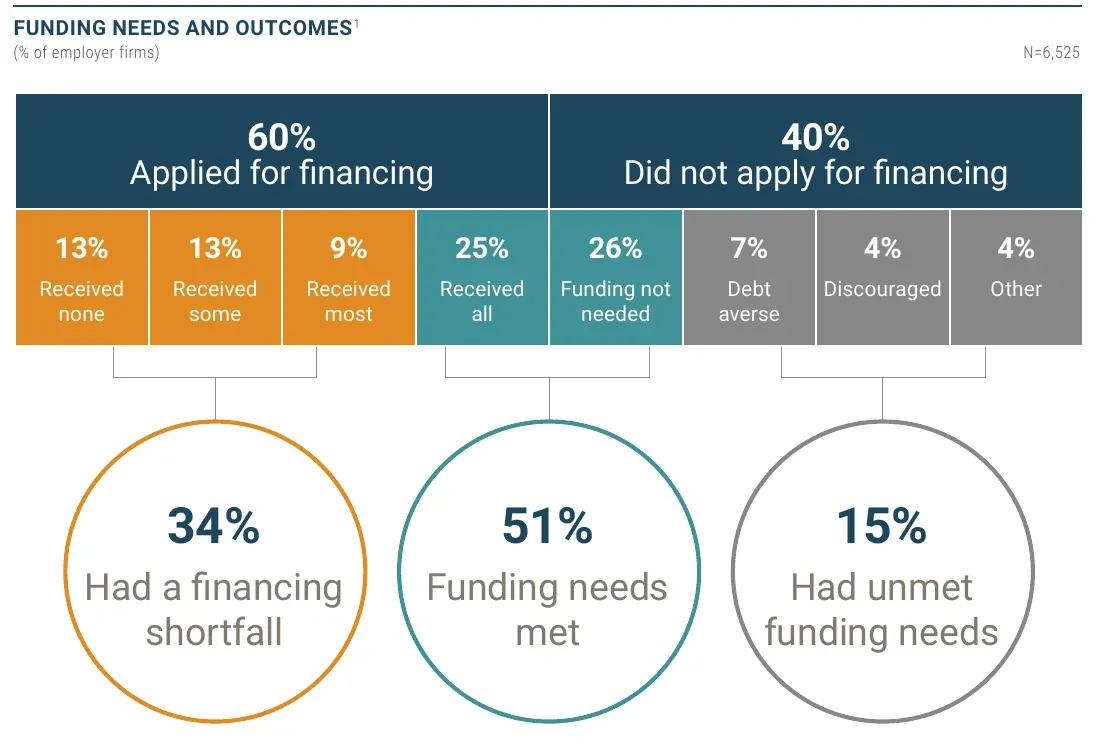 Figure 7 : 60 % des entreprises employeuses ont demandé un financement et 40 % n’en ont pas demandé. L’enquête les répartit en trois groupes : 51 % dont les besoins ont été satisfaits, 34 % qui ont reçu moins que le montant demandé et 15 % dont les besoins n’ont pas été satisfaits. Source : Federal Reserve Banks, 2026 Report on Employer Firms, mars 2026. Graphique publié par la source, rendu à partir de la page 18 de son PDF et recadré, capture effectuée le 20 oct. 2026.
Combien d’entreprises obtiennent le financement dont elles ont besoin ?
Environ la moitié obtiennent le financement nécessaire.
- 13 % des entreprises employeuses ont fait une demande sans rien recevoir, 13 % en ont reçu une partie et 9 % en ont reçu la majeure partie (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 25 % ont reçu la totalité du montant demandé, et 26 % n’avaient pas besoin de financement (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Parmi les entreprises qui n’ont pas demandé de financement, 63 % ont déclaré ne pas en avoir besoin, 17 % ne pas vouloir s’endetter, 10 % ne pas avoir osé en demander et 7 % que le crédit coûtait trop cher (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
Qui obtient une approbation ?
La moitié des demandeurs sont approuvés pour la totalité du montant, les autres ne le sont pas.
- Dans l’enquête de 2025, 52 % des demandeurs de prêts, de lignes de crédit ou d’avances de trésorerie ont obtenu une approbation complète, 29 % une approbation partielle et 19 % un refus (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Dans l’enquête de 2021, 34 % des demandeurs ont essuyé un refus (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 32 % des demandeurs de prêts ou de lignes de crédit SBA ont obtenu une approbation complète (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 45 % des demandeurs de lignes de crédit pour leur entreprise et 37 % des demandeurs de prêts aux entreprises ont obtenu une approbation complète (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 57 % des demandeurs auprès des petites banques ont obtenu une approbation complète (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- Les entreprises ayant essuyé un refus ont mentionné les exigences strictes des prêteurs (46 %), un endettement déjà trop élevé (37 %), une faible cote de crédit (30 %) et des ventes insuffisantes (29 %) (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
Combien coûte la dette actuellement ?
L’argent n’est pas bon marché, mais les banques affirment ne pas resserrer leurs critères.
- Le taux préférentiel des prêts bancaires était de 7,00 percent dans le communiqué du Federal Reserve du 19 octobre 2026 (Federal Reserve Board, oct. 2026).
- Les banques ont indiqué que leurs critères s’étaient assouplis pour tous les types de prêts commerciaux et industriels depuis juillet 2025, et que la demande des petites entreprises était globalement inchangée (Federal Reserve Board, août 2026).
- Toutes entreprises américaines confondues, les variations des taux d’intérêt ont réduit la rentabilité de 28,5 % d’entre elles au cours des six derniers mois (U.S. Census Bureau, oct. 2026).
- 4,5 % n’ont pas pu assurer le service de leur dette, 4,6 % n’ont pas pu la refinancer et 9,5 % n’ont pas pu investir dans leur entreprise (U.S. Census Bureau, oct. 2026).
- 31 % des entreprises employeuses n’avaient aucune dette, contre 21 % dans l’enquête de 2020 (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 59 % des détenteurs de dette l’avaient garantie par un engagement personnel (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
- 60 % des emprunteurs auprès de prêteurs en ligne ont déclaré que les coûts étaient supérieurs à leurs prévisions, et 4 % qu’ils étaient inférieurs (Federal Reserve Banks, Small Business Credit Survey, mars 2026).
Combien d’entreprises déposent le bilan ?
La faillite est une issue extrême, mais c’est celle que les tribunaux comptabilisent avec précision. Les déclarations de faillite d’entreprises dépassent désormais leur niveau d’avant la pandémie.
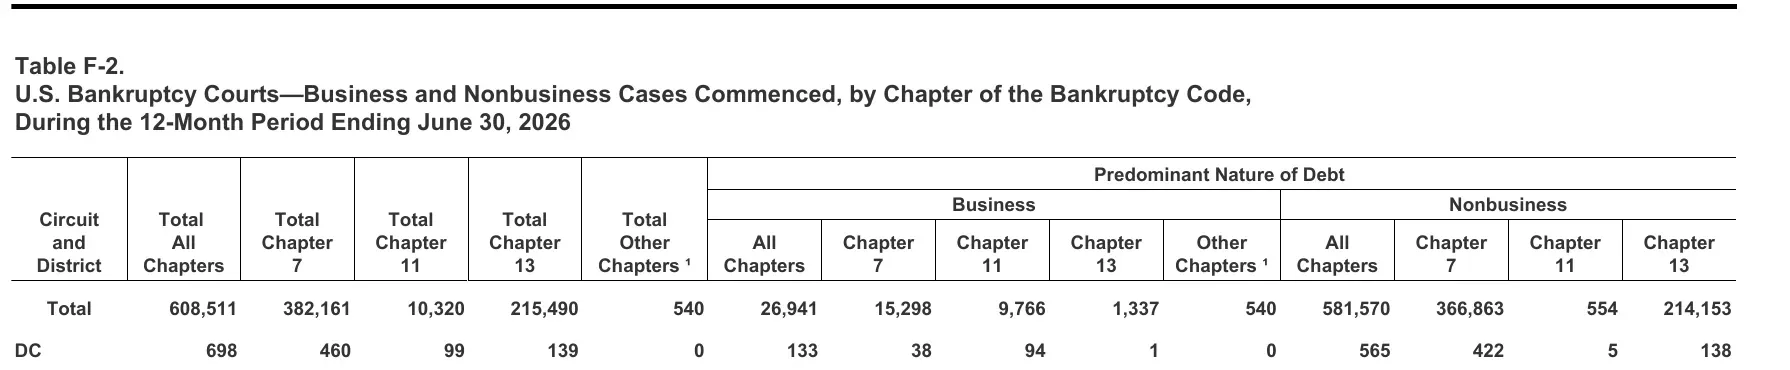 Figure 8 : Au cours des 12 mois précédant le 30 juin 2026, les tribunaux ont enregistré 608 511 affaires de faillite, dont 26 941 concernaient des entreprises, réparties entre les chapitres 7, 11 et 13. Source : U.S. Courts, Table F-2, juin 2026. Tableau publié par la source, rendu à partir de la page 1 de son PDF et recadré, capture effectuée le 20 oct. 2026.
Combien de faillites d’entreprises ont été déclarées ?
Le nombre est reparti à la hausse après avoir atteint un creux pendant la pandémie.
- Les déclarations de faillite d’entreprises se sont élevées à 22 780 au cours des 12 mois précédant le 31 décembre 2019 (U.S. Courts, déc. 2019).
- Elles sont tombées à 14 347 au cours des 12 mois précédant le 31 décembre 2021 (U.S. Courts, déc. 2021).
- Toutes les déclarations de faillite, d’entreprises et de particuliers, se sont élevées à 608 511 au cours des 12 mois précédant le 30 juin 2026, soit une hausse de 12,2 % par rapport à 542 529 (U.S. Courts, juin 2026).
- Les affaires de faillite de particuliers et autres affaires non commerciales représentaient 581 570 du total de 2026 (U.S. Courts, juin 2026).
Sous quels chapitres les entreprises déposent-elles leur bilan ?
Le chapitre 11 a connu la plus forte hausse.
- Au cours des 12 mois précédant le 30 juin 2026, les entreprises ont déclaré 15 298 faillites au titre du chapitre 7, 9 766 au titre du chapitre 11 et 1 337 au titre du chapitre 13 (U.S. Courts, juin 2026).
- Les déclarations de faillite d’entreprises au titre du chapitre 11 étaient de 7 900 un an plus tôt (U.S. Courts, juin 2025), de 6 052 en 2019 (U.S. Courts, déc. 2019) et de 4 366 en 2021 (U.S. Courts, déc. 2021).
- Les déclarations de faillite d’entreprises au titre du chapitre 7 étaient de 13 314 un an plus tôt (U.S. Courts, juin 2025), de 14 215 en 2019 (U.S. Courts, déc. 2019) et de 8 678 en 2021 (U.S. Courts, déc. 2021).
Combien de nouvelles entreprises sont créées ?
Les entreprises continuent d’être créées. Les demandes sont bien plus nombreuses qu’avant la pandémie, et la plupart ne deviennent jamais des entreprises employeuses.
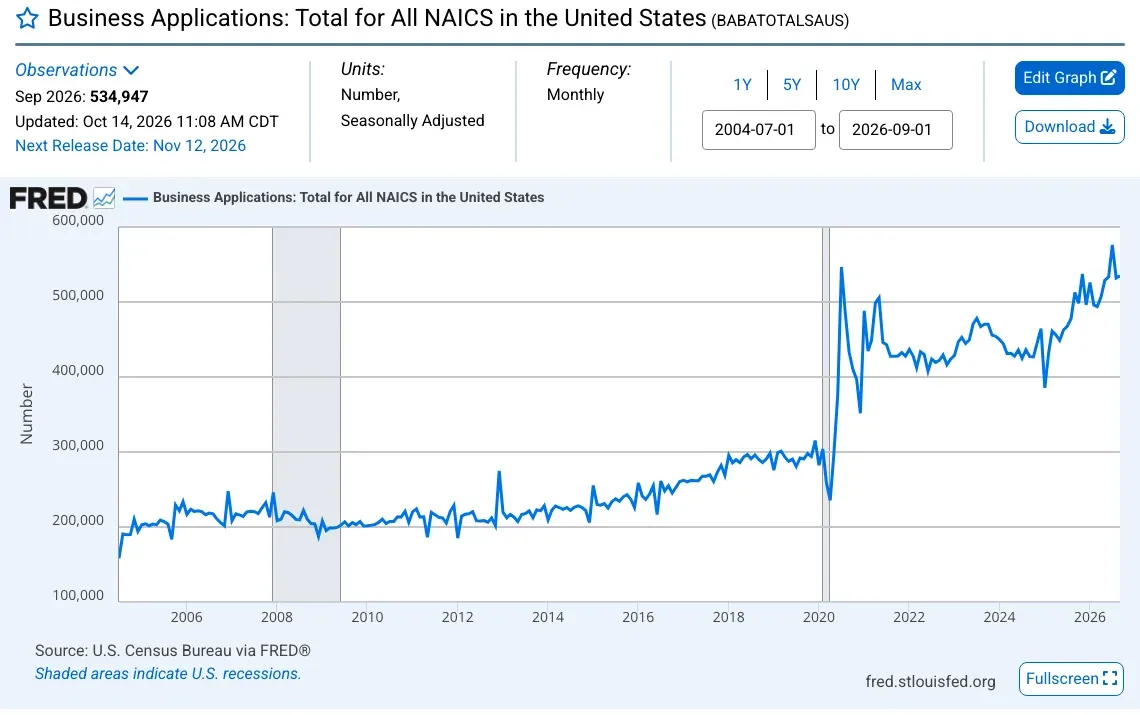 Figure 9 : Le nombre mensuel de demandes de création d’entreprises a bondi en 2020 et s’est maintenu depuis au-dessus de son ancienne fourchette, atteignant 534 947 en septembre 2026. Source : U.S. Census Bureau, Business Applications, retrieved from FRED, sept. 2026. Capture d’écran de la page source, effectuée le 20 oct. 2026.
Combien de demandes sont déposées ?
Plus d’un demi-million par mois.
- Le nombre de demandes corrigé des variations saisonnières pour septembre 2026 était de 534 947, en hausse de 0,5 % par rapport à août (U.S. Census Bureau, oct. 2026).
- Les demandes étaient au nombre de 5 224 176 en 2024 (U.S. Census Bureau, oct. 2026).
- Les demandes présentant une forte probabilité de déboucher sur la création d’une entreprise employeuse étaient au nombre de 1 708 842 en 2025, contre 1 316 191 en 2019 (U.S. Census Bureau, oct. 2026).
Combien concernent la construction ?
Environ une demande sur dix.
- Les demandes dans la construction étaient au nombre de 519 090 en 2025 et de 522 048 en 2024 (U.S. Census Bureau, oct. 2026).
- Elles étaient au nombre de 382 136 en 2019 (U.S. Census Bureau, oct. 2026).
Combien de demandes débouchent sur la création d’entreprises employeuses ?
Peu d’entre elles.
- En 2019, 280 266 demandes ont débouché sur la création d’entreprises employeuses en quatre trimestres (U.S. Census Bureau, oct. 2026).
- Dans la construction, 34 069 demandes ont débouché sur une telle création (U.S. Census Bureau, oct. 2026).
- Le Census Bureau prévoit la création de 29 022 entreprises en quatre trimestres à partir des demandes déposées en septembre 2026 (U.S. Census Bureau, oct. 2026).
Quelle est l’importance des petites entreprises aux États-Unis ?
La plupart des petites entreprises n’ont aucun salarié. Cela change le sens d’une fermeture : lorsqu’une entreprise individuelle cesse son activité, il s’agit d’une entreprise fermée, et non d’un licenciement collectif.
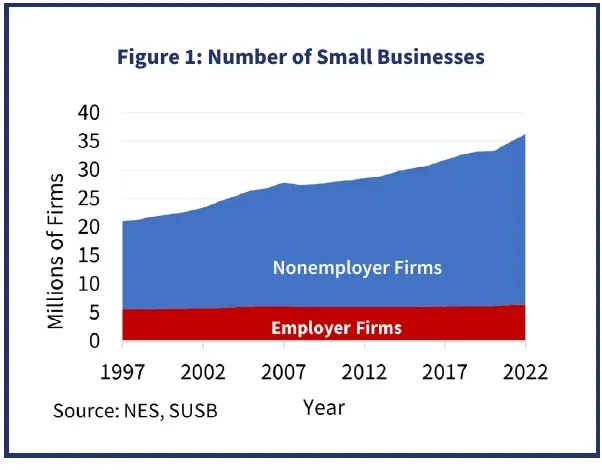 Figure 10 : Les entreprises non employeuses sont à l’origine de presque toute la croissance du nombre de petites entreprises aux États-Unis, tandis que le nombre d’entreprises employeuses reste proche de 6 millions. Source : SBA Office of Advocacy, Frequently Asked Questions About Small Business, févr. 2026. Graphique publié par la source, rendu à partir de la page 1 de son PDF et recadré, capture effectuée le 20 oct. 2026.
Combien de petites entreprises n’ont aucun salarié ?
Presque toutes. Les lignes suivantes présentent leur nombre et le poids économique des petites entreprises.
- En 2022, il y avait 29 811 495 entreprises non employeuses (SBA Office of Advocacy, févr. 2026).
- Leur nombre a presque doublé depuis les 15,4 millions recensés en 1997 (SBA Office of Advocacy, févr. 2026).
- Les petites entreprises représentent 38,7 % de la masse salariale du secteur privé, soit $3,5 billions (SBA Office of Advocacy, févr. 2026).
- Les petites entreprises représentent 99,7 % des entreprises ayant des employés rémunérés (SBA Office of Advocacy, févr. 2026).
Comment les petites entreprises sont-elles détenues et structurées ?
Il s’agit le plus souvent d’entreprises individuelles et d’entreprises familiales.
- 26,1 % des entreprises employeuses étaient des entreprises familiales en 2022 (SBA Office of Advocacy, févr. 2026).
- 86,7 % des entreprises non employeuses sont des entreprises individuelles, contre 12,3 % des petites entreprises employeuses (SBA Office of Advocacy, févr. 2026).
- 55 % des petites entreprises employeuses sont des sociétés de type S (SBA Office of Advocacy, févr. 2026).
- Les formalités administratives fédérales ont coûté plus de $81 milliards aux petites entreprises en 2025 (SBA Office of Advocacy, févr. 2026).
- Les petites entreprises produisent 43,5 % du produit intérieur brut (SBA Office of Advocacy, févr. 2026).
Méthodologie et sources
Nous avons relevé chaque chiffre auprès de l’agence ou de l’organisme de recherche qui l’a produit, et chaque lien renvoie au rapport ou au fichier de données correspondant. Nous n’utilisons pas de compilations. Les chiffres de survie et de fermeture diffèrent selon les sources, car les séries ne comptabilisent pas les mêmes éléments : le Bureau of Labor Statistics compte les établissements par année d’ouverture, le Census Bureau publie les taux annuels d’entrée et de sortie, et le JPMorganChase Institute suit les clients des banques. Nous ne mélangeons pas ces chiffres dans une même affirmation. Les chiffres des enquêtes des Federal Reserve Banks proviennent d’un échantillon d’entreprises pondéré par les Reserve Banks et correspondent à des parts d’entreprises employeuses, sauf indication contraire concernant les entreprises non employeuses. Certains tableaux provenaient de fichiers que les sites ne permettaient pas à un script de récupérer : les deux tableaux du Bureau of Labor Statistics sur la survie ont été lus et vérifiés à l’aide de copies identiques des fichiers dans Internet Archive. Les valeurs calculées sont indiquées dans le texte, notamment la fourchette de survie à cinq ans entre les cohortes. Cette page est vérifiée et mise à jour tous les mois.
Glossaire
- BED : Business Employment Dynamics, la série du Bureau of Labor Statistics sur les ouvertures et les fermetures.
- BDS : Business Dynamics Statistics, la série du Census Bureau sur les entrées et les sorties des entreprises et des établissements.
- BFS : Business Formation Statistics, la série du Census Bureau sur les demandes de création d’entreprises.
- BTOS : Business Trends and Outlook Survey, une enquête du Census Bureau réalisée toutes les deux semaines.
- Cohorte : ensemble des établissements qui ont ouvert au cours de la même année jusqu’en mars.
- Établissement : lieu physique où une entreprise exerce son activité. Une entreprise peut en posséder plusieurs.
- Entreprise : activité commerciale qui peut posséder un ou plusieurs établissements.
- Entreprise employeuse : entreprise ayant des employés rémunérés. Une entreprise non employeuse n’en a aucun.
- NAICS : North American Industry Classification System, le code qui désigne un type d’entreprise.
- SBA : US Small Business Administration.
- SBCS : Small Business Credit Survey, menée par les Federal Reserve Banks.
- SLOOS : Senior Loan Officer Opinion Survey, menée par le Federal Reserve Board.
Sources
- Bureau of Labor Statistics, Business Employment Dynamics news release, fourth quarter 2025, juill. 2026
- Bureau of Labor Statistics, Business Employment Dynamics, Table 7, survival of construction establishments, mars 2025
- Bureau of Labor Statistics, Business Employment Dynamics, Table 7, survival of private sector establishments, mars 2025
- Federal Reserve Banks, Small Business Credit Survey, 2024 Report on Startup Firms, déc. 2024
- Federal Reserve Banks, Small Business Credit Survey, 2026 Report on Employer Firms, mars 2026
- Federal Reserve Banks, Small Business Credit Survey, 2026 Report on Employer Firms, data appendix, mars 2026
- Federal Reserve Board, Selected Interest Rates (H.15), oct. 2026
- Federal Reserve Board, Senior Loan Officer Opinion Survey, July 2026, août 2026
- Internal Revenue Service, Statistics of Income, nonfarm sole proprietorships, Table 1, tax year 2023, juill. 2026
- JPMorganChase Institute, Small businesses in times of distress, juill. 2025
- SBA Office of Advocacy, Frequently Asked Questions About Small Business, February 2026, févr. 2026
- U.S. Census Bureau, 2022 NAICS descriptions, déc. 2021
- U.S. Census Bureau, Business Dynamics Statistics 2023, by 3-digit NAICS industry, sept. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by 4-digit NAICS industry, sept. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by firm age, sept. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by firm size, sept. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, by sector, sept. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, national table, sept. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, sector by firm age, sept. 2025
- U.S. Census Bureau, Business Dynamics Statistics 2023, sector by firm size, sept. 2025
- U.S. Census Bureau, Business Formation Statistics, monthly data file, oct. 2026
- U.S. Census Bureau, Business Formation Statistics, press release of 14 Oct 2026, oct. 2026
- U.S. Census Bureau, Business Trends and Outlook Survey, national data, oct. 2026
- U.S. Census Bureau, Business Trends and Outlook Survey, sector data, oct. 2026
- U.S. Courts, Table F, 12 months ending June 30, 2026, juin 2026
- U.S. Courts, Table F-2, 12 months ending December 31, 2019, déc. 2019
- U.S. Courts, Table F-2, 12 months ending December 31, 2021, déc. 2021
- U.S. Courts, Table F-2, 12 months ending June 30, 2025, juin 2025
- U.S. Courts, Table F-2, 12 months ending June 30, 2026, juin 2026
- U.S. Census Bureau, Business Applications: Total for All NAICS in the United States, retrieved from FRED, sept. 2026