Las estadísticas del sector de las mejoras del hogar apuntan en una dirección en 2026: las ventas en dólares resisten, pero los clientes no vuelven más rápido. Las ventas de las tiendas siguen por debajo del máximo de 2022, y la asociación comercial que hace un seguimiento de las ventas de productos afirma que el crecimiento en dólares se debe a la inflación. Quienes han ganado terreno son las empresas de reformas, que ahora representan la mayoría de las compañías que construyen y reparan viviendas.
Esta página sigue la trayectoria del sector desde los estantes hasta las obras. Incluye las ventas de las tiendas, el número de establecimientos, los mayores minoristas, los contratistas, los empleos y las perspectivas de crecimiento. Cada cifra procede del grupo que la ha elaborado e incluye una fecha y un enlace. Cuando dos fuentes calculan el tamaño de lo mismo de forma distinta, mostramos ambas cifras.
Actualizamos esta página cada mes. Hemos eliminado todas las cifras cuyo origen no hemos podido rastrear o consultar en el enlace indicado.
Conclusiones clave
- Los distribuidores de materiales de construcción y equipos de jardinería de EE. UU. vendieron $505,3 mil millones en 2025 (Census Bureau, Monthly Retail Trade, oct. 2026).
- El Home Improvement Research Institute prevé que el mercado estadounidense de productos para mejoras del hogar alcance unos $626 mil millones en 2030 (HIRI, jul. 2026).
- Las mejoras del hogar pasaron del 33 % del gasto en construcción residencial en 2007 al 44 % en el primer trimestre de 2025 (NAHB, feb. 2026).
- El número de empresas de reformas en EE. UU. casi se duplicó: pasó de menos de 69 000 en 2000 a más de 128 000 a principios de 2025 (NAHB, nov. 2025).
- En 2023 había 135 337 establecimientos de empresas de reformas residenciales con empleados remunerados (Census Bureau, County Business Patterns, jun. 2025).
- 897 780 empresas de construcción residencial no tenían empleados en 2024 y facturaron $91,9 mil millones (Census Bureau, Nonemployer Statistics, sept. 2026).
- The Home Depot vendió $164,7 mil millones en el ejercicio fiscal 2025 a través de 2359 tiendas (Home Depot 10-K, mar. 2026).
- Las transacciones de clientes de Home Depot cayeron un 2,2 %, hasta los 1601,5 millones, mientras que el importe medio de compra aumentó un 1,4 %, hasta $90,56 (Home Depot 10-K, mar. 2026).
- Las ventas de las tiendas de pintura de Sherwin-Williams crecieron un 3,2 % en 2025, impulsadas por las subidas de precios, mientras que el volumen cayó (Sherwin-Williams 10-K, feb. 2026).
- Lowe’s redujo sus previsiones de ventas para 2026 a $92,0 mil millones y ahora espera que las ventas comparables se mantengan sin cambios (Lowe’s, ago. 2026).
- Los distribuidores de materiales de construcción empleaban a 1,36 millones de personas en septiembre de 2026, frente al máximo de 1,45 millones de diciembre de 2020 (BLS Current Employment Statistics, oct. 2026).
- El Remodeling Market Index de NAHB marcó 62 en el tercer trimestre de 2026; 50 es el punto de equilibrio (NAHB, oct. 2026).
- Los peones y ayudantes de construcción ocupan 1 674 400 puestos de trabajo, y BLS prevé un crecimiento del 6 % hasta 2035 (BLS Occupational Outlook Handbook, ago. 2026).
- Los clientes profesionales ya generan el 30 % de los ingresos de Kingfisher, frente al 27 % (Kingfisher, mar. 2026).
¿Qué tamaño tiene el mercado de las mejoras del hogar?
Nadie coincide en una sola cifra, porque cada fuente traza los límites de forma distinta. Census Bureau contabiliza las ventas de las tiendas, una asociación comercial contabiliza productos y una firma de investigación contabiliza un tipo de tienda. Consulta las tres fuentes antes de citar cualquiera de sus cifras.
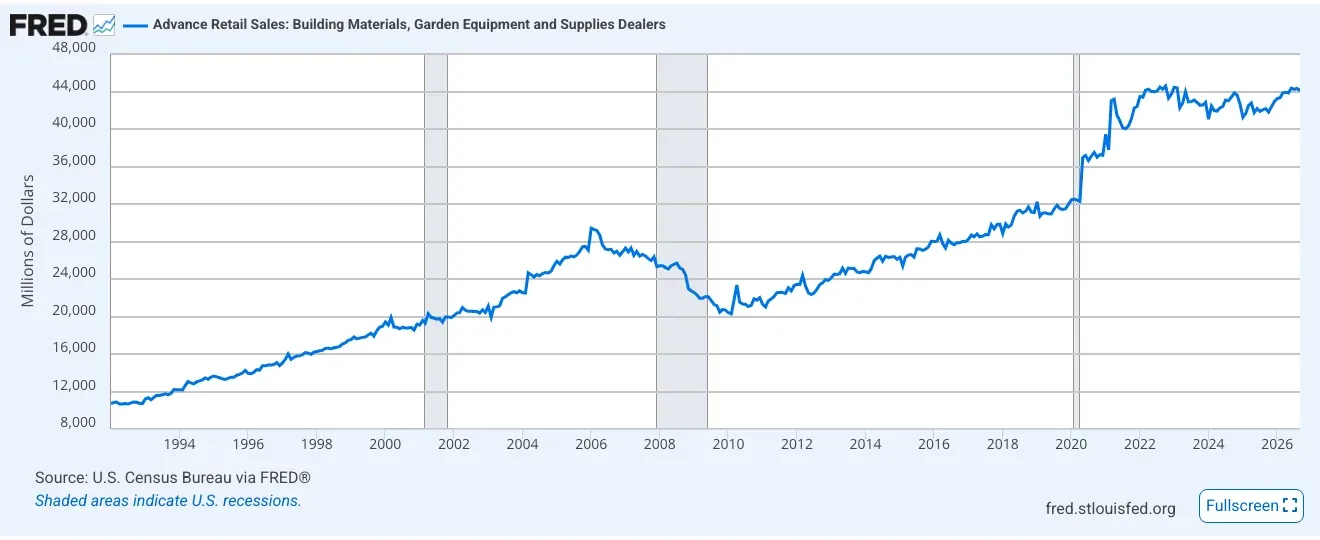 Figura 1: Las ventas mensuales de los distribuidores estadounidenses de materiales de construcción y equipos de jardinería pasaron de unos $11 mil millones en 1992 a unos $44 mil millones en septiembre de 2026, con un salto a partir de 2020 que se ha mantenido. Fuente: U.S. Census Bureau, Advance Retail Sales, retrieved from FRED, sept. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Qué indican las ventas de las tiendas?
Las ventas de las tiendas son la forma más clara de medir el mercado y muestran un salto en 2020 y 2021 que nunca se revirtió.
- Las ventas alcanzaron un máximo de $527,4 mil millones en 2022 (Census Bureau, Monthly Retail Trade, oct. 2026).
- Bajaron a $516,5 mil millones en 2023 (Census Bureau, Monthly Retail Trade, oct. 2026).
- Volvieron a bajar, hasta los $513,6 mil millones, en 2024 (Census Bureau, Monthly Retail Trade, oct. 2026).
- En 2019, el año anterior al salto, las ventas fueron de $376,2 mil millones (Census Bureau, Monthly Retail Trade, oct. 2026).
- Las ventas alcanzaron los $428,8 mil millones en 2020 y los $493,0 mil millones en 2021 (Census Bureau, Monthly Retail Trade, oct. 2026).
- Diez años antes, en 2015, las ventas fueron de $321,8 mil millones (Census Bureau, Monthly Retail Trade, oct. 2026).
- En 2010, después del estallido de la burbuja inmobiliaria, fueron de $258,3 mil millones (Census Bureau, Monthly Retail Trade, oct. 2026).
- La serie de Census empieza en 1992 con $129,5 mil millones (Census Bureau, Monthly Retail Trade, oct. 2026).
¿Cómo van las cifras de 2026?
Las ventas han aumentado este año, pero solo ligeramente, y las cifras mensuales aún están sujetas a revisión.
- Las ventas entre enero y agosto de 2026 fueron de $354,4 mil millones, frente a los $339,1 mil millones del año anterior (Census Bureau, Monthly Retail Trade, oct. 2026).
- La estimación anticipada ajustada estacionalmente para septiembre de 2026 fue de $44,1 mil millones (Census Bureau via FRED, oct. 2026).
¿Qué tipos de tiendas componen el total?
Los distribuidores de materiales y suministros de construcción representan la mayor parte. Las ferreterías y las tiendas de pintura son pequeñas en comparación.
- Los distribuidores de materiales y suministros de construcción vendieron $440,7 mil millones en 2025 (Census Bureau, Monthly Retail Trade, oct. 2026).
- Las ferreterías vendieron $40,9 mil millones (Census Bureau, Monthly Retail Trade, oct. 2026).
- Las tiendas de pintura y papel pintado vendieron $18,2 mil millones (Census Bureau, Monthly Retail Trade, oct. 2026).
¿Cómo calculan el tamaño del mercado las asociaciones comerciales y las firmas de investigación?
Sus totales difieren porque contabilizan cosas distintas: todos los productos o un solo tipo de tienda.
- HIRI valoró el mercado de productos para mejoras del hogar en $526,5 mil millones en 2025 (HIRI, jul. 2026).
- HIRI afirma que el mercado de consumo es aproximadamente 1,5 veces mayor que el mercado profesional (HIRI, jul. 2026).
- IBISWorld sitúa los ingresos de las tiendas de mejoras del hogar en unos $298,4 mil millones en 2026, un 0,3 % más (IBISWorld, may. 2026).
- IBISWorld contabiliza 5090 empresas en ese grupo de tiendas (IBISWorld, may. 2026).
¿Cuántas tiendas de mejoras del hogar y trabajadores del comercio minorista hay?
La red de tiendas es amplia, pero ha dejado de crecer. El empleo en el comercio minorista aumentó de golpe en 2020 y desde entonces ha ido bajando, aunque las ventas se han mantenido altas.
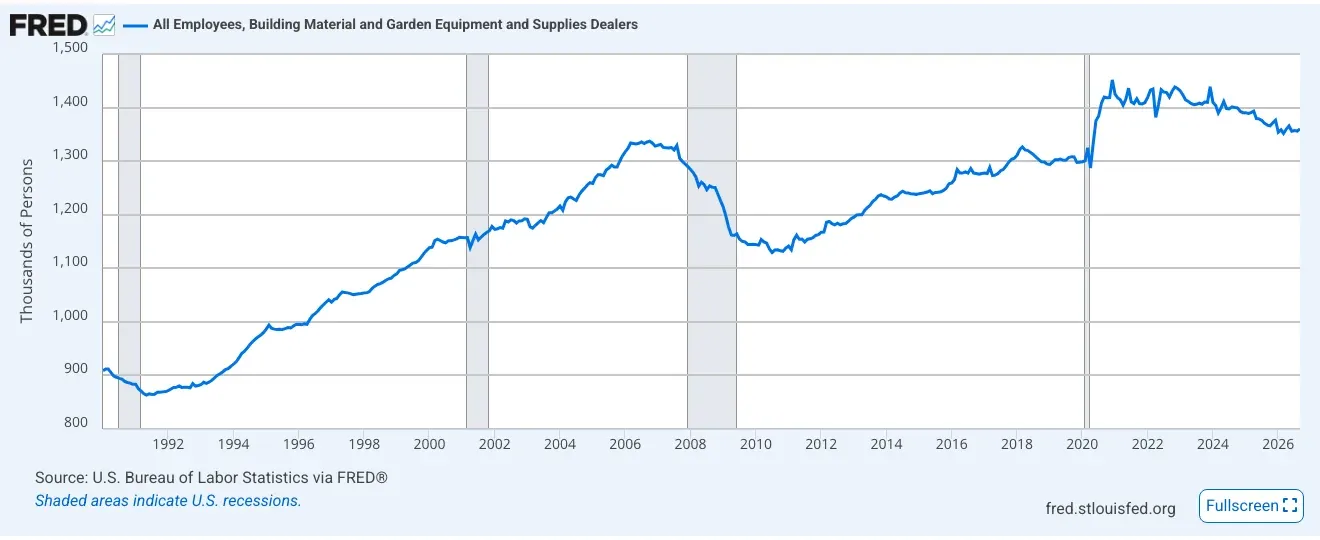 Figura 2: El empleo en el comercio minorista en los distribuidores de materiales de construcción y equipos de jardinería aumentó de golpe en 2020 y ha bajado desde entonces, mientras que las ventas se mantuvieron cerca de su máximo. Fuente: U.S. Bureau of Labor Statistics, All Employees, Building Material and Garden Equipment and Supplies Dealers, retrieved from FRED, sept. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Cuántas tiendas hay?
Unas 72 000 tiendas con empleados remunerados venden materiales de construcción y artículos de jardinería, y la mayoría son pequeñas.
- Census Bureau contabilizó 72 618 establecimientos a mediados de marzo de 2023 (Census Bureau, County Business Patterns, jun. 2025).
- 26 929 de ellos tenían menos de cinco empleados (Census Bureau, County Business Patterns, jun. 2025).
- Había 5834 grandes tiendas de bricolaje, y 3871 de ellas tenían entre 100 y 249 empleados (Census Bureau, County Business Patterns, jun. 2025).
- Había 15 694 ferreterías (Census Bureau, County Business Patterns, jun. 2025).
- Había 7284 tiendas de pintura y papel pintado (Census Bureau, County Business Patterns, jun. 2025).
- Había 26 733 distribuidores de otros materiales de construcción, como almacenes de madera y proveedores especializados (Census Bureau, County Business Patterns, jun. 2025).
- Las tiendas de equipos y suministros para césped y jardinería sumaban otras 17 073 (Census Bureau, County Business Patterns, jun. 2025).
- Un recuento independiente de BLS encontró 71 728 establecimientos en 2025, un 1,3 % menos que el año anterior (BLS Quarterly Census of Employment and Wages, ago. 2026).
- En 2024, otras 53 751 empresas minoristas de este grupo no tenían empleados y facturaron $5,4 mil millones (Census Bureau, Nonemployer Statistics, sept. 2026).
¿Cuántas personas trabajan en estas tiendas?
La plantilla ronda los 1,4 millones de personas y ha disminuido desde 2022, mientras que los salarios han subido.
- El empleo a mediados de marzo de 2023 era de 1 424 157 personas (Census Bureau, County Business Patterns, jun. 2025).
- La nómina anual de esos trabajadores ascendía a $55,4 mil millones (Census Bureau, County Business Patterns, jun. 2025).
- Las grandes tiendas de bricolaje por sí solas tenían 774 888 empleados (Census Bureau, County Business Patterns, jun. 2025).
- El empleo en 2025 promedió 1 370 263 personas, un 1,1 % menos que en 2024 (BLS Quarterly Census of Employment and Wages, ago. 2026).
- Antes del salto de 2020, el empleo se situaba en 1298,1 mil personas en diciembre de 2019 (BLS Current Employment Statistics, oct. 2026).
- Los vendedores del comercio minorista en su conjunto ocupan 4 271 400 puestos de trabajo, y BLS no prevé crecimiento hasta 2035 (BLS Occupational Outlook Handbook, ago. 2026).
¿Cuánto cobran estos trabajadores?
Los salarios en caja y en tienda son modestos y varían mucho según el tipo de establecimiento.
- El salario medio por hora en los distribuidores de materiales de construcción fue de $23,98 en agosto de 2026 (BLS Current Employment Statistics, oct. 2026).
- En agosto de 2019 era de $18,74 (BLS Current Employment Statistics, oct. 2026).
- La media de horas semanales fue de 30,0 en agosto de 2026 (BLS Current Employment Statistics, oct. 2026).
- En todo el grupo, el salario anual medio fue de $45 521 en 2025 (BLS Quarterly Census of Employment and Wages, ago. 2026).
- En las grandes tiendas de bricolaje, el salario medio fue de $37 587 para 728 472 puestos de trabajo (BLS Quarterly Census of Employment and Wages, ago. 2026).
- En las ferreterías, el salario medio fue de $41 122 (BLS Quarterly Census of Employment and Wages, ago. 2026).
- En las tiendas de pintura, el salario medio fue de $60 556 (BLS Quarterly Census of Employment and Wages, ago. 2026).
- Los distribuidores de otros materiales de construcción fueron quienes mejor pagaron, con $72 894 (BLS Quarterly Census of Employment and Wages, ago. 2026).
¿Quiénes son los mayores minoristas de mejoras del hogar?
Dos empresas dominan el sector, mientras que una larga lista de cooperativas y especialistas se disputa el resto. Además, las grandes cadenas están comprando empresas de suministro para contratistas.
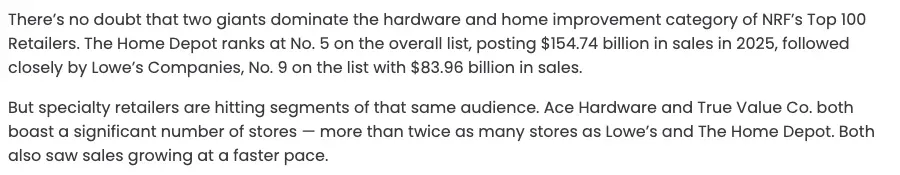 Figura 3: National Retail Federation sitúa a The Home Depot en quinto lugar y a Lowe’s en noveno entre todos los minoristas estadounidenses por ventas en EE. UU. en 2025, y señala que Ace y True Value tienen cada una más del doble de tiendas que cualquiera de las dos gigantes. Fuente: National Retail Federation, 2026 Top 100 Retailers, jul. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Qué tamaño tienen Home Depot y Lowe’s?
Juntas venden cerca de $240 mil millones al año solo en Estados Unidos.
- Home Depot ocupó el quinto puesto entre todos los minoristas estadounidenses, con $154,74 mil millones en ventas en EE. UU. en 2025 (National Retail Federation, jul. 2026).
- Lowe’s ocupó el noveno puesto, con $83,96 mil millones (National Retail Federation, jul. 2026).
- Ace Hardware y True Value tienen cada una más del doble de tiendas que Lowe’s o Home Depot (National Retail Federation, jul. 2026).
- Home Depot afirma ser el mayor minorista de mejoras del hogar del mundo, con unos 472 400 empleados (Home Depot 10-K, mar. 2026).
- Sus líneas de materiales de construcción vendieron $52,4 mil millones, sus líneas de decoración $51,7 mil millones y sus productos de ferretería $47,8 mil millones (Home Depot 10-K, mar. 2026).
- Una tienda Home Depot típica tiene 30 000 a 40 000 productos en existencias (Home Depot 10-K, mar. 2026).
- Lowe’s vendió $86,3 mil millones en el ejercicio fiscal 2025 (Lowe’s 10-K, mar. 2026).
- Tiene 1759 tiendas con unos 196 millones de pies cuadrados de superficie de venta (Lowe’s 10-K, mar. 2026).
- Emplea a unos 167 000 trabajadores a tiempo completo y 109 000 a tiempo parcial (Lowe’s 10-K, mar. 2026).
- Lowe’s atiende unas 16 millones de transacciones de clientes por semana (Lowe’s, feb. 2026).
¿Por qué compran las grandes cadenas proveedores de contratistas?
Quieren atraer a más clientes profesionales, que compran en pedidos más grandes y con mayor frecuencia.
- Home Depot tiene más de 1250 establecimientos de SRS que atienden a contratistas de tejados, jardinería y piscinas (Home Depot 10-K, mar. 2026).
- Las ventas de SRS, que Home Depot declara como otras ventas netas, fueron de $12,7 mil millones, frente a los $6,4 mil millones del año anterior (Home Depot 10-K, mar. 2026).
- Home Depot compró el distribuidor de paneles de yeso y techos GMS por $110 por acción; la operación se cerró el 4 de septiembre de 2025 (Home Depot 10-K, mar. 2026).
- Lowe’s pagó $8,8 mil millones en efectivo por Foundation Building Materials el 9 de octubre de 2025 (Lowe’s 10-K, mar. 2026).
- Lowe’s tiene ahora más de 540 sucursales que atienden a grandes clientes profesionales (Lowe’s 10-K, mar. 2026).
¿Qué otras empresas son importantes?
Los especialistas y las cooperativas propiedad de sus miembros tienen una cuota significativa, y varias siguen abriendo tiendas.
- Floor & Decor vendió $4684,1 millones en el ejercicio fiscal 2025, un 5,1 % más (Floor & Decor, feb. 2026).
- Tenía 270 tiendas tipo almacén y cinco estudios de diseño en 39 estados (Floor & Decor 10-K, feb. 2026).
- Sus tiendas tipo almacén tienen una superficie media de unos 76 000 pies cuadrados (Floor & Decor 10-K, feb. 2026).
- Sherwin-Williams Paint Stores Group vendió $13,6 mil millones en 2025 (Sherwin-Williams 10-K, feb. 2026).
- A finales de 2025 tenía 4853 tiendas en Estados Unidos, Canadá y el Caribe (Sherwin-Williams 10-K, feb. 2026).
- Ace Hardware obtuvo unos ingresos récord de $10,0 mil millones en 2025, un 5,8 % más en un ejercicio de 53 semanas (Ace Hardware, feb. 2026).
- Ace abrió 180 tiendas en el país y cerró 74, y terminó el periodo con 5250 (Ace Hardware, feb. 2026).
- Do it Best y True Value declararon conjuntamente $4,88 mil millones de ingresos en su ejercicio fiscal 2025, un 6,1 % más (Do it Best, oct. 2025).
¿Hasta qué punto dependen los proveedores de las grandes cadenas?
Muchos fabricantes venden una gran parte de su producción a uno o dos minoristas.
- Las ventas netas de Masco en 2025 fueron de $7562 millones (Masco 10-K, feb. 2026).
- Las ventas a un cliente ascendieron a $2859 millones, y el informe identifica a The Home Depot como el principal cliente de Masco (Masco 10-K, feb. 2026).
- Lowe’s y Home Depot representaron cada una el 11 % de las ventas netas de Fortune Brands en 2025 (Fortune Brands 10-K, feb. 2026).
- En conjunto, todas las grandes tiendas de bricolaje de EE. UU. representaron cerca del 26 % de las ventas de Fortune Brands (Fortune Brands 10-K, feb. 2026).
- Builders FirstSource, que suministra materiales a constructores profesionales y empresas de reformas, facturó $15,2 mil millones en unas 585 ubicaciones de 43 estados (Builders FirstSource 10-K, feb. 2026).
¿El crecimiento del comercio minorista se debe a precios más altos o a más clientes?
A los precios, no al tráfico. En las grandes cadenas, el importe medio de compra aumenta mientras que las visitas disminuyen, y la asociación comercial que hace un seguimiento de las ventas de productos afirma que el crecimiento en dólares se debe principalmente a la inflación.
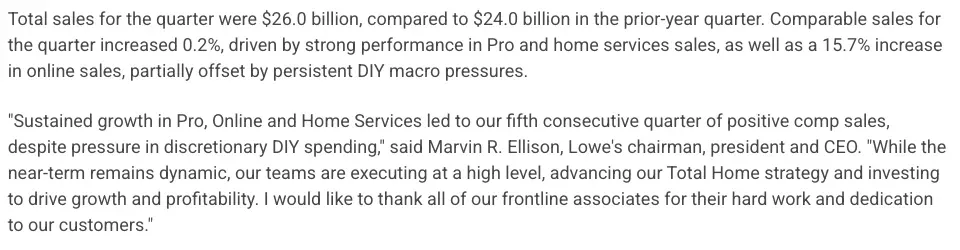 Figura 4: Lowe’s afirma que el aumento de sus ventas comparables en 2026 se debió a Pro, los servicios para el hogar y los pedidos en línea, mientras que el gasto en proyectos de bricolaje siguió siendo débil. Fuente: Lowe’s, Second Quarter 2026 Sales and Earnings Results, ago. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Los compradores visitan las tiendas con menos frecuencia?
Sí. Todas las cadenas que declaran ambas métricas registran menos transacciones y un importe medio de compra más alto.
- Las ventas comparables de Home Depot aumentaron solo un 0,3 % en el ejercicio fiscal 2025, y sus transacciones comparables bajaron un 1,0 % (Home Depot 10-K, mar. 2026).
- Las ventas comparables de Lowe’s subieron un 0,2 % en el ejercicio fiscal 2025 (Lowe’s 10-K, mar. 2026).
- El aumento se debió a una subida del 3,0 % en el importe medio de compra comparable, que compensó una caída del 2,8 % en las transacciones comparables (Lowe’s 10-K, mar. 2026).
- En Ace, las ventas en tiendas comparables de EE. UU. subieron un 0,2 % en 2025 (Ace Hardware, feb. 2026).
- El importe medio de compra de Ace subió un 1,6 %, mientras que las transacciones en tiendas comparables cayeron un 1,3 % (Ace Hardware, feb. 2026).
- Las ventas en tiendas comparables de Floor & Decor cayeron un 1,8 % en el ejercicio fiscal 2025 (Floor & Decor, feb. 2026).
¿De dónde viene el crecimiento en 2026?
Pro, las ventas en línea y los servicios sostienen a las cadenas. El gasto en proyectos de bricolaje es el punto débil.
- Las ventas de Lowe’s en el segundo trimestre fueron de $26,0 mil millones, frente a los $24,0 mil millones del año anterior (Lowe’s, ago. 2026).
- Las ventas comparables subieron un 0,2 %, su quinto aumento trimestral consecutivo (Lowe’s, ago. 2026).
- Las ventas en línea aumentaron un 15,7 % durante el trimestre (Lowe’s, ago. 2026).
- Las ventas comparables de Home Depot en el segundo trimestre subieron un 1,7 %, y la empresa señaló que los clientes seguían realizando proyectos más pequeños (Home Depot Q2 fiscal 2026 release, ago. 2026).
- El negocio digital de Ace creció un 27 % en 2025 (Ace Hardware, feb. 2026).
¿Qué parte del crecimiento se debe simplemente a los precios?
La mayor parte. Los fabricantes y las tiendas de pintura afirman que sus ventas aumentaron gracias a los precios, no al volumen.
- Sherwin-Williams afirmó que las subidas de precios aportaron un porcentaje de un solo dígito medio a las ventas de Paint Stores Group, compensado parcialmente por una caída del volumen de un porcentaje bajo de un solo dígito (Sherwin-Williams 10-K, feb. 2026).
- Las ventas en tiendas abiertas durante todo el periodo subieron un 1,7 % (Sherwin-Williams 10-K, feb. 2026).
- El volumen de Masco cayó un 4 % en 2025, mientras que los precios más altos de los productos de fontanería aportaron un 2 % (Masco 10-K, feb. 2026).
- Las ventas orgánicas básicas de Builders FirstSource cayeron un 10,3 %; la empresa atribuyó la caída a un nivel de inicio de obras inferior al habitual (Builders FirstSource 10-K, feb. 2026).
- HIRI afirma que la subida del gasto en dólares en muchas categorías de productos se debe por completo a la inflación y que el crecimiento real de los productos está cayendo en casi todas las categorías principales (HIRI, jul. 2026).
Una empresa que vende servicios de reparación e instalación se enfrenta a la misma presión. Las piezas y los materiales cuestan más cada mes, y los clientes que visitan las tiendas con menos frecuencia comparan todos los presupuestos. Una lista de precios que actualice los costes en un solo lugar permite hacer presupuestos precisos.
¿Cuántos contratistas de mejoras del hogar hay?
Las empresas de reformas son ahora el grupo más numeroso de empresas de construcción residencial, y la mayoría son muy pequeñas. El recuento depende de si se incluyen las empresas sin empleados, y esa decisión cambia mucho la cifra.
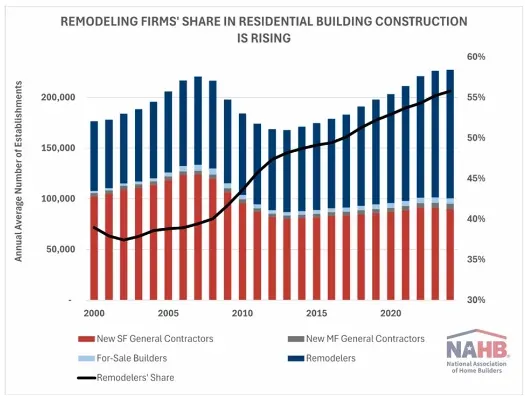 Figura 5: Las empresas de reformas pasaron de representar menos del 40 % de las empresas de construcción residencial en 2000 a alrededor del 56 % en 2025, y ahora superan en número a las constructoras de viviendas. Fuente: National Association of Home Builders, Remodeling Gaining Larger Share of Residential Construction Market, nov. 2025. Gráfico publicado por la fuente, consultado el 20 de oct. de 2026.
¿Qué porcentaje de los constructores residenciales se dedica a las reformas?
Más de la mitad. Se trata de un cambio estructural, no de un breve repunte pandémico.
- Las empresas de reformas representan ahora el 56 % de todas las empresas de construcción residencial (NAHB, nov. 2025).
- Durante el auge inmobiliario de mediados de la década de 2000, su proporción se mantuvo cerca del 38 % al 39 % (NAHB, nov. 2025).
- Entre 2007 y 2012, el número de establecimientos de reformas cayó un 8 %, mientras que cerca de un tercio de las constructoras de viviendas cerró (NAHB, nov. 2025).
- Las empresas de reformas alcanzaron el 46 % de las empresas de construcción residencial en 2011 y el 54 % en 2022 (NAHB, nov. 2025).
¿Cuántas empresas de reformas tienen empleados remunerados?
Unas 130 000, y cuatro de cada cinco tienen menos de cinco empleados.
- BLS contabilizó 128 815 establecimientos de empresas de reformas residenciales en 2025, un 1,6 % más que en 2024 (BLS Quarterly Census of Employment and Wages, ago. 2026).
- De los 135 337 establecimientos de Census, 109 661 tenían menos de cinco empleados (Census Bureau, County Business Patterns, jun. 2025).
- 15 730 tenían entre cinco y nueve empleados (Census Bureau, County Business Patterns, jun. 2025).
- 6723 tenían entre 10 y 19 (Census Bureau, County Business Patterns, jun. 2025).
- 2600 tenían entre 20 y 49 (Census Bureau, County Business Patterns, jun. 2025).
- Solo 463 tenían entre 50 y 99 empleados (Census Bureau, County Business Patterns, jun. 2025).
- En total, la construcción residencial, incluidas las empresas que construyen viviendas nuevas, sumaba 212 178 establecimientos (Census Bureau, County Business Patterns, jun. 2025).
¿Cuántos contratistas de oficios trabajan en viviendas?
Los oficios especializados y de acabado suman cientos de miles de establecimientos.
- Todos los establecimientos de contratistas de oficios especializados sumaban 521 315 (Census Bureau, County Business Patterns, jun. 2025).
- Había 38 280 contratistas de pintura y revestimiento de paredes (Census Bureau, County Business Patterns, jun. 2025).
- Había 32 219 contratistas de carpintería de acabado (Census Bureau, County Business Patterns, jun. 2025).
- Había 20 760 contratistas de paneles de yeso y aislamiento (Census Bureau, County Business Patterns, jun. 2025).
- Había 17 989 contratistas de pavimentos (Census Bureau, County Business Patterns, jun. 2025).
- Había 10 685 contratistas de azulejos y terrazo (Census Bureau, County Business Patterns, jun. 2025).
- Había 9142 contratistas de revestimiento exterior (Census Bureau, County Business Patterns, jun. 2025).
- Había 6945 contratistas de vidrio y acristalamiento (Census Bureau, County Business Patterns, jun. 2025).
¿Cuántas empresas unipersonales hay?
Muchas más que empresas con empleados. Los trabajadores autónomos superan ampliamente en número a las empresas con empleados.
- 317 990 contratistas de cimentación, estructuras y exteriores no tenían empleados y facturaron $27,5 mil millones (Census Bureau, Nonemployer Statistics, sept. 2026).
- 385 453 contratistas de instalaciones para edificios no tenían empleados y facturaron $26,7 mil millones (Census Bureau, Nonemployer Statistics, sept. 2026).
- 605 015 empresas de otros oficios especializados no tenían empleados y facturaron $44,7 mil millones (Census Bureau, Nonemployer Statistics, sept. 2026).
¿Qué tamaño tiene una empresa de reformas típica?
Pequeño. Una empresa típica de reformas afiliada a NAHB tiene unos cinco empleados y unos pocos millones de dólares de ingresos.
- El 21 % de los miembros de NAHB dedicados a la construcción declararon que las reformas residenciales eran su actividad principal en 2025 (NAHB, sept. 2026).
- Sus ingresos anuales medianos fueron de $2,1 millones, un 24 % más que los $1,7 millones de 2024 (NAHB, sept. 2026).
- La empresa mediana tenía cinco empleados en nómina (NAHB Eye on Housing, sept. 2026).
- El 23 % declaró ingresos inferiores a $500 000 y el 52 % declaró entre $1,0 millones y $4,9 millones (NAHB, sept. 2026).
- La empresa mediana de reformas terminó ocho trabajos que costaron $10 000 o más en 2025, y la media fue de 19 (NAHB, sept. 2026).
- Esa cifra está muy por debajo de los $45,0 millones de ingresos que la Small Business Administration utiliza como límite para considerar pequeña a una empresa de construcción (NAHB Eye on Housing, sept. 2026).
¿Cuántas personas trabajan en los oficios de las mejoras del hogar?
Los oficios relacionados con las mejoras del hogar emplean a millones de personas, y los mayores aumentos desde 2019 se registran en la construcción residencial y los oficios especializados. El empleo en los oficios de acabado no ha recuperado el nivel anterior a 2020.
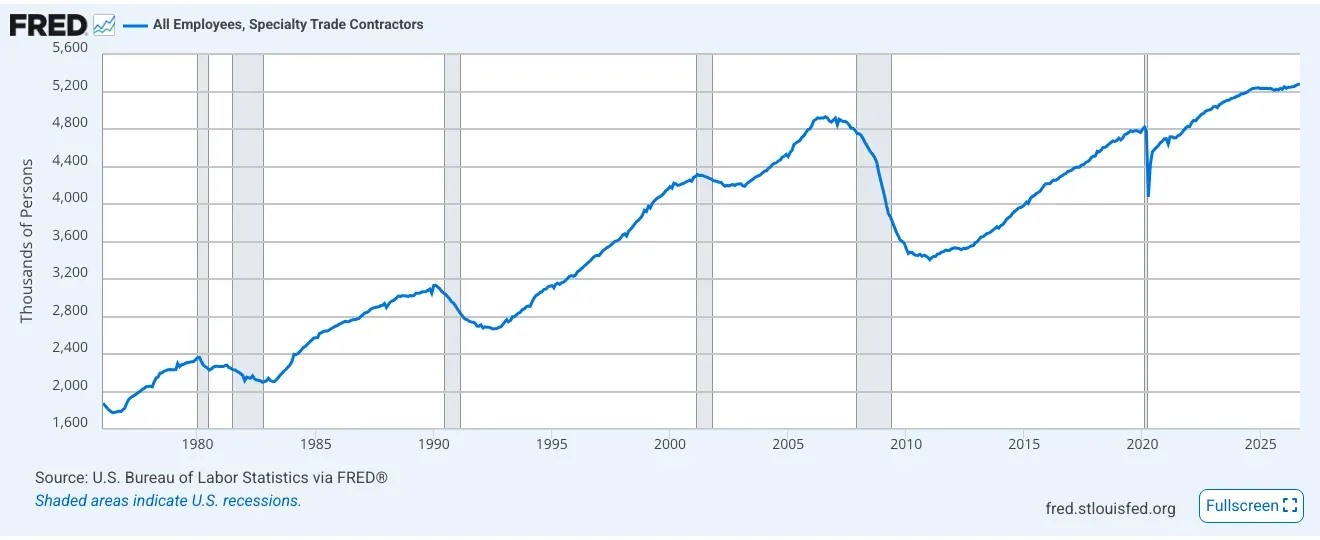 Figura 6: Los contratistas de oficios especializados, las empresas que realizan la mayor parte de los trabajos de instalación y acabado en edificios, emplean ahora a más personas que en cualquier otro momento de la serie. Fuente: U.S. Bureau of Labor Statistics, All Employees, Specialty Trade Contractors, retrieved from FRED, sept. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Cuántos puestos de trabajo ofrece el sector?
Solo los oficios especializados suman más de cinco millones de puestos de trabajo.
- Los contratistas de oficios especializados empleaban a 5279,9 mil personas en septiembre de 2026 (BLS Current Employment Statistics, oct. 2026).
- En diciembre de 2019, la cifra era de 4761,8 mil personas (BLS Current Employment Statistics, oct. 2026).
- En septiembre de 2026, la construcción residencial empleaba a 922,7 mil personas, frente a las 827,0 mil de diciembre de 2019 (BLS Current Employment Statistics, oct. 2026).
- Los contratistas de acabados de edificios, que se ocupan de los paneles de yeso, la pintura, los pavimentos y los azulejos, empleaban a 826,9 mil personas en agosto de 2026 (BLS Current Employment Statistics, oct. 2026).
- Esta cifra está por debajo de las 848,2 mil personas de diciembre de 2019 (BLS Current Employment Statistics, oct. 2026).
- El sector de la construcción en su conjunto empleaba a 8364 mil personas en septiembre de 2026 (BLS Current Employment Statistics, oct. 2026).
¿Cuántas personas trabajan para empresas de reformas y de oficios especializados?
Las empresas de reformas residenciales con empleados ofrecen por sí solas alrededor de medio millón de puestos de trabajo.
- Las empresas de reformas residenciales tenían 480 272 empleados a mediados de marzo de 2023 (Census Bureau, County Business Patterns, jun. 2025).
- Su nómina anual ascendía a $27,4 mil millones (Census Bureau, County Business Patterns, jun. 2025).
- En 2025, el salario anual medio fue de $64 356 para 458 999 puestos de trabajo, un 0,7 % más (BLS Quarterly Census of Employment and Wages, ago. 2026).
- En el conjunto de la construcción residencial, el salario medio fue de $78 553 para 928 939 puestos de trabajo (BLS Quarterly Census of Employment and Wages, ago. 2026).
- Todos los contratistas de oficios especializados tenían 4 986 759 empleados a mediados de marzo de 2023 (Census Bureau, County Business Patterns, jun. 2025).
- Las empresas de paneles de yeso y aislamiento empleaban a 250 758 personas (Census Bureau, County Business Patterns, jun. 2025).
- Las empresas de pintura y revestimiento de paredes empleaban a 208 201 personas (Census Bureau, County Business Patterns, jun. 2025).
- Las empresas de carpintería de acabado empleaban a 177 042 personas (Census Bureau, County Business Patterns, jun. 2025).
- Las empresas de pavimentos empleaban a 84 998 personas (Census Bureau, County Business Patterns, jun. 2025).
- Las empresas de azulejos y terrazo empleaban a 58 611 personas (Census Bureau, County Business Patterns, jun. 2025).
¿Qué empleos están creciendo?
Se prevé que la mayoría de los oficios relacionados con las mejoras del hogar añadan puestos de trabajo hasta 2035, y que los directores de construcción sean quienes más crezcan.
- Los carpinteros ocupan 889 700 puestos de trabajo, y BLS prevé un crecimiento del 4 %, es decir, 35 000 puestos más (BLS Occupational Outlook Handbook, ago. 2026).
- Los pintores de construcción y mantenimiento ocupan 326 900 puestos de trabajo, y se prevé un crecimiento del 3 % (BLS Occupational Outlook Handbook, ago. 2026).
- Los directores de construcción ocupan 609 100 puestos de trabajo, y se prevé un crecimiento del 9 %, es decir, 55 200 puestos más (BLS Occupational Outlook Handbook, ago. 2026).
- Los instaladores de aislamiento ocupan 71 900 puestos de trabajo, y se prevé un crecimiento del 3 % (BLS Occupational Outlook Handbook, ago. 2026).
- Los cristaleros ocupan 59 200 puestos de trabajo, y se prevé un crecimiento del 2 % (BLS Occupational Outlook Handbook, ago. 2026).
¿Cuánto cobran estos trabajadores?
El salario mediano va desde unos $40 000 para peones y pintores hasta más de $114 000 para directivos.
- Los directores de construcción cobraron un salario mediano de $114 990 en 2025 (BLS Occupational Outlook Handbook, ago. 2026).
- Los carpinteros cobraron un salario mediano de $60 580 (BLS Occupational Outlook Handbook, ago. 2026).
- Los pintores cobraron un salario mediano de $49 400 (BLS Occupational Outlook Handbook, ago. 2026).
- Los peones y ayudantes de construcción cobraron un salario mediano de $46 680 (BLS Occupational Outlook Handbook, ago. 2026).
¿Qué nivel de demanda ven ahora las empresas de reformas?
Las empresas de reformas afirman que el negocio va bien, pero que cuesta cerrar las ventas. La confianza se mantiene, hay pocos contactos y los clientes dudan por el coste, así que cada presupuesto importa más.
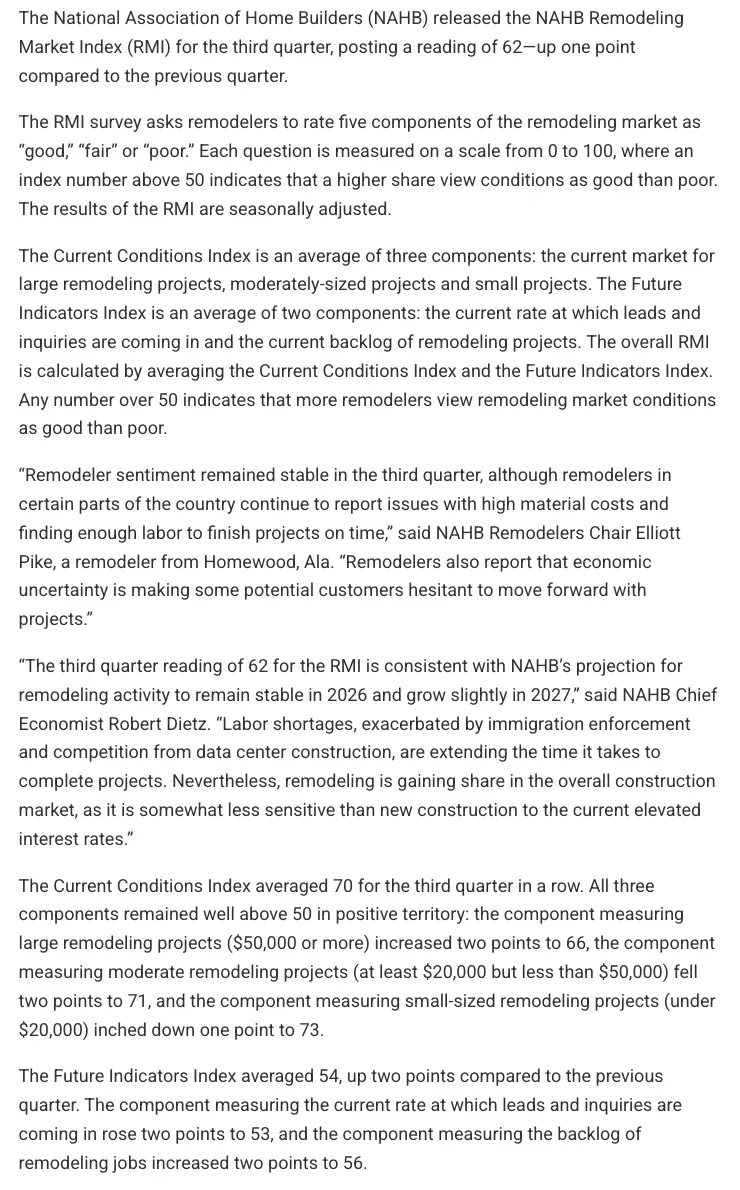 Figura 7: Las empresas de reformas valoran las condiciones actuales muy por encima del punto de equilibrio de 50, pero puntúan los nuevos contactos y el volumen de trabajo pendiente mucho más bajo; también señalan los costes de los materiales, la mano de obra y las dudas de los clientes como obstáculos. Fuente: National Association of Home Builders, Remodeling Market Index, third quarter 2026, oct. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Cómo valoran las empresas de reformas las condiciones actuales?
Muy por encima del punto de equilibrio y estables desde hace tres trimestres.
- El índice de condiciones actuales promedió 70 por tercer trimestre consecutivo (NAHB, oct. 2026).
- El mercado de grandes proyectos de $50 000 o más subió dos puntos, hasta 66 (NAHB, oct. 2026).
- Los proyectos medianos de entre $20 000 y $50 000 bajaron dos puntos, hasta 71 (NAHB, oct. 2026).
- Los proyectos pequeños de menos de $20 000 bajaron un punto, hasta 73 (NAHB, oct. 2026).
- El índice se ha mantenido por encima de 50 durante 24 trimestres consecutivos hasta febrero de 2026 (NAHB, feb. 2026).
¿Se está llenando la cartera de trabajo?
Solo lentamente. Los nuevos contactos y el trabajo pendiente están mucho más cerca de 50 que las condiciones actuales.
- El índice de indicadores futuros promedió 54, dos puntos más (NAHB, oct. 2026).
- La tasa de nuevos contactos y consultas subió dos puntos, hasta 53 (NAHB, oct. 2026).
- El volumen de trabajos de reformas pendientes subió dos puntos, hasta 56 (NAHB, oct. 2026).
¿Qué frena a las empresas de reformas?
Sobre todo, el coste de los materiales. El presidente de NAHB afirmó que las empresas de reformas de algunas regiones informan de costes elevados de los materiales (NAHB, oct. 2026).
- Las reformas siguen ganando cuota en el mercado de la construcción porque son algo menos sensibles a los tipos de interés elevados que la construcción de obra nueva (NAHB, oct. 2026).
Cuando cambian los costes y los clientes esperan, el presupuesto es donde se gana o se pierde margen. Un precio que era correcto en junio puede dejar de serlo cuando un cliente indeciso acepta en octubre. Los presupuestos por escrito que reflejan los costes actuales de piezas y mano de obra, y una factura que se envía el día que termina el trabajo, protegen el margen que el mercado intenta reducir.
¿Qué trabajos están incorporando las empresas de reformas?
Los trabajos para propietarios de más edad son una fuente constante de empleo.
- El 56 % de las empresas de reformas trabaja en adaptaciones para envejecer en casa (NAHB, feb. 2026).
- El 73 % afirma que las solicitudes de características para envejecer en casa han aumentado en los últimos cinco años (NAHB, feb. 2026).
¿Cuáles son las perspectivas de crecimiento de las mejoras del hogar?
Crecimiento lento, con un riesgo considerable de que las cifras sean peores de lo previsto. Las cadenas y los analistas esperan pequeños aumentos en 2026 y una mejora en 2027, pero el mercado inmobiliario sigue frenando el sector.
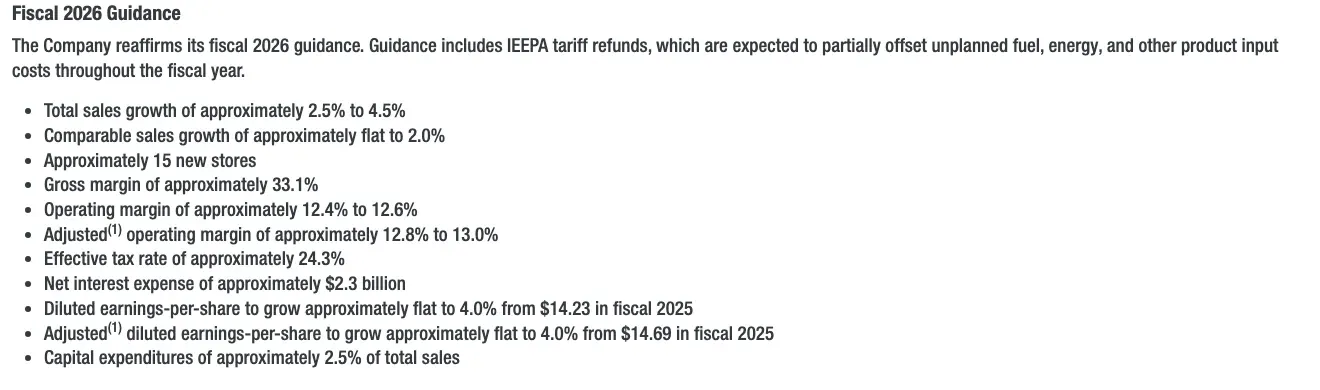 Figura 8: Home Depot confirmó en agosto de 2026 que espera que las ventas crezcan entre un 2,5 % y un 4,5 % en el ejercicio fiscal 2026 y que las ventas comparables se mantengan estables o suban un 2,0 %, con unas 15 tiendas nuevas. Fuente: The Home Depot, Second Quarter Fiscal 2026 Results, ago. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Qué previsiones hacen los minoristas?
Estabilidad o crecimiento de un solo dígito bajo, con una previsión rebajada en Lowe’s.
- Home Depot espera que las ventas totales crezcan entre un 2,5 % y un 4,5 % en el ejercicio fiscal 2026 (Home Depot Q2 fiscal 2026 release, ago. 2026).
- Espera que las ventas comparables se mantengan estables o suban un 2,0 %, y abrir unas 15 tiendas nuevas (Home Depot Q2 fiscal 2026 release, ago. 2026).
- Sus ventas del segundo trimestre fueron de $47,9 mil millones, un 5,7 % más (Home Depot Q2 fiscal 2026 release, ago. 2026).
- Lowe’s había previsto inicialmente ventas de entre $92,0 y $94,0 mil millones, y ventas comparables estables o con un aumento de hasta el 2 % (Lowe’s, feb. 2026).
- Sherwin-Williams prevé abrir entre 80 y 100 tiendas nuevas en 2026 (Sherwin-Williams 10-K, feb. 2026).
- Floor & Decor prevé abrir 20 nuevas tiendas tipo almacén (Floor & Decor, feb. 2026).
¿Qué prevén los analistas?
Un crecimiento moderado en 2026 y 2027, impulsado por el consumo en 2026 y por los profesionales en 2027.
- HIRI prevé que el mercado total crezca un 2,6 % en 2026 y un 3,8 % en 2027 (HIRI, jul. 2026).
- Prevé que el mercado profesional crezca solo un 1 % en 2026 y un 3,9 % en 2027 (HIRI, jul. 2026).
- Calcula que el crecimiento profesional promediará un 4,2 % anual entre 2027 y 2030 (HIRI, jul. 2026).
- Prevé que las ventas a consumidores suban un 3,7 % en 2026, hasta $325,16 mil millones (HIRI, jul. 2026).
- En febrero, NAHB previó que las reformas, ajustadas a la inflación, crecerían un 3 % en 2026 y un 2 % en 2027 (NAHB, feb. 2026).
- En octubre, el economista de NAHB afirmó que la asociación esperaba que las reformas se mantuvieran estables en 2026 y crecieran ligeramente en 2027 (NAHB, oct. 2026).
¿Están ayudando las ventas de viviendas?
Todavía no. El mercado inmobiliario es el principal freno para los proyectos de mayor envergadura.
- En septiembre de 2026, las ventas de viviendas existentes registraron una tasa anual desestacionalizada de 3,99 millones, un 2,2 % menos que un año antes (National Association of Realtors, oct. 2026).
- El precio mediano de las viviendas existentes fue de $417 500, lo que supone el 39.º mes consecutivo de aumentos interanuales (National Association of Realtors, oct. 2026).
- El inventario de viviendas alcanzó 1,60 millones de unidades, lo que equivale a una oferta de 4,8 meses (National Association of Realtors, oct. 2026).
¿Cómo se compara el mercado estadounidense de mejoras del hogar con el de otros países?
En otros países se observan las mismas presiones: crecen los clientes profesionales y los pedidos en línea, mientras que los compradores hacen compras con menos frecuencia. Además, las cadenas estadounidenses operan mucho más allá de las fronteras de EE. UU.
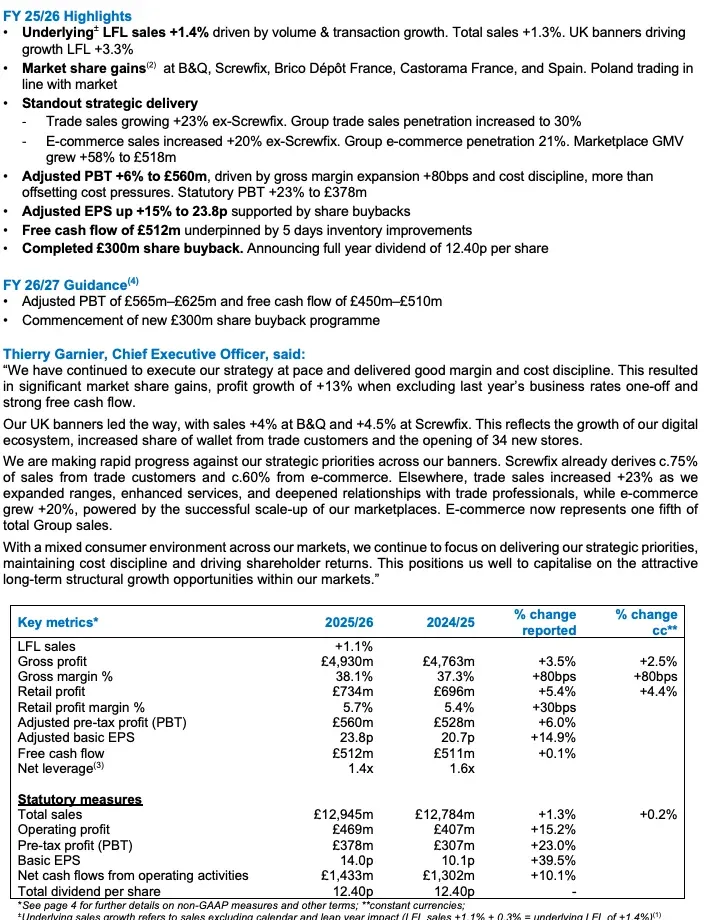 Figura 9: Kingfisher, propietaria de B&Q y Screwfix, aumentó sus ventas totales un 1,3 % en el año hasta enero de 2026, mientras que el comercio profesional y las ventas en línea ganaron cuota. Fuente: Kingfisher plc, Full year results for the year ended 31 January 2026, mar. 2026. Captura de pantalla de la página de la fuente, realizada el 20 de oct. de 2026.
¿Cómo le va a Kingfisher en Europa?
Mantiene un crecimiento estable, impulsado por el comercio profesional y las ventas en línea.
- Las ventas totales de Kingfisher fueron de £12 945 millones en el año hasta enero de 2026 (Kingfisher, mar. 2026).
- Las ventas comparables subieron un 1,1 % (Kingfisher, mar. 2026).
- El grupo tenía 1691 tiendas tras abrir 41 más de las que cerró (Kingfisher, mar. 2026).
- El comercio electrónico representó el 21 % de las ventas del grupo (Kingfisher, mar. 2026).
- Screwfix obtuvo cerca del 75 % de sus ventas de clientes profesionales (Kingfisher, mar. 2026).
- El beneficio del comercio minorista fue de £734 millones (Kingfisher, mar. 2026).
- En el primer trimestre de 2026/27, las ventas comparables subyacentes cayeron un 0,7 % (Kingfisher, may. 2026).
¿Cómo le va a Bunnings en Australia y Nueva Zelanda?
Crece, con mayores ingresos y beneficios.
- Los ingresos de Bunnings Group fueron de A$20 399 millones en el ejercicio fiscal 2026, frente a los A$19 595 millones del año anterior (Wesfarmers, ago. 2026).
- El beneficio antes de impuestos fue de A$2455 millones (Wesfarmers, ago. 2026).
- Las ventas digitales subieron un 7,6 % (Wesfarmers, ago. 2026).
¿Hasta dónde llegan las cadenas estadounidenses en Canadá y México?
Home Depot tiene tiendas en ambos países, y Sherwin-Williams tiene tiendas en Canadá.
- Home Depot tenía 2035 tiendas en Estados Unidos (Home Depot 10-K, mar. 2026).
- Tenía 182 en Canadá y 142 en México (Home Depot 10-K, mar. 2026).
- Empleaba a 31 700 personas en Canadá y a 17 800 en México (Home Depot 10-K, mar. 2026).
- La división canadiense de Sherwin-Williams tenía 263 tiendas de pintura (Sherwin-Williams 10-K, feb. 2026).
Metodología y fuentes
Hemos elegido cada cifra porque procede directamente de la agencia, empresa o grupo de investigación que la elaboró. No hemos utilizado recopilaciones ni páginas que repitan el contenido de otras. Los datos sobre tiendas y contratistas proceden de archivos de Census Bureau y Bureau of Labor Statistics; los resultados del comercio minorista, de informes y comunicados de empresas; y las previsiones, de asociaciones comerciales y grupos de investigación identificados. Cuando las fuentes calculan el tamaño del mercado de forma distinta, atribuimos cada cifra a su fuente y no las combinamos. Volvemos a comprobar los enlaces y actualizamos la página cada mes. Para consultar cifras relacionadas, visita gasto y proyectos de mejoras del hogar, reformas del hogar, construcción, servicios para el hogar y el sector de HVAC.
Glosario
- BLS: Bureau of Labor Statistics, la agencia estadounidense que contabiliza los empleos, los salarios y los precios.
- CBP: County Business Patterns, un recuento de Census Bureau de establecimientos con empleados, trabajadores y nóminas.
- Ventas comparables: Ventas de tiendas abiertas durante el tiempo suficiente para compararlas con el mismo periodo del año anterior.
- DIY: Hazlo tú mismo; se refiere a los propietarios que realizan sus propios proyectos.
- FBM: Foundation Building Materials, distribuidor de revestimientos y techos que Lowe’s compró en 2025.
- HIRI: Home Improvement Research Institute, un grupo de investigación comercial.
- NAHB: National Association of Home Builders.
- NAICS: North American Industry Classification System, el sistema de códigos para clasificar sectores.
- Empresa sin empleados: Empresa que no tiene empleados remunerados, como un contratista autónomo.
- Profesional: Cliente profesional, como un contratista, una empresa de reformas o un trabajador de un oficio especializado.
- QCEW: Quarterly Census of Employment and Wages, un recuento de establecimientos y salarios de BLS.
- RMI: Remodeling Market Index, la encuesta de NAHB a empresas de reformas. Una lectura de 50 representa el punto de equilibrio.
- SRS: Distribuidor de suministros para tejados, jardinería y piscinas propiedad de Home Depot.
Fuentes
- Ace Hardware
- BLS Current Employment Statistics
- BLS Current Employment Statistics
- BLS Current Employment Statistics
- BLS Current Employment Statistics
- BLS Current Employment Statistics
- BLS Current Employment Statistics
- BLS Current Employment Statistics
- BLS Occupational Outlook Handbook
- BLS Occupational Outlook Handbook
- BLS Occupational Outlook Handbook
- BLS Occupational Outlook Handbook
- BLS Occupational Outlook Handbook
- BLS Occupational Outlook Handbook
- BLS Occupational Outlook Handbook
- BLS Quarterly Census of Employment and Wages
- BLS Quarterly Census of Employment and Wages
- BLS Quarterly Census of Employment and Wages
- BLS Quarterly Census of Employment and Wages
- BLS Quarterly Census of Employment and Wages
- BLS Quarterly Census of Employment and Wages
- BLS Quarterly Census of Employment and Wages
- Builders FirstSource 10-K
- Census Bureau via FRED
- Census Bureau, County Business Patterns
- Census Bureau, Monthly Retail Trade
- Census Bureau, Nonemployer Statistics
- Do it Best
- Floor & Decor
- Floor & Decor 10-K
- Fortune Brands 10-K
- HIRI
- Home Depot 10-K
- Home Depot Q2 fiscal 2026 release
- IBISWorld
- Kingfisher
- Kingfisher
- Lowe’s
- Lowe’s
- Lowe’s 10-K
- Masco 10-K
- NAHB
- NAHB
- NAHB
- NAHB
- NAHB Eye on Housing
- National Association of Realtors
- National Retail Federation
- Sherwin-Williams 10-K
- U.S. Bureau of Labor Statistics, All Employees, Building Material and Garden Equipment and Supplies Dealers, retrieved from FRED
- U.S. Bureau of Labor Statistics, All Employees, Specialty Trade Contractors, retrieved from FRED
- Wesfarmers